1. เงาของเสาหลักต้นที่สาม (The Forgotten Titan)
ในบันทึกประวัติศาสตร์การเงินโลก เมื่อเอ่ยถึงตำนานการลงทุนแบบเน้นคุณค่า (Value Investing) สปอตไลต์มักสาดส่องไปที่คู่หูผู้สร้างอาณาจักร Berkshire Hathaway อย่าง Warren Buffett และ Charlie Munger ทว่าในยุคบุกเบิกช่วงทศวรรษ 1960 ถึง 1970 ยังมีเงาของชายอีกคนหนึ่งที่ยืนเคียงข้าง ร่วมคิด และร่วมตัดสินใจในระดับความสนิทสนมและทรงภูมิปัญญาไม่ยิ่งหย่อนไปกว่ากัน
ชายผู้นั้นชื่อ Rick Guerin
Guerin ไม่ใช่นักเก็งกำไรไร้เดียงสา และห่างไกลจากคำว่านักลงทุนมือสมัครเล่น เขามีระดับสติปัญญาสูงส่ง เป็นมันสมองสำคัญร่วมกับ Buffett และ Munger ในการเข้าเจรจาซื้อกิจการระดับตำนานอย่าง See's Candies ผลงานการบริหารกองทุน Pacific Partners ของเขาระหว่างปี 1965 ถึง 1983 ทำสถิติผลตอบแทนเฉลี่ยทบต้นสูงถึง 32.9% ต่อปี เอาชนะตลาดขาดลอยจน Buffett ต้องจารึกชื่อของเขาไว้ในบทความประวัติศาสตร์ The Superinvestors of Graham-and-Doddsville
ตัวเลขและผลงานเชิงประจักษ์พิสูจน์ชัดเจนว่า Guerin ไม่ได้ขาดแคลนความเฉียบคม ไม่ได้ขาดความรู้ และไม่ได้ด้อยกว่าทั้งสองคนในเรื่องทักษะการประเมินมูลค่ากิจการ
แต่คำถามคือ เหตุใดชื่อของเขาจึงเลือนหายไปจากสมการมหาเศรษฐีระดับโลกในเวลาต่อมา?
2. ความแตกต่างระหว่าง "ความเฉียบคม" กับ "ความเร่งรีบ" (The Fatal Friction)
คำตอบของปริศนานี้ถูกเปิดเผยขึ้นเมื่อหลายสิบปีให้หลัง ในมื้ออาหารกลางวันระหว่างนักลงทุนชั้นนำ Mohnish Pabrai กับ Warren Buffett
เมื่อ Pabrai ตั้งคำถามตรงไปตรงมาว่าเกิดอะไรขึ้นกับ Rick Guerin คำตอบที่ Buffett มอบให้กลับไม่ใช่เรื่องของความผิดพลาดในการวิเคราะห์งบการเงิน หรือความล้มเหลวของการมองโมเดลธุรกิจ แต่เป็นสัจธรรมทางจิตวิทยาการเงินที่ลึกซึ้งที่สุดประโยคหนึ่ง:
“Charlie กับผมรู้มาตลอดว่าพวกเราจะกลายเป็นคนที่มั่งคั่งอย่างมหาศาล พวกเราไม่ได้รีบร้อนที่จะรวย เรารู้ว่ามันจะเกิดขึ้นเองตามกาลเวลา... Rick ฉลาดพอๆ กับพวกเรา แต่เขารีบร้อนเกินไป”
คำว่า "รีบร้อนเกินไป" คือเส้นแบ่งบางเบาแต่เด็ดขาด ที่แยกผู้ชนะระยะสั้นออกจากผู้รอดชีวิตตลอดกาล
ความอยากรวยเร็วไม่ใช่แค่ความต้องการทางอารมณ์ แต่มันส่งผลกระทบโดยตรงต่อโครงสร้างการตัดสินใจ เมื่อความมั่งคั่งในอนาคตถูกมองเป็นสิ่งการันตี มนุษย์มักเริ่มประเมินความอดทนต่ำเกินไป และมองข้ามข้อเท็จจริงว่า ธรรมชาติของผลตอบแทนทบต้น (Compounding) เป็นสิ่งมีชีวิตที่ปฏิเสธการเร่งเร้า
3. ชันสูตรกลไกความพินาศ: วิกฤต 1973–1974 (The Anatomy of Ruin)
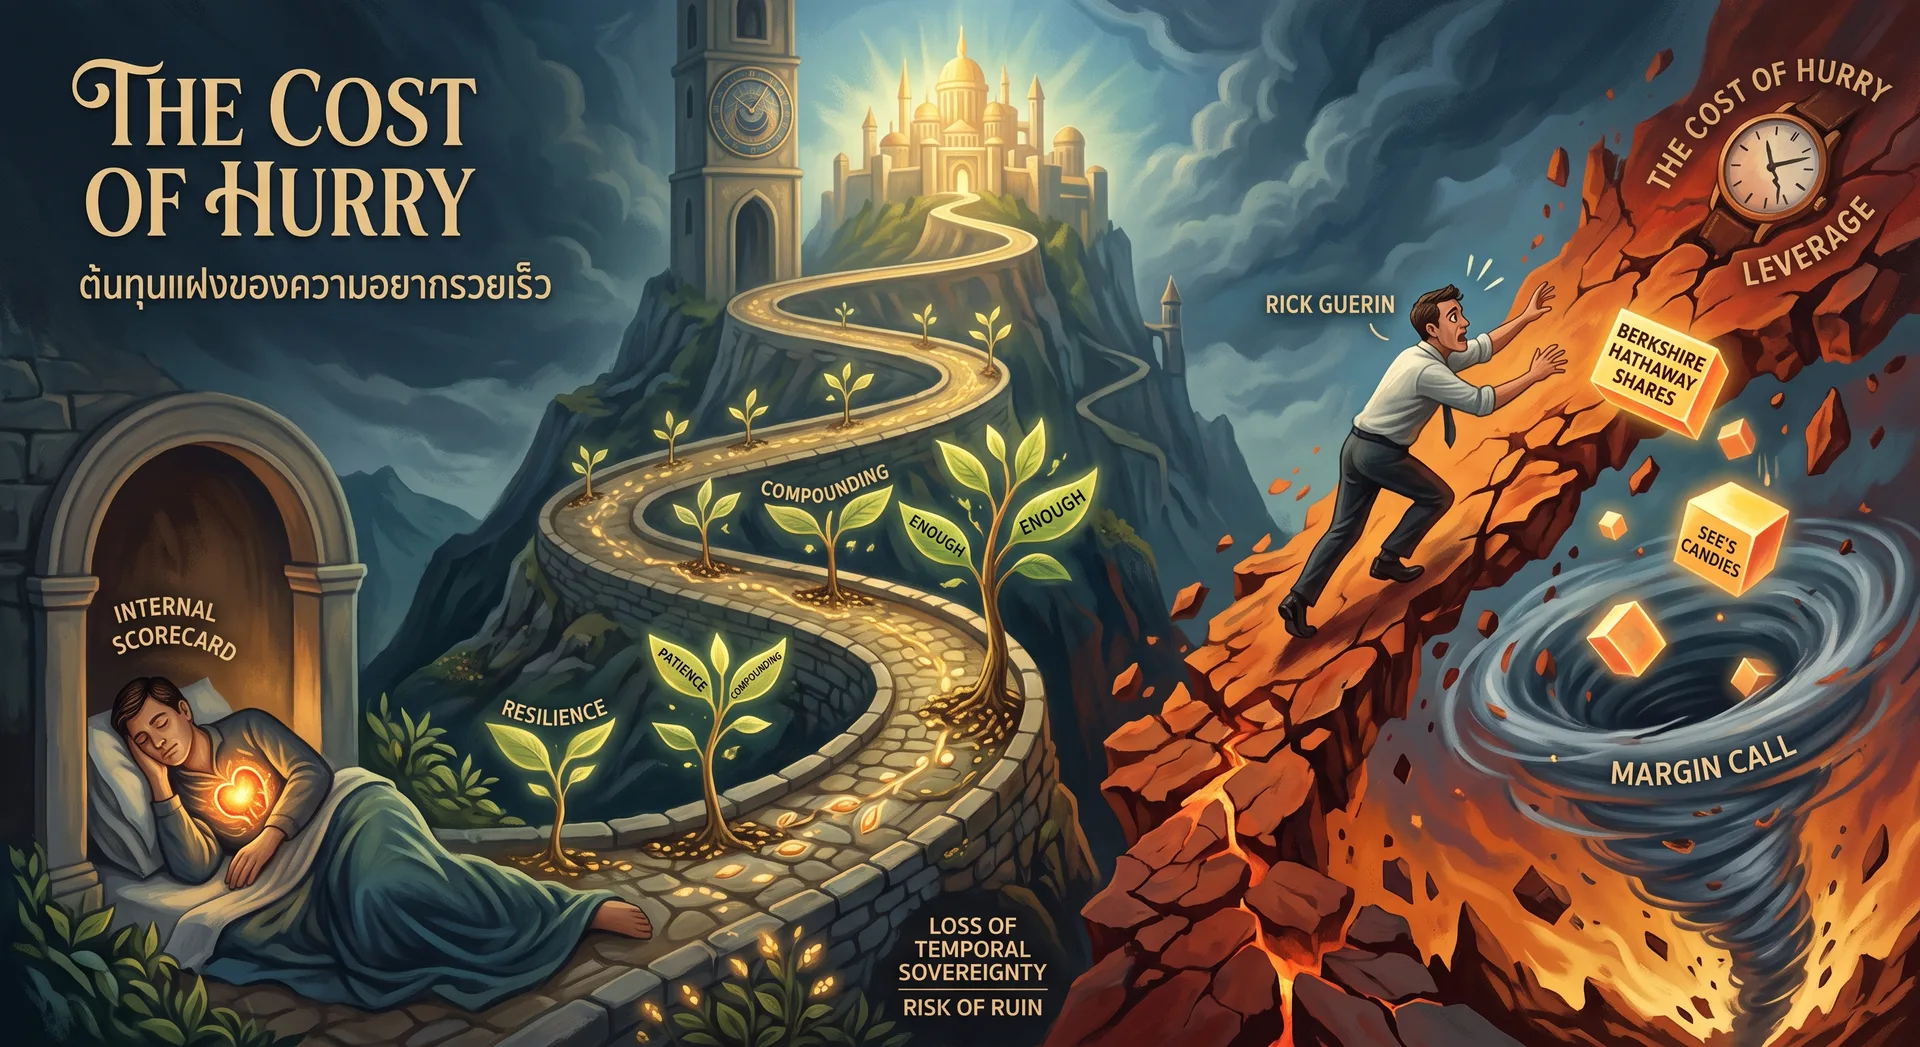
ความเร่งรีบของ Guerin ปรากฏตัวในรูปแบบของอาวุธที่อันตรายที่สุดในโลกการเงิน นั่นคือ หนี้กู้ยืมเพื่อซื้อหุ้น (Margin Debt)
เมื่อคุณมั่นใจว่าคุณถือครองสินทรัพย์ที่ยอดเยี่ยม และเชื่อมั่นว่าราคาของมันจะสะท้อนมูลค่าที่แท้จริงในท้ายที่สุด การกู้ยืมเงินมาซื้อเพิ่มดูเหมือนจะเป็นสมการเชิงคณิตศาสตร์ที่สมเหตุสมผลที่สุดเพื่อขยายผลตอบแทน แต่นั่นคือการมองโลกผ่านสมมติฐานที่ปราศจากความผันผวนรุนแรง
การทดสอบครั้งใหญ่มาถึงในช่วงปี 1973–1974 เมื่อตลาดหุ้นสหรัฐฯ เผชิญกับตลาดหมีที่โหดร้ายที่สุดครั้งหนึ่งในประวัติศาสตร์ ดัชนีดิ่งลงเกือบ 70%
ในยามปกติ สำหรับนักลงทุนที่ใช้เงินเย็น ความตกต่ำของตลาด 70% เป็นเพียงภาพลวงตาทางบัญชีชั่วคราว หากกิจการที่ถือครองยังมีศักยภาพในการทำกำไร เวลาจะเยียวยาทุกสิ่ง ทว่าเมื่อมี Margin Debt เข้ามาอยู่ในสมการ ธรรมชาติของเวลาจะเปลี่ยนขั้วทันที
หนี้สินทำลายข้อได้เปรียบเดียวที่ยิ่งใหญ่ที่สุดของนักลงทุนคุณค่า นั่นคือ "สิทธิ์ในการรอคอยโดยไม่มีกำหนดเวลา"
เมื่อมูลค่าพอร์ตลดลงจนต่ำกว่าเกณฑ์ Guerin เผชิญกับ Margin Call (คำสั่งเรียกวางหลักประกันเพิ่ม ซึ่งหากไม่มีเงินสดมาเติมทันที โบรกเกอร์จะเข้าบังคับเทขายสินทรัพย์ทอดตลาดทันที) อำนาจในการกำหนดชะตากรรมถูกกระชากจากมือของเขาไปอยู่ในมือของสถาบันการเงินผู้ปล่อยกู้ เขาไม่มีความหรูหราที่จะนั่งรอให้ตลาดฟื้นตัวอีกต่อไป
ผลลัพธ์คือ Guerin ถูกบีบบังคับให้ต้องขายหุ้น Berkshire Hathaway ทั้งหมดที่เขาถือครอง คืนให้กับ Buffett ในราคาต่ำกว่า 40 ดอลลาร์ต่อหุ้น เพื่อหาเงินสดไปชำระหนี้และรักษาชีวิตรอดทางการเงิน
นี่ไม่ใช่เพียงการขาดทุนทางตัวเลข แต่มันคือการถ่ายโอนสินทรัพย์ชั้นยอดจาก "ผู้ที่มีเวลานับถอยหลัง" ไปสู่ "ผู้ที่มีเวลาไม่จำกัด"
หุ้น Berkshire Hathaway ก้อนเดียวกันนั้น ที่ถูกขายออกไปด้วยความจำเป็นในราคาไม่ถึง 40 ดอลลาร์ ได้เติบโตกลายเป็นสินทรัพย์ที่มีมูลค่านับแสนดอลลาร์ต่อหุ้นในทศวรรษถัดมา
4. รากเหง้าของความเร่งรีบ: สองคมมีดของกับดักการเปรียบเทียบ (The Dual Traps of Comparison)
แม้ประวัติศาสตร์จะไม่ได้บันทึกไว้อย่างแน่ชัดว่าอะไรคือแรงจูงใจเบื้องลึกที่ทำให้ Rick Guerin ตัดสินใจใช้เงินกู้ยืมในวันนั้น แต่หากเราถอยออกมามองบทเรียนนี้ในระดับมนุษยชาติ เรื่องราวของเขากลับเปิดประตูไปสู่คำถามที่สะท้อนถึงพวกเราทุกคน:
เหตุใดมนุษย์—โดยเฉพาะคนที่มีสติปัญญา มีการศึกษา และมีฐานะมั่นคงอยู่แล้ว—จึงมักพาตัวเองไปยืนอยู่บนขอบเหวแห่งความเสี่ยงถึงชีวิต เพียงเพื่อแลกกับโอกาสที่จะ 'รวยเร็วขึ้น' อีกไม่กี่ปี?
คำตอบไม่ได้ซ่อนอยู่ในสูตรคณิตศาสตร์ทางการเงิน แต่อยู่ในธรรมชาติของจิตวิทยาที่ Charlie Munger เคยเตือนไว้:
“โลกไม่ได้ขับเคลื่อนด้วยความโลภ แต่มันขับเคลื่อนด้วยความริษยา”
เมื่อพิจารณาอย่างลึกซึ้ง แรงขับเคลื่อนที่ผลักให้คนเรายอมเอาชีวิตทางการเงินไปเสี่ยง มักทำงานผ่าน คมมีดสองด้านของการเปรียบเทียบ ที่คอยบั่นทอนความอดทนของเราอยู่ตลอดเวลา:
คมมีดที่หนึ่ง: ความริษยาที่โจ่งแจ้งและการแข่งขันเชิงสถานะ (Overt Envy & Relative Status)
นี่คือกับดักคลาสสิกที่มนุษย์ทุกคนคุ้นเคยดี มันคือความรู้สึกกระสับกระส่ายเมื่อเห็นคนรอบตัว—ไม่ว่าจะเป็นเพื่อนร่วมรุ่น เพื่อนร่วมงาน หรือคนในวงการเดียวกัน—กำลังสะสมความมั่งคั่งอย่างรวดเร็ว โดยเฉพาะอย่างยิ่งเมื่อเรารู้สึกว่าคนเหล่านั้นไม่ได้มีความรู้ ความทุ่มเท หรือความเฉียบคมไปมากกว่าเราเลย
มนุษย์ไม่ได้วัดความสุขจากความมั่งคั่งสัมบูรณ์ (Absolute Wealth) แต่วัดจากสถานะเชิงสัมพัทธ์ (Relative Status) เสมอ การเห็นคนอื่นร่ำรวยกว่า หรือหาเงินได้ง่ายดายกว่า มักจุดชนวนความเจ็บปวดลึกๆ ทางอัตตาอย่างรุนแรง เสียงกระซิบในหัวจะเริ่มตั้งคำถามทิ่มแทงตัวเองทันทีว่า "แล้วตอนนี้เรากำลังทำอะไรอยู่? ทำไมเราถึงไม่เก่งเท่าเขา?" ความสงบมั่นคงในใจถูกแทนที่ด้วยความกังขาในคุณค่าและความสามารถของตนเอง
ความโลภยังมีจุดอิ่มตัวเมื่อความต้องการพื้นฐานได้รับการตอบสนอง แต่ความริษยาไม่มีเพดานสิ้นสุด เพราะมันผูกติดอยู่กับความเร็วของผู้อื่น ท้ายที่สุดแล้ว มันไม่ใช่เรื่องของสายตาคนภายนอก แต่คือการที่เราเลือกหยิบเอาสิ่งที่คนอื่นครอบครองมาเป็นไม้บรรทัดวัดคุณค่าในตัวเราเอง และเมื่อใดที่ใจเราผูกคุณค่าไว้กับไม้บรรทัดนั้น ความอดทนที่จะรอคอยการเติบโตตามธรรมชาติย่อมถูกเผาทำลายลงทันที ทำให้คุณเอาตนเองไปอยู่ในจุดเสี่ยงเพื่อที่จะตามให้ทันมาตรฐานนั้น
คมมีดที่สอง: การเปรียบเทียบโดยไม่รู้ตัวและกับดักแห่งเจตนาดี (Unconscious Comparison & The Noble Trap)
ทว่ายังมีกับดักอีกรูปแบบหนึ่งที่อันตรายและแยบยลยิ่งกว่า เพราะมันไม่ได้แสดงตัวในคราบของความละโมบหรือการอยากเอาชนะ แต่ทำงานอย่างเงียบเชียบผ่าน "การหยิบยืมมาตรฐานชีวิตของคนอื่นมาเป็นของตนเองโดยไม่รู้ตัว"
กับดักนี้มักเกิดขึ้นกับคนที่มีความรับผิดชอบสูงและมีเจตนาอันบริสุทธิ์ เราเห็นมาตรฐานชีวิตของแวดวงสังคมรอบข้าง เช่น การส่งลูกเข้าเรียนในโรงเรียนเอกชนชั้นนำที่มีค่าเทอมสูงลิ่ว การครอบครองบ้านในโครงการระดับหรู หรือการมีไลฟ์สไตล์ตามมาตรฐานที่สังคมนิยามว่า "ประสบความสำเร็จ"
สิ่งเหล่านี้ไม่ใช่เรื่องผิดบาป ตรงกันข้าม มันมักถูกขับเคลื่อนด้วยความรัก ความหวังดี และความปรารถนาลึกซึ้งที่จะมอบสิ่งที่ดีที่สุดให้แก่ครอบครัว แต่ผลลัพธ์ที่ตามมาโดยไม่รู้ตัว คือการที่ "เส้นมาตรฐานของคำว่าเพียงพอ" ถูกเลื่อนให้ห่างออกไปเรื่อยๆ
ต้นทุนคงที่ (Fixed Costs) และภาระทางการเงินเริ่มก่อตัวเป็นกำแพงสูงชัน เมื่อวิถีชีวิตถูกผูกไว้กับมาตรฐานที่ต้องใช้กระแสเงินสดมหาศาลในการค้ำจุน จิตใต้สำนึกจะเริ่มส่งสัญญาณเตือนภัยและสร้าง "ความเร่งรีบ" ขึ้นมาโดยอัตโนมัติ เราเริ่มรู้สึกว่าอัตราการเติบโตตามปกติของเงินออมไม่เพียงพอต่อค่าใช้จ่ายในอนาคตอีกต่อไป
ความน่ากลัวที่สุดของกับดักนี้คือ ระบบภูมิคุ้มกันทางปัญญาของเราจะปิดตัวลงอย่างสมบูรณ์ เพราะเราเชื่ออย่างบริสุทธิ์ใจว่า "เรากำลังทำทุกอย่างเพื่อครอบครัว" ความปรารถนาดีนี้จะสร้างความชอบธรรมให้เรากล้ากระโดดเข้าหาความเสี่ยง กล้ากู้ยืมเงิน หรือกล้าไล่ล่าผลตอบแทนที่ไม่สมเหตุสมผล โดยที่เราไม่เฉลียวใจเลยว่า ตัวเองกำลังเดินเข้าใกล้ขอบหน้าผาไปทุกที
ปลายทางของภาพลวงตา
ไม่ว่าจะถูกขับเคลื่อนด้วยความริษยาที่อยากเอาชนะ หรือการเปรียบเทียบเงียบๆ ที่ปลอมตัวมาในคราบของความหวังดี ทั้งสองเส้นทางล้วนนำพาไปสู่จุดจบเดียวกัน นั่นคือ การเร่งจังหวะชีวิตจนเกินขอบเขตของความปลอดภัย
และนั่นคือโศกนาฏกรรมที่ Warren Buffett เคยเตือนสติไว้อย่างทรงพลัง: มนุษย์มักนำสิ่งจำเป็นที่มีอยู่จริง (ความอยู่รอด อิสรภาพ และความมั่นคงของชีวิต) ไปวางเดิมพันอย่างบ้าคลั่ง เพียงเพื่อแลกกับสิ่งที่ไม่จำเป็น และอาจไม่ได้เป็นมาตรฐานความสุขของตนเองตั้งแต่แรก
5. ภูมิคุ้มกันความเร่งรีบ
หากความอยากรวยเร็วมีรากเหง้ามาจากการเปรียบเทียบและอัตตา ทางออกของสมการนี้จึงไม่ใช่การพยายามหาเทคนิคการลงทุนที่ให้ผลตอบแทนสูงขึ้นไปอีก แต่คือการรื้อสร้าง "สถาปัตยกรรมทางความคิด" ขึ้นมาใหม่ เพื่อป้องกันไม่ให้เราพาตัวเองไปยืนอยู่ในจุดเสี่ยงถึงชีวิตโดยไม่จำเป็น:
1. ปักหมุดคำว่า "เพียงพอ" ด้วยไม้บรรทัดภายใน (Defining 'Enough' via Internal Scorecard)
ครั้งหนึ่งในงานเลี้ยงคฤหาสน์หรูหราของมหาเศรษฐีผู้จัดการกองทุนเฮดจ์ฟันด์ นักเขียนชื่อดัง Kurt Vonnegut ได้กล่าวเย้าเพื่อนนักเขียนอย่าง Joseph Heller ว่า เจ้าของบ้านคนนี้ทำเงินในวันเดียวได้มากกว่าที่หนังสือนิยาย Catch-22 ของ Heller ทำรายได้ตลอดชีวิตเสียอีก
Heller ตอบกลับด้วยความสงบที่ทรงพลังว่า:
“แต่ผมมีสิ่งหนึ่งที่เขาร้อยล้านคนไม่มีวันมี นั่นคือผมรู้ว่าอะไรคือคำว่า ‘เพียงพอ’ (Enough)”
ในโลกที่กระตุ้นให้เราวิ่งแข่งอยู่ตลอดเวลา ทักษะทางการเงินที่สำคัญที่สุดและยากที่สุด ไม่ใช่ทักษะการทำเงิน แต่คือทักษะการ "หยุดย้ายเสาประตู" (Stop Moving the Goalposts)
การกำหนดเส้นขอบเขตของคำว่าเพียงพออย่างชัดเจนด้วยตนเอง คือเกราะป้องกันเดียวที่ทำให้เราหลุดพ้นจากแรงโน้มถ่วงของการเปรียบเทียบ เมื่อคุณมีไม้บรรทัดภายใน (Internal Scorecard) ที่มั่นคง คุณจะไม่รู้สึกว่าต้องเร่งสปีดชีวิตเพื่อไล่ตามวิถีชีวิตของใคร และจะไม่ยอมนำความมั่นคงของครอบครัวไปแลกกับภาพลักษณ์ความสำเร็จชั่วคราว
2. เลือก "ความอยู่รอด" เหนือ "ผลตอบแทนสูงสุด" (Resilience over Optimization)
ข้อผิดพลาดร้ายแรงของคนฉลาดคือการพยายามสร้างพอร์ตและวิถีชีวิตที่ สมบูรณ์แบบที่สุด (Optimized) โดยตั้งสมมติฐานว่าทุกอย่างจะเป็นไปตามแผน พวกเขาใช้เงินกู้ยืมและลดเงินสดสำรองลงเพื่อเค้นผลตอบแทนทุกหยด แต่ในโลกความเป็นจริง ความผันผวนและวิกฤตเป็นสิ่งที่หลีกเลี่ยงไม่ได้
ระบบที่ยั่งยืนเหนือกาลเวลาไม่ได้ถูกออกแบบมาเพื่อทำความเร็วสูงสุดในปีที่ดี แต่ถูกออกแบบมาเพื่อให้ ทนทานที่สุดในปีที่เลวร้ายที่สุด (Resilient)
ในมิติของการลงทุน ทางแก้เชิงโครงสร้างคือการปฏิเสธการใช้ Leverage (การใช้เงินกู้ยืมหรือเครื่องมือทวีคูณเพื่อเร่งผลตอบแทน) อย่างเด็ดขาด และรักษาส่วนเผื่อเพื่อความปลอดภัย (Margin of Safety) ไว้อย่างเคร่งครัด การยอมถือเงินสดหรือยอมรับผลตอบแทนที่อาจดูไม่หวือหวา ไม่ใช่ความขลาดกลัว แต่คือ "การซื้อสิทธิ์ในการรอคอยโดยไม่มีกำหนดเวลา" ซึ่งเป็นอาวุธชนิดเดียวที่รับประกันว่า คุณจะไม่มีวันถูกบังคับขายสินทรัพย์ในวันที่ตลาดพังทลายเหมือนที่ Rick Guerin เผชิญ
สำหรับผู้ที่ไม่ได้โลดแล่นอยู่ในตลาดหุ้น สัจธรรมข้อนี้ทำงานบนตรรกะเดียวกันในชีวิตประจำวันอย่างไม่ผิดเพี้ยน:
Leverage ในชีวิตจริง คือ "การเอาความมั่นคงและรากฐานชีวิตไปวางเดิมพันกับความเสี่ยงเกินตัวเพื่อหวังจะรวยเร็ว"
เมื่อมนุษย์ถูกบีบคั้นด้วยแรงกดดันจากภาระคงที่ หรือความกระวนกระวายที่เห็นคนอื่นวิ่งแซงหน้า พฤติกรรมการใช้ Leverage มักปรากฏตัวในรูปของการกระโจนเข้าหาทางลัด: การนำเงินเก็บทั้งชีวิตไปทุ่มเดิมพันกับสินทรัพย์เก็งกำไรที่มีความผันผวนรุนแรง การกู้หนี้ยืมสินมาเปิดธุรกิจที่ตนเองไม่มีความเชี่ยวชาญเพียงเพราะเห็นคนอื่นทำเงินได้ไว หรือการยอมละทิ้งงานที่มั่นคงไปเสี่ยงโชคกับโอกาสฉาบฉวย ทั้งหมดนี้คือการพยายาม "ก้าวกระโดดข้ามเวลา" โดยยอมนำสิ่งที่มีค่าที่สุดไปแขวนไว้บนเส้นด้าย
เมื่อเกิดมรสุมหรือสิ่งต่างๆ ไม่เป็นไปตามแผน ผลลัพธ์ที่ตามมาคือ "สภาวะจนมุมที่กระชากอำนาจการตัดสินใจไปจากมือคุณ" ทันที คุณจะไม่เพียงสูญเสียเงินต้น แต่จะสูญเสียทั้งอำนาจต่อรอง อิสรภาพ และความสงบสุข ถูกบีบให้ต้องยอมจำนนทำงานที่ไม่ต้องการ หรือต้องขายศักดิ์ศรีและอนาคตในราคาต่ำเตี้ยเพียงเพื่อประคองชีวิตให้อยู่รอด
ในทางตรงกันข้าม เบาะรองรับความเสี่ยงในชีวิตจริง (Margin of Safety) คือการปฏิเสธที่จะเล่นเกมที่มี "ความน่าจะเป็นของความพินาศ (Risk of Ruin)" แม้เพียงเล็กน้อย — คือการตระหนักว่าไม่ว่าโอกาสผลตอบแทนจะยั่วยวนเพียงใด คุณจะไม่ยอมนำความอยู่รอดของครอบครัวไปวางเดิมพัน การยอมให้ชีวิตเติบโตช้าลงตามจังหวะธรรมชาติ การรักษาเงินสดสำรอง และการมีสติไม่วิ่งตามทางลัด อาจทำให้คุณดูไม่หวือหวา แต่มันมอบสิ่งที่มีมูลค่าประเมินค่าไม่ได้ นั่นคือ "อำนาจในการปฏิเสธสิ่งที่ไม่ต้องการ (The Power to Say No)" และหลักประกันว่า ไม่ว่าโลกภายนอกจะผันผวนเพียงใด คุณจะไม่มีวันถูกคัดออกจากกระดาน
3. ใช้ "คุณภาพการนอน" เป็นเครื่องมือวัดความเสี่ยงเกินตัว (The Sleep Test as the Ultimate Barometer)
ความปรารถนาที่จะมีความมั่งคั่งไม่ใช่เรื่องผิดบาป มนุษย์ทุกคนย่อมต้องการชีวิตที่ดีขึ้นและอยากสร้างความมั่นคงให้แก่คนที่ตนรัก แต่สิ่งที่อันตรายถึงชีวิตและเป็นความผิดพลาดมหันต์ ไม่ใช่ "ความอยากรวย" หากคือ "การพาตัวเองไปยืนอยู่ในจุดที่เสี่ยงเกินขีดความสามารถที่จะรับไหว"
แล้วเราจะรู้ได้อย่างไรว่า ตัวเราได้ก้าวข้ามเส้นแบ่งจากความทะเยอทะยานที่สมเหตุสมผล ไปสู่ความเสี่ยงระดับหายนะแล้วหรือยัง?
เครื่องมือวัดที่เที่ยงตรงและซื่อสัตย์ที่สุด ไม่ใช่สูตรคำนวณทางการเงินที่ซับซ้อน แต่คือ "การนอนหลับอย่างสนิทใจในยามค่ำคืน" (The Sleep-at-Night Test)
หากคุณต้องสะดุ้งตื่นกลางดึกด้วยความหวาดผวา คอยจ้องดูกราฟราคาตลอดเวลาด้วยความกระวนกระวายใจว่าพอร์ตจะแตกจนเหลือศูนย์หรือไม่ หรือกลัวว่าจะถูกโบรกเกอร์โทรเรียกหลักประกันเพิ่ม (Margin Call) นั่นคือสัญญาณเตือนระดับวิกฤตว่าคุณกำลังเล่นเกมที่อันตรายเกินตัว
สำหรับคนทั่วไปที่ไม่ได้ลงทุนในตลาดหุ้น เครื่องมือวัดนี้ทำงานผ่านสถานการณ์จริงในชีวิตประจำวันอย่างชัดเจน:
- การนำเงินเก็บสะสมทั้งชีวิตไปทุ่มเก็งกำไรในสินทรัพย์ที่มีความผันผวนสูงลิ่วอย่างเหรียญคริปโตหรือหุ้นซิ่ง เพียงเพราะกลัวว่าจะรวยไม่ทันคนอื่น
- การกู้หนี้ยืมสินเพื่อกระโดดไปเปิดธุรกิจที่ตนเองไม่ได้มีความรู้ความเชี่ยวชาญ เพียงเพราะเห็นกระแสว่าทำเงินได้เร็ว
- หรือการนำเงินสำรองฉุกเฉินและค่าเทอมของลูก ไปเสี่ยงกับโอกาสลงทุนที่สัญญาผลตอบแทนสูงเกินจริง
เกณฑ์วัดมีเพียงคำถามเดียวก่อนที่คุณจะตัดสินใจ: "หากการเดิมพันครั้งนี้ล้มเหลวไม่เป็นท่า คุณจะต้องถูกบีบให้เทขายบ้าน ขายรถ เอาสินทรัพย์จำเป็นมาค้ำจุน หรือกระชากครอบครัวเข้าสู่ความเดือดร้อนหรือไม่?"
หากคำตอบคือใช่ แปลว่าคุณไม่ได้กำลังสร้างอนาคต แต่กำลังนำเอาความอยู่รอดของชีวิตไปวางเดิมพัน และเมื่อใดที่คุณเริ่มสูญเสียความสามารถในการนอนหลับอย่างสนิทใจ นั่นคือสัญญาณเตือนที่ดังที่สุดจากจิตใต้สำนึกว่า ต้นทุนของความเร่งรีบได้เริ่มทวงหนี้จากชีวิตคุณแล้ว
6. บทสรุป: ความสัมพันธ์ระหว่างตัวตนกับเวลา
ต้นทุนที่แท้จริงของความอยากรวยเร็ว (The Cost of Hurry) จึงไม่เคยเป็นแค่เรื่องของดอกเบี้ยเงินกู้ หรือความเครียดทางจิตวิทยา แต่มันคือ การยอมสละอำนาจในการควบคุมชะตากรรมของตนเอง
เมื่อคุณพยายามบีบอัดการเติบโต 30 ปีให้เหลือ 3 ปี คุณกำลังเปลี่ยนตลาดการเงินจากพื้นที่แห่งการสะสมความมั่งคั่ง ให้กลายเป็นสังเวียนรัสเซียนรูเล็ต คุณยอมแลกอิสรภาพ สิทธิ์ในการควบคุมเวลา และการมีชีวิตรอดระยะยาว เพื่อแลกกับความรู้สึกพึงพอใจชั่วครู่ของความเร็ว
ความมั่งคั่งระดับตำนานของ Warren Buffett กว่า 90% เกิดขึ้นหลังจากที่เขาอายุผ่านพ้น 65 ปีไปแล้ว สิ่งนี้ไม่ได้เกิดขึ้นเพราะเขามีสติปัญญาเหนือมนุษย์ในวัยชรา แต่เกิดขึ้นเพราะเขาสร้างระบบชีวิตและการลงทุนที่ยอมให้เวลารับใช้เขา โดยไม่เคยนำความเร็วของคนอื่นมาเป็นมาตรฐานรบกวนจังหวะก้าวของตนเอง
เป้าหมายสูงสุดของการบริหารทุนและชีวิต จึงไม่ใช่การเค้นหาผลตอบแทนสูงสุดในปีหน้า แต่คือการสร้างเกราะป้องกันเพื่อรับประกันว่า ไม่ว่ามรสุมทางเศรษฐกิจหรือกระแสการเปรียบเทียบจะพัดถล่มรุนแรงเพียงใด คุณจะยังมีตัวตนอยู่บนกระดานเสมอเมื่อเวลาผ่านไปหลายทศวรรษ