ในศาสตร์การเงินของตลาดทุน การซื้อหุ้นคืน (Share Buybacks) ถูกยกย่องให้เป็นหนึ่งในเครื่องมือที่สง่างามที่สุดของการจัดสรรเงินทุน (Capital Allocation) มันคือคำมั่นสัญญาเชิงสัญลักษณ์ที่ฝ่ายบริหารส่งถึงตลาดว่า กิจการมีกระแสเงินสดแข็งแกร่งเกินกว่าความต้องการลงทุน และราคาหุ้นในกระดานกำลังต่ำกว่ามูลค่าที่แท้จริงอย่างมีนัยสำคัญ
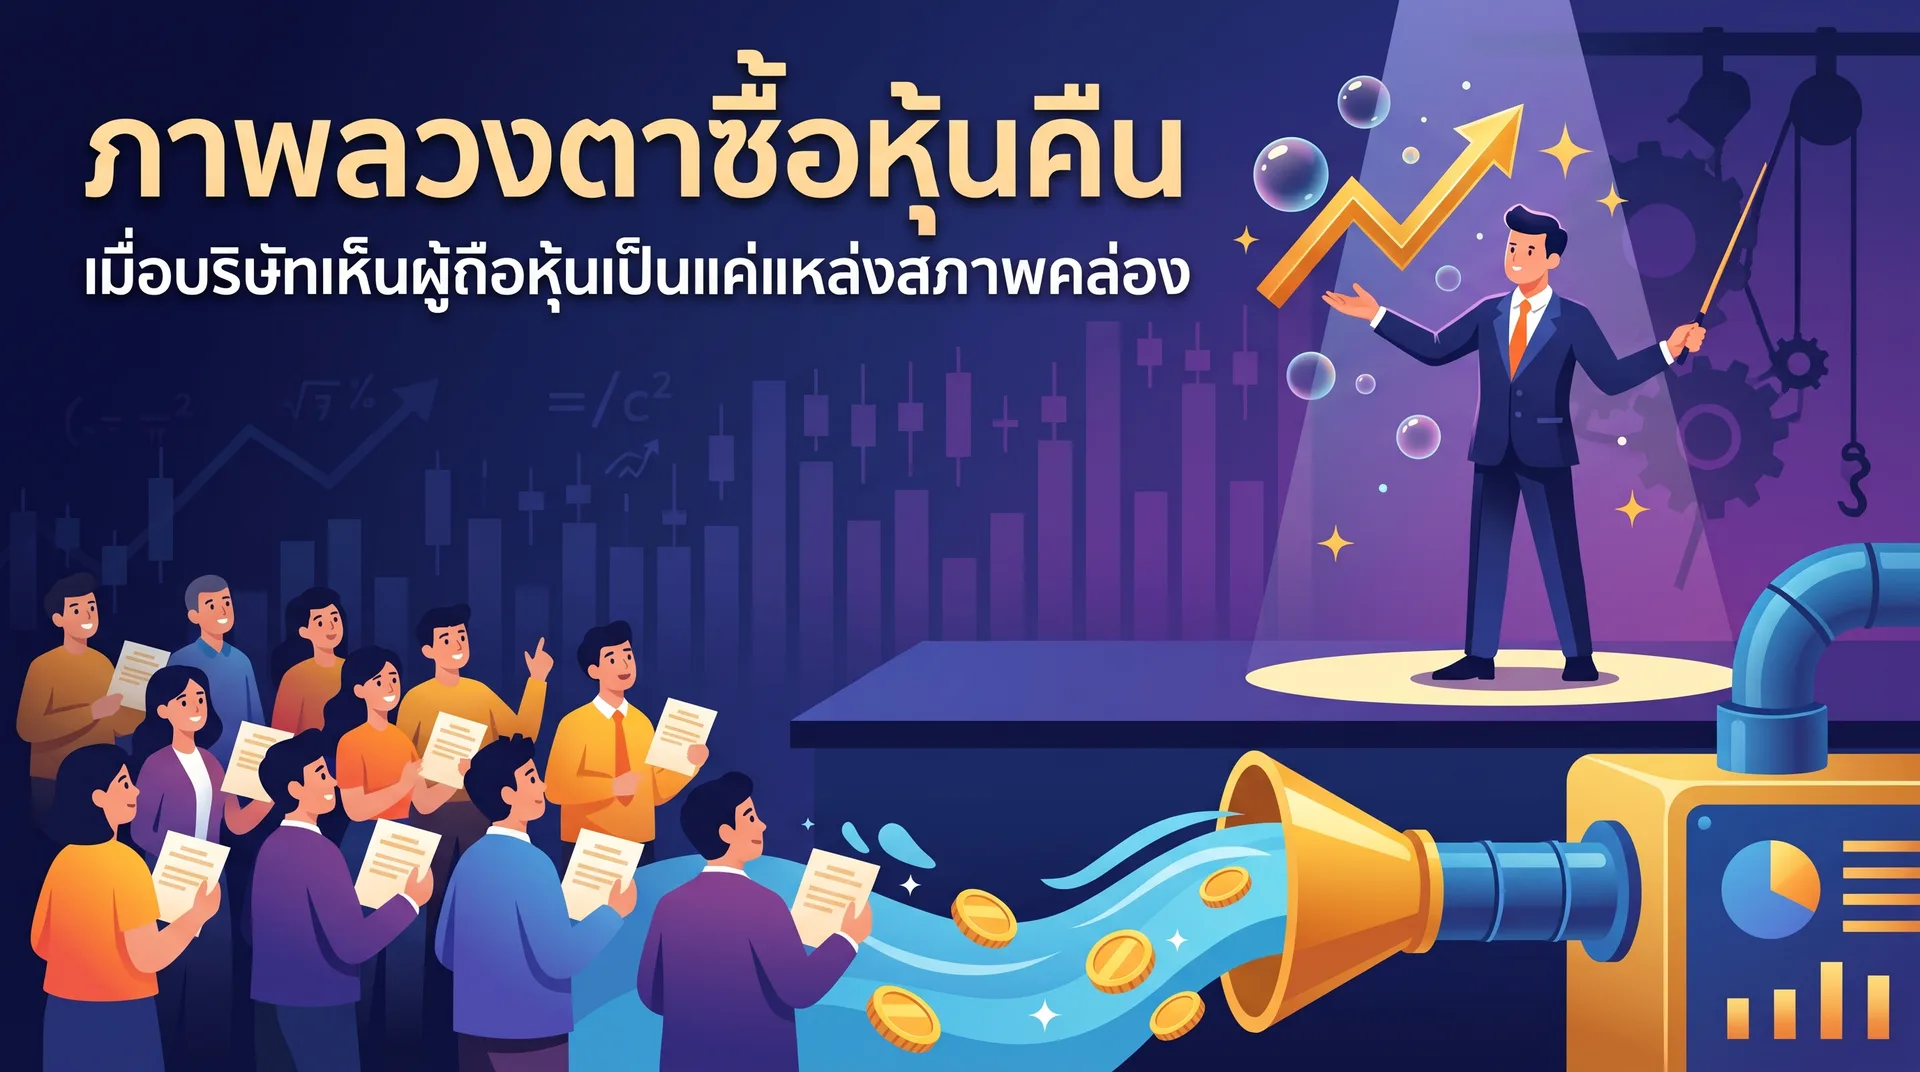
ทว่าในโลกแห่งความเป็นจริง โดยเฉพาะในระบบนิเวศการลงทุนที่โครงสร้างการคุ้มครองผู้ถือหุ้นรายย่อยยังมีความไม่สมมาตร เครื่องมือที่ควรจะสร้างความมั่งคั่งทบต้นนี้กลับถูกบิดเบือนอย่างแนบเนียน จากกลไกสร้างมูลค่าให้ผู้ถือหุ้น กลายเป็นเพียงเครื่องมือตกแต่งตัวเลขทางจิตวิทยา หรือเลวร้ายกว่านั้นคือกลายเป็นเครื่องจักรหมุนเวียนสภาพคล่องที่ผลักภาระความเสี่ยงและผลขาดทุนกลับมาให้ผู้ถือหุ้นเดิมเป็นผู้แบกรับ
เมื่อถอดเปลือกแถลงการณ์สวยหรูออก จะพบว่าเบื้องหลังโครงการซื้อหุ้นคืนจำนวนมาก ไม่ได้ขับเคลื่อนด้วยวิสัยทัศน์ทางธุรกิจ แต่ขับเคลื่อนด้วยตรรกะที่มองผู้ถือหุ้นเป็นเพียง "แหล่งสภาพคล่องฉุกเฉิน"
1. แก่นแท้ที่หายไป: ตรรกะคณิตศาสตร์ของการซื้อหุ้นคืน
เพื่อทำความเข้าใจการบิดเบือน จำเป็นต้องย้อนกลับไปที่หลักการพื้นฐานที่สุดของการซื้อหุ้นคืน
วอร์เรน บัฟเฟตต์ เคยอธิบายตรรกะของการซื้อหุ้นคืนไว้อย่างเรียบง่ายและเคร่งครัดว่า การกระทำนี้จะสร้างมูลค่าให้แก่ผู้ถือหุ้นได้ภายใต้เงื่อนไขเพียงสองข้อที่ต้องเกิดขึ้นพร้อมกัน:
- บริษัทมีเงินสดส่วนเกินที่ประเมินแล้วว่าไม่มีโอกาสลงทุนอื่นใดที่สร้างผลตอบแทนได้สูงกว่าต้นทุนเงินทุน (Cost of Capital)
- ราคาตลาดของหุ้นต่ำกว่ามูลค่าที่แท้จริง (Intrinsic Value) ของกิจการอย่างมีส่วนเผื่อความปลอดภัย (Margin of Safety)
เมื่อเข้าเงื่อนไขทั้งสอง การนำเงินสดของบริษัทไปซื้อหุ้นออกจากตลาดแล้วทำการ "ตัดลดทุนจดทะเบียนอย่างถาวร" จะส่งผลเชิงบวกต่อโครงสร้างทุนทันที กำไรสุทธิของบริษัทจะถูกหารด้วยจำนวนหุ้นที่น้อยลง กำไรต่อหุ้น (EPS) จะเพิ่มขึ้น สัดส่วนความเป็นเจ้าของของผู้ถือหุ้นเดิมจะทวีมูลค่าขึ้นโดยอัตโนมัติโดยที่พวกเขาไม่ต้องควักเงินลงทุนเพิ่มแม้แต่บาทเดียว
นี่คือพันธสัญญาของความเป็นหุ้นส่วน (Partnership Mindset) ฝ่ายบริหารทำหน้าที่เป็นตัวแทนที่ซื่อสัตย์ในการใช้เงินกองกลางเพื่อซื้อคืนส่วนแบ่งจากผู้ถือหุ้นที่ต้องการถอนตัวออกไป เพื่อประโยชน์สูงสุดของเจ้าของร่วมที่ยังคงอยู่
แต่หากการซื้อหุ้นคืนเกิดขึ้นโดยปราศจากเจตนาที่จะลดทุนอย่างถาวร หรือเกิดขึ้นบนการประเมินมูลค่าที่ผิดพลาด ตรรกะทางคณิตศาสตร์ทั้งหมดจะกลับทิศทันที
2. สี่ภาพสะท้อนของการบิดเบือนและทำลายความไว้วางใจ
ในประวัติศาสตร์ของตลาดทุน พฤติกรรมการนำเครื่องมือซื้อหุ้นคืนมาใช้ผิดวัตถุประสงค์ มักปรากฏซ้ำแล้วซ้ำเล่าผ่านสี่รูปแบบหลัก ซึ่งนักลงทุนจำเป็นต้องรู้เท่าทันกลไกเบื้องหลัง:
ภาพสะท้อนที่หนึ่ง: สัญญาณว่างเปล่า (Empty Signals)
รูปแบบแรกคือการประกาศโครงการซื้อหุ้นคืนขนาดใหญ่เพื่อสร้างกระแสข่าวเชิงบวก จุดประกายความหวังและสร้างแนวรับทางจิตวิทยา (Psychological Floor) ให้กับราคาหุ้น แต่เมื่อกรอบเวลาสิ้นสุดลง บริษัทกลับไม่ได้เข้าไปซื้อหุ้นคืนจริงแม้แต่หุ้นเดียว หรือซื้อในปริมาณน้อยจนไม่มีนัยสำคัญ
การส่งสัญญาณลักษณะนี้ช่วยชะลอแรงเทขายและรักษาเสถียรภาพราคาหุ้นไว้ได้ชั่วคราว โดยที่บริษัทไม่ต้องผูกมัดหรือจ่ายเงินสดสำรองออกมาแม้แต่บาทเดียว ฝ่ายบริหารได้ประโยชน์จากการซื้อเวลาหรือรักษาภาพลักษณ์ระยะสั้น ขณะที่ต้นทุนความเสี่ยงและค่าเสียโอกาสถูกผลักไปไว้ในมือของนักลงทุนที่หลงเชื่อข่าวสาร
กรณีศึกษาคลาสสิกที่สะท้อนปัญหานี้อย่างชัดเจน คือกรณีที่เกิดขึ้นในตลาดทุนเมื่อบริษัทพัฒนาอสังหาริมทรัพย์เพื่อการค้าขนาดใหญ่เคยประกาศโครงการซื้อหุ้นคืนวงเงินหลายพันล้านบาทเพื่อสร้างความเชื่อมั่นให้นักลงทุน ทว่าเมื่อสิ้นสุดกรอบเวลาตามที่แจ้งต่อตลาดหลักทรัพย์ ผลลัพธ์กลับปรากฏว่าบริษัทไม่ได้ดำเนินการซื้อหุ้นคืนกลับมาเลยแม้แต่หุ้นเดียว
ในมุมมองของทฤษฎีเกม นี่คือการใช้ "ออปชันฟรี (Free Option)" ของฝ่ายบริหาร เพราะกฎเกณฑ์เปิดช่องให้ประกาศได้โดยไม่มีข้อผูกมัดทางกฎหมายว่าจะต้องซื้อครบจำนวน เมื่อสภาวะตลาดเปลี่ยนหรือฝ่ายบริหารบรรลุเป้าหมายในการประคองจิตวิทยาแล้ว โครงการก็ถูกปล่อยให้หมดอายุไปอย่างเงียบเชียบ คำประกาศซื้อหุ้นคืนในลักษณะนี้จึงเป็นเพียงการยืมความน่าเชื่อถือของตลาดมาใช้เป็นเกราะกำบังโดยไม่มีต้นทุนจริง
ภาพสะท้อนที่สอง: การรีไซเคิลเงินทุนที่ทำลายมูลค่า (Destructive Capital Recycling)
รูปแบบที่สองสร้างความเสียหายเชิงโครงสร้างรุนแรงยิ่งกว่า นั่นคือการที่บริษัทใช้เงินสดสำรองเข้าไปกว้านซื้อหุ้นคืนตามแผน แต่เมื่อถือครองไว้จนใกล้ครบกำหนดเวลาตามกฎหมาย บริษัทกลับมีมตินำหุ้นเหล่านั้นออกมา "เร่ขายคืนสู่ตลาดรอง" ในระดับราคาที่ต่ำกว่าต้นทุนที่เคยซื้อมา
พฤติกรรม "ซื้อแพง ขายถูก" โดยฝ่ายบริหาร ก่อให้เกิดความเสียหายสามชั้น:
- การเจือจางมูลค่า (Dilution Effect): หุ้นที่เคยถูกดึงออกจากระบบถูกนำกลับเข้ามาหมุนเวียนในตลาดอีกครั้ง กำไรต่อหุ้น (EPS) และอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ถูกทำให้เจือจางลงทันที ลบล้างผลประโยชน์ทั้งหมดที่เคยสัญญาไว้
- แรงกดทับราคาหุ้น (Supply Overhang): การเปิดกรอบเวลาขายหุ้นคืนที่ยาวนานหลายปี ทำหน้าที่เป็นกำแพงขาย (Supply Wall) สกัดกั้นการฟื้นตัวของราคาหุ้น เพราะตลาดรับรู้ว่าทุกจังหวะที่ราคาพยายามปรับตัวขึ้น จะมีแรงเทขายจากบริษัทจ่อรอระบายหุ้นออกมาเสมอ
- บาดแผลที่ซ่อนอยู่ในกำไรสะสม: ในทางบัญชี ผลขาดทุนจากการขายหุ้นซื้อคืนต่ำกว่าต้นทุนจะไม่วิ่งผ่านงบกำไรขาดทุน แต่จะถูกนำไป หักลบออกจากส่วนของกำไรสะสม (Retained Earnings) ในส่วนของผู้ถือหุ้นโดยตรง เงินสดที่ละลายหายไปจากส่วนต่างราคาคือเงินทุนสะสมของบริษัทที่สูญสลายไปอย่างถาวรโดยไม่ได้ก่อให้เกิดสินทรัพย์ทางเศรษฐกิจใดๆ เลย
ภาพสะท้อนนี้ปรากฏชัดในกรณีที่บริษัทอุตสาหกรรมอาหารแปรรูปข้ามชาติขนาดใหญ่ เข้าซื้อหุ้นคืนในอดีตที่ระดับราคาสูงด้วยเม็ดเงินหลายพันล้านบาท แต่ต่อมาเมื่อเผชิญแรงกดดันด้านภาระหนี้และการลงทุนที่ล้มเหลวในต่างประเทศ คณะกรรมการบริษัทกลับมีมติอนุมัติให้นำหุ้นซื้อคืนเหล่านั้นออกมาจำหน่ายผ่านกระดานหลักทรัพย์ในระดับราคาที่ต่ำกว่าต้นทุนเดิมอย่างมีนัยสำคัญ พร้อมกำหนดกรอบเวลาขายยาวนานเกือบสองปี
นี่คือตัวอย่างเชิงประจักษ์ของการใช้เงินทุนอย่างย้อนศร การซื้อหุ้นคืนไม่ได้ดำเนินไปเพื่อตัดลดทุนอย่างถาวร แต่กลายสภาพเป็นเครื่องมือหมุนเวียนสภาพคล่องยามคับขัน ซึ่งผลลัพธ์สุดท้ายคือผู้ถือหุ้นเดิมต้องเป็นผู้แบกรับทั้งผลขาดทุนทางบัญชีในกำไรสะสม และเผชิญกับแรงขายกดทับราคาหุ้นยาวนานหลายปี
ภาพสะท้อนที่สาม: กลลวงชดเชยหุ้นผู้บริหาร (Dilution Camouflage)
รูปแบบที่สามพบได้บ่อยในบริษัทเทคโนโลยีและกิจการสมัยใหม่ในระดับสากล คือการใช้เงินสดของบริษัทเข้าซื้อหุ้นคืนในตลาด ไม่ใช่เพื่อลดจำนวนหุ้นให้ผู้ถือหุ้นเดิมได้รับสัดส่วนความเป็นเจ้าของเพิ่มขึ้น แต่เพื่อนำหุ้นเหล่านั้นไป ชดเชยการออกหุ้นใหม่ให้แก่ผู้บริหาร (Stock-Based Compensation Offset)
เมื่อบริษัทแจกหุ้นหรือออปชัน (Stock Options) ให้ผู้บริหารและพนักงานระดับสูงจำนวนมหาศาล จำนวนหุ้นในตลาดจะเพิ่มขึ้นจนทำให้ส่วนแบ่งกำไรของผู้ถือหุ้นเดิมถูกเจือจาง ฝ่ายบริหารจึงนำเงินสดกองกลางของกิจการไปกว้านซื้อหุ้นคืนจากตลาดรอง เพื่อนำมาหักล้างจำนวนหุ้นที่เพิ่งออกใหม่
ตัวอย่างที่เห็นได้ชัดเจนในตลาดวอลล์สตรีทช่วงทศวรรษที่ผ่านมา คือกลุ่มบริษัทเทคโนโลยีขนาดใหญ่และผู้ให้บริการซอฟต์แวร์หลายแห่งที่รายงานตัวเลขการซื้อหุ้นคืนหลายพันล้านดอลลาร์ในแต่ละปี ทว่าเมื่อนักลงทุนตรวจสอบจำนวนหุ้นถัวเฉลี่ยถ่วงน้ำหนัก (Diluted Shares Outstanding) ในงบการเงิน กลับพบว่าจำนวนหุ้นรวมแทบไม่ได้ลดลงเลย หรือบางปียังคงเพิ่มขึ้นด้วยซ้ำ
เงินสดหลายพันล้านดอลลาร์ที่ควรนำไปจ่ายเงินปันผลหรือลงทุนเพื่ออนาคต กลับถูกใช้เป็นเพียง "เบาะรองรับ" เพื่อไม่ให้หุ้นของผู้ถือหุ้นเดิมถูกเจือจางจากการจ่ายผลตอบแทนให้ฝ่ายบริหาร นี่คือการโอนย้ายความมั่งคั่งจากกระเป๋าของบริษัทไปสู่กระเป๋าของกลุ่มผู้บริหารอย่างแนบเนียนที่สุด
ภาพสะท้อนที่สี่: วิศวกรรมดันตัวเลขเพื่อปลดล็อกผลประโยชน์ (EPS Engineering)
รูปแบบที่สี่เกิดขึ้นเมื่อกิจการเริ่มเข้าสู่ภาวะเติบโตถดถอย กำไรสุทธิรวมไม่สามารถเติบโตได้ตามธรรมชาติ ฝ่ายบริหารจึงหันไปพึ่งพาวิศวกรรมทางการเงิน ด้วยการนำเงินสดสำรอง หรือแม้กระทั่งการก่อหนี้กู้ยืม (Leveraged Buyback) มาไล่ซื้อหุ้นคืนอย่างต่อเนื่อง
เป้าหมายที่แท้จริงไม่ใช่การบริหารเงินทุนอย่างมีประสิทธิภาพ แต่เป็นการลดตัวหารในสมการ เพื่อดันตัวเลขกำไรต่อหุ้น (EPS) ให้เติบโตตามเป้าหมายของคณะกรรมการ ซึ่งมักผูกติดอยู่กับโบนัสประจำปีหรือสิทธิประโยชน์ระยะสั้นของผู้บริหาร แม้ว่าในความเป็นจริง กิจการจะมีภาระหนี้สินเพิ่มขึ้น ขาดกระแสเงินสดเพื่อการวิจัยและพัฒนา และมีโครงสร้างการเงินที่เปราะบางลงในระยะยาว
กรณีศึกษาเชิงประวัติศาสตร์ที่เตือนใจนักลงทุนได้ดีที่สุด คือกรณีของ โบอิ้ง (Boeing) ในช่วงทศวรรษ 2010 ก่อนเกิดวิกฤตความปลอดภัยของเครื่องบิน 737 MAX ฝ่ายบริหารของโบอิ้งจัดสรรเงินสดจากการดำเนินงานและก่อหนี้รวมกันมากกว่า 40,000 ล้านดอลลาร์เพื่อนำมาซื้อหุ้นคืนในตลาด การกระทำดังกล่าวส่งผลให้ตัวเลข EPS พุ่งสูงขึ้น ผลักดันราคาหุ้นและผลตอบแทนของผู้บริหารระดับสูงขึ้นสู่จุดสูงสุดเป็นประวัติการณ์
ทว่าเงินทุนที่ถูกดูดซับไปกับการซื้อหุ้นคืนกลับเป็นเงินทุนที่ถูกตัดทอนออกไปจากการวิจัย การพัฒนาวิศวกรรมการบิน และการควบคุมคุณภาพความปลอดภัย เมื่อเกิดวิกฤตขึ้น โบอิ้งจึงตกอยู่ในภาวะงบดุลเปราะบาง มีหนี้สินล้นพ้นตัว และสูญเสียความสามารถในการแข่งขันไปอย่างมหาศาล นี่คือภาพสะท้อนของการใช้วิศวกรรมการเงินเพื่อผลประโยชน์ระยะสั้น ที่ทำลายรากฐานความอยู่รอดขององค์กรในระยะยาว
3. ผ่าโครงสร้าง Agency Problem: เมื่อผู้บริหารไม่ต้องรับผิดชอบต่อความผิดพลาด
คำถามสำคัญคือ ทำไมฝ่ายบริหารจึงกล้าดำเนินกลยุทธ์ทางการเงินที่บิดเบือนและทำลายมูลค่าเงินทุนเช่นนี้?
คำตอบซ่อนอยู่ในทฤษฎีตัวแทน (Agency Theory) และโครงสร้างแรงจูงใจ (Incentive Structure) ที่ไม่สมมาตร
ในโครงสร้างองค์กรที่ธรรมาภิบาลขาดความสมดุล ผู้บริหารมักมีระยะเวลาของการตัดสินใจ (Time Horizon) ที่สั้นกว่าผู้ถือหุ้นระยะยาว การประกาศโครงการหรือการใช้เงินทุนเพื่อซื้อหุ้นคืน มักถูกออกแบบมาเพื่อตอบสนองต่อเป้าหมายระยะสั้น เช่น การประคองราคาหุ้นเพื่อรักษาภาพลักษณ์ การรักษาระดับมาร์จิ้นของหลักประกัน หรือการทำตัวเลขให้เข้าเกณฑ์รับผลตอบแทน
แต่เมื่อเวลาผ่านไป หรือการจัดสรรเงินทุนในส่วนอื่นของกิจการล้มเหลวจนขาดสภาพคล่อง ฝ่ายบริหารก็พร้อมที่จะกลืนน้ำลายตัวเองด้วยการเปลี่ยนหุ้นซื้อคืนเหล่านั้นให้กลายเป็น "ตู้เอทีเอ็ม" ด้วยการเปิดหน้าต่างเทขายหุ้นคืนสู่ตลาด โดยอ้างความยืดหยุ่นในการบริหารเงินสด
สิ่งที่เกิดขึ้นคือ ความไม่สมมาตรของผลลัพธ์ (Asymmetry of Payoff):
- หากการซื้อหุ้นคืนประสบความสำเร็จและราคาหุ้นปรับตัวขึ้น ฝ่ายบริหารได้รับคำชื่นชมและเงินตอบแทน
- แต่เมื่อการซื้อหุ้นคืนกลายเป็นการทำลายมูลค่า ฝ่ายบริหารไม่ต้องควักเงินส่วนตัวมาชดใช้ผลขาดทุน ผู้ที่ต้องรับเคราะห์คือกำไรสะสมของบริษัท และผู้ถือหุ้นเดิมที่ต้องทนเห็นสัดส่วนความเป็นเจ้าของถูกเจือจาง พร้อมกับราคาหุ้นที่ซึมลงยาวนาน
นี่คือหลักฐานเชิงประจักษ์ว่า บริษัทไม่ได้มองผู้ถือหุ้นเป็น "หุ้นส่วนร่วมชะตากรรม" แต่มองเป็นเพียง "ผู้รับฝากความเสี่ยง" และ "แหล่งดูดซับสภาพคล่อง" ในยามที่ฝ่ายบริหารต้องการระบายปัญหา
4. ปรัชญาการคัดกรอง: Track Record ของการจัดสรรเงินทุน
สำหรับนักลงทุนที่ต้องการสร้างผลตอบแทนทบต้นในระยะยาว กรณีศึกษาเหล่านี้ให้บทเรียนสำคัญหนึ่งประการ: งบการเงินบอกสิ่งที่เป็นอยู่ในอดีต แต่พฤติกรรมการจัดสรรเงินทุนบอกสิ่งที่จะเกิดขึ้นในอนาคต
นักลงทุนสายคุณค่าจำนวนมากมักตกหลุมพรางของความถูกทางสถิติ (Statistical Cheapness) หุ้นที่มีค่า P/E ต่ำ หรือ P/BV ต่ำ มักดูน่าดึงดูด แต่หากบริษัทนั้นถูกควบคุมโดยฝ่ายบริหารที่มีประวัติการจัดสรรเงินทุนที่ผิดพลาดและไร้วินัย ตัวเลขที่ดูถูกเหล่านั้นมักไม่ใช่โอกาส แต่คือ กับดักมูลค่า (Value Trap)
การตัดสินใจจัดสรรเงินทุนไม่ได้เกิดขึ้นแบบแยกส่วน แต่คือภาพสะท้อนของกรอบวินัยทั้งระบบ บริษัทที่ส่งสัญญาณว่างเปล่า บริษัทที่ซื้อหุ้นคืนแพงแล้ววนกลับมาขายถูก หรือบริษัทที่ใช้วิศวกรรมการเงินเพื่อตกแต่งตัวเลข มักจะมีแบบแผนของความล้มเหลวในการจัดสรรเงินทุนด้านอื่นๆ ร่วมด้วยเสมอ ไม่ว่าจะเป็นการเข้าซื้อกิจการที่ไม่สร้างมูลค่า การขยายธุรกิจเกินตัว หรือการตัดขาดทุนซ้ำซากจากการลงทุนในอดีต
พฤติกรรมเหล่านี้คือ ตัวกรองเชิงลบ (Negative Filter) ที่มีประสิทธิภาพสูงสุดสำหรับนักลงทุน:
หากบริษัทใดแสดงให้เห็นแม้เพียงครั้งเดียวว่า พวกเขาพร้อมจะเปลี่ยนกฎเกณฑ์ ปฏิบัติต่อคำสัญญาเป็นเพียงเครื่องมือชั่วคราว และมองผู้ถือหุ้นเป็นเพียงเครื่องมือกดเงินสด บริษัทนั้นได้สูญเสียคุณสมบัติการเป็นสินทรัพย์เพื่อการลงทุนระยะยาวไปโดยสิ้นเชิง
ในสมรภูมิการลงทุน การสูญเสียเงินจากวัฏจักรเศรษฐกิจหรือความผันผวนของอุตสาหกรรมยังเป็นเรื่องที่พอเยียวยาได้ตามกาลเวลา แต่การสูญเสียเงินทุนให้แก่ฝ่ายบริหารที่ขาดวินัยทางการเงินและไม่เคารพความเป็นเจ้าของของผู้ถือหุ้น คือความเสียหายเชิงถาวรที่ไม่มีวันกู้คืนกลับมาได้