ส่วนที่ 1: ความย้อนแย้งในอาณาจักรเทคโนโลยี
ในสายตาของสาธารณชน อุตสาหกรรมเทคโนโลยีมักถูกผูกขาดภาพจำโดยผู้นำที่ใช้ชีวิตอยู่ใต้แสงสปอตไลต์ตลอดเวลา ภาพของซีอีโอที่ขึ้นเวทีเปิดตัวผลิตภัณฑ์เปลี่ยนโลก การสร้างกระแสผ่านสื่อสังคมออนไลน์รายวัน หรือการสวมแจ็กเก็ตหนังเพื่อนำเสนอชิปประมวลผลปัญญาประดิษฐ์รุ่นล่าสุด กลายเป็นมาตรฐานที่ผู้คนเชื่อว่าเป็นหนทางเดียวในการสร้างความมั่งคั่งระดับมหาศาล
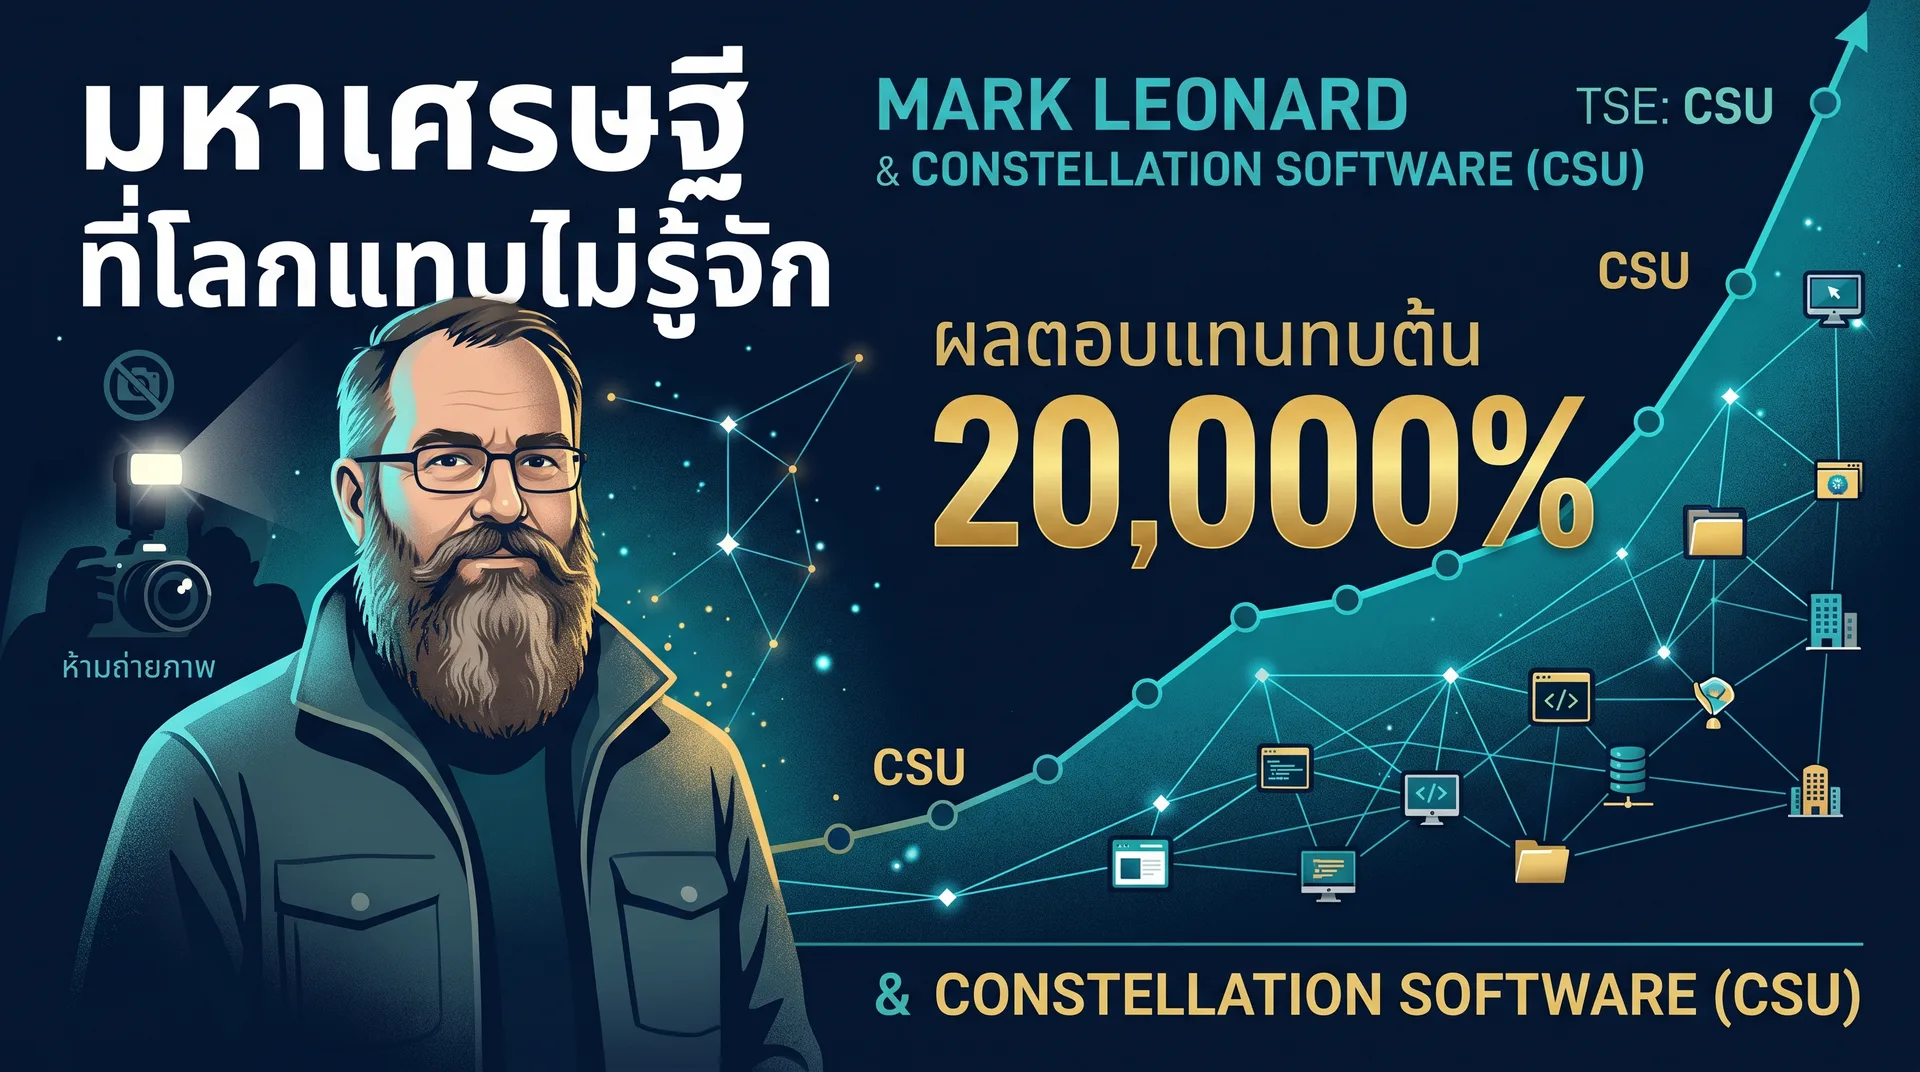
ทว่า ณ เมืองโทรอนโต ประเทศแคนาดา กลับมีมหาเศรษฐีร่างยักษ์ผู้ไว้เครายาวสีขาวนามว่า Mark Leonard ซึ่งดำเนินธุรกิจด้วยแนวคิดที่ตรงกันข้ามกับซิลิคอนแวลลีย์อย่างสิ้นเชิง
ตลอดระยะเวลากว่ายี่สิบปีที่ผ่านมา Mark Leonard ปฏิเสธการให้สัมภาษณ์สื่อมวลชนแทบทุกสำนัก เขาดำเนินการลบภาพถ่ายส่วนตัวออกจากฐานข้อมูลอินเทอร์เน็ตสาธารณะจนแทบไม่หลงเหลือร่องรอย ไม่เคยจัดงานแถลงผลประกอบการรายไตรมาสสำหรับนักวิเคราะห์วอลล์สตรีท และเมื่อมีความจำเป็นต้องเดินทางเพื่อติดต่อธุรกิจ เขายังคงเลือกนั่งเครื่องบินโดยสารชั้นประหยัดโดยออกค่าใช้จ่ายส่วนตัว
สิ่งที่น่าประหลาดใจยิ่งกว่าบุคลิกภาพอันลึกลับ คือผลการดำเนินงานของบริษัทที่เขาก่อตั้งขึ้นในปี 1995 ด้วยทุนตั้งต้นเพียง 25 ล้านดอลลาร์ นามว่า Constellation Software (CSU)
นับตั้งแต่จดทะเบียนเข้าสู่ตลาดหลักทรัพย์โทรอนโตในปี 2006 หุ้นของ Constellation Software สามารถสร้างผลตอบแทนรวมแก่นักลงทุนมากกว่า 20,000% คิดเป็นอัตราผลตอบแทนทบต้นเฉลี่ย (CAGR) ราว 30% ต่อปีต่อเนื่องยาวนานเกือบสองทศวรรษ ตัวเลขการทบต้นระดับนี้ไม่เพียงแต่เอาชนะดัชนี S&P 500 อย่างขาดลอย แต่ยังเหนือกว่ายักษ์ใหญ่อย่าง Apple, Alphabet, Amazon รวมถึง Berkshire Hathaway ภายใต้การบริหารของ Warren Buffett ในช่วงเวลาเดียวกัน
ความจริงที่ชวนสะดุดคิดที่สุดคือ Constellation Software ไม่เคยคิดค้นเทคโนโลยีพลิกโฉมโลก ไม่เคยสร้างแอปพลิเคชันที่มีผู้ใช้งานหลายร้อยล้านคน และไม่เคยพึ่งพากระแสเทคโนโลยีล้ำยุค
ความมั่งคั่งมหาศาลนี้ถูกสร้างขึ้นจากการออกกว้านซื้อสิ่งที่นักลงทุนสายเทคโนโลยีกระแสหลักมองข้าม นั่นคือ "Vertical Market Software (VMS)" หรือซอฟต์แวร์เฉพาะกลุ่มที่มีขนาดตลาดเล็กจิ๋ว ไร้เสน่ห์ และดูน่าเบื่อที่สุดในโลก
ส่วนที่ 2: สถาปัตยกรรมของซอฟต์แวร์เฉพาะกลุ่ม (Vertical Market Software)
เพื่อทำความเข้าใจความได้เปรียบเชิงโครงสร้างของ Constellation Software จำเป็นต้องแยกแยะความแตกต่างระหว่างสถาปัตยกรรมซอฟต์แวร์สองประเภทในระบบเศรษฐกิจดิจิทัล
1. ซอฟต์แวร์แนวนอน (Horizontal Software)
คือโปรแกรมที่ถูกสร้างขึ้นเพื่อตอบสนองการใช้งานทั่วไปของทุกองค์กร ไม่ว่าจะเป็นระบบจัดการความสัมพันธ์ลูกค้า (CRM), ระบบบัญชีมาตรฐาน หรือระบบการสื่อสารภายในสำนักงาน ซอฟต์แวร์กลุ่มนี้มีขนาดตลาดรวม (Total Addressable Market) มหาศาลระดับแสนล้านดอลลาร์ แต่แลกมาด้วยสงครามการแข่งขันที่ดุเดือด บริษัทผู้เล่นต้องทุ่มงบประมาณมหาศาลไปกับการตลาด การตัดราคา และการวิจัยพัฒนาอย่างไม่รู้จบ เพื่อป้องกันไม่ให้ถูกคู่แข่งอย่าง Microsoft, Salesforce หรือ SAP แย่งชิงส่วนแบ่งตลาด
2. ซอฟต์แวร์แนวตั้งเฉพาะกลุ่ม (Vertical Market Software: VMS)
คือระบบปฏิบัติการที่พัฒนาขึ้นเพื่อรองรับกระบวนการทำงานเฉพาะทางของอุตสาหกรรมใดอุตสาหกรรมหนึ่งโดยเฉพาะ ตัวอย่างพอร์ตโฟลิโอที่ Constellation Software ถือครอง ได้แก่:
- ซอฟต์แวร์บริหารจัดการแผนผังหลุมศพและประวัติผู้ล่วงลับสำหรับธุรกิจสุสาน
- ซอฟต์แวร์จัดตารางการเดินรถโดยสารประจำทางของเทศบาลเมืองขนาดเล็ก
- ซอฟต์แวร์บริหารระบบจองและจัดสรรที่จอดเรือยอชต์ในท่าเรือเอกชน
- ซอฟต์แวร์ควบคุมการยืม-คืนหนังสือและการจัดหมวดหมู่ในห้องสมุดท้องถิ่น
ตลาดเฉพาะทางเหล่านี้มีมูลค่ารวมของทั้งอุตสาหกรรมเฉลี่ยเพียงปีละ 10 ถึง 30 ล้านดอลลาร์ทั่วโลก ซึ่งถือว่าเล็กเกินไปอย่างยิ่งยวดที่บริษัทยักษ์ใหญ่ระดับโลกหรือกองทุน Venture Capital จะยอมเสียเวลาและทรัพยากรลงมาพัฒนาผลิตภัณฑ์เพื่อแข่งขัน
ความเล็กจิ๋วของตลาดจึงไม่ได้เป็นข้อจำกัด แต่กลับทำหน้าที่เป็น "คูเมืองทางธรรมชาติ" ที่ปกป้องธุรกิจเหล่านี้จากการแข่งขันภายนอก ซอฟต์แวร์ในเครือของ Constellation Software จึงก้าวขึ้นเป็นผู้ผูกขาดในบ่อปลาขนาดเล็ก (Micro-Monopoly) ที่ดำเนินกิจการอย่างสงบและปลอดภัยใต้เรดาร์ของอุตสาหกรรมเทคโนโลยีมาโดยตลอด
ส่วนที่ 3: โครงสร้างคูเมือง — ต้นทุนการเปลี่ยนระบบและอำนาจการตั้งราคา
เหตุใดซอฟต์แวร์ที่ดูเรียบง่ายและไร้ซึ่งความล้ำสมัย จึงสามารถสร้างผลกำไรได้อย่างต่อเนื่องยาวนานหลายทศวรรษ? คำตอบซ่อนอยู่ในโครงสร้างความสัมพันธ์ระหว่างตัวผลิตภัณฑ์กับผู้ใช้งาน ซึ่งประกอบด้วยสองเสาหลักสำคัญ:
ความไม่สมมาตรระหว่างต้นทุนและความเสี่ยง (Cost-to-Risk Asymmetry)
สำหรับผู้บริหารสุสาน เทศบาลเมือง หรือเจ้าของท่าเรือ ค่าบริการรายปีของซอฟต์แวร์ VMS มักคิดเป็นสัดส่วนไม่ถึง 1% ของงบประมาณค่าใช้จ่ายประจำปีทั้งหมดขององค์กร ทว่าระบบดังกล่าวกลับทำหน้าที่เป็นโครงสร้างพื้นฐานหลักที่ควบคุมข้อมูลสำคัญทั้งหมด ไม่ว่าจะเป็นบันทึกโฉนดที่ดิน ข้อมูลหลุมศพที่สืบทอดมานับร้อยปี หรือระบบจัดตารางเดินรถที่ไม่สามารถหยุดชะงักได้
หากองค์กรเหล่านี้ตัดสินใจเปลี่ยนไปใช้ซอฟต์แวร์ของผู้ค้ารายใหม่เพื่อประหยัดต้นทุนเพียงเล็กน้อย แต่กลับพบปัญหาข้อมูลสูญหาย หรือระบบทำงานผิดพลาด ความเสียหายที่จะเกิดขึ้นต่อชื่อเสียง การดำเนินงาน และค่าใช้จ่ายทางคดีความจะสูงกว่าราคาซอฟต์แวร์หลายร้อยเท่า
เมื่อต้นทุนของระบบต่ำมาก แต่ความเสี่ยงจากการย้ายค่ายสูงจนประเมินค่าไม่ได้ ลูกค้าจึงเลือกที่จะไม่ย้ายระบบโดยสิ้นเชิง
อำนาจในการตั้งราคาและการคงอยู่ของฐานลูกค้า (Pricing Power & High Retention)
สภาวะความไม่สมมาตรดังกล่าวส่งผลให้ซอฟต์แวร์ในเครือ Constellation Software มีอัตราการต่อสัญญาของลูกค้า (Gross Revenue Retention Rate) อยู่ในระดับสูงกว่า 95% ถึง 98% อย่างต่อเนื่องยาวนานนับสิบปี
การที่ลูกค้าผูกติดกับระบบอย่างแนบแน่น ทำให้บริษัทมีอำนาจในการปรับขึ้นราคาค่าบริการซ่อมบำรุงรายปีตามอัตราเงินเฟ้อหรือเฉลี่ย 3% ถึง 5% ต่อปีได้อย่างสม่ำเสมอ โดยแทบไม่พบแรงต้านจากผู้ใช้งาน ส่งผลให้บริษัทมีกระแสเงินสดที่คาดการณ์ได้อย่างแม่นยำ และทำหน้าที่เสมือนพันธบัตรที่สามารถปรับผลตอบแทนขึ้นตามเงินเฟ้อได้ตลอดเวลา
ส่วนที่ 4: เครื่องจักรทบต้นเงินสด — สถาปัตยกรรมของทุนถาวร
นอกเหนือจากคุณสมบัติอันยอดเยี่ยมของตัวผลิตภัณฑ์แล้ว ปัจจัยชี้ขาดที่ทำให้ Constellation Software แตกต่างจากบริษัทเทคโนโลยีทั่วไป คือความเชี่ยวชาญในระดับปรมาจารย์ด้าน "การจัดสรรเงินทุน (Capital Allocation)" ของ Mark Leonard
โดยทั่วไป กองทุน Private Equity หรือกลุ่มทุนเข้าซื้อกิจการ มักมีโมเดลธุรกิจที่ต้องพึ่งพาหนี้สินจำนวนมหาศาล (Leveraged Buyout: LBO) เพื่อเข้าควบคุมกิจการ จากนั้นจะทำการลดต้นทุนอย่างรุนแรงเพื่อรีดกระแสเงินสดในระยะสั้น ก่อนจะหาทางขายบริษัททิ้งภายในกรอบเวลา 3 ถึง 5 ปี เพื่อคืนผลตอบแทนให้แก่ผู้ถือหน่วยลงทุน
ในทางตรงกันข้าม Constellation Software ถูกสร้างขึ้นภายใต้ปรัชญา "ทุนถาวร (Permanent Capital)":
- การถือครองตลอดไป: บริษัทมีกฎเหล็กที่ชัดเจนว่าจะไม่มีการขายธุรกิจซอฟต์แวร์ที่ซื้อมาทิ้งโดยเด็ดขาด การเป็นเจ้าของระยะยาวช่วยขจัดแรงกดดันในการเก็งกำไรระยะสั้น และทำให้ผู้ก่อตั้งบริษัทซอฟต์แวร์ขนาดเล็กยินดีที่จะขายกิจการให้ เพราะมั่นใจว่าบริษัทและพนักงานจะได้รับการดูแลอย่างยั่งยืน
- การปฏิเสธการพึ่งพาหนี้สินเกินตัว: บริษัทใช้กระแสเงินสดจากการดำเนินงานเป็นแกนหลักในการเข้าซื้อกิจการ หลีกเลี่ยงภาระดอกเบี้ยจ่ายที่จะสร้างความเปราะบางต่อสถานะทางการเงินในช่วงวิกฤตเศรษฐกิจ
- วงล้อการลงทุนซ้ำ 100% (Free Cash Flow Reinvestment Flywheel): กระแสเงินสดอิสระทั้งหมดที่ได้รับจากกลุ่มบริษัทเดิม จะไม่ถูกนำไปจ่ายเป็นเงินปันผลจำนวนมากหรือนำไปซื้อหุ้นคืนอย่างไร้เป้าหมาย แต่จะถูกรวบรวมเพื่อส่งกลับไปเข้าซื้อกิจการซอฟต์แวร์ VMS ขนาดเล็กแห่งใหม่เพิ่มเติมปีละหลายสิบถึงนับร้อยดีลอย่างต่อเนื่อง
- วินัยในการกำหนดเกณฑ์ผลตอบแทน (Strict Hurdle Rates): Mark Leonard กำหนดอัตราผลตอบแทนขั้นต่ำต่อเงินลงทุน (Hurdle Rate) ไว้อย่างเข้มงวด โดยเงินทุนทุกดอลลาร์ที่ใส่ลงไปในการซื้อกิจการใหม่ จะต้องสามารถสร้างผลตอบแทนต่อเงินลงทุน (ROIC) ในระดับสูงกว่า 20% เสมอ หากราคาประเมินของเป้าหมายสูงเกินไป บริษัทจะยอมยุติการเจรจาทันทีโดยไม่มีการผ่อนปรนตามอารมณ์ของตลาด
กระบวนการนี้ทำให้ Constellation กลายเป็นเครื่องจักรทบต้นเงินสดที่สมบูรณ์แบบ บริษัทเดิมสร้างกระแสเงินสดที่มั่นคง เงินสดถูกนำไปซื้อบริษัทใหม่ที่สร้างกระแสเงินสดได้ทันที และกระแสเงินสดที่ขยายใหญ่ขึ้นก็ถูกส่งต่อไปซื้อกิจการถัดไป เป็นวัฏจักรทบต้นที่ไม่สิ้นสุด
ส่วนที่ 5: การกระจายอำนาจขั้นสุดยอด (Radical Decentralization)
หนึ่งในอุปสรรคสำคัญของโมเดลการเติบโตด้วยการควบรวมกิจการ (Roll-up Strategy) คือ "ปัญหาคอขวดของการตัดสินใจ" เมื่อบริษัทมีขนาดใหญ่ขึ้น การตรวจสอบและอนุมัติข้อตกลงการซื้อกิจการจากสำนักงานใหญ่จะช้าลงเรื่อยๆ จนส่งผลให้การเติบโตชะงักงัน
Mark Leonard แก้ไขปัญหานี้ด้วยการออกแบบโครงสร้างองค์กรแบบกระจายอำนาจขั้นสุดยอด:
- สำนักงานใหญ่ขนาดจิ๋ว: แม้ Constellation Software จะเป็นเจ้าของบริษัทซอฟต์แวร์มากกว่า 1,000 แห่งทั่วโลก และมีมูลค่ากิจการหลายหมื่นล้านดอลลาร์ แต่สำนักงานใหญ่ในโทรอนโตกลับมีพนักงานทำงานอยู่เพียงไม่กี่สิบคน โดยทำหน้าที่หลักเพียงการกำกับดูแลวินัยทางการเงินและจัดสรรทรัพยากรระดับมหภาคเท่านั้น
- การกระจายอำนาจสู่กลุ่มปฏิบัติการ (Operating Groups): อำนาจในการค้นหา ตรวจสอบวิเคราะห์สถานะ (Due Diligence) เจรจา และตัดสินใจปิดดีลการซื้อกิจการขนาดเล็ก ถูกถ่ายโอนไปยังผู้บริหารกลุ่มปฏิบัติการหลัก ซึ่งแยกย่อยออกเป็นหน่วยธุรกิจอิสระหลายร้อยหน่วยทั่วโลก โครงสร้างนี้ทำให้บริษัทสามารถดำเนินการเจรจาและปิดดีลมูลค่า 2 ถึง 5 ล้านดอลลาร์ได้พร้อมกันนับร้อยดีลในแต่ละปี โดยไม่ต้องรอการอนุมัติจากส่วนกลาง
- โครงสร้างแรงจูงใจที่สอดคล้องอย่างสมบูรณ์ (Incentive Alignment): ผู้บริหารและพนักงานระดับนำในเครือ Constellation จะได้รับผลตอบแทนโบนัสผูกติดกับตัวชี้วัดสองตัวเท่านั้น ได้แก่ การเติบโตของผลกำไรจากการดำเนินงาน (EBITA Growth) และผลตอบแทนต่อเงินลงทุน (ROIC) ยิ่งไปกว่านั้น สัญญาจ้างยังกำหนดให้ผู้บริหารต้องนำเงินโบนัสส่วนใหญ่ไปซื้อหุ้นของ Constellation ในตลาดหลักทรัพย์ และถูกล็อกระยะเวลาห้ามขายเป็นเวลาหลายปี เพื่อให้แน่ใจว่าผลประโยชน์ของผู้บริหารกับผู้ถือหุ้นระยะยาวเป็นเนื้อเดียวกันอย่างแท้จริง
ส่วนที่ 6: ขีดจำกัดทางโครงสร้างและจุดเสี่ยงของเครื่องจักรทบต้น
แม้วงล้อการทบต้นของ Constellation Software จะดูแข็งแกร่งประหนึ่งป้อมปราการ แต่ในมุมมองเชิงกลยุทธ์และการจัดสรรเงินทุน ไม่มีโมเดลธุรกิจใดที่ไร้ช่องโหว่ การขยายขนาดอย่างไม่หยุดยั้งสร้างความเปราะบางเชิงโครงสร้าง 4 ประการที่ท้าทายอนาคตของบริษัทอย่างมีนัยสำคัญ:
1. แรงเสียดทานของขนาดและปัญหากระแสเงินสดล้นมือ (The Law of Large Numbers & Reinvestment Drag)
ในอดีต เมื่อบริษัทสร้างกระแสเงินสดอิสระปีละ 50 ถึง 100 ล้านดอลลาร์ การจัดสรรเงินไปซื้อซอฟต์แวร์ VMS ขนาดเล็กมูลค่า 2 ถึง 5 ล้านดอลลาร์ปีละ 20 ถึง 30 ดีลสามารถดูดซับสภาพคล่องได้หมดอย่างมีประสิทธิภาพ
ทว่าในปัจจุบัน Constellation สร้างกระแสเงินสดอิสระระดับหลายพันล้านดอลลาร์ต่อปี การจะนำเงินสดก้อนมหาศาลนี้ไปลงทุนซ้ำให้หมด 100% ภายใต้ข้อจำกัดว่าต้องซื้อเฉพาะดีลจิ๋ว บริษัทจำเป็นต้องปิดดีลให้ได้มากกว่าปีละ 500 ถึง 1,000 ดีล ซึ่งเป็นไปไม่ได้ในทางปฏิบัติ ส่งผลให้บริษัทจำเป็นต้องลดเกณฑ์ผลตอบแทนขั้นต่ำ (Hurdle Rate Drag) หรือจำใจกระโดดขึ้นไปซื้อกิจการขนาดใหญ่ขึ้น (Large-Scale Deals) ซึ่งต้องเผชิญหน้ากับการประมูลแข่งกับกองทุน Private Equity ยักษ์ใหญ่ ทำให้ต้นทุนการซื้อแพงขึ้น และอัตราผลตอบแทนต่อเงินลงทุน (ROIC) มีแนวโน้มลดลงอย่างหลีกเลี่ยงไม่ได้
2. ภัยคุกคามจากการล่มสลายของเทคโนโลยีเดิมด้วย AI (AI-Driven Technical Obsolescence)
คูเมืองสำคัญที่สุดของซอฟต์แวร์เฉพาะกลุ่มในอดีต คือ "ความไม่คุ้มค่าทางเศรษฐศาสตร์ในการเขียนโค้ดแข่ง" เนื่องจากตลาดมีมูลค่าเพียงไม่กี่สิบล้านดอลลาร์ จึงไม่มีใครยอมลงทุนจ้างวิศวกรซอฟต์แวร์ราคาสูงมาเขียนระบบแข่งขันตั้งแต่ต้น
ทว่าการถือกำเนิดของปัญญาประดิษฐ์เชิงสร้างสรรค์ (Generative AI) และเครื่องมือสร้างโค้ดอัตโนมัติ กำลังทำลายกำแพงต้นทุนการเขียนซอฟต์แวร์ลงอย่างมีนัยสำคัญ เมื่อต้นทุนและระยะเวลาในการพัฒนาโปรแกรมเฉพาะทางลดลงอย่างก้าวกระโดด ผู้เล่นหน้าใหม่อาจสามารถสร้างระบบที่ทันสมัย ใช้งานง่ายกว่า และมีต้นทุนการดูแลต่ำกว่าขึ้นมาท้าทายได้ แม้ Switching Cost ของลูกค้าจะยังคงสูงอยู่ แต่กำแพงป้องกันทางธรรมชาติที่เคยปิดกั้นผู้แข่งขันหน้าใหม่อาจเริ่มแตกร้าว
3. ความเสี่ยงจากการสืบทอดตำแหน่งและวัฒนธรรมการจัดสรรทุน (Key-Person & Succession Risk)
แม้บริษัทจะวางโครงสร้างการกระจายอำนาจออกสู่กลุ่มปฏิบัติการได้อย่างยอดเยี่ยม แต่วินัยเหล็กในการจัดสรรเงินทุน (Capital Allocation Discipline) และความอดทนในการปฏิเสธดีลที่ราคาแพงเกินไป ล้วนมีศูนย์กลางมาจากบุคลิกภาพ ปรัชญา และบารมีของ Mark Leonard
เมื่อถึงเวลาที่ต้องส่งผ่านอำนาจอย่างสมบูรณ์ คำถามสำคัญคือผู้นำรุ่นถัดไปจะยังคงรักษาวินัยในการ "ปฏิเสธแรงกดดันของตลาดวอลล์สตรีท" และยึดมั่นในเกณฑ์ Hurdle Rate ที่เข้มงวดได้ยาวนานเพียงใด วัฒนธรรมองค์กรที่ถูกขับเคลื่อนด้วยบุคคลผู้มีเอกลักษณ์เฉพาะตัวสูง มักเผชิญภาวะเปราะบางเมื่อผู้ก่อตั้งยุติบทบาทลง
4. ปัญหาการควบคุมในโครงสร้างที่ขยายตัวอย่างไม่มีที่สิ้นสุด (Organizational Entropy)
เมื่อจำนวนบริษัทในเครือทะลุหลักพันแห่ง และมีพนักงานกระจายตัวอยู่ทั่วโลกหลายหมื่นคน แม้จะใช้ระบบกระจายอำนาจ แต่ความเสี่ยงจากการบริหารจัดการผิดพลาด (Operational Missteps), ปัญหาด้านความปลอดภัยทางไซเบอร์ของระบบเก่า (Legacy Vulnerabilities) หรือปัญหาทางกฎหมายในแต่ละประเทศ ย่อมทวีคูณขึ้นตามจำนวนหน่วยปฏิบัติการ การรั่วไหลของการควบคุมเพียงไม่กี่จุด อาจสร้างความเสียหายต่อชื่อเสียงและลุกลามไปยังกลุ่มธุรกิจอื่นในเครือได้
ส่วนที่ 7: บทเรียนเหนือกาลเวลาสำหรับนักลงทุน
กรณีศึกษาของ Constellation Software และ Mark Leonard ไม่ได้เป็นเพียงเรื่องราวความสำเร็จของบริษัทเทคโนโลยีจากแคนาดา แต่เป็นเครื่องเตือนใจทางปรัชญาที่ท้าทายกรอบความคิดกระแสหลักในโลกการเงิน:
1. การจัดสรรเงินทุนคือคูเมืองขั้นสูงสุด (Capital Allocation as the Ultimate Moat)
นักลงทุนส่วนใหญ่มักมุ่งเน้นการค้นหาบริษัทที่มีเทคโนโลยีนำสมัยหรือมีสิทธิบัตรที่ยากจะลอกเลียนแบบ แต่ประวัติศาสตร์พิสูจน์แล้วว่าเทคโนโลยีสามารถล้าสมัยและถูกแทนที่ได้เสมอ ในทางกลับกัน วินัยในการนำกระแสเงินสดกลับไปลงทุนซ้ำในอัตราผลตอบแทนที่สูงอย่างสม่ำเสมอ คือคูเมืองเชิงสถาปัตยกรรมที่คู่แข่งเลียนแบบได้ยากที่สุด
2. ความได้เปรียบของสิ่งไร้เสน่ห์ (The Anti-Glamour Advantage)
ในสภาพแวดล้อมทางธุรกิจที่มีผู้เล่นแย่งชิงความสนใจ ผลตอบแทนส่วนเกินมักถูกทำลายด้วยการแข่งขันที่รุนแรง การมองหาธุรกิจที่อยู่นอกสายตา ขนาดตลาดเล็กเกินกว่าที่ผู้เล่นรายใหญ่จะสนใจ และแก้ไขปัญหาสำคัญที่ผู้ใช้ขาดไม่ได้ มักมอบผลตอบแทนที่เสถียรและทนทานต่อวัฏจักรเศรษฐกิจได้ดีกว่าอย่างมีนัยสำคัญ
3. พลังของความเงียบและเวลา (The Architecture of Silence)
ความสำเร็จระดับตำนานไม่จำเป็นต้องอาศัยการประชาสัมพันธ์ การสร้างภาพลักษณ์ส่วนบุคคล หรือการตอบสนองต่อแรงกดดันระยะสั้นของนักวิเคราะห์รายไตรมาส การตัดเสียงรบกวนภายนอก มุ่งเน้นการดำเนินงานตามหลักการพื้นฐานที่ถูกต้อง และปล่อยให้พลังของการทบต้นทำงานข้ามทศวรรษ คือหนทางที่ทรงพลังที่สุดในการสร้างความมั่งคั่งอย่างยั่งยืน