"ความผิดพลาดมหันต์ของการประเมินการแข่งขัน คือการมองการต่อสู้ขององค์กรผ่านรูปลักษณ์ภายนอกของผลิตภัณฑ์ ทั้งที่ในความเป็นจริง ชัยชนะถูกกำหนดไว้ตั้งแต่สถาปัตยกรรมของห่วงโซ่อุปทาน วัฒนธรรมการผลิต และทิศทางการเคลื่อนตัวของพลังงานระดับมหภาค"
คำประกาศศึกและภาพลวงตาของตัวเลข
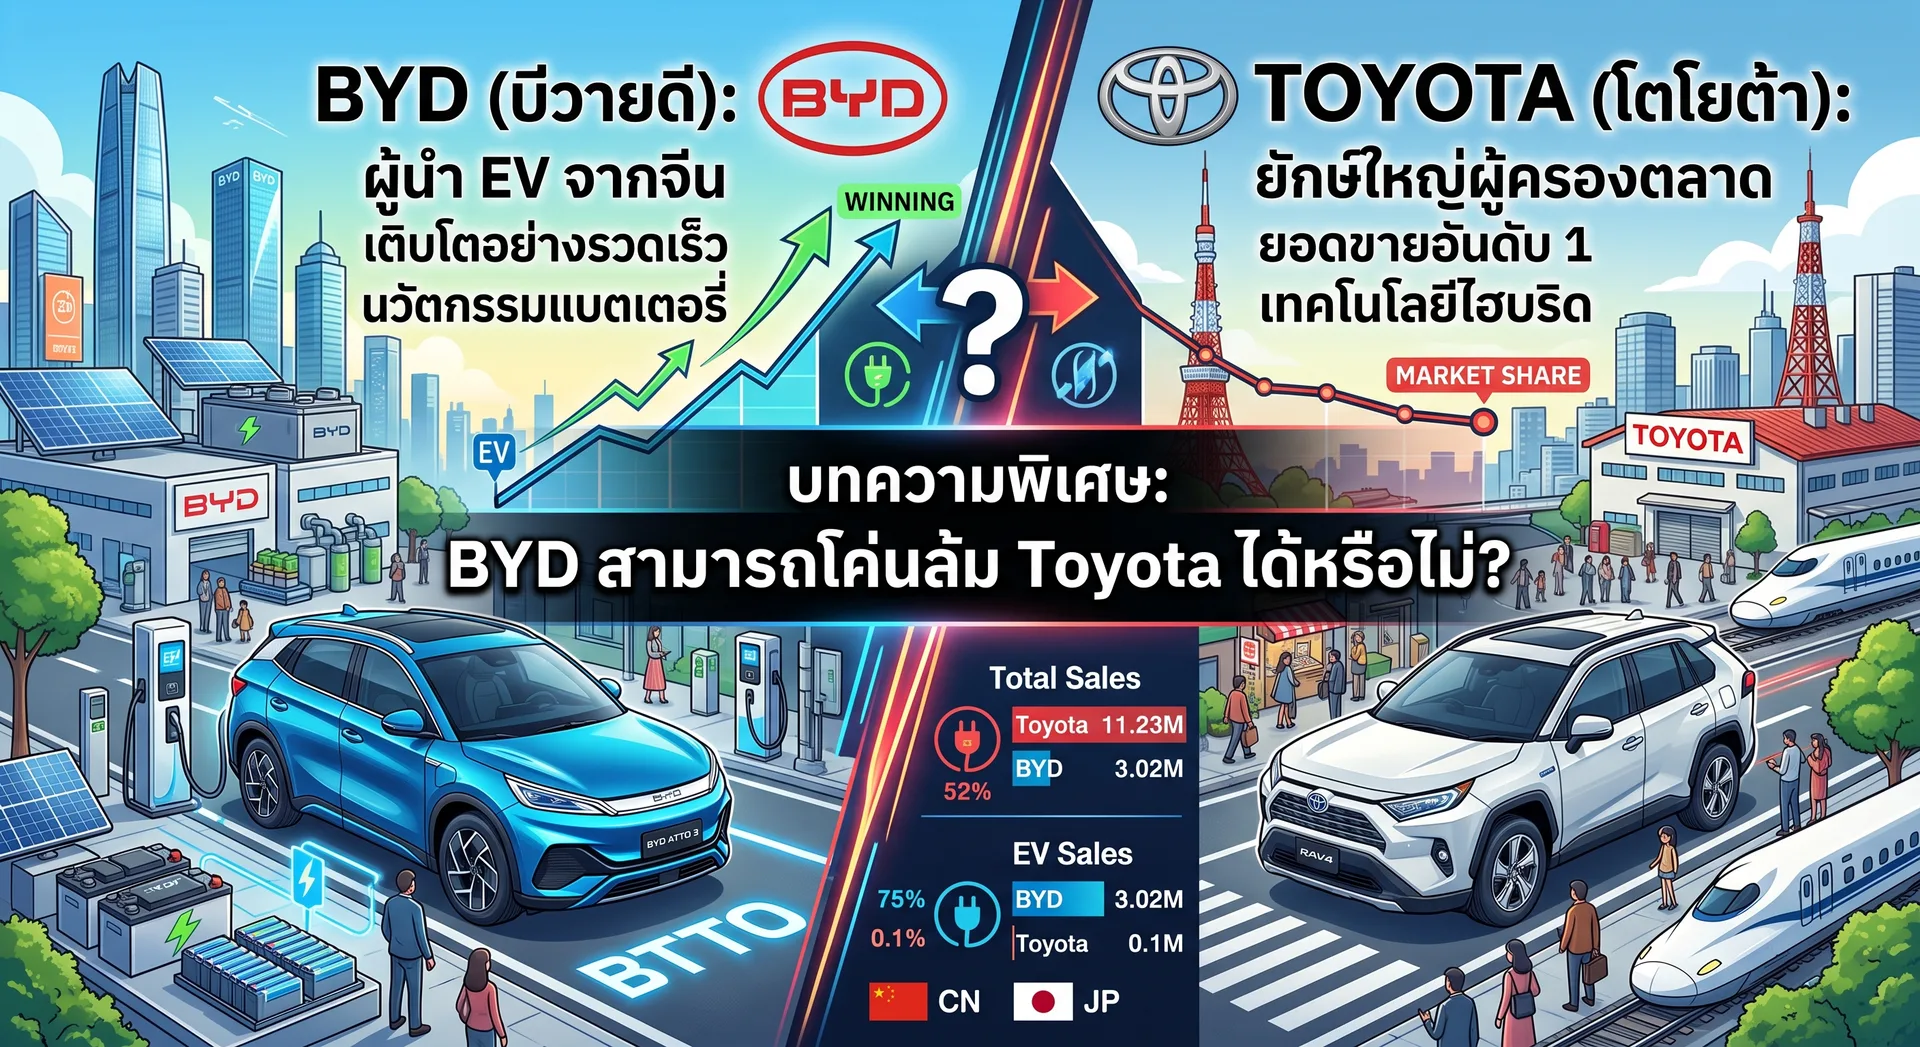
ในที่ประชุมผู้ถือหุ้น ณ เมืองเซินเจิ้น หวัง ชวนฝู (Wang Chuanfu) อดีตนักเคมีผู้ก่อตั้ง BYD ได้ประกาศเป้าหมายเชิงยุทธศาสตร์ที่ส่งแรงสะเทือนไปทั่วอุตสาหกรรมยานยนต์โลก นั่นคือ แผนการก้าวขึ้นสู่การเป็นผู้ผลิตรถยนต์อันดับหนึ่งของโลก แซงหน้า Toyota ภายในสิ้นทศวรรษนี้
เมื่อเรามามองดูที่ตัวเลขสะท้อนถึงช่องว่างที่ห่างไกลเกินเอื้อม Toyota คือจักรวรรดิอุตสาหกรรมที่แท้จริง มียอดส่งมอบรถยนต์ทั่วโลกมากกว่า 11 ล้านคันต่อปี ขณะที่ BYD เพิ่งไต่ขึ้นมาแตะระดับ 4.6 ล้านคัน ช่องว่างเกือบ 7 ล้านคันดูประหนึ่งหน้าผาสูงชันที่แทบเป็นไปไม่ได้ที่จะข้ามผ่านได้ในเวลาอันสั้น
ทว่าในการศึกระดับโลก ผู้นำที่เจนจัดไม่ได้มองกระดานทั้งแผ่น หากเขามองส่วนที่สร้างจักรวรรดิอย่างแท้จริง
เมื่อตัดกลุ่มรถยนต์เฉพาะกลุ่ม (Niche Vehicles) ในแต่ละภูมิภาคออกไป สมรภูมิที่ชี้ขาดความอยู่รอดของปริมาณการผลิตระดับโลกถูกสู้กันในเพียงสองสนามหลัก นั่นคือ รถยนต์ซีดาน (Sedan) และรถยนต์อเนกประสงค์ (Crossover SUV) ยานพาหนะสองประเภทนี้คือกราฟชีวิตประจำวันของประชากรพันล้านคนทั่วโลก
และในสมรภูมิตัดสินนี้ สงครามกำลังดำเนินไปอย่างดุเดือด ไม่ใช่เพียงการปะทะกันระหว่างสองตราสินค้า แต่เป็นการหักล้างกันระหว่างสองปรัชญาอุตสาหกรรมที่อยู่ตรงข้ามกันโดยสิ้นเชิง: ฝั่งหนึ่งคือราชาแห่งการผลิตแบบดั้งเดิมที่ควบคุมเครือข่ายพันธมิตรนับหมื่นราย อีกฝั่งหนึ่งคือกองทัพปฏิวัติแนวดิ่งที่กวาดล้างคนกลางออกไปจนหมดสิ้น
คำถามจึงไม่ใช่เพียงว่า "BYD จะล้ม Toyota ได้หรือไม่" แต่คือการทำความเข้าใจว่า ป้อมปราการที่สร้างมานานกว่า 70 ปี กำลังเผชิญหน้ากับความเร่งของคลื่นลูกใหม่ในลักษณะใด และอะไรคือบทเรียนสำหรับประเทศศูนย์กลางการผลิตอย่างประเทศไทย
ป้อมปราการ TPS และกับดัก "แรงเฉื่อยตามพันธสัญญา"
การจะเข้าใจความยากลำบากในการโค่นล้ม Toyota จำเป็นต้องศึกษาโครงสร้างปราการที่ค่ายรถยนต์เบอร์หนึ่งของโลกสร้างขึ้นอย่างประณีตตลอดเจ็ดทศวรรษ
ความได้เปรียบเชิงโครงสร้างของ Toyota ไม่ได้อยู่ที่การผลิตชิ้นส่วนทุกชิ้นด้วยตนเอง หากแต่อยู่ที่ความสามารถในการเป็น "วาทยกร" ควบคุมพีระมิดซัพพลายเออร์อิสระกว่า 60,000 ราย โดยมียักษ์ใหญ่ระดับ Tier-1 อย่าง Denso และ Aisin เป็นกระดูกสันหลังในการคิดค้นระบบขับเคลื่อนและกล่องควบคุมอิเล็กทรอนิกส์ ขณะที่เครือข่าย Tier-2 และ Tier-3 ทำหน้าที่กระจายความเสี่ยงด้านการลงทุนและต้นทุนวิจัยพัฒนา
ระบบนี้ทำให้ Toyota ใช้เงินทุนได้อย่างมีประสิทธิภาพสูงสุด (Capital-Efficient) โดยมุ่งเน้นทรัพยากรไปที่การประกอบขั้นสุดท้ายและการรักษามาตรฐานคุณภาพ
คุณภาพอันเป็นตำนานนี้ถูกกำกับด้วยระบบ Toyota Production System (TPS) ที่ยืนอยู่บนสองเสาหลัก:
- Just-in-Time: ผลิตเฉพาะสิ่งที่จำเป็น ในเวลาที่จำเป็น และในปริมาณที่จำเป็นเท่านั้น เพื่อลดสินค้าคงคลังให้กลายเป็นศูนย์
- Jidoka (ระบบอัตโนมัติที่ผสานการตัดสินใจของมนุษย์): วางรากฐานบนวัฒนธรรม Kaizen (การปรับปรุงอย่างต่อเนื่อง)
หัวใจของความแข็งแกร่งนี้สะท้อนผ่านสายเชือกที่เรียกว่า Andon Cord ในโรงงานของ Toyota คนงานทุกคนในสายพานการผลิตมีทั้งอำนาจและหน้าที่ในการดึงเชือกเพื่อสั่งหยุดสายพานการผลิตมูลค่ามหาศาลทันทีที่พบความผิดปกติ เพื่อแก้ไขข้อบกพร่องที่ต้นตอ
นี่คือ "คูเมืองทางวัฒนธรรม" (Cultural Moat) ที่ผู้ผลิตรถยนต์จากฝั่งตะวันตกไม่เคยลอกเลียนแบบได้สำเร็จ เพราะการให้อำนาจคนงานระดับปฏิบัติการหยุดสายการผลิตต้องอาศัยวัฒนธรรมความไว้วางใจระยะยาวและความปลอดภัยทางจิตวิทยา (Psychological Safety) ซึ่งตรงข้ามกับแรงกดดันระยะสั้นจากตลาดหุ้นวอลล์สตรีทที่ไม่อาจทนเห็นสายการผลิตหยุดชะงักได้แม้แต่นาทีเดียว
แต่จุดแข็งที่สุด กำลังกลายเป็นจุดเปราะบางที่สุด
เครือข่ายซัพพลายเออร์ 60,000 รายกำลังก่อให้เกิดปรากฏการณ์ที่เรียกว่า แรงเฉื่อยตามพันธสัญญา (Contractual Inertia)
เมื่อ Toyota ทำสัญญากับซัพพลายเออร์ระดับ Tier-1 เพื่อผลิตแผงหน้าปัด จอดิจิทัล หรือเซนเซอร์ประมวลผล สัญญาเหล่านี้มีผลผูกพันระยะยาว ซัพพลายเออร์ต้องลงทุนสร้างแม่พิมพ์และเครื่องจักรเฉพาะทางมูลค่าหลายพันล้านเยน โดยอาศัยหลักประกันว่า Toyota จะสั่งซื้อในปริมาณมหาศาลต่อเนื่องเป็นเวลา 5 ถึง 8 ปี เพื่อตัดค่าเสื่อมราคาของเงินลงทุนจม (Sunk Cost)
ด้วยวงจรชีวิตผลิตภัณฑ์ที่ยาวนานเช่นนี้ วิศวกรญี่ปุ่นไม่สามารถแบกรับความเสี่ยงจากความผิดพลาดของซอฟต์แวร์หรือการเรียกคืนสินค้าได้แม้แต่เปอร์เซ็นต์เดียว อุปกรณ์อิเล็กทรอนิกส์ทุกชิ้นจึงต้องผ่านการทดสอบซ้ำแล้วซ้ำเล่าจนมั่นใจว่าจะทนทานต่อสภาพอากาศและการใช้งานหนักได้นาน 15 ปี ส่งผลให้เทคโนโลยีที่ติดตั้งลงในรถกลายเป็นเทคโนโลยีที่ล้าหลังไปแล้วหลายปีเมื่อเทียบกับความเร็วของโลกดิจิทัล
ยิ่งไปกว่านั้น การจัดซื้อผ่านซัพพลายเออร์ภายนอกยังนำไปสู่ปรากฏการณ์ทางเศรษฐศาสตร์ที่เรียกว่า ภาวะการบวกกำไรซ้ำซ้อน หรือ การกินส่วนต่างสองต่อ (Double-Marginalization)
ในห่วงโซ่การผลิตอิสระ ทั้งผู้ผลิตชิ้นส่วนต้นน้ำ (Tier-1) และค่ายรถยนต์ปลายน้ำต่างมีอำนาจผูกขาดในตลาดของตน ซัพพลายเออร์บวกมาร์จิ้นกำไรลงในชิ้นส่วนทอดแรก และเมื่อ Toyota นำชิ้นส่วนนั้นมาประกอบเป็นรถยนต์สำเร็จรูป ก็จำเป็นต้องบวกมาร์จิ้นกำไรของตนเองทับลงไปอีกทอดหนึ่ง ผลลัพธ์เชิงโครงสร้างคือ ราคาสุดท้ายของอุปกรณ์ชิ้นนั้นจะพุ่งสูงกว่าต้นทุนการผลิตจริงอย่างมาก
เพื่อรักษากำไรในรถยนต์รุ่นประหยัด Toyota จึงไม่อาจติดตั้งจอสัมผัสขนาดใหญ่ ระบบเครื่องเสียงพรีเมียม หรือระบบช่วยเหลือการขับขี่ขั้นสูงลงในรุ่นมาตรฐานได้ อุปกรณ์เหล่านี้จำต้องถูกกันไว้สำหรับรุ่นท็อปที่มีอัตรากำไรสูงเท่านั้นเพื่อชดเชยต้นทุนมาร์จิ้นสองต่อ
ผู้บริโภคในอดีตยอมรับข้อจำกัดนี้เพื่อแลกกับความทนทาน ไม่จุกจิก อะไหล่หาง่าย และราคาขายต่อที่ไม่ตก ทว่าในยุคที่รถยนต์กลายสภาพเป็นอุปกรณ์ดิจิทัลเคลื่อนที่ เกราะคุ้มกันนี้เริ่มแตกร้าว เมื่อผู้ซื้อเริ่มตั้งคำถามต่อการจ่ายค่าส่วนต่างราคาพรีเมียมเพื่อแลกกับเทคโนโลยีของวันวาน
การปฏิวัติแนวดิ่ง และสมการเศรษฐศาสตร์ใหม่ของ BYD
ในทางตรงกันข้าม ปรัชญาการทำลายล้างของ BYD วางอยู่บนรากฐานที่แตกต่างกันอย่างสิ้นเชิง นั่นคือ การบูรณาการแนวดิ่งแบบเบ็ดเสร็จ (Radical Vertical Integration)
แทนที่จะพึ่งพาเครือข่ายซัพพลายเออร์ภายนอก BYD ออกแบบและผลิตชิ้นส่วนรถยนต์ประมาณร้อยละ 75 ภายในโรงงานของตนเอง
BYD ไม่ได้เป็นเพียงผู้ประกอบรถยนต์ หากแต่ครอบครองทั้งห่วงโซ่อุปทาน ตั้งแต่เหมืองแร่ลิเธียม โรงงานแปรรูปเคมีภัณฑ์ โรงหล่อเซมิคอนดักเตอร์ สายการประกอบมอเตอร์ขับเคลื่อน ไปจนถึงการต่อเรือบรรทุกรถยนต์ข้ามมหาสมุทรของตนเองเพื่อควบคุมต้นทุนโลจิสติกส์ระหว่างประเทศ
การควบคุมโครงสร้างทั้งหมดนี้ส่งผลลัพธ์สองประการที่คู่แข่งดั้งเดิมไม่สามารถเทียบเคียงได้:
1. การขจัดภาวะบวกกำไรซ้ำซ้อน (Eliminating Double-Marginalization) และความได้เปรียบทางต้นทุน
เมื่อชิ้นส่วนถูกส่งต่อจากขั้นตอนการถลุงแร่ สู่การผลิตเคมีภัณฑ์ และการประกอบแพ็กแบตเตอรี่ภายใต้ร่มเงาของบริษัทเดียวกัน มาร์จิ้นกำไรของพ่อค้าคนกลางจึงถูกตัดทิ้งจนหมดสิ้น การโอนถ่ายชิ้นส่วนภายในองค์กรคิดอยู่บนฐานต้นทุนผันแปรจริงโดยไม่ต้องบวกส่วนต่างกำไรซ้ำซ้อน
การผสานระบบขับเคลื่อน 8-in-1 ที่รวบหน่วยควบคุม มอเตอร์ และระบบจัดการแบตเตอรี่เข้าด้วยกันเป็นโมดูลเดียวยิ่งตอกย้ำจุดแข็งนี้ ส่งผลให้ BYD มีความได้เปรียบด้านต้นทุนเหนือนักผลิตรถยนต์ดั้งเดิมประมาณร้อยละ 20 ถึง 25 ทันทีตั้งแต่ยังไม่เริ่มขึ้นรูปตัวถัง
2. ความเร็วระดับเซินเจิ้น (Shenzhen Speed)
ขณะที่ Toyota ต้องใช้เวลา 4 ถึง 5 ปีในการปรับโฉมโมเดล (Facelift) ให้สอดรับกับสัญญาซัพพลายเออร์ BYD บริหารงานในกรอบความคิดเดียวกับบริษัทสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภค (Consumer Electronics) โดยสามารถปรับปรุงฮาร์ดแวร์และซอฟต์แวร์ได้ทุก 6 ถึง 12 เดือน
ความได้เปรียบนี้สะท้อนชัดเจนในสงครามคุณสมบัติต่อราคา (Spec-to-Price Ratio) ในพิกัดตัวถังยอดนิยม:
- สมรภูมิซีดานขนาดกลาง: ในระดับราคาที่สูสีกัน ผู้บริโภคได้รับระบบขับเคลื่อนไฟฟ้าเต็มรูปแบบ เบาะหนังแท้พร้อมระบบระบายอากาศ จอควบคุมอเนกประสงค์ และระบบกันสะเทือนไฟฟ้าเป็นอุปกรณ์มาตรฐาน ขณะที่รถไฮบริดดั้งเดิมในงบประมาณเดียวกัน ผู้ซื้อยังคงต้องจ่ายเงินเพิ่มเพื่อซื้อแพ็กเกจเสริม มิเช่นนั้นจะต้องยอมรับห้องโดยสารที่ใช้วัสดุพลาสติกและพละกำลังที่ด้อยกว่า
- สมรภูมิรถระดับเริ่มต้น (Entry-Level Segment): ผู้ผลิตดั้งเดิมแทบไม่สามารถผลิตรถยนต์ไฟฟ้าที่มีกำไรในราคาต่ำกว่าระดับสากลได้ แต่การบูรณาการแบตเตอรี่ประเภท Lithium Iron Phosphate (LFP) ทำให้รถยนต์ขนาดเล็กสำหรับคนเมืองสามารถทำราคาเข้าถึงได้ง่าย พร้อมเชื่อมต่อระบบอัจฉริยะครบวงจร
สมการบูรณาการ: แผงโซลาร์เซลล์และรถยนต์ไฟฟ้า
สมการทางการเงินของผู้บริโภคยุคใหม่ไม่ได้สิ้นสุดลงที่ตัวรถยนต์ หากแต่เกิดจากการบรรจบกันของต้นทุนเทคโนโลยีสองตัว: เซลล์แสงอาทิตย์บนหลังคา (Solar Rooftop) และ ยานยนต์ไฟฟ้า (EV)
ในรอบทศวรรษที่ผ่านมา ราคาของแผงโซลาร์เซลล์ลดลงอย่างรวดเร็วกว่าร้อยละ 80 จากการผลิตระดับมหภาค เมื่อพลังงานแสงอาทิตย์ที่มีต้นทุนต่ำลงถูกจับคู่กับรถยนต์ไฟฟ้าที่มีแบตเตอรี่ขนาดใหญ่ รถยนต์คันนั้นจะไม่ใช่เพียงยานพาหนะอีกต่อไป แต่จะแปรสภาพเป็น ระบบกักเก็บพลังงานเคลื่อนที่ประจำบ้าน
หากผู้บริโภคขับขี่รถยนต์ไฮบริด แม้เครื่องยนต์จะประหยัดน้ำมันอย่างยอดเยี่ยม แต่พันธนาการยังคงผูกติดอยู่กับราคาน้ำมันหน้าปั๊มแบบร้อยละร้อย ทว่าการชาร์จรถยนต์ไฟฟ้าจากระบบพลังงานแสงอาทิตย์ที่บ้าน ทำให้ต้นทุนการเดินทางต่อกิโลเมตรลดฮวบลงจนเกือบเป็นศูนย์ การเปลี่ยนแปลงนี้กำลังก่อตัวเป็นภัยคุกคามเชิงโครงสร้างต่อธุรกิจพลังงานฟอสซิลและรถยนต์สันดาปภายในอย่างมีนัยสำคัญ
ประเทศไทย: จุดปะทะแนวหน้าของ "ดีทรอยต์แห่งเอเชีย"
ไม่มีพื้นที่ใดในโลกที่จะสะท้อนภาพการปะทะกันของสองปรัชญานี้ได้เด่นชัดและเข้มข้นไปกว่า ประเทศไทย
ตลอดครึ่งศตวรรษที่ผ่านมา ประเทศไทยได้รับการขนานนามว่าเป็น "ดีทรอยต์แห่งเอเชีย" ป้อมปราการที่แข็งแกร่งที่สุดนอกประเทศญี่ปุ่นของค่ายรถยนต์แดนอาทิตย์อุทัย นำโดย Toyota ซึ่งครองส่วนแบ่งการตลาดในประเทศอย่างมั่นคงเกือบหนึ่งในสาม และสร้างระบบนิเวศการผลิตที่พึ่งพาผู้ผลิตชิ้นส่วนยานยนต์ท้องถิ่นหลายแสนชีวิต
ทว่าในปัจจุบัน แผ่นดินนี้กำลังแปรสภาพเป็นแนวรบที่ร้อนแรงที่สุดในเอเชียตะวันออกเฉียงใต้:
1. การปักหมุดโรงงานระยอง: การทะลวงผ่านแนวกำแพงภาษี
เมื่อมาตรการกีดกันทางการค้าในสหรัฐอเมริกาและสหภาพยุโรปเริ่มตั้งกำแพงภาษีสูงลิ่วเพื่อสกัดกั้นยานยนต์ไฟฟ้าจากจีน ยุทธศาสตร์ของ BYD คือการเดินตามรอยเท้าของค่ายรถญี่ปุ่นในยุคทศวรรษ 1970
นั่นคือ การสร้างฐานการผลิตในต่างประเทศเพื่อกลืนตัวเป็นผู้ผลิตท้องถิ่น การทุ่มงบประมาณตั้งโรงงานขนาดกำลังการผลิต 150,000 คันต่อปีในจังหวัดระยองไม่ได้มีเป้าหมายเพียงเพื่อกวาดส่วนแบ่งตลาดในประเทศไทย แต่ใช้ไทยเป็นสปริงบอร์ดสำหรับส่งออกไปยังตลาดพวงมาลัยขวาในอาเซียน ออสเตรเลีย และยุโรป
2. วิกฤตชิ้นส่วนยานยนต์ไทย: การพังทลายของระบบนิเวศเดิม
โครงสร้างทางเศรษฐกิจของไทยกำลังเผชิญกับการจัดระเบียบใหม่ที่หลีกเลี่ยงไม่ได้ รถยนต์เครื่องยนต์สันดาปภายใน (ICE) หนึ่งคันต้องการชิ้นส่วนกลไก โลหะ และของเหลวกว่า 30,000 ชิ้น ซึ่งเป็นรากฐานของโรงงาน Tier-2 และ Tier-3 สัญชาติไทยมาหลายทศวรรษ
แต่รถยนต์ไฟฟ้าลดจำนวนชิ้นส่วนขับเคลื่อนลงเหลือเพียงไม่กี่พันชิ้น และมุ่งเน้นไปที่เซลล์เคมี มอเตอร์ และชิปประมวลผล ซึ่งเครือข่ายของ BYD และซัพพลายเออร์จีนที่ตามเข้ามาตั้งรกรากในระเบียงเศรษฐกิจพิเศษภาคตะวันออก (EEC) ได้นำพาห่วงโซ่อุปทานของตนเองเข้ามาเกือบทั้งหมด
การบีบเค้นนี้ทำให้ซัพพลายเออร์ไทยตกอยู่ในภาวะที่ต้องเลือกระหว่างการปรับเปลี่ยนสายการผลิตไปสู่อุตสาหกรรมอื่น หรือการถูกกลืนหายไปกับคลื่นเทคโนโลยี
3. ค่ายกลของ Toyota: พลังงานลูกผสมและการยอมรับความจริง
Toyota ในสมรภูมิไทยไม่ได้เพลี่ยงพล้ำอย่างง่ายดาย พวกเขารับมือด้วยการใช้ ระบบไฮบริด (HEV) เป็นสะพานข้ามสายน้ำที่มั่นคง รถยนต์รุ่นที่ได้รับความนิยมสูงอย่างกลุ่มไฮบริดยังคงทำยอดขายได้อย่างแข็งแกร่ง เนื่องจากสอดรับกับพฤติกรรมคนไทยที่ไม่ต้องกังวลเรื่องสถานีชาร์จสาธารณะ และโครงข่ายศูนย์บริการที่วางใจได้ทั่วประเทศ
ที่น่าสนใจในเชิงยุทธศาสตร์ยิ่งกว่านั้นคือ Toyota เริ่มปรับตัวด้วยแนวคิดที่ยืดหยุ่นขึ้น ในโครงการพัฒนาและการผลิตบางส่วน ค่ายยักษ์ใหญ่แห่งนี้เริ่มหันมาจัดซื้อชุดแบตเตอรี่และระบบขับเคลื่อนไฟฟ้าจากซัพพลายเออร์จีน รวมถึงการร่วมมือกับตัว BYD เองในระดับสากล เพื่อรักษาความสามารถในการแข่งขันด้านต้นทุน นี่คือการยอมจำนนทางเทคโนโลยีบางส่วนเพื่อรักษาอำนาจในการจัดจำหน่ายและแบรนด์ระยะยาว
กระจกเงาประวัติศาสตร์: บทเรียนจากวันที่ "ดีทรอยต์" เคยดูแคลนผู้มาเยือนจากแดนอาทิตย์อุทัย
มาร์ก ทเวน (Mark Twain) นักเขียนชื่อก้องโลกเคยกล่าวเปรียบเปรยไว้อย่างคมคายว่า "ประวัติศาสตร์ไม่ได้ซ้ำรอยเดิมอย่างตรงไปตรงมา แต่มันมักจะมีจังหวะคล้องจองกันเสมอ (History doesn’t repeat itself, but it often rhymes)"
หากเราย้อนเข็มนาฬิกากลับไปราวห้าทศวรรษ ภาพการปะทะกันอย่างดุเดือดระหว่าง Toyota และ BYD ในวันนี้ แทบจะเป็นพิมพ์เขียวที่ลอกเลียนแบบมาจากมหากาพย์การโค่นบัลลังก์เจ้าพ่ออุตสาหกรรมในอดีตอย่างไม่ผิดเพี้ยน
ในยุคทศวรรษ 1960 ถึงต้น 1970 เมืองดีทรอยต์ ประเทศสหรัฐอเมริกา คือศูนย์กลางอำนาจที่ไร้เทียมทานของอุตสาหกรรมยานยนต์โลก กลุ่มผู้ผลิตยักษ์ใหญ่สามรายที่เรียกกันว่า "The Big Three" ประกอบด้วย General Motors (GM), Ford และ Chrysler ครองส่วนแบ่งตลาดในสหรัฐฯ เกือบเบ็ดเสร็จ รถยนต์สัญชาติอเมริกันถูกสร้างขึ้นบนปรัชญาของความใหญ่โต หรูหรา ขับเคลื่อนด้วยเครื่องยนต์ V8 ขนาดมหึมา และสูบกินน้ำมันอย่างมหาศาลภายใต้สมมติฐานว่า น้ำมันฟอสซิลราคาถูกจะไม่มีวันหมดไปจากโลก
เมื่อผู้ผลิตจากญี่ปุ่นอย่าง Toyota และ Honda เริ่มส่งรถยนต์ขนาดเล็ก เช่น Toyota Corolla และ Honda Civic เข้าสู่ตลาดสหรัฐฯ บรรดาผู้บริหารระดับสูงในวอลล์สตรีทและดีทรอยต์ต่างพากันหัวเราะเยาะ พวกเขามองว่ารถยนต์ญี่ปุ่นเป็นเพียง "กล่องสังกะสีติดล้อราคาถูก" (Cheap Tin Cans) สำหรับผู้มีรายได้น้อย และเชื่อมั่นอย่างแรงกล้าว่าคนอเมริกันจะไม่มีวันยอมสละความสะดวกสบายของรถซีดานขนาดใหญ่เพื่อมานั่งเบียดเสียดในรถยนต์คันเล็กๆ อย่างแน่นอน
ทว่า "จุดเปลี่ยนผ่านระดับมหภาค" ก็ระเบิดขึ้นอย่างฉับพลัน
วิกฤตการณ์น้ำมันสองระลอกซ้อนในปี 1973 (OPEC Oil Embargo) และปี 1979 (Iranian Revolution) ส่งผลให้ราคาน้ำมันดิบพุ่งสูงขึ้นเป็นประวัติการณ์ ราคาน้ำมันหน้าปั๊มที่แพงขึ้นอย่างก้าวกระโดดได้กลายเป็นตัวเร่งปฏิกิริยาที่ทำลายล้างความต้องการรถยนต์เครื่องยนต์โตของดีทรอยต์ลงในชั่วข้ามคืน ผู้บริโภคเริ่มมองหาความอยู่รอดทางเศรษฐกิจ และเมื่อพวกเขาได้ทดลองใช้รถยนต์ญี่ปุ่น สิ่งที่พวกเขาค้นพบไม่ใช่แค่ความประหยัดน้ำมัน
หากแต่คือ คุณภาพการประกอบ ความทนทาน และความเชื่อถือได้ระดับตำนาน ซึ่งเป็นผลลัพธ์โดยตรงจากระบบ Toyota Production System (TPS) ที่ทำให้รถยนต์ญี่ปุ่นแทบไม่มีปัญหาจุกจิกเมื่อเทียบกับรถอเมริกันในยุคนั้น
ปฏิกิริยาของดีทรอยต์: ความเฉื่อยชา กำแพงภาษี และการถอยร่นสู่มุมอับ
เมื่อเผชิญหน้ากับผู้บุกรุก บิ๊กทรีแห่งดีทรอยต์ไม่สามารถปรับตัวตามได้ทัน เนื่องจากโครงสร้างองค์กรติดหล่มอยู่กับสัญญาแรงงานที่แข็งกร้าวของสหภาพแรงงานยานยนต์ (UAW), ภาระต้นทุนเงินบำนาญและสวัสดิการพนักงานที่จมลึก (Legacy Costs) และความสัมพันธ์อันเฉื่อยชากับซัพพลายเออร์เดิม
ทางออกแรกที่ดีทรอยต์เลือกใช้ ไม่ใช่การเร่งพัฒนาวิศวกรรมให้เทียบเท่า แต่คือการวิ่งเข้าหานักการเมืองในวอชิงตันเพื่อสร้าง "กำแพงภาษีและโควตากีดกันทางการค้า" ในปี 1981 รัฐบาลสหรัฐฯ ได้บีบให้ญี่ปุ่นต้องยอมรับข้อตกลงจำกัดการส่งออกโดยสมัครใจ (Voluntary Export Restraints: VER) เพื่อสกัดกั้นการไหลทะลักของรถยนต์ญี่ปุ่น
แต่นั่นกลับกลายเป็นการตัดสินใจเชิงยุทธศาสตร์ที่ผิดพลาดที่สุดของดีทรอยต์ เพราะแทนที่ค่ายญี่ปุ่นจะยอมจำนน พวกเขากลับแก้เกมด้วยการเดินหมากสองชั้น:
- ประการแรก: ค่ายญี่ปุ่นใช้โควตาที่จำกัด หันไปสร้างแบรนด์หรูระดับพรีเมียมที่มีอัตรากำไรสูงขึ้น เช่น การกำเนิดของ Lexus โดย Toyota และ Acura โดย Honda เพื่อบุกขึ้นไปกินรวบตลาดบนของดีทรอยต์
- ประการที่สอง: พวกเขาตัดสินใจข้ามกำแพงภาษี ด้วยการหอบเงินทุนเข้ามาสร้างโรงงานผลิตขนาดมหึมาบนแผ่นดินสหรัฐฯ โดยตรง (Transplants) เช่น การตั้งโรงงานร่วมทุน NUMMI ระหว่าง GM กับ Toyota ในปี 1984, โรงงาน Honda ที่ Marysville รัฐโอไฮโอ และโรงงาน Toyota ที่ Georgetown รัฐเคนทักกี การผลิตในประเทศทำให้ค่ายญี่ปุ่นกลืนตัวกลายเป็น "ผู้จ้างงานท้องถิ่น" ที่กำแพงภาษีใดๆ ก็ไม่สามารถแตะต้องได้อีกต่อไป
เมื่อเข้าสู่ทศวรรษ 1990 ยานยนต์ญี่ปุ่นก็บรรลุชัยชนะเชิงโครงสร้างอย่างสมบูรณ์แบบ Toyota Camry และ Honda Accord ก้าวขึ้นมาครองตำแหน่งรถยนต์นั่งส่วนบุคคลที่มียอดขายสูงสุดในสหรัฐอเมริกาอย่างต่อเนื่อง แย่งชิงแกนกลางของกำไรในกลุ่มรถเก๋งไปจากดีทรอยต์อย่างถาวร
ยักษ์ใหญ่แห่งดีทรอยต์ถูกบีบให้ต้องถอยร่นหนีตายไปหลบภัยอยู่ในปราการด่านสุดท้าย นั่นคือ กลุ่มรถกระบะขนาดใหญ่ (Full-size Pickups) และ SUV ขนาดมหึมา ซึ่งยังคงทำกำไรได้เพราะมีกำแพงภาษีคุ้มกันรถกระบะนำเข้า (Chicken Tax 25%) และค่ายญี่ปุ่นยังไม่ได้ลงมาเล่นเต็มตัว การพึ่งพากำไรจากรถขนาดใหญ่เพียงอย่างเดียวนี้ได้กลายเป็น "กับดักความมั่งคั่งชั่วคราว" ที่นำพา GM และ Chrysler ก้าวไปสู่การล้มละลายครั้งประวัติศาสตร์ในวิกฤตซับไพรม์ปี 2008
บทบาทที่กลับตาลปัตรในศตวรรษที่ 21
เมื่อมองผ่านกระจกเงาของประวัติศาสตร์ ความคล้ายคลึงระหว่างอดีตกับปัจจุบันนั้นเด่นชัดจนน่าตกตะลึง:
ในวันนี้ Toyota และกลุ่มผู้ผลิตรถยนต์ดั้งเดิม กำลังตกอยู่ในสถานะเดียวกับดีทรอยต์ในยุคทศวรรษ 1970 พวกเขาครองความยิ่งใหญ่ มีคูเมืองเงินสดมหาศาล ควบคุมตลาดมวลชน และเริ่มต้นด้วยการดูแคลนผู้มาเยือนจากจีนว่าผลิตเพียง "รถของเล่นดิจิทัลที่เปราะบางและแบตเตอรี่ไม่ปลอดภัย" ขณะเดียวกัน เมื่อการแข่งขันเริ่มเพลี่ยงพล้ำ โลกตะวันตกก็เริ่มงัดไม้ตายเดิมออกมาใช้ นั่นคือ การตั้งกำแพงภาษีสูงลิ่วเพื่อชะลอการบุก
ในขณะที่ BYD กำลังเดินตามบทบาทของ Toyota ในทศวรรษ 1980 อย่างแม่นยำทุกกระเบียดนิ้ว พวกเขาเริ่มต้นจากสินค้าต้นทุนต่ำที่อาศัยความได้เปรียบทางสถาปัตยกรรมการผลิต ขจัดคนกลาง ใช้การบูรณาการแนวดิ่งเพื่อสร้างความได้เปรียบด้านต้นทุน และเมื่อเจอแนวกำแพงภาษีของชาติตะวันตก BYD ไม่ได้ถอยร่น แต่กลับข้ามมหาสมุทรไปสร้างโรงงานท้องถิ่น ทั้งในไทย ฮังการี บราซิล และเม็กซิโก เพื่อกลืนตัวเป็นผู้ผลิตในภูมิภาคนั้นๆ
และที่น่ากลัวที่สุดคือ ตัวเร่งปฏิกิริยาภายนอกยังคงเป็นเรื่องเดิม นั่นคือ วิกฤตราคาน้ำมันและต้นทุนพลังงาน เพียงแต่วันนี้ รูปแบบของการปะทะไม่ได้จำกัดอยู่แค่ "ใครผลิตเครื่องยนต์ได้ประหยัดกว่ากัน" หากแต่ยกระดับไปสู่สงครามขั้นพื้นฐานที่สุดของการดำรงอยู่ของอารยธรรมมนุษย์
สงครามขั้วพลังงาน: โมเลกุล ปะทะ อิเล็กตรอน
เมื่อดึงม่านควันของการแข่งขันทางธุรกิจออกไป แก่นแท้ของการต่อสู้ระหว่าง Toyota และ BYD คือ สงครามแห่งอำนาจนำทางพลังงาน (Energy Hegemony War)
นี่คือการเผชิญหน้ากันของสองขั้วปรัชญาธรรมชาติ:
ขั้วแห่งโมเลกุล (The Faction of the Molecule)
นำโดย Toyota และเครือข่ายอุตสาหกรรมญี่ปุ่น ตราบใดที่โครงสร้างพื้นฐานการคมนาคมขนส่งของโลกยังคงผูกติดอยู่กับเชื้อเพลิงเหลว หรือ น้ำมันนั้นเอง โมเลกุลของไฮโดรคาร์บอนยังคงมีความหนาแน่นของพลังงานต่อน้ำหนักในระดับสูง ขนส่งง่ายผ่านท่อและถัง และมีสถานีบริการรองรับมานานนับร้อยปี
Toyota คือจุดสูงสุดของการใช้ประโยชน์จากโมเลกุลนี้อย่างคุ้มค่าที่สุดผ่านระบบไฮบริด คูเมืองเงินสดที่มหาศาลจากการขายรถยนต์สันดาปและไฮบริดถูกออกแบบมาเพื่อตรึงโลกให้อยู่ในระเบียบเดิมให้นานที่สุดเท่าที่จะทำได้
ขั้วแห่งอิเล็กตรอน (The Faction of the Electron)
นำโดย BYD และกลุ่มอุตสาหกรรมเทคโนโลยีใหม่ หากการเคลื่อนที่ของโลกเปลี่ยนไปสู่การนำพาพลังงานด้วยอนุภาคอิเล็กตรอน ศูนย์กลางอำนาจทางภูมิรัฐศาสตร์และเศรษฐกิจจะย้ายไปสู่ผู้ควบคุมห่วงโซ่การแปรรูปแร่ธาตุ การผลิตสารกึ่งตัวนำ และเทคโนโลยีเคมีไฟฟ้าทันที
ตัวเร่งปฏิกิริยาที่ไม่อาจมองข้ามในสมการนี้คือ ความผันผวนและระดับราคาของน้ำมันดิบ ทุกครั้งที่ราคาน้ำมันหน้าปั๊มขยับสูงขึ้น มันทำหน้าที่ประหนึ่ง "ภาษีถดถอย" ที่เก็บจากผู้บริโภคทุกวัน ต้นทุนเชื้อเพลิงที่แพงขึ้นจะบั่นทอนคูเมืองของระบบไฮบริดลงอย่างช้าๆ และผลักดันให้จุดคุ้มทุนของการเปลี่ยนไปใช้ไฟฟ้ามาถึงเร็วกว่าที่ผู้ผลิตดั้งเดิมคาดการณ์ไว้เสมอ
มายาคติของ "แบตเตอรี่โซลิดสเตต": สงครามสิทธิบัตรปะทะปราการต้นน้ำ
หนึ่งในอาวุธลับที่กลุ่มผู้สนับสนุน Toyota มักยกขึ้นมาเป็นไพ่ตายในการพลิกกระดานกลับมาเอาชนะคือ แบตเตอรี่โซลิดสเตตแบบสมบูรณ์ (All-Solid-State Battery) ซึ่งให้ความหนาแน่นพลังงานสูงขึ้นเป็นเท่าตัว ชาร์จได้เร็วกว่าอย่างมหาศาล และหมดปัญหาเรื่องการลุกไหม้
Toyota ครองสถิติการถือครองสิทธิบัตรด้านโซลิดสเตตมากที่สุดในโลก และได้จับมือกับพันธมิตรยักษ์ใหญ่ด้านปิโตรเคมีของญี่ปุ่นอย่าง Idemitsu Kosan เพื่อร่วมกันพัฒนาวัสดุอิเล็กโทรไลต์ของแข็ง โดยประกาศเป้าหมายนำร่องติดตั้งในรถยนต์หรูระดับเรือธงอย่าง Lexus ช่วงปี 2027 ถึง 2028
ทว่าภาพลวงตาที่สำคัญคือ Toyota ไม่ได้กำลังวิ่งแข่งอยู่บนถนนที่ไร้คู่ต่อสู้
ยักษ์ใหญ่แห่งแดนพญามังกรอย่าง CATL และ BYD กำลังหายใจรดต้นคอในระยะประชิดอย่างยิ่ง และที่น่าตระหนกกว่านั้นคือ ทั้งสามค่ายกำลังส่งสัญญาณกรอบเวลาการพัฒนาที่แทบจะตรงกันโดยมิได้นัดหมาย:
- Robin Zeng (เจิง ยวี่ฉวิน) ผู้ก่อตั้งและประธานของ CATL ออกมาเบรกกระแสความตื่นเต้นเกินจริงอย่างตรงไปตรงมาว่า ความพร้อมเชิงพาณิชย์ของโซลิดสเตตเพิ่งอยู่เพียงระดับ 4 จาก 9 ระดับเท่านั้น โดย CATL วางแผนเริ่มผลิตแบบกลุ่มตัวอย่างขนาดเล็ก (Pilot Production) ราวปี 2027 และยืนยันว่าโอกาสที่จะเห็นการผลิตเชิงพาณิชย์ระดับล้านคันขึ้นไป (Mass Production) แทบจะเป็นไปไม่ได้ก่อนปี 2030
- BYD (ผ่านบริษัทย่อยด้านแบตเตอรี่ FinDreams) ได้ผลิตเซลล์ทดสอบขนาด 60Ah สำเร็จตั้งแต่ปี 2024 และอยู่ในขั้นตอนการทดสอบสมรรถนะในยานพาหนะจริง โดยวางแผนเริ่มติดตั้งเชิงสาธิตในรถสปอร์ตหรือซับแบรนด์หรูระดับบนอย่าง Yangwang และ Denza ภายในปี 2027 ก่อนจะเร่งขยายกำลังการผลิตสู่ระดับอุตสาหกรรมมหภาคเพื่อทดแทนแบตเตอรี่แบบเดิมภายในปี 2030 เช่นเดียวกัน
แต่สมมติฐานที่อันตรายที่สุดของ Toyota ไม่ใช่เรื่องที่ว่าใครจะเข้าเส้นชัยก่อนกัน หากแต่อยู่ที่ว่า "ใครเป็นเจ้าของวัตถุดิบต้นน้ำ"
ต่อให้ Toyota สามารถเอาชนะข้อจำกัดทางวิศวกรรมและผลิตแบตเตอรี่โซลิดสเตตได้สำเร็จเป็นรายแรกของโลก กำแพงที่ไม่อาจก้าวข้ามได้คือ การที่จีนได้เข้ายึดครองและล็อกห่วงโซ่อุปทานต้นน้ำไว้แทบจะเบ็ดเสร็จแล้ว
แบตเตอรี่โซลิดสเตต โดยเฉพาะสายซัลไฟด์ (Sulfide-based) ที่ Toyota และ Idemitsu มุ่งเน้น ยังคงต้องใช้สารประกอบเคมี เช่น ลิเทียมบริสุทธิ์สูง ลิเทียมซัลไฟด์ และแร่ธาตุหายากในการสังเคราะห์สารตั้งต้น ซึ่งปัจจุบัน จีนควบคุมส่วนแบ่งการถลุงและแปรรูปเคมีภัณฑ์ลิเทียมและโคบอลต์ของโลกไว้สูงถึงร้อยละ 70 ถึง 80 อีกทั้งยังเป็นศูนย์กลางการผลิตอุปกรณ์และเครื่องจักรสำหรับสร้างโรงงานแบตเตอรี่ที่ใหญ่ที่สุดในโลก
หากปราศจากความมั่นคงในห่วงโซ่วัตถุดิบต้นน้ำ สิทธิบัตรของ Toyota จะกลายเป็นเพียง "ผลงานวิจัยชั้นเลิศในห้องทดลอง" แต่ไม่สามารถขยายขนาดไปสู่การผลิตเชิงพาณิชย์ที่ทำกำไรได้
การต้องนำเข้าสารตั้งต้นและแร่ธาตุที่ผ่านการแปรรูปจากเครือข่ายของจีน จะบีบให้ต้นทุนการผลิตของ Toyota สูงลิบลิ่ว จนโซลิดสเตตกลายเป็นเพียงของเล่นราคาแพงในรถหรูระดับไฮเอนด์
ในทางตรงกันข้าม จีนสามารถใช้ความได้เปรียบของการคุมเหมือง โรงกลั่นเคมีภัณฑ์ และข้อได้เปรียบทางขนาด (Economies of Scale) ปูพรมเทคโนโลยีนี้ลงสู่ตลาดมวลชนได้ในต้นทุนที่ต่ำกว่าอย่างมหาศาล เหมือนดั่งที่พวกเขาเคยทำสำเร็จมาแล้วกับแบตเตอรี่ LFP
กับดักเชิงยุทธศาสตร์: ชัยชนะในสนามของผู้อื่น
สิ่งที่น่ากลัวที่สุดสำหรับ Toyota ในสมการนี้ จึงไม่ใช่ความล้มเหลวทางเทคโนโลยี หากแต่คือ "ความสำเร็จที่พาตนเองไปสู่กับดัก"
ต่อให้วิศวกรของ Toyota สามารถนำพา All-Solid-State Battery ก้าวข้ามจากห้องทดลองสู่สายการผลิตจริงได้สำเร็จอย่างสมบูรณ์แบบ ทว่าทันทีที่สมรภูมิยานยนต์โลกถูกผลักดันเข้าสู่ "ขั้วแห่งอิเล็กตรอน" (The Faction of the Electron) อย่างเต็มตัว โอกาสที่ Toyota จะคว้าชัยชนะในระยะยาวกลับริบหรี่ลงอย่างยิ่ง
เพราะคูเมืองทางยุทธศาสตร์ที่แท้จริงของ Toyota ตลอด 70 ปีที่ผ่านมา วางอยู่บนโลกของ "โมเลกุล"—นั่นคือความเชี่ยวชาญระดับศิลปะในการควบคุมชิ้นส่วนกลไกสันดาปภายในกว่า 30,000 ชิ้น ความแม่นยำทางวิศวกรรมโลหะ และการกำกับพีระมิดซัพพลายเออร์เครื่องกลนับหมื่นราย แต่เมื่อโครงสร้างยานยนต์ถูกลดทอนลงเหลือเพียงเคมีภัณฑ์ มอเตอร์ และแผงวงจร กฎของเกมได้เปลี่ยนจากความประณีตทางกลศาสตร์ ไปสู่ความได้เปรียบเชิงภูมิรัฐศาสตร์และการควบคุมทรัพยากรธรรมชาติ
ไม่ว่า Toyota จะเลือกเดินไปในทิศทางใดในโลกของอิเล็กตรอน ทุกเส้นทางล้วนต้องมุ่งหน้าไปบรรจบกับกำแพงต้นน้ำที่จีนได้วางตาข่ายล็อกไว้หมดแล้ว ตั้งแต่สัมปทานเหมืองแร่ โรงกลั่นสารเคมีตั้งต้น ไปจนถึงห่วงโซ่การผลิตอิเล็กโทรไลต์ของแข็ง การก้าวเข้าสู่สนามแบตเตอรี่เต็มตัวจึงไม่ต่างอะไรกับการยอมละทิ้งป้อมปราการที่ตนเองเป็นจ้าว เพื่อลงไปทำสงครามบนกระดานที่คู่แข่งเป็นผู้กำหนดราคาวัตถุดิบ ควบคุมสายพานเครื่องจักร และถือครองไพ่เหนือกว่าในทุกมิติ
บทสรุป: อัตราเร่งของประวัติศาสตร์
การขับเคี่ยวระหว่างสองมหาอำนาจแห่งอุตสาหกรรมยานยนต์ไม่ได้มีคำตอบที่ขาวหรือดำ
หากการเปลี่ยนผ่านโครงสร้างพื้นฐานพลังงานของโลกดำเนินไปอย่างเชื่องช้า อันเนื่องมาจากข้อจำกัดของสายส่งไฟฟ้า กำแพงภาษี หรือภูมิรัฐศาสตร์ที่แตกแยก
ผนวกกับ แรงเสียดทานเชิงจิตวิทยาและความลังเลใจของผู้บริโภค (Consumer Friction) ที่ยังคงเป็นตัวหน่วงจังหวะสำคัญในสมการ:
- ความวิตกกังวลด้านความปลอดภัย: แม้เทคโนโลยีแบตเตอรี่จะพัฒนาขึ้นมาก แต่ความหวาดระแวงต่อการลุกไหม้จากปฏิกิริยาเคมีความร้อนล้นพ้น (Thermal Runaway) และความซับซ้อนของระบบไฟฟ้าแรงสูง ยังคงฝังลึกอยู่ในจิตสำนึกของกลุ่มผู้ซื้อสายอนุรักษนิยม
- คอขวดในห่วงโซ่อุปทานบริการหลังการขาย (Aftermarket Fragility): ความเจ็บปวดจากการรอคอยอะไหล่ตัวถัง เซมิคอนดักเตอร์ และชิ้นส่วนเฉพาะทางนานนับเดือนเมื่อเกิดอุบัติเหตุ คือความจริงอันโหดร้ายที่ผู้ผลิตหน้าใหม่ยังแก้ไม่ตก ระบบโลจิสติกส์ชิ้นส่วนซ่อมบำรุงและจำนวนช่างเทคนิคผู้ชำนาญการยังห่างไกลจากเครือข่ายศูนย์บริการของค่ายดั้งเดิมที่หยั่งรากลึกมานานหลายทศวรรษ
- ข้อกังขาเรื่องความคงทนและมูลค่าคงเหลือข้ามทศวรรษ: ในขณะที่เครื่องยนต์กลไกและระบบไฮบริดของ Toyota ได้รับการพิสูจน์แล้วว่าสามารถทนทานต่อการใช้งานสมบุกสมบันนับสิบปีโดยยังรักษามูลค่าขายต่อ (Resale Value) ไว้ได้อย่างมั่นคง ยานยนต์ไฟฟ้าซึ่งผูกติดกับอายุขัยการเสื่อมสภาพของเซลล์เคมี อัตราค่าเบี้ยประกันภัยที่พุ่งสูง และความตกรุ่นอย่างรวดเร็วของซอฟต์แวร์ ยังคงต้องเผชิญหน้ากับบททดสอบของกาลเวลา
ตราบใดที่ผู้บริโภคส่วนใหญ่ยังคงมองหารถยนต์ในฐานะ "หลักประกันแห่งความสบายใจ" (Peace of Mind) คูเมืองเงินสด โครงข่ายบริการหลังการขาย และระบบไฮบริดของ Toyota จะยังคงเป็นเกราะกำบังที่แข็งแกร่ง ช่วยซื้อเวลาให้พวกเขาสามารถปรับตัว รักษาส่วนแบ่งกำไร และส่งมอบเทคโนโลยีแบตเตอรี่ยุคถัดไปได้อย่างราบรื่น
ทว่าในอีกฟากหนึ่งของสมการ กงล้อประวัติศาสตร์กำลังถูกเร่งด้วยแรงบีบสองทางที่รุนแรงขึ้นทุกขณะ:
ประการแรกคือ ความเปราะบางของโมเลกุลต่อไฟสงครามและวิกฤตภูมิรัฐศาสตร์ (Geopolitical Fragility of Fossil Fuels) ความตึงเครียดและการสู้รบในภูมิภาคพลังงานสำคัญของโลก ส่งผลให้ต้นทุนราคาน้ำมันดิบพุ่งสูงขึ้นและทรงตัวอยู่ในระดับแพงอย่างยืดเยื้อ ทุกครั้งที่ผู้ขับขี่ต้องเติมน้ำมันที่แพงขึ้นเรื่อยๆ มันได้แปรสภาพเป็นภาษีแฝงรายวันที่บั่นทอนความคุ้มค่าของเครื่องยนต์สันดาปและไฮบริดลงอย่างต่อเนื่อง และค่อยๆ ถมช่องว่างส่วนต่างราคารถยนต์ไฟฟ้าให้แคบลงเร็วกว่าในสภาวะปกติ
ประการที่สองคือ ความเฉื่อยชาทางข้อกำหนดผลิตภัณฑ์ (Product Spec Inertia) และความดื้อดึงในการกักออปชั่นของค่ายรถยนต์ญี่ปุ่น ภายใต้โครงสร้างต้นทุนซัพพลายเออร์เดิมที่แบกรับมาร์จิ้นซ้ำซ้อน ค่ายญี่ปุ่นส่วนใหญ่ยังคงเลือกดำเนินกลยุทธ์แบบอนุรักษนิยมสุดขั้ว ด้วยการตั้งราคาขายในระดับสูงแต่ "กักออปชั่น" พื้นฐาน ระบบความปลอดภัยเชิงรุก จอแสดงผลคุณภาพสูง ระบบช่วยเหลือการขับขี่ หรืออุปกรณ์อำนวยความสะดวกในห้องโดยสารมักถูกจำกัดไว้ให้เฉพาะรุ่นท็อปที่มีราคาพรีเมียมลิบลิ่วเท่านั้น
เมื่อผู้บริโภคยุคใหม่เริ่มตระหนักว่าตนเองกำลังถูกบีบให้ "จ่ายแพงเพื่อเทคโนโลยีที่ล้าหลัง" ขณะที่คู่แข่งหน้าใหม่มอบระบบอัจฉริยะ อุปกรณ์ครบครัน และสมรรถนะการขับขี่เต็มพิกัดเป็นอุปกรณ์มาตรฐานในราคาที่จับต้องได้ ความภักดีต่อแบรนด์ดั้งเดิมที่เคยสร้างขึ้นมานานหลายทศวรรษจึงเริ่มถูกกัดกร่อนลงอย่างมีนัยสำคัญ
หากต้นทุนของพลังงานแสงอาทิตย์ การพัฒนาโครงข่ายไฟฟ้าอัจฉริยะ และการประหยัดต่อขนาดของการผลิตแบตเตอรี่ ยังคงดำเนินหน้าควบคู่ไปกับแรงกดดันจากวิกฤตราคาน้ำมันและพฤติกรรมกักออปชั่นของค่ายดั้งเดิม กำแพงที่สร้างขึ้นจากสัญญา 60,000 ฉบับและวัฒนธรรมอนุรักษนิยมของระบบดั้งเดิม อาจกลายเป็นโซ่ตรวนที่เหนี่ยวรั้งให้ตามหลังผู้ควบคุมกระแสไฟฟ้าอย่างไม่อาจหวนกลับ
บนถนนของประเทศไทยและทั่วโลก รถยนต์ทุกคันที่แล่นผ่านไม่ได้เป็นเพียงพาหนะที่พาผู้คนเดินทางจากจุดหนึ่งไปสู่อีกจุดหนึ่ง หากแต่เป็นประจักษ์พยานของการเปลี่ยนผ่านครั้งประวัติศาสตร์
คำถามที่แท้จริงจึงไม่ใช่ว่า "ใครสร้างรถยนต์ได้ดีกว่ากัน"
หากแต่เป็น... "อิเล็กตรอนจะเข้าแทนที่โมเลกุลได้เร็วเพียงใด"