"Show me the incentive and I will show you the outcome."
(จงบอกผมว่าระบบให้รางวัลกับอะไร แล้วผมจะบอกคุณเองว่าผลลัพธ์จะออกมาหน้าตาแบบไหน)
— Charlie Munger
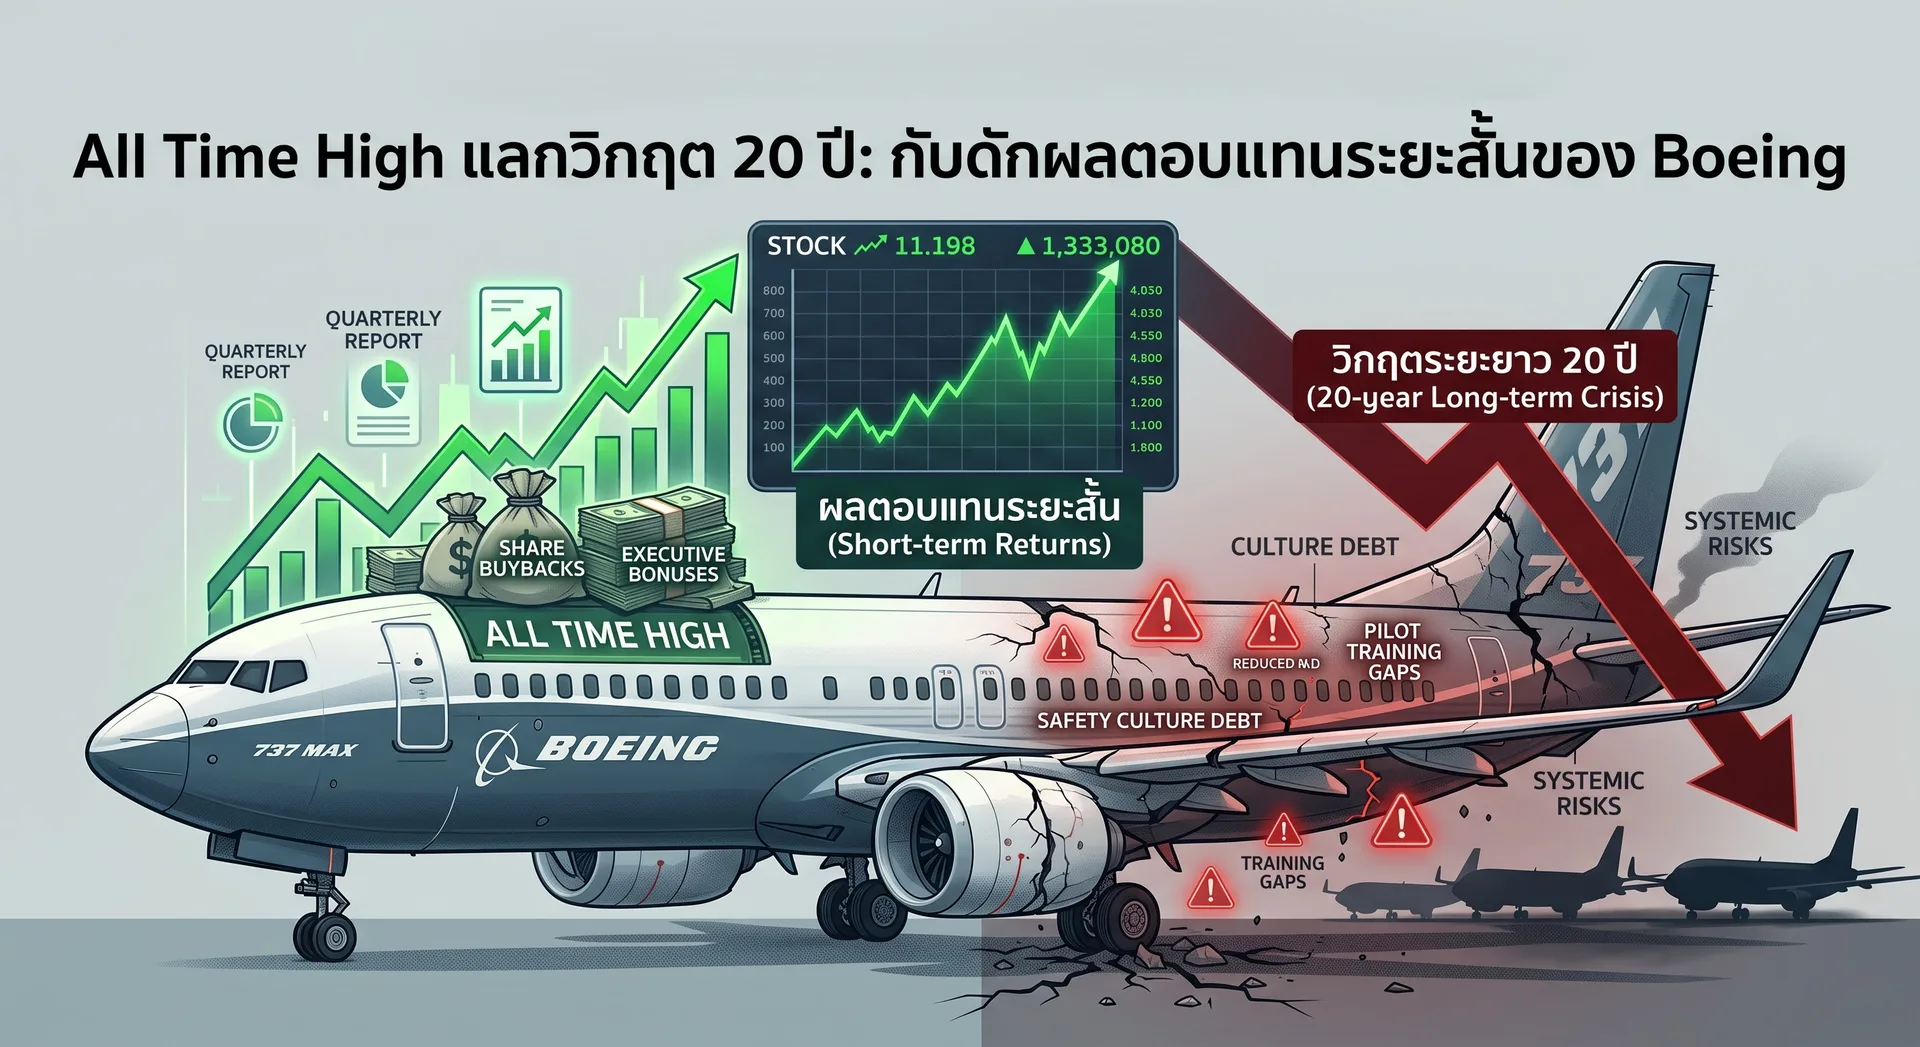
วันที่ 1 มีนาคม 2019 ราคาหุ้นของ The Boeing Company พุ่งทะยานแตะระดับ 446 ดอลลาร์ต่อหุ้น ซึ่งเป็นจุดสูงสุดเป็นประวัติการณ์ (All-Time High) มูลค่าหลักทรัพย์ตามราคาตลาดทะลุ 2.5 แสนล้านดอลลาร์ วอลล์สตรีทประสานเสียงยกย่องให้ Boeing เป็นเครื่องจักรผลิตเงินสดที่สมบูรณ์แบบที่สุดแห่งหนึ่งในประวัติศาสตร์อุตสาหกรรมอเมริกัน อัตรากำไรจากการดำเนินงานเติบโตต่อเนื่อง ผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) สูงลิบลิ่ว และบริษัทได้ส่งคืนผลประโยชน์ให้แก่ผู้ถือหุ้นผ่านเงินปันผลและการซื้อหุ้นคืน (Share Buybacks) รวมกันมากกว่า 4.3 หมื่นล้านดอลลาร์ระหว่างปี 2013 ถึง 2019
สิ่งที่ชวนขนลุกที่สุดไม่ใช่แค่ตัวเลข All-Time High นั้น แต่คือข้อเท็จจริงที่ว่า สถิตินี้เกิดขึ้นหลังจากสัญญาณเตือนภัยครั้งใหญ่ได้ดังขึ้นแล้วถึง 4 เดือนเต็ม
ย้อนกลับไปในวันที่ 29 ตุลาคม 2018 เครื่องบินรุ่น 737 MAX ของสายการบิน Lion Air เที่ยวบิน 610 เพิ่งดิ่งลงสู่ทะเลชวา คร่าชีวิตผู้โดยสารและลูกเรือไป 189 ศพ ทว่าในสายตาของตลาดการเงินและผู้บริหาร เหตุการณ์นั้นถูกมองว่าเป็นเพียง "ความผิดพลาดเฉพาะกรณี" ปัญหาการซ่อมบำรุง หรือความบกพร่องของนักบินในประเทศกำลังพัฒนา วงล้อทางการเงินยังคงหมุนต่อไปอย่างไม่สะดุด Boeing ปิดงบปี 2018 ด้วยรายได้ทะลุ 1 แสนล้านดอลลาร์เป็นครั้งแรก ประกาศเพิ่มเงินปันผลอีก 20% และได้รับแรงหนุนจากตลาดจนราคาหุ้นขึ้นไปทำสถิติสูงสุดใหม่
แต่เพียง 9 วันหลังจากราคาหุ้นแตะจุดสูงสุด ในวันที่ 10 มีนาคม 2019 เครื่องบินรุ่น 737 MAX เที่ยวบิน Ethiopian Airlines 302 ก็ดิ่งกระแทกพื้นดินในลักษณะเดียวกัน คร่าชีวิตมนุษย์ไปอีก 157 ศพ รวมยอดผู้เสียชีวิตจากสองเหตุการณ์เป็น 346 ศพ นำไปสู่การสั่งระงับบินทั่วโลกยาวนานถึง 20 เดือน และการสูญเสียมูลค่าทางเศรษฐกิจหลายหมื่นล้านดอลลาร์ ซึ่งลบล้างผลกำไรและเงินซื้อหุ้นคืนที่สะสมมาทั้งหมดในพริบตา
บทเรียนของ Boeing มักถูกเล่าอย่างผิวเผินว่าเป็นการปะทะกันระหว่าง "ผู้บริหารสายการเงินที่หน้าเลือด" กับ "วิศวกรผู้รักความถูกต้อง" แต่การสรุปเรื่องราวเช่นนั้นทำให้เรามองข้ามแก่นแท้ของปัญหา
ความจริงที่เยือกเย็นกว่านั้นคือ ผู้บริหาร Boeing ไม่ได้มีเจตนาร้าย และระบบก็ไม่ได้ล้มเหลว หากแต่มันกำลังทำงานอย่างมีประสิทธิภาพสูงสุดตามวิธีที่มันถูกออกแบบมาตั้งแต่แรก
นี่คือการชันสูตรเชิงระบบว่า โครงสร้างแรงจูงใจที่ผิดเพี้ยนสามารถเข้าควบคุมพฤติกรรมมนุษย์ กลืนกินวัฒนธรรมความเป็นเลิศ และนำพาองค์กรระดับตำนานไปสู่หายนะได้อย่างไร เมื่อเกมการเงินระยะสั้นถูกนำมาบังคับใช้อยู่เหนือรอบวัฏจักรทางกายภาพของวิศวกรรม
ส่วนที่ 1: ภาพลวงตาของความสำเร็จสูงสุด (The Illusion of All-Time High)
ในระบบที่มีความซับซ้อนสูง (Complex Systems) สิ่งที่อันตรายที่สุดไม่ใช่การขาดทุน แต่คือการที่ ตัวชี้วัดทางบัญชี (Accounting Indicators) เดินสวนทางกับความแข็งแกร่งเชิงโครงสร้าง (Structural Resilience)
งบการเงินเป็นระบบบันทึกผลลัพธ์ที่มองย้อนไปข้างหลัง (Lagging Indicator) กำไรต่อหุ้น (EPS) และกระแสเงินสดอิสระในวันนี้ บอกเพียงว่าสิ่งที่บริษัทเคยลงทุนลงแรงไว้ในอดีตกำลังออกดอกออกผลอย่างไร ในทางกลับกัน สุขภาพของวัฒนธรรมองค์กร มาตรฐานการทดสอบ และการลงทุนในบุคลากรด้านวิศวกรรม คือตัวชี้วัดล่วงหน้า (Leading Indicator) ที่จะกำหนดผลลัพธ์ในอีกสองทศวรรษถัดไป
ในอุตสาหกรรมการบินพาณิชย์ ช่องว่างระหว่างตัวชี้วัดสองประเภทนี้กว้างเป็นพิเศษ เครื่องบินลำหนึ่งต้องใช้เวลาวิจัยและพัฒนานาน 7–10 ปี และมีอายุการใช้งานบนท้องฟ้านาน 20–30 ปี ธรรมชาติทางกายภาพเช่นนี้สร้าง "ระยะหน่วงของเวลา" (Time Lag) ขนาดมหึมาขึ้นมา
เมื่อองค์กรเริ่มลดหย่อนมาตรฐานความปลอดภัย ตัดงบวิจัยและพัฒนา หรือลดทอนการทดสอบลง ผลกระทบเชิงลบจะไม่ปรากฏในงบการเงินของไตรมาสถัดไป เครื่องบินที่ผลิตด้วยมาตรฐานอันยอดเยี่ยมในอดีตยังคงบินอยู่บนท้องฟ้า ชื่อเสียงความปลอดภัยที่สะสมมานับร้อยปียังคงคุ้มครองความไว้วางใจของผู้โดยสาร
ในระยะสั้น ตัวเลขทางการเงินจะดูยอดเยี่ยมอย่างไม่เคยเป็นมาก่อน:
- ต้นทุนคงที่และค่าใช้จ่าย R&D ลดลงทันที
- กำไรสุทธิขยายตัวก้าวกระโดด
- กระแสเงินสดส่วนเกินถูกนำไปซื้อหุ้นคืนเพื่อดันราคาหุ้นให้พุ่งทะยาน
ตลาดหุ้นมองเห็นเพียงตัวเลขประสิทธิภาพที่พุ่งขึ้น แต่สิ่งที่เกิดขึ้นจริงใต้ผิวน้ำ คือการที่องค์กรกำลังทยอยกู้ยืมความไว้วางใจในอนาคต มาแปลงสภาพเป็นตัวเลขกำไรและโบนัสในปัจจุบัน โดยที่ไม่มีเครื่องหมายเตือนภัยใดๆ ปรากฏบนหน้าจองบดุล
ส่วนที่ 2: สถาปัตยกรรมแรงจูงใจ — เมื่อระบบสั่งให้คนมองสั้น (The Incentive Architecture)
หากเราต้องการเข้าใจว่าทำไมพฤติกรรมขององค์กรจึงเปลี่ยนไปอย่างสิ้นเชิง เราต้องไม่เริ่มต้นจากการตัดสินศีลธรรมของบุคคล แต่ต้องเริ่มจากการสำรวจ "สถาปัตยกรรมแรงจูงใจ" (Incentive Architecture) ที่ควบคุมบุคคลเหล่านั้นอยู่
จุดเปลี่ยนเชิงโครงสร้างของ Boeing เกิดขึ้นในปี 1997 เมื่อบริษัทเข้าควบรวมกิจการกับ McDonnell Douglas แม้ในทางนิตินัย Boeing จะเป็นผู้ซื้อ แต่ในทางอำนาจบริหาร วัฒนธรรมและผู้บริหารจาก McDonnell Douglas กลับขึ้นมากุมอำนาจนำ นำโดย Harry Stonecipher อดีตซีอีโอของ McDonnell Douglas ซึ่งเข้ามารับตำแหน่งประธานและซีโอโอ (และก้าวขึ้นเป็นซีอีโอของ Boeing ในเวลาต่อมา) ผู้ซึ่งประกาศเจตนารมณ์ต่อ Chicago Tribune ในปี 2004 ไว้อย่างตรงไปตรงมาว่า:
"เมื่อมีคนบอกว่าผมเข้ามาเปลี่ยนวัฒนธรรมของ Boeing... นั่นคือความตั้งใจของผมเลย เพื่อให้ที่นี่ถูกบริหารแบบธุรกิจจริงๆ เสียที ไม่ใช่สถาบันวิศวกรรมที่ยอดเยี่ยม"
สิ่งที่ตามมาไม่ใช่ความผิดพลาดโดยบังเอิญ แต่เป็นการรื้อถอนระบบแรงจูงใจเดิมแล้วแทนที่ด้วยระบบใหม่:
1. การตัดขาดทางกายภาพ (Physical Decoupling)
ในปี 2001 ฝ่ายบริหารตัดสินใจย้ายสำนักงานใหญ่ระดับโลกออกจากเมืองซีแอตเทิล (Seattle) ซึ่งเป็นศูนย์กลางทางประวัติศาสตร์ที่มีโรงงานและวิศวกรประจำอยู่นับหมื่นคน ไปยังเมืองชิคาโก เหตุผลเชิงกลยุทธ์ที่ฝ่ายบริหารระบุในเวลานั้นคือเพื่อ "ไม่ให้การตัดสินใจระดับนโยบายถูกรบกวนด้วยเรื่องปฏิบัติการประจำวัน" แต่ผลลัพธ์เชิงพฤติกรรมคือการสร้างกำแพงทางภูมิศาสตร์ ตัดขาดผู้กำหนดทิศทางองค์กรออกจากความเป็นจริงหน้างานและเสียงทักท้วงของวิศวกร
2. ความไม่สอดคล้องของกรอบเวลา (The Principal-Agent Horizon Mismatch)
นี่คือหัวใจของความล้มเหลวเชิงระบบ ธรรมชาติของธุรกิจสร้างเครื่องบินต้องการการมองการณ์ไกลในระดับ 20–30 ปี แต่โครงสร้างผลตอบแทนของฝ่ายบริหารระดับสูงกลับถูกผูกไว้กับผลการดำเนินงานระยะ 3–5 ปี ผ่านตราสารสิทธิที่จะซื้อหุ้น (Stock Options) และเป้าราคาหุ้นรายไตรมาส
เมื่อผู้บริหารรู้ว่าวาระการดำรงตำแหน่งของตนมีเวลาเฉลี่ยเพียงไม่กี่ปี สมการทางคณิตศาสตร์ของผลประโยชน์ส่วนตนจึงเรียบง่ายอย่างยิ่ง:
- หากเลือกลงทุนสร้างเครื่องบินรุ่นใหม่จากศูนย์ (Clean-sheet design): บริษัทต้องลงเงินสดมหาศาล กำไรทางบัญชีจะหดตัวลง ราคาหุ้นระยะสั้นจะถูกกดดัน และเมื่อเครื่องบินลำนั้นพร้อมส่งมอบ ผู้บริหารคนดังกล่าวก็เกษียณอายุไปแล้วโดยไม่ได้รับผลตอบแทน
- หากเลือกดัดแปลงโครงสร้างเก่าและตัดงบประมาณ: กำไรจะพุ่งขึ้นทันที ราคาหุ้นจะปรับตัวขึ้น ผู้บริหารสามารถใช้สิทธิ Stock Options รับผลตอบแทนหลายสิบล้านดอลลาร์ แล้วส่งมอบตำแหน่งต่อก่อนที่ผลข้างเคียงจะปรากฏ
ในโลกทุนนิยม แรงจูงใจอยู่ที่ไหน ผลิตภาพและความฉลาดของมนุษย์จะไหลไปรวมตัวกันอยู่ที่นั่น ผู้บริหารไม่ได้ทำลายบริษัทเพราะความเกลียดชัง แต่พวกเขาทำตามสิ่งที่ระบบให้รางวัลอย่างยอดเยี่ยมที่สุด
ส่วนที่ 3: กลไกหนี้วัฒนธรรม — การกู้ยืมความไว้วางใจมาแจกเป็นกำไร (The Anatomy of Culture Debt)
ผลพวงจากการจัดวางแรงจูงใจที่ผิดทิศ นำไปสู่ปรากฏการณ์ทางพฤติกรรมองค์กร 3 ประการที่กัดกร่อนกระดูกสันหลังของ Boeing จนกลวงเปล่า:
1. ภาพลวงตาของ First Principles: สับสนระหว่าง "ไขมันส่วนเกิน" กับ "กลไกป้องกันความตาย"
ในยุคปัจจุบัน ผู้นำองค์กรและวิศวกรมักชื่นชมหลักการแบบ First Principles ของ Elon Musk ที่สั่งให้ "ตั้งคำถามกับทุกกฎเกณฑ์ และตัดชิ้นส่วนหรือขั้นตอนออกไปให้มากที่สุด ถ้าคุณไม่ต้องใส่มันกลับคืนมาอย่างน้อย 10% แปลว่าคุณยังตัดไม่พอ"
มองเผินๆ ผู้บริหารยุคใหม่ของ Boeing อาจดูเหมือนกำลังทำสิ่งเดียวกัน พวกเขาพยายามตัดขั้นตอนที่ซ้ำซ้อน ลดทอนชั่วโมงการทดสอบ และตัดระบบที่ไม่จำเป็นออกเพื่อเพิ่มความคล่องตัว แต่ความจริงอันตรายคือ ทั้งสองแนวคิดนี้ตั้งอยู่บนตรรกะที่ตรงข้ามกันอย่างสิ้นเชิงในระดับรากฐาน:
- จุดตั้งต้นของคำถาม (Physics vs. Financial Engineering): Musk ตัดเพราะตั้งคำถามจาก "กฎฟิสิกส์ขั้นพื้นฐาน" ว่าแรงโน้มถ่วงหรืออุณหพลศาสตร์บังคับให้ต้องมีชิ้นส่วนนี้จริงหรือไม่ หรือมันมีอยู่เพียงเพราะระบบราชการ (Bureaucracy) สั่งให้ทำตามกันมา แต่ Boeing ตัดเพราะตั้งคำถามจาก "งบกำไรขาดทุนและสัญญาการค้า" โดยมีเป้าหมายว่าทำอย่างไรจึงจะไม่ต้องส่งนักบินไปฝึกอบรมใน Simulator เพื่อหลีกเลี่ยงค่าปรับจากสายการบิน
- วงจรรอบการเรียนรู้และต้นทุนความพังพินาศ (Feedback Loop & Risk of Ruin): อัลกอริทึมของ Musk ทำงานได้ เพราะอยู่ภายใต้ Rapid Feedback Loop ในสภาพแวดล้อมที่ควบคุมได้ หาก SpaceX ตัดชิ้นส่วนผิด จรวดจะระเบิดบนฐานยิงทดสอบภายในไม่กี่วินาทีโดยไม่มีมนุษย์อยู่บนนั้น ความล้มเหลวจึงเปิดเผยข้อเสียออกมาทันทีในระดับวินาทีและซ่อมแซมได้ (ซึ่งสังเกตได้ว่า เมื่อ SpaceX ต้องทำภารกิจส่งมนุษย์อย่าง Crew Dragon ระบบความปลอดภัยสำรองและการตรวจสอบจะเข้มงวดขึ้นหลายเท่าตัวทันที) ในทางตรงกันข้าม ในอุตสาหกรรมการบินพาณิชย์ ระบบมี Time Lag มหาศาล และมีเดิมพันสูงสุดคือชีวิตมนุษย์ (Risk of Ruin) การตัดเซนเซอร์สำรองออกไปแล้วไม่เกิดอุบัติเหตุในเที่ยวบินทดสอบไม่กี่ชั่วโมง ไม่ได้แปลว่าระบบปลอดภัย แต่มันเป็นเพียงเพราะตัวแปรสุ่มอันเลวร้ายยังเดินทางมาไม่ถึง
- การรื้อ Chesterton’s Fence: ปรัชญาคลาสสิกของ G.K. Chesterton เตือนไว้ว่า "หากคุณพบรั้วตั้งอยู่กลางทุ่ง จงอย่ารื้อรั้วนั้นออกจนกว่าคุณจะเข้าใจเหตุผลของการมีอยู่ของมันอย่างถ่องแท้" ในโลกวิศวกรรมการบิน "รั้ว" นั้นคือระบบสำรองความปลอดภัย (System Redundancy) ที่บรรพบุรุษสร้างขึ้นและแลกมาด้วยเลือดเนื้อในอดีต ผู้บริหาร Boeing ตัดรั้วความปลอดภัยทิ้ง ไม่ใช่เพราะพิสูจน์แล้วว่าเซนเซอร์ไม่มีวันเสีย แต่ตัดทิ้งเพราะไม่อยากให้ระบบดูซับซ้อนจนกระทบต่อต้นทุนการขาย
2. การสะสมหนี้วัฒนธรรม (Culture Debt)
เช่นเดียวกับ "หนี้ทางเทคนิค" (Technical Debt) ในโลกซอฟต์แวร์ องค์กรสามารถสร้าง "หนี้วัฒนธรรม" ได้เช่นกัน หนี้วัฒนธรรมเกิดขึ้นเมื่อองค์กรยอมประนีประนอมกับมาตรฐานความเข้มงวดเพื่อเร่งส่งมอบงานให้ทันงบประมาณและเวลา
Warren Buffett เคยเตือนถึงความไม่สมมาตรของเวลาและชื่อเสียงไว้อย่างคมคายว่า:
"ต้องใช้เวลาถึง 20 ปีในการสร้างชื่อเสียง แต่ใช้เวลาเพียง 5 นาทีในการทำลายมัน หากคุณตระหนักถึงความจริงข้อนี้ คุณจะตัดสินใจทำสิ่งต่างๆ แตกต่างออกไปอย่างสิ้นเชิง"
ในกรณีของ Boeing ความเป็นจริงที่เกิดขึ้นนั้นยิ่งน่าสะพรึงกลัวกว่าคำเตือนของ Buffett หลายเท่า เพราะชื่อเสียงความปลอดภัยและความเชื่อมั่นระดับโลกที่วิศวกรการบินสั่งสมมายาวนานนับศตวรรษ ถูกนำไปจำนองเพื่อแลกกับตัวเลขกำไรและราคาหุ้นในระยะสั้น
Boeing สามารถกินบุญเก่าจากมรดกความไว้วางใจนี้ได้นานนับสิบปี ทุกครั้งที่การลดต้นทุนไม่ก่อให้เกิดอุบัติเหตุ ฝ่ายบริหารจะเข้าใจผิดว่ามาตรฐานเดิมนั้น "เข้มงวดเกินความจำเป็น" หนี้วัฒนธรรมจึงสะสมดอกเบี้ยเงียบๆ อยู่ใต้ผิวน้ำ รอคอยวันที่ปัจจัยสุ่มภายนอกจะเข้ามากระตุ้นให้มันระเบิดออก
3. วงล้อแห่งความเงียบ (The Spiral of Silence)
เมื่อเป้าหมายขององค์กรเปลี่ยนจากการสร้างความเป็นเลิศทางวิศวกรรมไปสู่การส่งมอบงานให้ตรงเวลาตามงบประมาณ ค่านิยมในการทำงานจึงเปลี่ยนทิศ วิศวกรที่ออกมาส่งเสียงเตือนเรื่องความเสี่ยงทางเทคนิค (Whistleblowers) ไม่ได้รับการยกย่องในฐานะผู้พิทักษ์ความปลอดภัยอีกต่อไป แต่ถูกมองว่าเป็น "ตัวถ่วงความเจริญ" ที่ทำให้โครงการล่าช้าและกระทบต่อโบนัสของทีม
เมื่อคนทำงานหน้างานเห็นเพื่อนร่วมงานที่พูดความจริงถูกย้ายตำแหน่ง ลดบทบาท หรือให้ออก สัญญาณทางจิตวิทยาจึงถูกส่งไปทั่วทั้งองค์กร: การเอาตัวรอดในระบบนี้ ไม่ได้ขึ้นอยู่กับการค้นพบข้อผิดพลาด แต่ขึ้นอยู่กับการแกล้งมองไม่เห็นมัน
ส่วนที่ 4: วันที่ฟิสิกส์ทวงหนี้ — เมื่อกฎธรรมชาติไม่ประนีประนอมกับงบดุล (The Physical Reality Strikes Back)
ปลายปี 2010 คู่แข่งสำคัญอย่าง Airbus ได้เปิดตัวเครื่องบินรุ่น A320neo ซึ่งติดตั้งเครื่องยนต์รุ่นใหม่ที่ประหยัดน้ำมันกว่าเดิมอย่างก้าวกระโดด และจุดแตกหักเกิดขึ้นในกลางปี 2011 เมื่อสายการบิน American Airlines ซึ่งเป็นลูกค้าผูกขาดของ Boeing มายาวนาน แจ้งเตือนว่ากำลังจะเปลี่ยนใจไปสั่งซื้อเครื่องบินจาก Airbus ล็อตใหญ่
Boeing ตกอยู่ในภาวะวิกฤตทางยุทธศาสตร์ทันที ทางเลือกที่ถูกต้องทางวิศวกรรมคือการออกแบบเครื่องบินลำตัวแคบรุ่นใหม่หมดจด (Clean-sheet design) แต่นั่นหมายถึงการใช้เวลาพัฒนาไม่ต่ำกว่า 10 ปี และเม็ดเงินลงทุนมหาศาล ซึ่งจะทำลายตัวเลขกำไรและราคาหุ้นในระยะสั้น
ทางออกที่ฝ่ายบริหารเลือกในเดือนสิงหาคม 2011 คือการ ประนีประนอมเชิงโครงสร้าง: นำโครงสร้างเครื่องบินรุ่น 737 ซึ่งออกแบบไว้ตั้งแต่ยุคทศวรรษ 1960 มาดัดแปลงเพื่อติดตั้งเครื่องยนต์ขนาดใหญ่รุ่นใหม่ โดยมีเงื่อนไขสำคัญที่สุดคือ ต้องไม่ทำให้สำนักงานบริหารการบินแห่งชาติ (FAA) กำหนดให้นักบินต้องเข้าฝึกอบรมในเครื่องจำลองการบินใหม่ (Level D Simulator Training) เพราะต้นทุนการฝึกอบรมนักบินคือปัจจัยหลักที่สายการบินใช้ตัดสินใจสั่งซื้อ
ทว่าข้อจำกัดทางกายภาพไม่สามารถหลอกได้ด้วยกลยุทธ์การตลาด:
- เครื่องบิน 737 รุ่นดั้งเดิมมีฐานล้อเตี้ยมาก ทำให้ไม่สามารถติดตั้งเครื่องยนต์ CFM LEAP-1B ที่มีเส้นผ่านศูนย์กลางใหญ่กว่าเดิมไว้ใต้ปีกในตำแหน่งเดิมได้
- วิศวกรจำเป็นต้องเลื่อนตำแหน่งเครื่องยนต์ไปข้างหน้าและยกสูงขึ้นเหนือปีก
- การเปลี่ยนตำแหน่งเครื่องยนต์ส่งผลให้อากาศพลศาสตร์เปลี่ยนไป เมื่อเครื่องบินเร่งเครื่องทำมุมปะทะสูง แรงขับจะดันให้หัวเครื่องบินเชิดขึ้นเองโดยอัตโนมัติ ซึ่งเสี่ยงต่อการเกิดภาวะร่วงหล่น (Stall)
แทนที่จะแก้ปัญหาด้วยการออกแบบโครงสร้างทางกลใหม่ทั้งหมด Boeing เลือกแก้ปัญหาฟิสิกส์ด้วยการเอาพลาสเตอร์ยามาแปะทับ: เขียนโปรแกรมซอฟต์แวร์ที่ชื่อว่า MCAS (Maneuvering Characteristics Augmentation System) ขึ้นมาคอยสั่งกดหัวเครื่องบินลงเองโดยอัตโนมัติ เพื่อทำให้เครื่องบินลำนี้มีคุณลักษณะการบินเหมือน 737 รุ่นเดิม นักบินจะได้ไม่ต้องฝึกอบรมใหม่
และเพื่อลดต้นทุนรวมถึงเวลาทดสอบลงไปอีกขั้น ระบบ MCAS อันทรงพลังนี้ถูกออกแบบให้รับข้อมูลจาก เซนเซอร์วัดมุมปะทะ (Angle of Attack Sensor) เพียงตัวเดียว โดยตัดระบบสำรอง (Redundancy) ออกไป หากเซนเซอร์ตัวนั้นส่งข้อมูลผิดพลาด ซอฟต์แวร์จะเข้าใจว่าเครื่องบินกำลังหัวเชิดขึ้น และจะสั่งบังคับกดหัวเครื่องบินลงสู่พื้นดินซ้ำๆ โดยที่นักบินไม่เคยได้รับการฝึกอบรม หรือแม้แต่รับรู้ว่ามีระบบนี้ติดตั้งอยู่ในคู่มือการบิน
กฎทางฟิสิกส์และความปลอดภัยไม่เคยสนใจเป้าหมายราคาหุ้นของผู้บริหาร เมื่อเซนเซอร์ตัวเดียวล้มเหลว โศกนาฏกรรมจึงเกิดขึ้นสองครั้งซ้อน ความจริงเชิงกายภาพได้เข้ามาตัดสินขั้นสุดท้าย และส่งบิลเรียกเก็บหนี้วัฒนธรรมที่สะสมมาตลอดยี่สิบปีคืนพร้อมดอกเบี้ยทบต้น
"It takes 20 years to build a reputation and five minutes to ruin it. If you think about that, you'll do things differently."
(ต้องใช้เวลาถึง 20 ปีในการสร้างชื่อเสียง แต่ใช้เวลาเพียง 5 นาทีในการทำลายมัน หากคุณตระหนักถึงความจริงข้อนี้ คุณจะตัดสินใจทำสิ่งต่างๆ แตกต่างออกไปอย่างสิ้นเชิง)
— Warren Buffett
ส่วนที่ 5: บทเรียนเชิงระบบสำหรับผู้นำองค์กร (Perennial Takeaways for Decision Makers)
หายนะของ Boeing ไม่ใช่กรณีศึกษาเฉพาะของอุตสาหกรรมการบิน แต่มันคือกระจกสะท้อนความเปราะบางของทุกองค์กรที่ปล่อยให้ตัวชี้วัดทางการเงินระยะสั้นเข้าครอบงำพันธกิจหลัก หากผู้นำต้องการสร้างองค์กรที่มีความคงทนเหนือกาลเวลา นี่คือบทเรียนเชิงโครงสร้าง 3 ประการที่ต้องนำไปปรับใช้:
1. การจัดกรอบเวลาของแรงจูงใจและ Skin in the Game (Horizon Alignment)
ความล้มเหลวระดับมหภาคมักเริ่มจากการตั้งสมการผลตอบแทนที่สั้นกว่าวงจรชีวิตของผลิตภัณฑ์ หากธุรกิจของคุณต้องพึ่งพาการตัดสินใจที่มีผลลัพธ์ผูกพัน 10–20 ปี โครงสร้างผลตอบแทนของผู้บริหารต้องถูกออกแบบให้มีกรอบเวลาที่ยาวนานเท่ากัน
- ต้องกำหนดระยะเวลาการถือครองและส่งมอบหุ้น (Vesting Periods) ของผู้บริหารระดับสูงให้ยาวนานเกินกว่าวาระการดำรงตำแหน่ง เพื่อบังคับให้ผู้นำมีส่วนได้เสียที่แท้จริง (Skin in the Game) ไม่ใช่กอบโกยโบนัสแล้วทิ้งซากปรักหักพังไว้ให้คนรุ่นหลัง
- นำข้อบังคับการเรียกคืนผลตอบแทน (Clawback Provisions) มาบังคับใช้อย่างจริงจัง หากพบว่ากำไรในอดีตเกิดจากการประนีประนอมความเสี่ยงเชิงระบบที่ซ่อนไว้
2. แยกให้ออกระหว่าง "ขยะระบบราชการ" กับ "กันชนความปลอดภัย" (Waste vs. Margin of Safety)
ก่อนที่ผู้นำจะนำหลักการตัดลดต้นทุนหรือแนวคิดแบบ First Principles มาใช้ ต้องแยกแยะความแตกต่างระหว่าง "ไขมันส่วนเกินที่เกิดจากความเฉื่อยชา" กับ "ระยะเผื่อเพื่อความปลอดภัย (Margin of Safety)" ให้ออกอย่างเด็ดขาด
- ในระบบที่มีเดิมพันเป็นความอยู่รอด (Risk of Ruin) ระบบสำรอง (Redundancy) ไม่ใช่ความไร้ประสิทธิภาพ แต่มันคือราคาประกันภัยที่ต้องจ่ายเพื่อให้ระบบอยู่รอดได้ในโลกแห่งความไม่แน่นอน
- ก่อนจะสั่งตัดขั้นตอนใดๆ ตามใจชอบ จงถามตัวเองก่อนเสมอว่า "Chesterton’s Fence" นั้นถูกสร้างขึ้นมาด้วยกฎเกณฑ์กระดาษ หรือถูกสร้างขึ้นมาจากบทเรียนราคาแพงทางกายภาพในอดีต
3. สร้างระบบที่ให้รางวัลแก่ผู้ค้นพบข้อบกพร่อง (Institutionalizing Dissent)
ความเงียบสงบในห้องประชุมมักเป็นสัญญาณของความเสื่อมถอย องค์กรที่แข็งแกร่งอย่างแท้จริงต้องมีกลไกคุ้มครองและให้คุณค่าแก่คนที่กล้าพูดความจริงที่เจ็บปวด
- ความสำเร็จของฝ่ายปฏิบัติการต้องไม่วัดจากการส่งมอบงานให้ทันกำหนดเวลาเพียงอย่างเดียว แต่วัดจากความสามารถในการตรวจจับและหยุดยั้งข้อผิดพลาดตั้งแต่ต้นทุนยังต่ำที่สุด
- ผู้นำต้องสร้างความปลอดภัยทางจิตวิทยา (Psychological Safety) ให้เกิดขึ้นจริงในเชิงโครงสร้าง ไม่ใช่เพียงคำขวัญสวยหรูบนฝาผนัง เพราะเมื่อใดที่คนหน้างานหยุดพูด ความจริงจะไปปรากฏอีกครั้งในรูปของหายนะสาธารณะ
บทสรุปเชิงปรัชญา
คำถามสำคัญสำหรับผู้นำองค์กรและนักลงทุนในวันนี้ ไม่ใช่คำถามที่ว่า "ไตรมาสนี้เราจะทำกำไรได้เท่าไหร่?"
แต่คือคำถามที่ว่า "ผลกำไรและราคาหุ้นที่เติบโตขึ้นในวันนี้ เรากำลังสร้างมันขึ้นมาจากผลิตภาพที่แท้จริง หรือเรากำลังแอบรื้อเสาเข็มขององค์กรมาขาย เพื่อแลกกับภาพลวงตาของ All-Time High?"