1. มายาคติของสินค้าโภคภัณฑ์ กับความขัดแย้งของตัวเลข
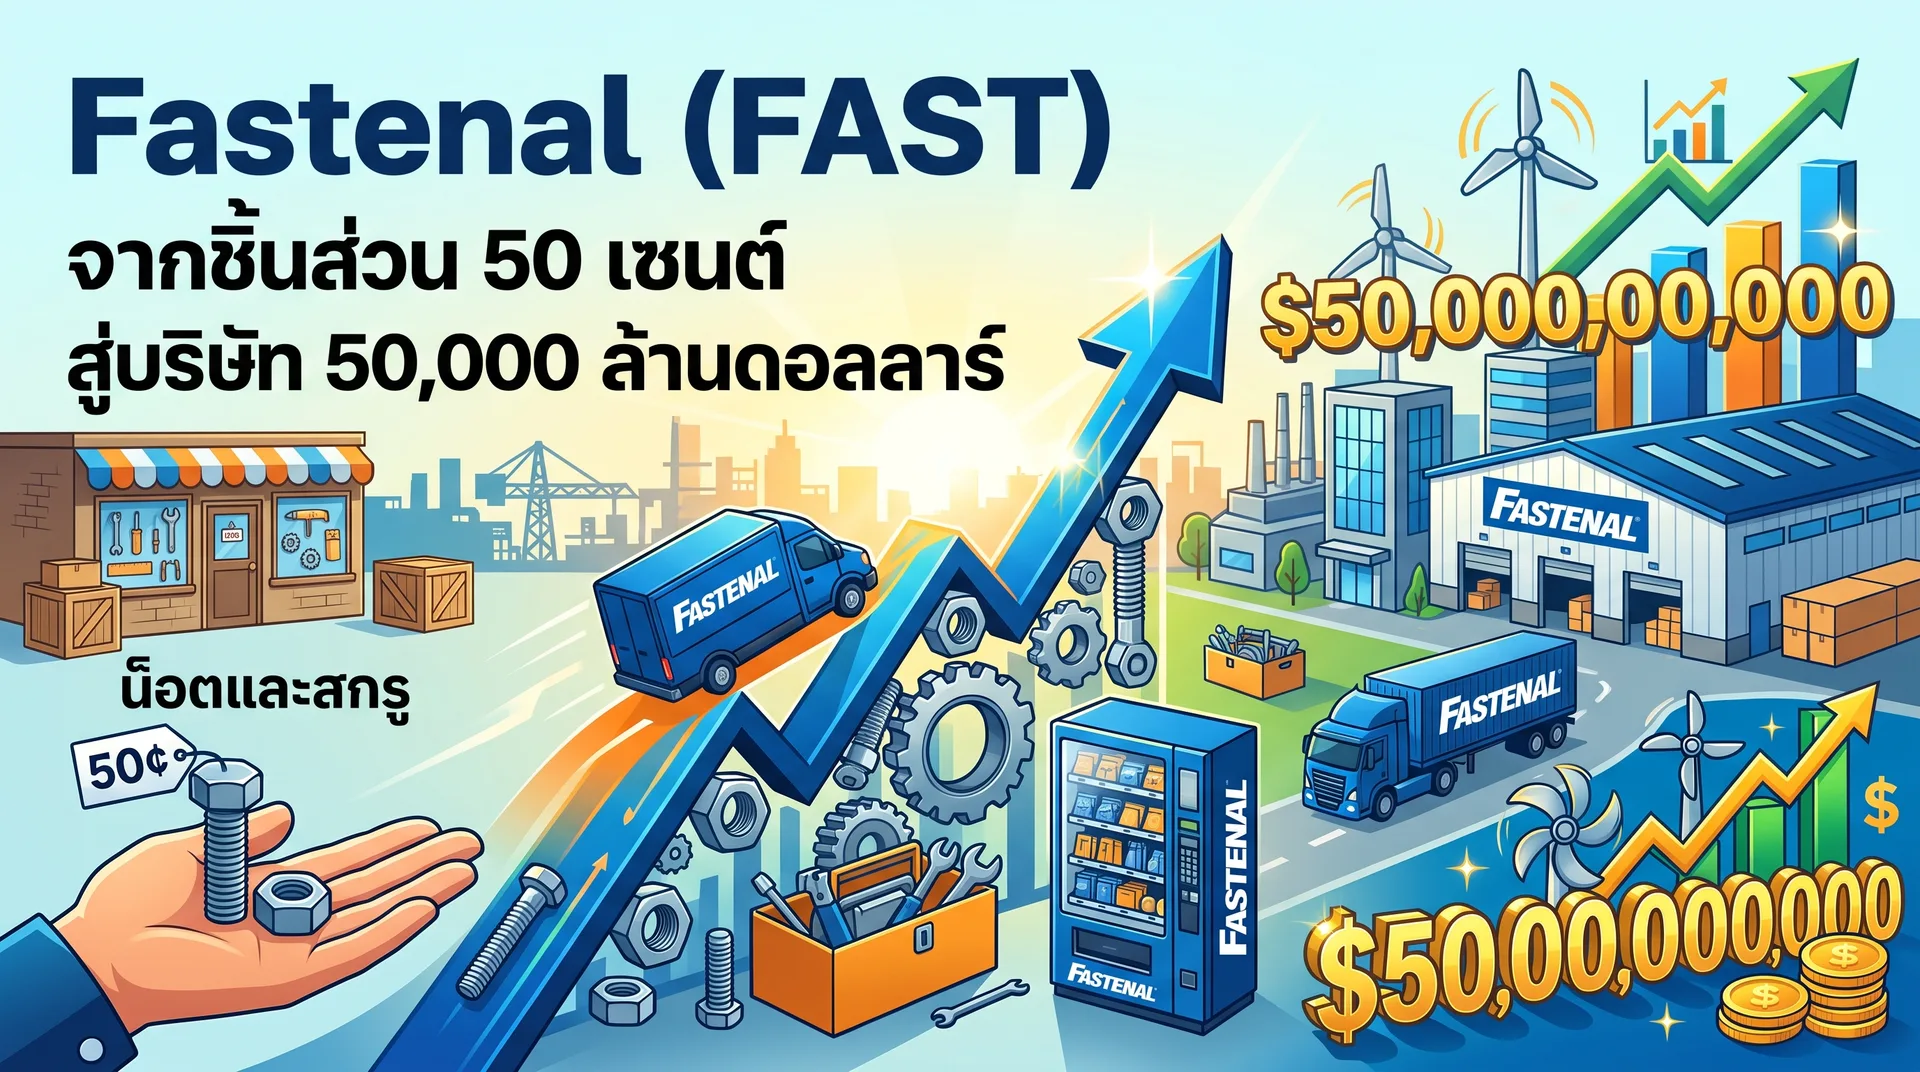
ในปี 1967 ณ เมืองวิโนนา รัฐมินนิโซตา ชายหนุ่มวัย 28 ปีชื่อ Bob Kierlin ร่วมกับเพื่อนอีก 4 คน รวบรวมเงินเก็บก้อนเล็กๆ รวมกันได้ 30,000 ดอลลาร์ เพื่อเปิดร้านขายส่งตะปู น็อต และสกรู ภายใต้ชื่อ Fastenal
หากนำโมเดลธุรกิจของ Fastenal ในยุคนั้นไปประเมินตามหลักเศรษฐศาสตร์กระแสหลัก ธุรกิจขายส่งชิ้นส่วนยึดตรึง (Fasteners) มักถูกจัดให้อยู่ในกลุ่มธุรกิจที่มีเสน่ห์ทางการลงทุนต่ำที่สุด:
- สินค้าไร้ความแตกต่างโดยสิ้นเชิง (Pure Commodity): น็อตเกลียวเบอร์เดียวกัน ไม่ว่าจะผลิตจากโรงงานใดในโลกก็สามารถขันเข้ากับรูเกลียวได้เหมือนกันอย่างสมบูรณ์ ไม่มีโรงงานใดตัดสินใจซื้อน็อตเพราะความภักดีต่อแบรนด์
- กำแพงป้องกันต่ำ: ใครที่มีเงินทุนก็สามารถนำเข้าชิ้นส่วนราคาถูกจากเอเชียเข้ามาตัดราคาขายส่งในท้องถิ่นได้ตลอดเวลา
- การคุกคามจากระบบดิจิทัล: เมื่อเข้าสู่ยุคที่อีคอมเมิร์ซสายอุตสาหกรรมผงาดขึ้น ไม่ว่าจะเป็นการขายตรงผ่านระบบออนไลน์ของคู่แข่ง หรือการรุกคืบเข้ามาของแพลตฟอร์มยักษ์ใหญ่อย่าง Amazon Supply ในปี 2012 (ซึ่งต่อมาคือ Amazon Business) นักวิเคราะห์จำนวนมากต่างคาดการณ์ว่า ตัวกลางค้าส่งแบบ Fastenal ย่อมถูกบีบส่วนต่างราคาจนมาร์จินเหือดแห้ง
ทว่าตัวเลขทางการเงินจริงตลอดหลายทศวรรษที่ผ่านมา กลับสะท้อนภาพที่หักล้างทุกข้อสันนิษฐานเหล่านั้นอย่างสิ้นเชิง
Fastenal ไม่เพียงขยายตัวจนกลายเป็นกิจการที่มีมูลค่าหลักทรัพย์ตามราคาตลาดแตะระดับ 50,000 ล้านดอลลาร์ แต่ยังส่งมอบผลลัพธ์ทางการเงินที่ท้าทายธรรมชาติของสินค้าโภคภัณฑ์:
- อัตรากำไรขั้นต้น (Gross Margin): ยืนระยะได้อย่างแข็งแกร่งในระดับ 43% – 47% ซึ่งสูงกว่าค่าเฉลี่ยของกลุ่มผู้ค้าส่งสินค้าอุตสาหกรรมทั่วไปที่มักทำได้เพียง 18% – 25%
- ผลตอบแทนต่อเงินลงทุน (Return on Invested Capital: ROIC): ทำได้เฉลี่ย 25% – 30% ต่อเนื่องยาวนานหลายทศวรรษ โดยแทบไม่พึ่งพาหนี้สินระยะยาว และมีอัตรากำไรจากการดำเนินงาน (Operating Margin) สูงกว่า 20% อย่างมั่นคง
ความย้อนแย้งนี้กลายเป็นกรณีศึกษาสำคัญ: ธุรกิจที่ขายชิ้นส่วนพื้นฐานที่สุดของระบบอุตสาหกรรม สามารถสร้างผลตอบแทนทางเศรษฐศาสตร์ระดับเดียวกับบริษัทยักษ์ใหญ่ด้านเทคโนโลยีได้อย่างไร?
2. เศรษฐศาสตร์หน้างาน: ต้นทุนที่แพงกว่าราคาสินค้า
ความผิดพลาดของนักวิเคราะห์ภายนอก คือการประเมินมูลค่าของชิ้นส่วนจาก "ป้ายราคา" แต่ Bob Kierlin และทีมผู้บริหารของ Fastenal มองเห็นความจริงอีกด้านหนึ่ง นั่นคือ "ต้นทุนแฝงในกระบวนการทำงาน" (Process Inefficiency) ภายในโรงงานอุตสาหกรรมขนาดใหญ่
ลองพิจารณาสถานการณ์จริงในโรงงานประกอบอากาศยานของ Boeing หรือโรงงานผลิตเครื่องจักรกลหนักของ Caterpillar:
- ช่างในสายการผลิตกำลังประกอบโครงสร้างเครื่องจักร และพบว่าน็อตขนาดเฉพาะตัวหนึ่งหมดลง หรือดอกสว่านที่กำลังใช้งานเกิดแตกหัก
- มูลค่าของน็อตตัวนั้นอาจอยู่ที่เพียง 50 เซนต์ (ราว 17 บาท)
- แต่เพื่อให้ได้น็อตตัวนั้นมา คนงานต้องหยุดมือจากงานตรงหน้า เดินออกจากสายพานการผลิต ข้ามพื้นที่โรงงานขนาดใหญ่เท่าสนามฟุตบอลหลายสนามไปยังห้องเก็บพัสดุส่วนกลาง (Supply Room)
- รอต่อคิว แจ้งความจำนง เซ็นชื่อลงในสมุดเบิกพัสดุ แล้วจึงเดินย้อนกลับมายังจุดประกอบ
- วงจรการเดินไปกลับครั้งนี้กินเวลาราว 20 ถึง 30 นาที ซึ่งเมื่อคำนวณเป็นต้นทุนค่าจ้างแรงงานฝีมือและเวลาของเครื่องจักรที่หยุดนิ่ง ต้นทุนที่แท้จริงของการเบิกน็อต 50 เซนต์ตัวนั้น พุ่งสูงขึ้นเป็น 15 ถึง 20 ดอลลาร์ทันที
ยิ่งไปกว่านั้น หากชิ้นส่วนในห้องพัสดุหมดสต็อกโดยไม่มีใครทราบล่วงหน้า จนทำให้สายการผลิตทั้งระบบต้องหยุดชะงัก (Line-Down Event) ความเสียหายที่เกิดขึ้นกับโรงงานอุตสาหกรรมระดับนี้อาจสูงถึงหลายพันดอลลาร์ต่อนาที
ในโลกการผลิตจริง "การไม่มีของให้ใช้ในวินาทีที่ต้องการ" คือต้นทุนที่แพงมหาศาล ส่วน "ตัวสินค้า" นั้นราคาถูกจนแทบไม่มีนัยสำคัญ
ในปี 2008 หลังจากดำเนินธุรกิจค้าส่งแบบดั้งเดิมมานานกว่า 40 ปี Fastenal จึงตัดสินใจสร้างจุดเปลี่ยนเชิงยุทธศาสตร์ครั้งสำคัญ โดยการนำเทคโนโลยีเซนเซอร์และการสื่อสารข้อมูลมาสร้างเป็น ตู้จำหน่ายสินค้าอัตโนมัติสำหรับโรงงาน (Industrial Vending Machines: FAST Solutions) แล้วนำเข้าไปติดตั้งไว้ภายในโรงงานของลูกค้าโดยตรง — และตั้งอยู่ "ห่างจากมือคนงานเพียงไม่กี่ก้าว"
3. เสาหลักความได้เปรียบ 4 ประการ ที่คู่แข่งเจาะไม่เข้า
การเปลี่ยนผ่านจาก "ร้านขายส่งภายนอก" สู่ "จุดจ่ายของหน้างาน" ทำให้ Fastenal หลุดพ้นจากสงครามตัดราคาของสินค้าโภคภัณฑ์ ด้วยเสาหลักความได้เปรียบ 4 ด้าน:
เสาหลักที่ 1: ความได้เปรียบทางกายภาพหน้างาน (Point-of-Use Captive Inventory)
ความได้เปรียบนี้ทำลายจุดแข็งของยักษ์ใหญ่อีคอมเมิร์ซลงอย่างสิ้นเชิง Amazon อาจเสนอขายน็อตตัวเดียวกันในราคาที่ถูกกว่า Fastenal 15% และอาจมีระบบโลจิสติกส์ที่จัดส่งได้ภายในวันเดียวกัน
แต่สำหรับผู้จัดการโรงงานที่สายการผลิตกำลังทำงานอยู่ ชิ้นส่วนที่ต้องรอ 4 ชั่วโมงมีค่าเท่ากับศูนย์ เมื่อเทียบกับชิ้นส่วนที่อยู่ห่างออกไปเพียง 10 ก้าว และใช้เวลาหยิบเพียง 3 วินาที ในโลกอุตสาหกรรม ความพร้อมใช้งานทันที (Immediacy) มีมูลค่าสูงกว่าส่วนลดราคาต่อหน่วยเสมอ ระยะทางกายภาพหน้างานจึงกลายเป็นกำแพงป้องกันที่โมเดลแพลตฟอร์มเจาะไม่เข้า
เสาหลักที่ 2: การควบคุมการสูญหายและการบริหารเงินทุนหมุนเวียน (Shrinkage Control & Consignment)
โรงงานอุตสาหกรรมต้องแบกรับปัญหา "ของสิ้นเปลืองหาย" (Shrinkage) อยู่เสมอ ทั้งถุงมือ แว่นตานิรภัย ดอกสว่าน หรือแบตเตอรี่ ที่ถูกหยิบออกไปโดยไม่มีการบันทึก
ตู้ของ Fastenal กำหนดให้คนงานต้องแตะบัตรพนักงานก่อนเบิกของ ระบบจะบันทึกทันทีว่าใครเบิก อะไร ไปใช้กับงานชิ้นไหน ข้อมูลเชิงประจักษ์ชี้ว่า ระบบนี้ช่วยลดการสูญหายและลดปริมาณการใช้วัสดุสิ้นเปลืองของโรงงานลงได้ทันที 20% ถึง 30% ตั้งแต่เดือนแรกที่ติดตั้ง นอกจากนี้ ชิ้นส่วนในตู้ยังเป็นกรรมสิทธิ์ของ Fastenal จนกว่าจะถูกกดออกมาใช้จริง (Consignment Inventory) โรงงานจึงไม่ต้องแบกรับภาระเงินทุนหมุนเวียนล่วงหน้า
เสาหลักที่ 3: ระบบเชื่อมโยงข้อมูลอัตโนมัติ (Operational Entanglement)
ตู้ทุกตู้เชื่อมต่อกับระบบเครือข่ายและส่งข้อมูล telemetry การเบิกจ่ายกลับไปยังศูนย์กระจายสินค้าท้องถิ่นของ Fastenal แบบเรียลไทม์ เมื่อเซนเซอร์ตรวจพบว่าสต็อกในตู้ลดลงถึงจุดสั่งซื้อ พนักงานของ Fastenal จะจัดของขึ้นรถและเข้ามาเติมสินค้าใส่ตู้ให้เองโดยอัตโนมัติ
กระบวนการนี้ทำให้ฝ่ายจัดซื้อของโรงงานไม่ต้องเสียเวลาเปิดใบสั่งซื้อ (Purchase Order) ไม่ต้องตรวจรับสินค้า และไม่ต้องจัดการคลังพัสดุ Fastenal ได้เปลี่ยนตัวเองจากการเป็นคู่ค้าภายนอก ให้กลายเป็น "ระบบประสาทส่วนหนึ่งของโรงงาน" ไปโดยปริยาย
เสาหลักที่ 4: ต้นทุนการเปลี่ยนผ่านที่สูงเกินยอมรับ (High Switching Costs)
หากมีคู่แข่งรายอื่นเดินเข้ามาเสนอขายน็อตหรือถุงมือในราคาที่ถูกกว่า โรงงานจะไม่สามารถเปลี่ยนไปใช้คู่แข่งได้ง่ายๆ เพียงแค่เซ็นสัญญาใหม่ เพราะหากต้องการยกเลิก Fastenal โรงงานจะต้อง:
- รื้อตู้จ่ายสินค้าอัตโนมัตินับสิบหรือนับร้อยตู้ที่กระจายอยู่ทั่วโรงงานออกไป
- ตัดการเชื่อมต่อระบบจัดการข้อมูลการเบิกจ่ายที่ผูกอยู่กับระบบ ERP ภายในของบริษัท
- แบกรับความเสี่ยงที่สายการผลิตจะหยุดชะงักจากการบริหารสต็อกแบบเดิม
- ยอมกลับไปสู่วังวนของการมีห้องเก็บพัสดุและปัญหาของสูญหายอีกครั้ง
ต้นทุน ความยุ่งยาก และความเสี่ยงในการเปลี่ยนผ่าน (Switching Costs) จึงสูงเกินกว่าที่ส่วนลดราคาสินค้าเพียงเล็กน้อยจะชดเชยได้
4. โครงสร้างทุน การขยายขนาด และความเข้าใจเรื่องมาร์จิน
ความสำเร็จของ Fastenal ในการสร้างผลตอบแทนทางเศรษฐศาสตร์ระดับสูง ไม่ได้ขึ้นอยู่กับฮาร์ดแวร์ตู้เวนดิ้งเพียงอย่างเดียว แต่ขึ้นอยู่กับ ประสิทธิภาพในการจัดสรรเงินทุน (Capital Allocation) และความเข้าใจในพลวัตของงบการเงิน:
1. การแบ่งโครงสร้างบริการหน้างาน (FMI Devices & Onsite Locations)
Fastenal มีจุดบริการที่ฝังตัวในโรงงานของลูกค้าสองระดับที่ทำงานร่วมกัน:
- อุปกรณ์ FMI (Fastenal Managed Inventory): เครื่องจำหน่ายสินค้าอัตโนมัติ ล็อกเกอร์อัจฉริยะ และระบบชั้นวาง RFID รวมกันมากกว่า 115,000 เครื่องทั่วโลก ทำหน้าที่เป็นจุดเบิกจ่ายแบบกระจายตัวห่างจากมือคนงานไม่กี่ก้าว
- สาขาบริการเฉพาะโรงงาน (Onsite Locations): การเข้าไปตั้งศูนย์บริการขนาดย่อมและส่งพนักงาน Fastenal เข้าไปประจำการอยู่ภายในโรงงานของลูกค้าโดยตรงมากกว่า 1,800 แห่ง เพื่อบริหารจัดการการเติมของและการไหลเวียนของชิ้นส่วนแบบเบ็ดเสร็จ
2. ความหนาแน่นของเส้นทางขนส่งในระดับท้องถิ่น (Local Route Density)
รถขนส่งสินค้าหนึ่งคันของ Fastenal สามารถวิ่งเติมสินค้าให้กับโรงงานหลายแห่งในนิคมอุตสาหกรรมเดียวกันได้อย่างคุ้มค่า ต้นทุนคงที่ในการขนส่งเฉลี่ยต่อชิ้นส่วนจึงต่ำลงเรื่อยๆ เมื่อเครือข่ายตู้มีความหนาแน่นสูงขึ้น คู่แข่งหน้าใหม่ที่คิดจะเลียนแบบโมเดลนี้และมีตู้เพียงไม่กี่จุด จะต้องแบกรับต้นทุนโลจิสติกส์ต่อเที่ยวที่สูงกว่าอย่างเทียบไม่ติด
3. ถอดรหัสการเคลื่อนไหวของมาร์จิน (Gross Margin vs. Operating Leverage)
นักลงทุนบางกลุ่มมักตั้งข้อสังเกตว่า อัตรากำไรขั้นต้น (Gross Margin) ของ Fastenal ค่อยๆ ปรับลดลงจากจุดสูงสุดในอดีตที่เคยแตะ 50% ลงมาอยู่ที่ราว 43% – 45% ในปัจจุบัน
ทว่าในการวิเคราะห์เชิงโครงสร้าง การลดลงของ Gross Margin ไม่ได้สะท้อนว่าบริษัทสูญเสียอำนาจการตั้งราคา แต่เป็น ผลลัพธ์โดยเจตนาของการเปลี่ยนโครงสร้างรายได้ สองประการ:
- การเติบโตอย่างรวดเร็วของโครงการ Onsite และลูกค้าระดับองค์กรขนาดใหญ่ (National Accounts) ซึ่งมียอดซื้อปริมาณมหาศาล ทำให้บริษัทให้ส่วนลดราคาต่อหน่วยมากขึ้น
- การขยายไลน์สินค้าจากน็อต (Fasteners) ไปสู่อุปกรณ์ความปลอดภัยและวัสดุสิ้นเปลือง (Non-fasteners / MRO) ซึ่งตามธรรมชาติมีมาร์จินขั้นต้นต่ำกว่าน็อต
อย่างไรก็ตาม Fastenal ชดเชย Gross Margin ที่ลดลงด้วย ประสิทธิภาพด้านต้นทุนการดำเนินงาน (Operating Expense Leverage) การมีตู้และจุด Onsite ช่วยประหยัดค่าเช่าสาขาหน้าร้านและลดค่าใช้จ่ายการขาย ส่งผลให้อัตรากำไรจากการดำเนินงาน (Operating Margin) ยังคงยืนแกร่งที่ระดับ 20% – 21% และรักษาอัตราผลตอบแทนต่อเงินลงทุน (ROIC) ในระดับเกือบ 30% ได้อย่างต่อเนื่อง
5. จุดตายและจุดเสี่ยงเชิงโครงสร้าง (Structural Risks & Vulnerabilities)
แม้ Fastenal จะสร้างระบบธุรกิจที่แข็งแกร่งอย่างยิ่ง แต่นักลงทุนระยะยาวจำเป็นต้องตระหนักถึงจุดเปราะบางและข้อจำกัดเชิงโครงสร้างที่อาจส่งผลกระทบต่อผลตอบแทนในอนาคต:
- ความเสี่ยงตามวัฏจักรภาคอุตสาหกรรม (Industrial Cyclicality):
รายได้ของ Fastenal ผูกพันอย่างแนบแน่นกับอัตราการเดินเครื่องจักรของภาคการผลิตหนัก หากเกิดภาวะเศรษฐกิจถดถอย โรงงานชะลอการผลิต หรือลดกะการทำงาน ปริมาณการเบิกใช้วัสดุสิ้นเปลืองในตู้จะลดลงทันที แม้ลูกค้าจะไม่ได้ยกเลิกตู้ แต่รายได้ต่อตู้จะหดตัวลงอย่างหลีกเลี่ยงไม่ได้
- ภาระต้นทุนคงที่จากสินทรัพย์หน้างาน (Asset Heaviness & Underutilized Machines):
ตู้จ่ายสินค้าและระบบเซนเซอร์แต่ละจุดคือเงินลงทุน (CAPEX) ของ Fastenal หากบริษัทติดตั้งตู้ในโรงงานที่มีปริมาณการใช้งานต่ำ หรือลูกค้าประเมินความต้องการสูงเกินจริง ตู้เหล่านั้นจะกลายเป็นสินทรัพย์ที่ไม่สร้างผลตอบแทน และค่าแรงของพนักงานที่ต้องขับรถไปดูแลจะกลายเป็นภาระต้นทุนคงที่ที่กดดันผลกำไร
- ขีดจำกัดการเติบโตในตลาดเดิม (Market Saturation & Diminishing Returns):
โรงงานอุตสาหกรรมขนาดใหญ่ในอเมริกาเหนือส่วนใหญ่ล้วนมีตู้ของ Fastenal หรือคู่แข่งเข้าไปติดตั้งแล้ว การเติบโตในอนาคตจึงบีบให้บริษัทต้องขยายไปยังโรงงานขนาดกลางและขนาดเล็ก ซึ่งมียอดการเบิกใช้ต่อตู้ต่ำกว่า หรือต้องขยายไปยังตลาดต่างประเทศที่ยังไม่มีความหนาแน่นของเครือข่ายโลจิสติกส์รองรับ ซึ่งอาจทำให้ประสิทธิภาพการทำกำไรลดทอนลงเมื่อเทียบกับอดีต
- อำนาจต่อรองของลูกค้ารายใหญ่ (Client Bargaining Power):
เมื่อ Fastenal เข้าไปผูกติดกับลูกค้าระดับบรรษัทข้ามชาติที่มีการติดตั้งตู้นับร้อยจุด ลูกค้าเหล่านี้จะมีอำนาจในการเจรจาต่อรองส่วนลดราคาและเงื่อนไขทางการค้าที่เข้มงวดขึ้นเรื่อยๆ ซึ่งอาจกดดันอัตรากำไรขั้นต้นอย่างต่อเนื่องในระยะยาว
6. บทสรุปทางความคิดสำหรับนักลงทุน
กรณีศึกษาของ Fastenal มอบบทเรียนสำคัญสำหรับการวิเคราะห์ธุรกิจและการลงทุนระยะยาว:
ประการแรก อย่าด่วนสรุปคุณภาพของธุรกิจจากตัวสินค้า สินค้าโภคภัณฑ์อย่างน็อต สกรู หรือถุงมือ อาจไม่มีความแตกต่างในตัวเอง แต่ "ระบบในการส่งมอบ" ต่างหากที่สามารถสร้างความแตกต่างได้อย่างมหาศาล ธุรกิจที่แก้ปัญหาเรื่องความเร็ว ความสะดวก และความต่อเนื่องของการผลิต สามารถตั้งราคาและรักษามาร์จินได้โดยไม่ต้องกังวลเรื่องสงครามราคา
ประการที่สอง ความได้เปรียบเชิงโครงสร้างที่ทนทานที่สุด เกิดจากการเป็นส่วนหนึ่งของระบบการทำงาน Fastenal ไม่ได้ขายแค่ชิ้นส่วน แต่ขายความมั่นใจว่าสายพานการผลิตจะไม่หยุดชะงัก การนำอุปกรณ์และข้อมูลเข้าไปฝังตัวอยู่ห่างจากมือคนงานเพียง 10 ก้าว สร้างต้นทุนในการเปลี่ยนผ่านที่สูงเกินกว่าส่วนลดราคาใดๆ จะเข้ามาทำลายได้
ในโลกที่หลายคนมองหาการเติบโตจากนวัตกรรมที่หวือหวา Fastenal ได้พิสูจน์ให้เห็นว่า การทำความเข้าใจ "จุดตายที่แพงที่สุด" ในกระบวนการทำงานของลูกค้า แล้วเข้าไปแก้ปัญหานั้นอย่างแนบเนียน แม้จะเริ่มต้นจากสินค้าราคาเพียง 50 เซนต์ ก็สามารถสร้างอาณาจักรธุรกิจที่มีมูลค่าระดับ 50,000 ล้านดอลลาร์ได้อย่างมั่นคง