ภาพลวงตาของการโค่นล้ม และตัวเลขที่ไม่เคยโกหก
ในปี 2019 วงการวิชาการระดับโลกเกิดแรงกระเพื่อมครั้งประวัติศาสตร์ เมื่อระบบมหาวิทยาลัยแคลิฟอร์เนีย (University of California - UC) ซึ่งเป็นกลุ่มสถาบันการศึกษาที่ผลิตผลงานวิจัยคิดเป็นเกือบ 10% ของผลงานวิจัยทั้งหมดในสหรัฐอเมริกา ได้ประกาศตัดความสัมพันธ์และปฏิเสธการต่อสัญญามูลค่าปีละกว่า 11 ล้านดอลลาร์กับ Elsevier สำนักพิมพ์วารสารวิชาการรายใหญ่ที่สุดในโลก
คณะผู้บริหารและนักวิทยาศาสตร์ของ UC แถลงจุดยืนอย่างแข็งกร้าวว่า สถาบันจะไม่ยอมเป็นผู้แบกรับค่าธรรมเนียมการบอกรับสมาชิก (Subscription Fee) ที่ปรับราคาสูงขึ้นอย่างต่อเนื่องทุกปี เพื่อแลกกับการเข้าถึงผลงานวิจัยที่สร้างขึ้นจากเงินภาษีประชาชนและหยาดเหงื่อของนักวิทยาศาสตร์เองอีกต่อไป
ในเวลานั้น บรรดานักวิเคราะห์และสื่อกระแสหลักต่างคาดการณ์ไปในทิศทางเดียวกันว่า นี่คือสัญญาณเตือนของการล่มสลายในโมเดลธุรกิจสำนักพิมพ์แบบดั้งเดิม ท่ามกลางกระแสเรียกร้องข้อมูลเสรี (Open Access) ที่ถาโถมเข้าใส่กลุ่มผู้ผูกขาดความรู้
ทว่า เมื่อเวลาผ่านไป สิ่งที่สะท้อนผ่านตัวเลขในตลาดทุนกลับเล่าความจริงอีกด้านหนึ่ง:
- การประนีประนอมที่หลีกเลี่ยงไม่ได้: ในเดือนมีนาคม 2021 มหาวิทยาลัยแคลิฟอร์เนียต้องยอมกลับมาลงนามในสัญญาฉบับใหม่ระยะเวลา 4 ปี (Transformative Agreement) กับ Elsevier โดยมูลค่าสัญญารวมต่อปีขยับขึ้นเป็นราว 13 ล้านดอลลาร์ ซึ่งเป็นการรวมค่าอ่านบทความเข้ากับค่าสิทธิ์ในการตีพิมพ์แบบเปิด (Open Access)
- ความสามารถในการทำกำไรระดับพิเศษ: หน่วยธุรกิจวิทยาศาสตร์ เทคนิค และการแพทย์ (STM) ภายใต้แบรนด์ Elsevier ยังคงรักษาระดับอัตรากำไรจากการดำเนินงานปรับปรุงแล้ว (Adjusted Operating Margin) ไว้ที่ประมาณ 37% ถึง 38% อย่างต่อเนื่อง ขณะที่กลุ่มบริษัทแม่อย่าง RELX ทั้งเครือมีอัตรากำไรจากการดำเนินงานเฉลี่ยสูงถึง 34% ถึง 35% ซึ่งสูงกว่าบริษัทยักษ์ใหญ่ด้านเทคโนโลยีระดับโลกอย่าง Alphabet หรือ Apple
- ผลตอบแทนต่อผู้ถือหุ้น: มูลค่าหลักทรัพย์ตามราคาตลาดของ RELX เติบโตอย่างมั่นคง และสร้างจุดสูงสุดใหม่อย่างสม่ำเสมอในตลาดหลักทรัพย์ลอนดอน (LSE), อัมสเตอร์ดัม (Euronext) และนิวยอร์ก (NYSE)
สำหรับนักลงทุน คำถามสำคัญไม่ได้อยู่ที่ว่าธุรกิจนี้มีความชอบธรรมทางจริยธรรมเพียงใด แต่อยู่ที่ว่า อะไรคือโครงสร้างเชิงระบบที่ทำให้บริษัทแห่งหนึ่งมีอำนาจต่อรองเหนือลูกค้าอย่างเบ็ดเสร็จ จนแม้แต่สถาบันวิจัยที่ทรงอิทธิพลที่สุดในโลกก็ไม่สามารถแยกตัวออกไปได้
กำเนิด "เครื่องจักรนิรันดร์" — กลลวงที่แปลงเกียรติยศเป็นกระแสเงินสด
รากฐานความมั่งคั่งของโมเดลนี้ไม่ได้เกิดขึ้นด้วยความบังเอิญ แต่ถูกวางโครงสร้างไว้อย่างประณีตตั้งแต่ช่วงหลังสงครามโลกครั้งที่ 2 โดย Robert Maxwell ผู้ก่อตั้ง Pergamon Press (ซึ่งต่อมา Elsevier ได้เข้าซื้อกิจการในปี 1991 ด้วยมูลค่า 440 ล้านปอนด์ และกลายเป็นกระดูกสันหลังของอาณาจักรสิ่งพิมพ์วิชาการในปัจจุบัน)
ในยุคฟื้นฟูหลังสงคราม รัฐบาลทั่วโลกต่างอัดฉีดงบประมาณมหาศาลเข้าสู่งานวิจัยทางวิทยาศาสตร์เพื่อแย่งชิงความเป็นมหาอำนาจ ทว่าสิ่งที่ระบบขาดแคลนในเวลานั้นคือ "ช่องทางเผยแพร่งานวิจัยข้ามประเทศ" ที่สามารถคัดกรอง จัดหมวดหมู่ และเผยแพร่องค์ความรู้ข้ามพรมแดนได้อย่างมีประสิทธิภาพ
Maxwell มองเห็นความจริงเชิงจิตวิทยาที่ลึกซึ้งข้อหนึ่งของมนุษย์: ในระบบนิเวศของนักวิทยาศาสตร์ สิ่งที่มีค่าสูงสุดไม่ใช่ผลตอบแทนทางการเงิน แต่คือ "การยอมรับและเกียรติยศจากเพื่อนร่วมวิชาชีพ"
Maxwell เริ่มก่อตั้งวารสารเฉพาะทางจำนวนมาก และเชื้อเชิญให้นักวิทยาศาสตร์ระดับแนวหน้าเข้ามาดำรงตำแหน่งบรรณาธิการ เพื่อดึงดูดงานวิจัยชั้นยอดเข้ามาตีพิมพ์โดยที่สำนักพิมพ์ไม่ต้องจ่ายค่าลิขสิทธิ์เนื้อหาแม้แต่เซนต์เดียว การค้นพบนี้ได้จุดชนวนให้เกิด "วงล้อขับเคลื่อนนิรันดร์" ทางเศรษฐศาสตร์ขึ้น:
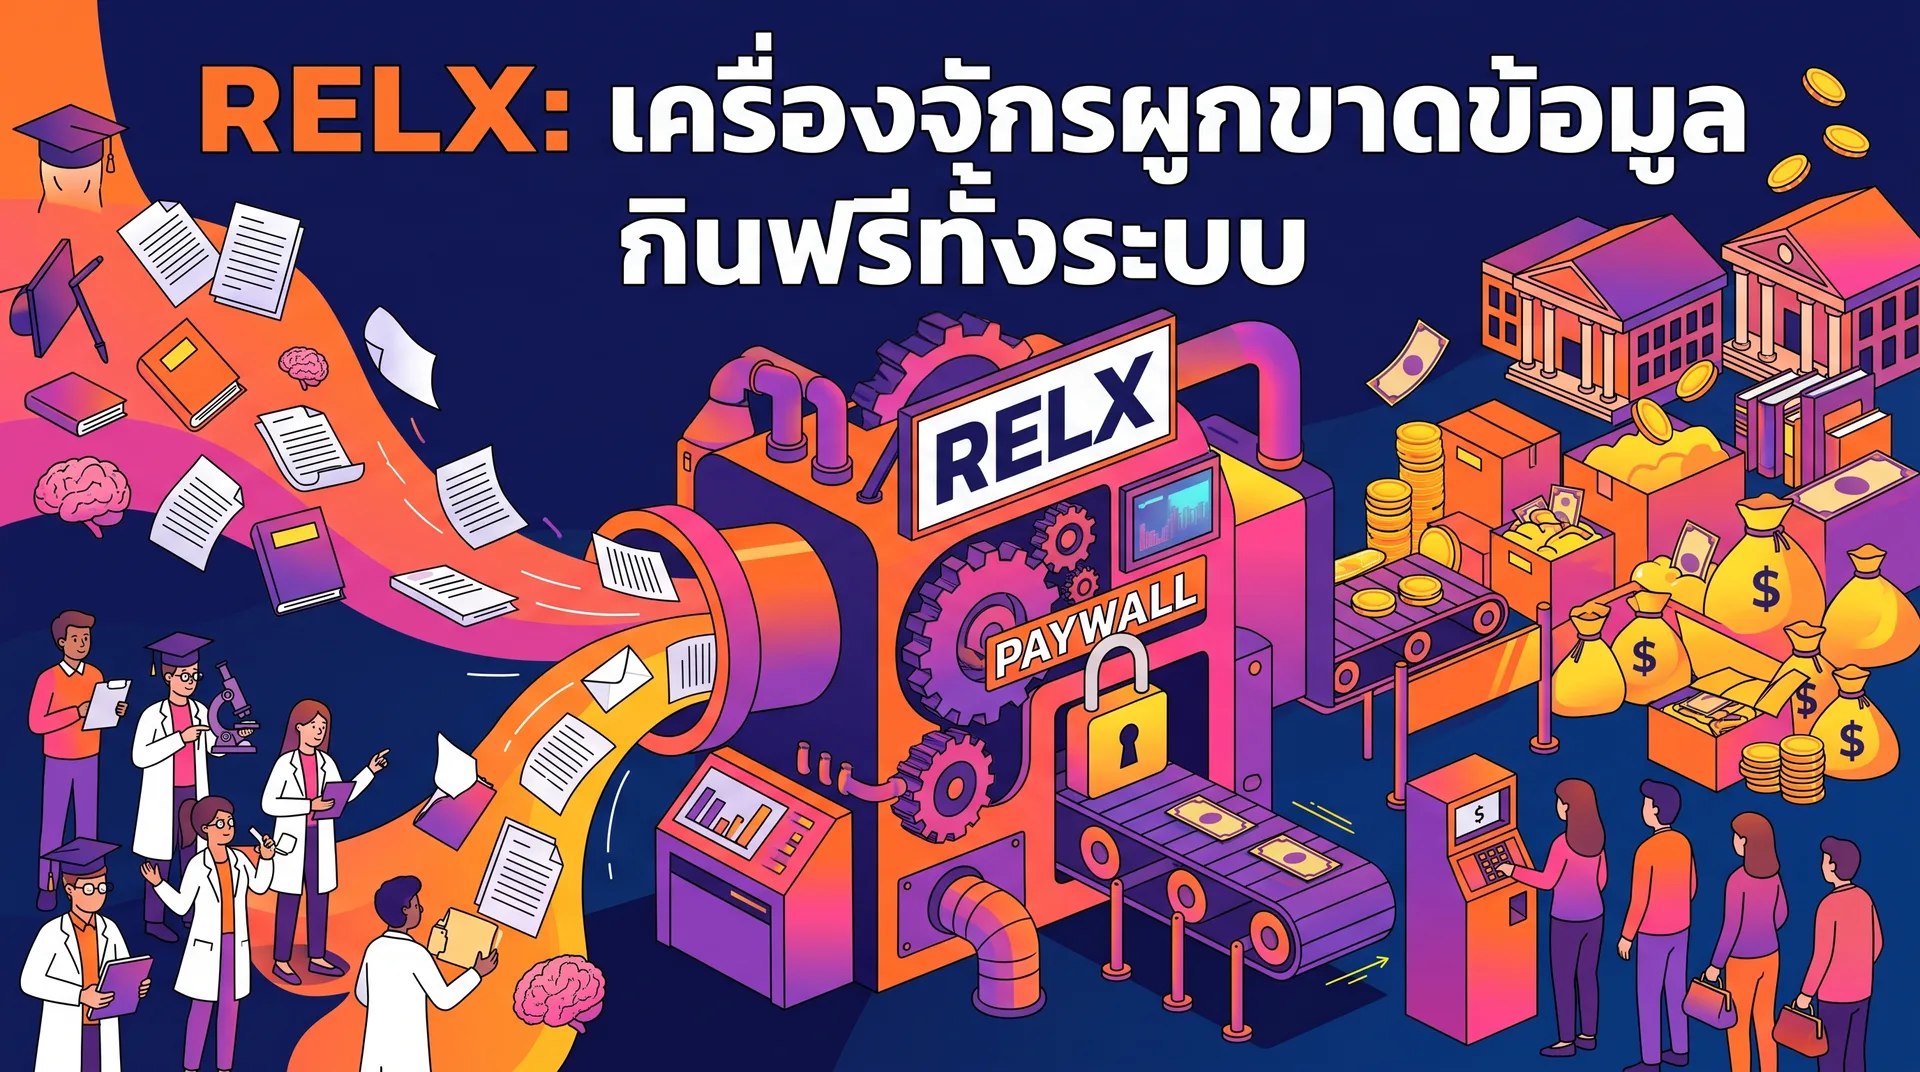
วงจรการทำงานของโมเดล Elsevier:
- จัดหาเงินทุน (Capital Outlay): รัฐบาล กองทุนวิจัย และมหาวิทยาลัยจัดสรรงบประมาณภาษีหลายหมื่นล้านดอลลาร์เพื่อสร้างห้องปฏิบัติการและจ่ายเงินเดือนนักวิจัย
- ส่งมอบวัตถุดิบ (Raw Material at Zero Cost): นักวิจัยผลิตผลงานทางวิชาการและส่งมอบต้นฉบับให้ Elsevier นำไปตีพิมพ์โดยไม่คิดค่าลิขสิทธิ์
- ควบคุมคุณภาพ (Free Quality Assurance): นักวิทยาศาสตร์ผู้เชี่ยวชาญคนอื่นทำหน้าที่ตรวจสอบความถูกต้อง (Peer Review) ให้ฟรีตามพันธกิจทางวิชาชีพและเกียรติยศ
- แปรรูปและยึดสิทธิ์ (IP Expropriation): Elsevier ทำหน้าที่เพียงจัดรูปเล่ม ใส่ตราประทับวารสาร และกำหนดให้นักวิจัยโอนสิทธิ์ในทรัพย์สินทางปัญญา (Copyright) ทั้งหมดให้เป็นของสำนักพิมพ์
- จำหน่ายกลับคืน (Monopolistic Resale): Elsevier นำงานวิจัยชิ้นเดิมบรรจุลงในระบบฐานข้อมูลดิจิทัล แล้วขายกลับไปให้ห้องสมุดของมหาวิทยาลัยเดิมในราคาพรีเมียม
ในระบบเศรษฐกิจทั่วไป องค์กรต้องแบกรับทั้งต้นทุนวัตถุดิบ ต้นทุนการผลิต และค่าแรงในการควบคุมคุณภาพ แต่ Elsevier กลับสร้างโมเดลธุรกิจที่ตัดค่าใช้จ่ายหลักทั้งสามส่วนออกไปจากสมการ แล้วเปลี่ยนให้ผู้ผลิตและผู้บริโภคเป็นผู้แบกรับต้นทุนแทนทั้งหมด
ปริศนาความยินยอม: ทำไมนักวิทยาศาสตร์ถึงยอมยกสิทธิ์และทำงานให้ฟรี?
เมื่อมองจากภายนอก วงจรนี้ดูเหมือนการเอารัดเอาเปรียบที่ไม่มีใครควรยอมรับ คำถามพื้นฐานที่สุดที่นักลงทุนและคนทั่วไปมักสงสัยคือ ทำไมนักวิจัยซึ่งเป็นกลุ่มคนที่ฉลาดที่สุดในโลก จึงยอมส่งมอบทรัพย์สินทางปัญญาให้คนอื่นนำไปขายต่อ ยอมตรวจงานให้ฟรี และยอมให้สถาบันของตนเองซื้อกลับมาในราคาแพงลิบลิ่ว?
คำตอบไม่ได้อยู่ที่ความไร้เดียงสาของนักวิทยาศาสตร์ แต่อยู่ที่ "โครงสร้างแรงจูงใจที่ถูกแยกส่วนออกจากภาระทางการเงิน" ผ่าน 4 ปัจจัยสำคัญ:
1. สกุลเงินของโลกวิชาการคือ "เกียรติยศ" ไม่ใช่ "ค่าลิขสิทธิ์"
ในวงการสร้างสรรค์ทั่วไป เช่น นักเขียนนิยายหรือศิลปิน รายได้หลักผูกติดอยู่กับยอดขายและการถือครองลิขสิทธิ์ แต่นักวิจัยไม่ได้ดำรงชีพด้วยส่วนแบ่งยอดขายบทความ รายได้ของพวกเขามาจากเงินเดือนของมหาวิทยาลัยและทุนวิจัยของรัฐบาล
สำหรับนักวิจัย ลิขสิทธิ์ของบทความวิทยาศาสตร์ที่ถือไว้โดยลำพังมีมูลค่าทางการค้าเป็นศูนย์ เพราะไม่มีบุคคลทั่วไปเดินเข้าร้านหนังสือเพื่อซื้อเปเปอร์ฟิสิกส์ควอนตัมหรือชีวโมเลกุลไปอ่านเล่น คุณค่าของงานวิจัยจะเกิดขึ้นก็ต่อเมื่อมันได้รับการ "ประทับตรารับรอง" จากวารสารระดับโลกอย่าง The Lancet หรือ Cell เท่านั้น การยกสิทธิ์ให้ Elsevier จึงไม่ใช่การสูญเสียทางการเงิน แต่เป็นการนำวัตถุดิบที่ไร้มูลค่าเดี่ยวๆ ไปแลกกับ "ตราประทับแห่งความน่าเชื่อถือ" ซึ่งเป็นสกุลเงินเดียวที่นำไปใช้เลื่อนตำแหน่งทางวิชาการ ของบประมาณทำแล็บ และสร้างชื่อเสียงในระดับสากล
2. การแยกขาดระหว่าง "ผู้ผลิตเนื้อหา" กับ "ผู้จ่ายเงิน"
จุดอัจฉริยะที่สุดในเชิงพาณิชย์ของ Elsevier คือการออกแบบให้คนที่สร้างงานกับคนที่จ่ายเงินเป็นคนละคนกัน:
- นักวิทยาศาสตร์ในห้องทดลองเป็นผู้ผลิตเนื้อหาและเป็นผู้บริโภคข้อมูล แต่พวกเขา "ไม่ต้องจ่ายเงินค่าซื้อวารสารเองแม้แต่ดอลลาร์เดียว"
- ฝ่ายที่ต้องแบกรับค่าใช้จ่ายมหาศาลคือ "ห้องสมุดมหาวิทยาลัย" ซึ่งจัดสรรงบประมาณมาจากเงินกองทุนส่วนกลางของสถาบัน
เมื่อผู้ใช้งานรู้สึกว่าการเข้าถึงข้อมูลและการส่งบทความตีพิมพ์เป็นเรื่อง "ฟรี" ความเจ็บปวดจากราคาบอกรับสมาชิกที่แพงเกินจริงจึงไม่เคยสะท้อนกลับมาถึงตัวนักวิทยาศาสตร์โดยตรง แรงจูงใจในการประท้วงหรือมองหาทางเลือกอื่นจึงไม่เกิดขึ้นในระดับปัจเจก
3. ธรรมเนียมการตรวจทาน (Peer Review) ในฐานะทุนทางสังคมและอำนาจคัดกรอง
เหตุใดนักวิทยาศาสตร์ชั้นนำจึงยอมสละเวลาอันมีค่านับสิบชั่วโมงต่อสัปดาห์เพื่อตรวจสอบความถูกต้องของบทความให้สำนักพิมพ์โดยไม่รับค่าตอบแทน?
ในเชิงสังคมวิทยา การทำ Peer Review ไม่ใช่แรงงานทาส แต่คือ "สัญลักษณ์ของสถานะทางวิชาชีพ" การได้รับเชิญให้ตรวจงานหมายความว่าคุณได้รับการยอมรับว่าเป็นผู้เชี่ยวชาญระดับแนวหน้าในสาขานั้น ยิ่งไปกว่านั้น มันคือระบบการแลกเปลี่ยนความช่วยเหลือซึ่งกันและกัน (Reciprocity) เพราะในวันที่คุณส่งผลงานของตนเองไปตีพิมพ์ คุณก็ต้องการผู้เชี่ยวชาญคนอื่นมาตรวจทานให้เช่นกัน การมีชื่ออยู่ในบอร์ดกองบรรณาธิการของ Elsevier จึงกลายเป็นเครื่องมือสร้างเครือข่าย อำนาจในการกำหนดทิศทางงานวิจัย และบันไดเลื่อนสู่ตำแหน่งบริหารในแวดวงการศึกษา
4. ต้นทุนค่าเสียโอกาสที่ไม่อาจแบกรับ (The Asymmetric Cost of Defection)
หากนักวิทยาศาสตร์คนหนึ่งเกิดสำนึกรักความยุติธรรม แล้วตัดสินใจหักดิบด้วยการนำผลงานของตนเองไปโพสต์แจกฟรีบนเว็บไซต์ส่วนบุคคล หรือปฏิเสธไม่ส่งบทความให้วารสารในเครือ Elsevier สิ่งที่จะเกิดขึ้นไม่ใช่การพังทลายของ Elsevier แต่คือ "การฆ่าตัวตายในสายอาชีพของนักวิจัยคนนั้นเอง"
คณะกรรมการพิจารณาตำแหน่งทางวิชาการและคณะกรรมการจัดสรรทุนวิจัย ไม่ได้วัดคุณภาพงานวิจัยจากการที่งานนั้นมีประโยชน์เพียงใดเป็นหลัก แต่วัดจากตัวเลขเชิงปริมาณว่างานชิ้นนั้นตีพิมพ์ในวารสารที่มีดัชนีผลกระทบ (Impact Factor) สูงแค่ไหน ในเกมที่ถูกผูกขาดด้วยระบบวัดผลเช่นนี้ ผู้เล่นเดี่ยวที่พยายามแหกกฎจะกลายเป็นผู้แพ้ในระบบทันที
เมื่อเข้าใจแรงจูงใจระดับบุคคลเช่นนี้ เราจึงเห็นภาพชัดเจนว่าทำไมสถาบันการศึกษาระดับโลกจึงตกเป็นฝ่ายเสียเปรียบ เพราะตัวบุคลากรภายในสถาบันเองนั่นแหละที่เป็นผู้ค้ำจุนระบบนี้ไว้อย่างเหนียวแน่น
เสาหลักคูเมืองทางเศรษฐกิจ (Economic Moat Teardown)
เหตุใดมหาวิทยาลัยชั้นนำที่มีทั้งนักกฎหมายระดับหัวกะทิ นักเศรษฐศาสตร์รางวัลโนเบล และเงินทุนมหาศาล จึงไม่สามารถร่วมมือกันทำลายระบบที่ดูเหมือนการเอาเปรียบเชิงโครงสร้างนี้ได้? คำตอบวางอยู่บน 3 เสาหลักทางธุรกิจที่ล็อกระบบนิเวศการบอกรับสมาชิกไว้อย่างแน่นหนา
1. ต้นทุนขายที่เป็นศูนย์และการชดเชยงบ R&D (Zero COGS & R&D Arbitrage)
ในธุรกิจคอนเทนต์ทั่วไป เช่น สื่อ สิ่งพิมพ์ ภาพยนตร์ หรือดนตรี ยิ่งคุณต้องการผลิตผลงานคุณภาพสูง ต้นทุนในการจ้างผู้เชี่ยวชาญ ค่าลิขสิทธิ์ และงบประมาณในการดำเนินงานของสตูดิโอจะยิ่งสูงเป็นเงาตามตัว
ทว่า Elsevier ทำการ Arbitrage ทั้งงบวิจัยและกระบวนการผลิตคอนเทนต์ระดับโลกมาเป็นของตนเอง บริษัทไม่ต้องแบกรับงบประมาณฝ่ายวิจัยและพัฒนา (R&D) สำหรับการค้นพบทางวิทยาศาสตร์ และไม่ต้องลงทุนสร้างสตูดิโอผลิตเนื้อหาเลยแม้แต่น้อย เพราะมหาวิทยาลัยและรัฐบาลทั่วโลกทำหน้าที่เป็นทั้งแผนก R&D ภายนอก และเป็นสตูดิโอสร้างสรรค์คอนเทนต์ระดับหัวกะทิให้ฟรี โดยที่นักวิทยาศาสตร์ไม่คิดค่าจ้างหรือค่าตัวแม้แต่เซนต์เดียว เมื่อบวกกับการเปลี่ยนผ่านเข้าสู่ยุคดิจิทัล ต้นทุนส่วนเพิ่ม (Marginal Cost) ในการแจกจ่ายไฟล์ PDF จึงเข้าใกล้ศูนย์ ส่งผลให้รายได้จากการบอกรับสมาชิกเกือบทุกดอลลาร์ไหลตรงลงสู่กำไรจากการดำเนินงานทันที
2. กับดักเกียรติยศและทฤษฎีเกม (The Prestige Monopoly & Prisoner's Dilemma)
คูเมืองที่แข็งแกร่งที่สุดของ Elsevier ไม่ได้อยู่ที่เซิร์ฟเวอร์หรือซอฟต์แวร์ แต่อยู่ที่อำนาจผูกขาดของ "ดัชนีผลกระทบ" (Impact Factor) ภายใต้วารสารระดับเรือธงอย่าง The Lancet หรือ Cell ซึ่งสั่งสมชื่อเสียงและเครดิตความน่าเชื่อถือมานานนับศตวรรษ
ในวงการวิชาการ กฎเหล็กที่ควบคุมพฤติกรรมของบุคลากรคือ "Publish or Perish" (ไม่ตีพิมพ์ก็ดับสูญ)
- หากนักวิจัยต้องการขอทุนทำวิจัย ตำแหน่งทางวิชาการ หรือการจ้างงานถาวร (Tenure) ผลงานของพวกเขาต้องได้รับการตีพิมพ์ในวารสารที่มีค่า Impact Factor สูง
- สิ่งนี้สร้างสภาวะกลืนไม่เข้าคายไม่ออก (Prisoner's Dilemma) ที่สมบูรณ์แบบ: แม้นักวิทยาศาสตร์ทุกคนจะตระหนักดีว่าระบบนี้สร้างภาระทางการเงินให้สถาบัน แต่ไม่มีนักวิจัยเดี่ยวคนใดกล้าเสี่ยงปฏิเสธการส่งบทความไปยังวารสารของ Elsevier เพราะนั่นหมายถึงการตัดโอกาสก้าวหน้าในสายอาชีพของตนเองทันที
มหาวิทยาลัยจึงตกอยู่ในฐานะผู้ซื้อที่ไร้อำนาจต่อรอง เพราะหากห้องสมุดยกเลิกการบอกรับสมาชิก นักวิจัยในสังกัดจะไม่สามารถทำงานต่อได้ และนักวิทยาศาสตร์ชั้นนำจะย้ายไปอยู่สถาบันอื่นที่ยังคงจ่ายค่าบริการให้ Elsevier อยู่
3. การขายพ่วงแบบผูกขาด (The Big Deal Bundling Strategy)
Elsevier ไม่เปิดโอกาสให้มหาวิทยาลัยเลือกซื้อเฉพาะวารสารยอดนิยมไม่กี่เล่ม แต่ใช้กลยุทธ์รวมสัญญาขนาดใหญ่ที่เรียกว่า "The Big Deal"
ภายใต้สัญญานี้ มหาวิทยาลัยต้องซื้อลิขสิทธิ์การเข้าถึงวารสารนับพันหัวพร้อมกันเป็นแพ็กเกจ หากต้องการเข้าถึง The Lancet สถาบันจะต้องยอมจ่ายเงินพ่วงวารสารเฉพาะทางอื่นๆ ที่แทบไม่มีใครเปิดอ่านไปด้วย พร้อมทั้งมีข้อกำหนดรักษาความลับทางการค้า (Non-Disclosure Agreement - NDA) ในสัญญาแต่ละฉบับ เพื่อป้องกันไม่ให้มหาวิทยาลัยแต่ละแห่งแลกเปลี่ยนข้อมูลราคาและรวมตัวกันต่อรอง
การผูกมัดลักษณะนี้ทำให้สถาบันไม่สามารถตัดงบประมาณเฉพาะจุดได้ การยกเลิกสัญญาจึงหมายถึงการตัดขาดจากคลังข้อมูลความรู้ระดับโลกทั้งหมดในคราวเดียว
จากสำนักพิมพ์สู่อภิมหาข้อมูล — การขยายผลของกลุ่ม RELX
หากมองเพียงแค่ภาพของสิ่งพิมพ์วิชาการ เราอาจประเมินมูลค่าของ RELX ต่ำเกินไป เพราะตลอดสองทศวรรษที่ผ่านมา บริษัทแม่ได้ทำการเปลี่ยนแปลงโครงสร้างธุรกิจ (Business Transformation) ครั้งใหญ่ จากสำนักพิมพ์กระดาษ สู่การเป็นผู้ให้บริการเครื่องมือวิเคราะห์ข้อมูลและการตัดสินใจ (Information-based Analytics & Decision Tools)
การยกระดับห่วงโซ่คุณค่าข้อมูลของ RELX:
- คลังข้อมูลดิบ (Raw Proprietary Data): บทความวิชาการ, สิทธิบัตร, ฐานข้อมูลกฎหมาย และบันทึกคดีความ
- ระบบสืบค้นและโครงสร้างข้อมูล (Search & Infrastructure): ScienceDirect, Scopus และ Lexis
- เครื่องมือวิเคราะห์เชิงคาดการณ์ (Predictive Analytics): SciVal, Lexis+ AI และ Risk Decisioning Engines
- การแทรกซึมเข้าสู่กระบวนการตัดสินใจ (Workflow Integration): ระบบถูกฝังเข้าเป็นส่วนหนึ่งของการอนุมัติสินเชื่อ การพิจารณารับประกันภัย และการประเมินผลงานวิจัยระดับชาติ
RELX ใช้ฐานข้อมูลบทความวิชาการนับล้านชิ้นเป็นสารตั้งต้นในการพัฒนาแพลตฟอร์มอย่าง ScienceDirect และ Scopus พร้อมทั้งสร้างเครื่องมือวิเคราะห์อย่าง SciVal ซึ่งทำหน้าที่ประเมินผลสัมฤทธิ์ของงานวิจัยสำหรับสถาบันการศึกษาและหน่วยงานให้ทุนของรัฐ
เมื่อระบบซอฟต์แวร์เหล่านี้แทรกซึมลึกเข้าไปอยู่ในกระบวนการทำงาน (Workflow) และการประเมินผลงานขององค์กร Switching Cost จึงทวีความรุนแรงขึ้น การถอนตัวจากระบบไม่ได้หมายถึงแค่การไม่มีบทความให้อ่าน แต่หมายถึงการหยุดชะงักของระบบบริหารจัดการงานวิจัยทั้งระบบ
ยิ่งไปกว่านั้น RELX ยังนำโมเดลการผูกขาดข้อมูลที่ได้ผลนี้ไปปรับใช้กับกลุ่มธุรกิจอื่นในเครือ จนเกิดการกระจายโครงสร้างรายได้อย่างมีประสิทธิภาพ:
- Risk (LexisNexis Risk Solutions - สัดส่วนรายได้ ~35%): การรวบรวมข้อมูลส่วนบุคคล ทรัพย์สิน และประวัติอาชญากรรม เพื่อให้บริการตรวจสอบความเสี่ยงแก่ธนาคาร บริษัทประกันภัย และหน่วยงานความมั่นคง ซึ่งกลายมาเป็นเครื่องยนต์หลักที่เติบโตเร็วที่สุดของบริษัท โดยมีอัตรากำไรจากการดำเนินงานสูงถึง 37% ถึง 38%
- Scientific, Technical & Medical (Elsevier - สัดส่วนรายได้ ~34%): ธุรกิจวารสารวิชาการและเครื่องมือวิจัยทางวิทยาศาสตร์ที่สร้างกระแสเงินสดมั่นคงที่สุด โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 37% ถึง 38%
- Legal (LexisNexis Legal - สัดส่วนรายได้ ~21%): การถือครองคำพิพากษา กฎหมาย และเอกสารทางคดี พร้อมระบบ AI ช่วยวิเคราะห์แนวโน้มคดีความให้แก่สำนักงานกฎหมายชั้นนำ ทำอัตรากำไรจากการดำเนินงานราว 22% ถึง 23%
- Exhibitions (RX - สัดส่วนรายได้ ~10%): ธุรกิจจัดงานแสดงสินค้านานาชาติ ทำอัตรากำไรจากการดำเนินงานราว 30% ถึง 33%
ปัจจุบัน รายได้ของกลุ่ม RELX มาจากสื่อสิ่งพิมพ์ดั้งเดิม (Print) เพียงประมาณ 6% ขณะที่มากกว่า 83% มาจากระบบสารสนเทศอิเล็กทรอนิกส์และเครื่องมือวิเคราะห์ข้อมูลที่สร้างรายได้ซ้ำซาก (Recurring Revenue) ในระดับสูง
สถาปัตยกรรมการเงินและการจัดสรรเงินทุน (The Financial Architecture & Capital Allocation Engine)
ในสายตาของนักลงทุน RELX ไม่ใช่เพียงแค่บริษัทผูกขาดข้อมูล แต่คือหนึ่งในสินทรัพย์ที่สร้างผลตอบแทนทางบัญชีและกระแสเงินสดที่มีคุณภาพสม่ำเสมอที่สุดในตลาดยุโรป โครงสร้างงบการเงินของบริษัทถูกออกแบบมาให้ทำหน้าที่เป็นเครื่องผลิตเงินสด (Cash Compounding Engine) ที่ทนทานต่อทุกวัฏจักรเศรษฐกิจ
1. วงจรเงินสดติดลบและพลังของเงินทุนหมุนเวียน (Negative Working Capital as a Free Float)
หัวใจทางการเงินที่ทำให้ RELX แตกต่างจากธุรกิจทั่วไป คือการมีเงินทุนหมุนเวียนจากการดำเนินงานติดลบ (Negative Working Capital Dynamics)
- สัญญาส่วนใหญ่ของหน่วยธุรกิจ STM (Elsevier), Risk และ Legal เป็นสัญญารายปีหรือหลายปี (Multi-year Contracts) โดยบริษัทจะเรียกเก็บเงินค่าสมาชิกล่วงหน้า (Advance Subscription Payments) ในช่วงไตรมาสที่สี่และไตรมาสแรกของทุกปี ก่อนที่จะเริ่มส่งมอบสิทธิ์การเข้าถึงข้อมูลตลอดทั้งปี
- สิ่งนี้สะท้อนออกมาในรูปของหนี้สินตามสัญญาหรือรายได้รับล่วงหน้า (Unearned/Deferred Revenue) ในงบดุล ซึ่งเปรียบเสมือน "เงินทุนลอยตัว" (Float) ที่ปราศจากต้นทุนดอกเบี้ย ลูกค้าสถาบัน มหาวิทยาลัย และธนาคารพาณิชย์เป็นผู้จัดหาเงินทุนหมุนเวียนให้ RELX นำไปใช้ดำเนินงานล่วงหน้า โดยที่บริษัทไม่ต้องพึ่งพาเงินกู้ระยะสั้นเพื่อเป็นเงินทุนหมุนเวียนแม้แต่เพนนีเดียว
2. โครงสร้างสินทรัพย์เบาและการแปลงกำไรเป็นเงินสด (Capital-Light Model & Free Cash Flow Conversion)
RELX หลุดพ้นจากพันธนาการของธุรกิจสิ่งพิมพ์ดั้งเดิมอย่างสิ้นเชิง:
- ความต้องการงบลงทุนต่ำ (Low Capex Intensity): ค่าใช้จ่ายเพื่อการลงทุน (Capex) ของบริษัทคิดเป็นสัดส่วนเพียงประมาณ 5% ของรายได้รวมเท่านั้น (ราว 480 ถึง 525 ล้านปอนด์ต่อปี) ซึ่งเกือบ 100% ไม่ใช่การสร้างอาคารหรือซื้อแท่นพิมพ์ แต่เป็นการลงทุนในระบบโครงสร้างพื้นฐานคลาวด์ การจัดเรียงข้อมูล และการพัฒนาซอฟต์แวร์วิเคราะห์ข้อมูลเชิงลึก
- อัตราการแปลงกำไรเป็นกระแสเงินสด (Cash Flow Conversion): ด้วยต้นทุนคงที่ในการแจกจ่ายข้อมูลดิจิทัลที่ต่ำมาก RELX จึงสามารถรักษาอัตราส่วนแปลงกำไรจากการดำเนินงานปรับปรุงแล้วเป็นกระแสเงินสดจากการดำเนินงาน (Adjusted Cash Flow Conversion Ratio) ไว้ที่ระดับ 95% ถึง 100% อย่างสม่ำเสมอ ส่งผลให้บริษัทผลิตกระแสเงินสดอิสระ (Free Cash Flow) ได้ปีละมากกว่า 2,100 ถึง 2,300 ล้านปอนด์ จากรายได้รวมราว 9,500 ล้านปอนด์
3. ลำดับขั้นการจัดสรรทุนที่เป็นระบบ (The Capital Allocation Waterfall)
สิ่งที่พิสูจน์คุณภาพของผู้บริหารระดับโลกคือวินัยในการจัดสรรกระแสเงินสดส่วนเกิน (Disciplined Capital Allocation) RELX ดำเนินกลยุทธ์การจัดสรรเงินทุนตามลำดับขั้นที่ตายตัวและทำต่อเนื่องยาวนานกว่าทศวรรษ:
- ขั้นที่ 1: การลงทุนขยายระบบภายใน (Organic Reinvestment): จัดสรรงบประมาณราว 5% ของยอดขายเพื่อพัฒนาระบบอัลกอริทึมและโครงสร้างพื้นฐาน AI ประจำปี
- ขั้นที่ 2: การเข้าซื้อกิจการเพื่อเติมเต็มข้อมูลเฉพาะกลุ่ม (Targeted Bolt-on M&A): บริษัทหลีกเลี่ยงการทำข้อตกลงควบรวมขนาดใหญ่ที่มีความเสี่ยงสูง แต่เลือกใช้เงินปีละประมาณ 200 ถึง 300 ล้านปอนด์ ในการเข้าซื้อกิจการขนาดเล็ก 4 ถึง 10 แห่งต่อปี เพื่อดึงเอา "ชุดข้อมูลเฉพาะทาง" (Niche Proprietary Datasets) หรือเทคโนโลยีวิเคราะห์ข้อมูลใหม่ๆ เข้ามาเสียบต่อเข้ากับเครือข่ายที่มีอยู่เดิมทันที
- ขั้นที่ 3: เงินปันผลที่เติบโตต่อเนื่อง (Progressive Dividend Track Record): RELX มีสถานะเสมือน "Dividend Aristocrat" ของยุโรป โดยจ่ายเงินปันผลเพิ่มขึ้นทุกปีต่อเนื่องยาวนานนับสิบปี โดยใช้เงินสดประมาณ 1,100 ถึง 1,200 ล้านปอนด์ต่อปีในการจ่ายเงินปันผล คิดเป็นอัตราการเติบโตของเงินปันผลเฉลี่ยราว 7% ถึง 8% ต่อปี
- ขั้นที่ 4: กลยุทธ์ตัดลดจำนวนหุ้นเพื่อเร่งกำไร (Share Cannibalism via Buybacks): กระแสเงินสดอิสระที่เหลือทั้งหมดจะถูกนำไปซื้อหุ้นคืนจากตลาดอย่างดุดัน โดยบริษัทจัดสรรเงินซื้อหุ้นคืนปีละ 1,000 ถึง 1,500 ล้านปอนด์ (และขยับขึ้นเป็นกว่า 2,000 ล้านปอนด์ในบางรอบปี) การซื้อหุ้นคืนอย่างต่อเนื่องนี้ช่วยลดจำนวนหุ้นที่จำหน่ายได้แล้วลงปีละประมาณ 1.5% ถึง 2.5% ส่งผลให้การเติบโตของกำไรต่อหุ้นปรับปรุงแล้ว (Adjusted EPS Growth) สูงกว่าการเติบโตของรายได้ปกติถึง 200 ถึง 300 จุดพื้นฐาน (Basis Points) เป็นประจำทุกปี
4. โครงสร้างหนี้สินและผลตอบแทนของเงินลงทุน (Balance Sheet Discipline & ROIC)
- การบริหารหนี้สินอย่างรัดกุม (Leverage Framework): บริษัทกำหนดกรอบอัตราส่วนหนี้สินสุทธิต่อกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคา และค่าตัดจำหน่าย (Net Debt to EBITDA) ไว้อย่างเคร่งครัดในช่วง 1.8 เท่า ถึง 2.4 เท่า เพื่อรักษาอันดับความน่าเชื่อถือระดับ Investment Grade (A-/Baa1) ทำให้อัตราดอกเบี้ยถัวเฉลี่ยของตราสารหนี้บริษัทอยู่ในระดับต่ำเพียงประมาณ 3.6% ถึง 4.0%
- ผลตอบแทนจากเงินลงทุน (ROIC Superiority): แม้ในงบดุลจะมีค่าความนิยม (Goodwill) และสินทรัพย์ไม่มีตัวตนที่เกิดจากการซื้อกิจการในอดีตสะสมอยู่เป็นจำนวนมาก แต่อัตราผลตอบแทนจากเงินลงทุน (Return on Invested Capital - ROIC) ของ RELX ยังคงอยู่ในระดับ 13% ถึง 16% และหากพิจารณาบนฐานของเงินลงทุนที่จับต้องได้ (Tangible Capital Employed) ผลตอบแทนจะพุ่งขึ้นสูงกว่า 30% ซึ่งสะท้อนถึงพลังผูกขาดที่สามารถดึงเงินสดออกจากระบบได้อย่างไร้ขีดจำกัด
5. ปัญญาประดิษฐ์และความคงทนของคูเมือง (AI Moat Durability)
สำหรับนักลงทุน ประเด็นความเสี่ยงเรื่อง Generative AI ถูกนำมาตีความใหม่ในเชิงโครงสร้าง:
- AI ทั่วไปต้องการชุดข้อมูลมหาศาล แต่ข้อมูลบนอินเทอร์เน็ตสาธารณะเริ่มถึงจุดอิ่มตัวและเต็มไปด้วยความคลาดเคลื่อน ข้อมูลที่จะนำมาใช้ในงานทางการแพทย์ คดีความทางกฎหมาย และการอนุมัติความเสี่ยงทางการเงิน จำเป็นต้องเป็น "ข้อมูลปฐมภูมิที่ได้รับการรับรองความถูกต้องแล้ว" (Verified, Proprietary & Peer-Reviewed Data)
- RELX ถือครองสิทธิ์ในคลังข้อมูลที่ไม่มีใครเลียนแบบได้ การมาถึงของโมเดล AI จึงไม่ได้เข้ามาแย่งชิงส่วนแบ่งตลาด แต่กลับกลายเป็นปัจจัยเร่งอำนาจกำหนดราคา (Pricing Power) บริษัทยกระดับผลิตภัณฑ์เป็น Lexis+ AI หรือ SciVal AI ซึ่งช่วยเพิ่มอัตราค่าบริการต่อผู้ใช้งาน (ARPU) ขึ้นอย่างมีนัยสำคัญ
- โมเดลธุรกิจของ RELX จึงไม่ได้ถูก Disrupt ด้วย AI แต่กำลังทำหน้าที่เป็นด่านเก็บค่าผ่านทางที่ระบบนิเวศปัญญาประดิษฐ์จำเป็นต้องจ่าย
บททดสอบความคงทนและจุดเสี่ยงเชิงโครงสร้าง (Stress-Testing the Moat & Failure Modes)
แม้ RELX จะดูเหมือนป้อมปราการทางธุรกิจที่ไร้เทียมทาน แต่นักลงทุนจำเป็นต้องประเมินสถานการณ์แบบย้อนศร (Inversion Analysis) เพื่อสำรวจว่าเมื่อคูเมืองถูกทดสอบด้วยแรงเสียดทานจากภายนอก มีจุดเปราะบางใดบ้างที่อาจกลายเป็น "จุดตาย" ของโมเดลธุรกิจ:
1. บททดสอบ Open Access: เมื่อการย้ายด่านเก็บเงินเปิดแผลวิกฤตศรัทธา (The APC Shift & Quality Dilemma)
บททดสอบครั้งใหญ่ที่สุดของโมเดล Elsevier เกิดขึ้นเมื่อประชาคมโลกผลักดันนโยบายข้อมูลเสรี (Open Access) เพื่อหวังทำลายกำแพงค่าสมาชิกแบบผูกขาด ในเวลานั้นนักลงทุนเคยวิตกว่านี่คือจุดอวสานของสำนักพิมพ์แบบดั้งเดิม
ทว่าในระยะแรก Elsevier แสดงให้เห็นถึงความทนทานของคูเมืองด้วยการ "ย้ายด่านเก็บเงินจากฝั่งผู้อ่านไปไว้ที่ฝั่งผู้เขียน" ผ่านค่าธรรมเนียมประมวลผลบทความ (Article Processing Charges - APC) โดยคิดค่าใช้จ่ายตั้งแต่ 3,000 ไปจนถึงมากกว่า 10,000 ดอลลาร์ต่อบทความสำหรับวารสารชั้นนำ เพื่อเปิดให้อ่านฟรี ซึ่งเงินก้อนนี้ก็ยังคงตัดมาจากงบประมาณวิจัยของมหาวิทยาลัยและรัฐบาลอยู่ดี
แต่การปรับตัวที่ดูเหมือนจะชนะนี้ กำลังย้อนกลับมาสร้างจุดตายเชิงระบบรูปแบบใหม่:
- แรงจูงใจในการลดหย่อนคุณภาพ (Volume over Quality): ภายใต้โมเดล Subscription รายได้ผูกอยู่กับคุณค่าของวารสาร สำนักพิมพ์จึงต้องคัดกรองอย่างเข้มงวดเพื่อรักษาชื่อเสียง แต่ภายใต้โมเดล APC ยิ่งรับบทความตีพิมพ์มาก รายได้ก็ยิ่งเพิ่มขึ้นเป็นเส้นตรง สิ่งนี้นำไปสู่ภาวะปริมาณล้นเกิน (Volume Inflation) และบั่นทอนมาตรฐานการตรวจสอบ
- วิกฤตบทความวิจัยปลอม (Paper Mills Crisis): การเร่งรับบทความเปิดทางให้ขบวนการผลิตงานวิจัยปลอมแทรกซึมเข้าสู่ระบบ สำนักพิมพ์คู่แข่งอย่าง Wiley ต้องเผชิญกับการตัดจำหน่ายสินทรัพย์มหาศาลจากการปิดวารสารในเครือ Hindawi ที่เจอปัญหานี้ หาก Elsevier พลาดพลั้งปล่อยให้บทความด้อยคุณภาพแทรกซึมเข้าสู่วารสารเรือธง คูเมืองด้าน Impact Factor และความน่าเชื่อถือที่สั่งสมมานับศตวรรษอาจเสื่อมสลายลง
- การก่อหวอดของคณะบรรณาธิการ (Editorial Resignations): เริ่มเกิดปรากฏการณ์ที่คณะบรรณาธิการของวารสารชื่อดังลาออกยกชุด เช่น กรณีของวารสาร NeuroImage ในปี 2023 ที่บอร์ดบรรณาธิการทั้งหมดประกาศลาออกเพื่อไปตั้งวารสาร Open Access ที่ไม่แสวงหากำไร เนื่องจากไม่พอใจที่ Elsevier ตั้งค่าธรรมเนียม APC สูงเกินไป หากปรากฏการณ์นี้ลุกลามไปยังวารสารหลักอื่นๆ "เกียรติยศที่บริษัทผูกขาดไว้" จะไหลกลับไปอยู่กับกลุ่มนักวิทยาศาสตร์ทันที
2. นโยบายรัฐหักดิบและคำสั่งยกเว้นค่าลิขสิทธิ์ทันที (Regulatory Mandates & Zero-Embargo)
ความเสี่ยงที่ร้ายแรงที่สุดของ Elsevier มาจาก "กฎหมายและหน่วยงานให้ทุนวิจัยระดับรัฐ":
- คำสั่งเปิดเผยข้อมูลทันที (Nelson Memo): นโยบายของสำนักงานนโยบายวิทยาศาสตร์และเทคโนโลยีทำเนียบขาว (OSTP) ในสหรัฐฯ กำหนดให้ผลงานวิจัยที่ได้รับทุนสนับสนุนจากรัฐบาลกลาง ต้องเปิดให้สาธารณชนเข้าถึงได้ฟรีทันทีโดยไม่มีระยะเวลากักกันลิขสิทธิ์ (Zero-Embargo)
- การคุมเพดานราคา (Price Caps): สหภาพยุโรปและกลุ่มพันธมิตร Plan S กำลังผลักดันนโยบายให้หน่วยงานรัฐจ่ายค่า APC ได้ไม่เกินเพดานที่กำหนด หากในอนาคตรัฐบาลทั่วโลกรวมตัวกันกำหนดเพดานราคาค่าตีพิมพ์ หรือห้ามไม่ให้นำงบประมาณภาษีมาจ่ายค่า APC ให้แก่วารสารพาณิชย์ที่มีกำไรเกินปกติ อำนาจกำหนดราคา (Pricing Power) ของ Elsevier จะถูกทำลายลงทันที
3. ความเสี่ยงด้านความเป็นส่วนตัวและกฎหมายข้อมูลในธุรกิจ Risk (Privacy Regulation Overhang)
ในขณะที่คนส่วนใหญ่มุ่งเป้าวิพากษ์วิจารณ์ Elsevier แต่นักลงทุนตระหนักดีว่า เครื่องยนต์ทำกำไรหลักและเติบโตสูงสุดของ RELX คือสายธุรกิจ Risk (LexisNexis Risk Solutions) ซึ่งมีความเสี่ยงเฉพาะตัวที่สูงมาก:
- การกวาดรวมข้อมูลบุคคลที่สาม (Data Brokerage Scrutiny): ธุรกิจ Risk อาศัยการดูดซับ รวบรวม และประมวลผลข้อมูลส่วนบุคคล ทะเบียนประวัติ ข้อมูลสินเชื่อ และข้อมูลตำแหน่งที่ตั้งจากหลายแหล่ง ทั้งหน่วยงานรัฐและเอกชน
- แรงต้านด้านสิทธิพลเมืองและการกำกับดูแล: LexisNexis เผชิญกับการตรวจสอบอย่างหนักจากหน่วยงานคุ้มครองผู้บริโภคในสหรัฐฯ (CFPB และ FTC) รวมถึงข้อพิพาททางกฎหมายเกี่ยวกับการขายข้อมูลการติดตามบุคคลให้แก่หน่วยงานบังคับใช้กฎหมายและตรวจคนเข้าเมือง (ICE)
- การแบนโมเดลรวบรวมข้อมูล: หากชาติตะวันตกบังคับใช้กฎหมายคุ้มครองข้อมูลส่วนบุคคลในระดับที่เข้มงวดเทียบเท่าหรือรุนแรงกว่า GDPR โดยสั่งห้ามการซื้อขายและรวมศูนย์ข้อมูลเชิงพาณิชย์ (Commercial Data Aggregation) โดยไม่ได้รับความยินยอมโดยตรงจากเจ้าของข้อมูล เครื่องจักรทำเงินที่โตเร็วที่สุดของ RELX จะสะดุดลงอย่างรุนแรง
4. การกระจายศูนย์ของระบบประเมินคุณค่า (The Decoupling of Prestige & Alternative Infrastructures)
รากฐานของคูเมือง Elsevier คือ "สภาวะกลืนไม่เข้าคายไม่ออกของนักวิจัย" (Prisoner's Dilemma) ทว่าโครงสร้างพื้นฐานทางเทคโนโลยีเริ่มเปิดช่องให้ระบบนี้ถูกทำลายจากภายนอก:
- การเติบโตของเซิร์ฟเวอร์เผยแพร่งานวิจัยล่วงหน้า (Preprint Repositories): แพลตฟอร์มอย่าง arXiv, bioRxiv และ medRxiv ทำให้นักวิทยาศาสตร์สามารถเผยแพร่ผลงานสู่ประชาคมโลกได้ทันทีโดยไม่ต้องผ่านสำนักพิมพ์
- ระบบตรวจสอบความถูกต้องแบบกระจายศูนย์ (Decentralized Peer Review): หากชุมชนวิทยาศาสตร์สากลสามารถพัฒนาระบบการให้เครดิตและการตรวจทานผลงานผ่านเครือข่ายเปิด โดยใช้ AI เข้ามาช่วยตรวจสอบระเบียบวิธีวิจัยและสถิติเบื้องต้น ความจำเป็นในการพึ่งพา "ตราประทับ" ของวารสารพาณิชย์จะลดลง
- การเปลี่ยนเกณฑ์วัดผลของสถาบัน (Funding Policy Shifts): หากสถาบันวิจัยระดับโลกและกองทุนอย่าง Wellcome Trust หรือ NIH ตัดสินใจยกเลิกการใช้ Impact Factor เป็นเกณฑ์ในการจัดสรรทุนหรือแต่งตั้งศาสตราจารย์ มนต์ขลังของวารสารอย่าง Cell จะคลายตัวลง และนำไปสู่การแตกตัวของระบบผูกขาดเกียรติยศ
5. ความเสี่ยงจากการลดทอนตัวคูณมูลค่าในตลาดทุน (Valuation Multiple De-rating)
- หุ้นของ RELX ซื้อขายที่ระดับอัตราส่วนราคาต่อกำไร (P/E Ratio) เฉลี่ยสูงถึง 25 ถึง 30 เท่า ซึ่งสะท้อนการถูกจัดชั้นเป็น "สินทรัพย์คล้ายพันธบัตรที่มีการเติบโต" (Bond Proxy with Secular Growth)
- หากการเติบโตของรายได้ในสายธุรกิจ Risk เริ่มชะลอตัวลง หรือหากหน่วยธุรกิจ Legal ถูกแข่งขันด้วยสตาร์ทอัพ Generative AI สายกฎหมายที่คล่องตัวกว่า ตัวคูณมูลค่า (Multiple) ของบริษัทจะถูกลดระดับลงมาสู่ค่าเฉลี่ยของกลุ่มธุรกิจบริการทั่วไป ซึ่งอาจส่งผลให้ราคาหุ้นปรับฐานลงได้ 20% ถึง 30% แม้กำไรจากการดำเนินงานจะไม่ลดลงก็ตาม
แก่นความคิดสำหรับนักลงทุน
"พลวัตของระบบทุนนิยมรับประกันเสมอว่า หากปราสาททางธุรกิจหลังใดสร้างผลตอบแทนทางเศรษฐกิจที่สูงเป็นพิเศษ ปราสาทหลังนั้นย่อมต้องถูกคู่แข่งและกองกำลังภายนอกยกทัพเข้าโจมตีซ้ำแล้วซ้ำเล่าอย่างไม่อาจหลีกเลี่ยง"
— Warren Buffett
คำกล่าวคลาสสิกของ Warren Buffett เตือนใจนักลงทุนถึงสัจธรรมพื้นฐานที่สุดของตลาดทุน: ไม่มีปราสาทธุรกิจใดที่สร้างผลกำไรมหาศาลแล้วจะไม่ถูกท้าทาย
การที่ Elsevier ถูกสถาบันวิจัยชั้นนำรวมตัวคว่ำบาตร หรือการที่ธุรกิจถูกถาโถมด้วยกระแส Open Access และการมาถึงของปัญญาประดิษฐ์ จึงไม่ใช่เรื่องผิดปกติหรือวิกฤตที่อยู่นอกเหนือความคาดหมาย หากแต่เป็นผลลัพธ์ตามธรรมชาติของระบบทุนนิยมที่พยายามจะทลายผลกำไรส่วนเกิน
จากกรณีศึกษาของ RELX บทเรียนที่ตกผลึกสำหรับนักลงทุนจึงประกอบด้วย 3 มิติเชิงกลยุทธ์:
- การมองผ่านกระจกหน้า ไม่ใช่กระจกหลัง (Looking Through the Windshield, Not the Rearview Mirror):
ความผิดพลาดที่พบบ่อยที่สุดของนักลงทุน คือการหลงใหลในความสำเร็จและตัวเลขผลตอบแทนในอดีต (Track Record) หน้าที่ที่แท้จริงของนักลงทุนไม่ได้อยู่ที่การยืนยันว่าบริษัทเคยมีคูเมืองที่แข็งแกร่งเพียงใดในอดีต หรือทำกำไรได้ดีแค่ไหนในปัจจุบัน แต่อยู่ที่การตรวจสอบอย่างเข้มข้นว่า "คูเมืองนั้นกำลังกว้างขึ้น (Widening) หรือกำลังถูกกัดเซาะอย่างเงียบๆ (Narrowing) เมื่อมองไปข้างหน้าอีก 10 หรือ 20 ปี" สำหรับ RELX คูเมืองที่สร้างจากเกียรติยศในอดีต อาจไม่ได้รับการการันตีว่าจะทนทานเท่าเดิม หากระบบประเมินผลงานวิจัยของโลกเริ่มแยกตัวออกจาก Impact Factor - คูเมืองที่แท้จริงคือการจัดวางแรงจูงใจ ไม่ใช่ซอฟต์แวร์:
เทคโนโลยีและแพลตฟอร์มการวิเคราะห์ข้อมูลสามารถถูกสร้างขึ้นมาทดแทนได้ แต่สิ่งที่คู่แข่งลอกเลียนแบบได้ยากที่สุดคือ "การผูกโยงเข้ากับระบบประเมินคุณค่าและความก้าวหน้าในสายอาชีพของมนุษย์" ตราบใดที่ระบบมหาวิทยาลัยทั่วโลกยังคงใช้การตีพิมพ์ในวารสารเรือธงเป็นเกณฑ์ชี้ขาดความอยู่รอดในสายวิชาการ และตราบใดที่นักวิจัยเดี่ยวไม่มีทางเลือกอื่นนอกจากต้องส่งงานให้ Elsevier คูเมืองเชิงจิตวิทยาและทฤษฎีเกมนี้จะยังคงทำหน้าที่เป็นแนวป้องกันที่หนาแน่นที่สุด - ความสามารถในการปรับตัวโดยไม่สละผลกำไร:
บริษัทชั้นยอดตามนิยามของนักลงทุนระยะยาว ไม่ใช่บริษัทที่ปฏิเสธความเปลี่ยนแปลง แต่คือบริษัทที่สามารถดัดแปลงโมเดลธุรกิจให้ดึงดูดกระแสเงินสดจากระเบียบใหม่ได้เสมอ เช่นเดียวกับที่ RELX เปลี่ยนผ่านจากสิ่งพิมพ์กระดาษสู่ระบบวิเคราะห์ข้อมูล และเปลี่ยนจากการเก็บเงินผู้อ่านมาสู่การเก็บเงินผู้เขียนได้อย่างไร้รอยต่อ
สำหรับนักลงทุน RELX เป็นตัวแทนของสินทรัพย์หายากที่ผสานโมเดลสินทรัพย์เบา กระแสเงินสดติดลบที่ลูกค้าจ่ายเงินล่วงหน้า และการจัดสรรเงินทุนอย่างมีวินัยสูงเข้าไว้ด้วยกัน ทว่ามูลค่าที่แท้จริงของมันในทศวรรษข้างหน้า ไม่ได้ขึ้นอยู่กับความยิ่งใหญ่ในวันวาน แต่อยู่ที่ว่า
"เมื่อปราสาทแห่งนี้ถูกระดมโจมตีด้วยกฎหมายกำกับดูแลข้อมูล นโยบายรัฐหักดิบ และทางเลือกใหม่ทางเทคโนโลยี คูเมืองที่มีอยู่จะยังคงลึกและกว้างพอที่จะปกป้องกระแสเงินสดนี้ต่อไปได้หรือไม่"