คอขวดทางกายภาพของโลกดิจิทัล
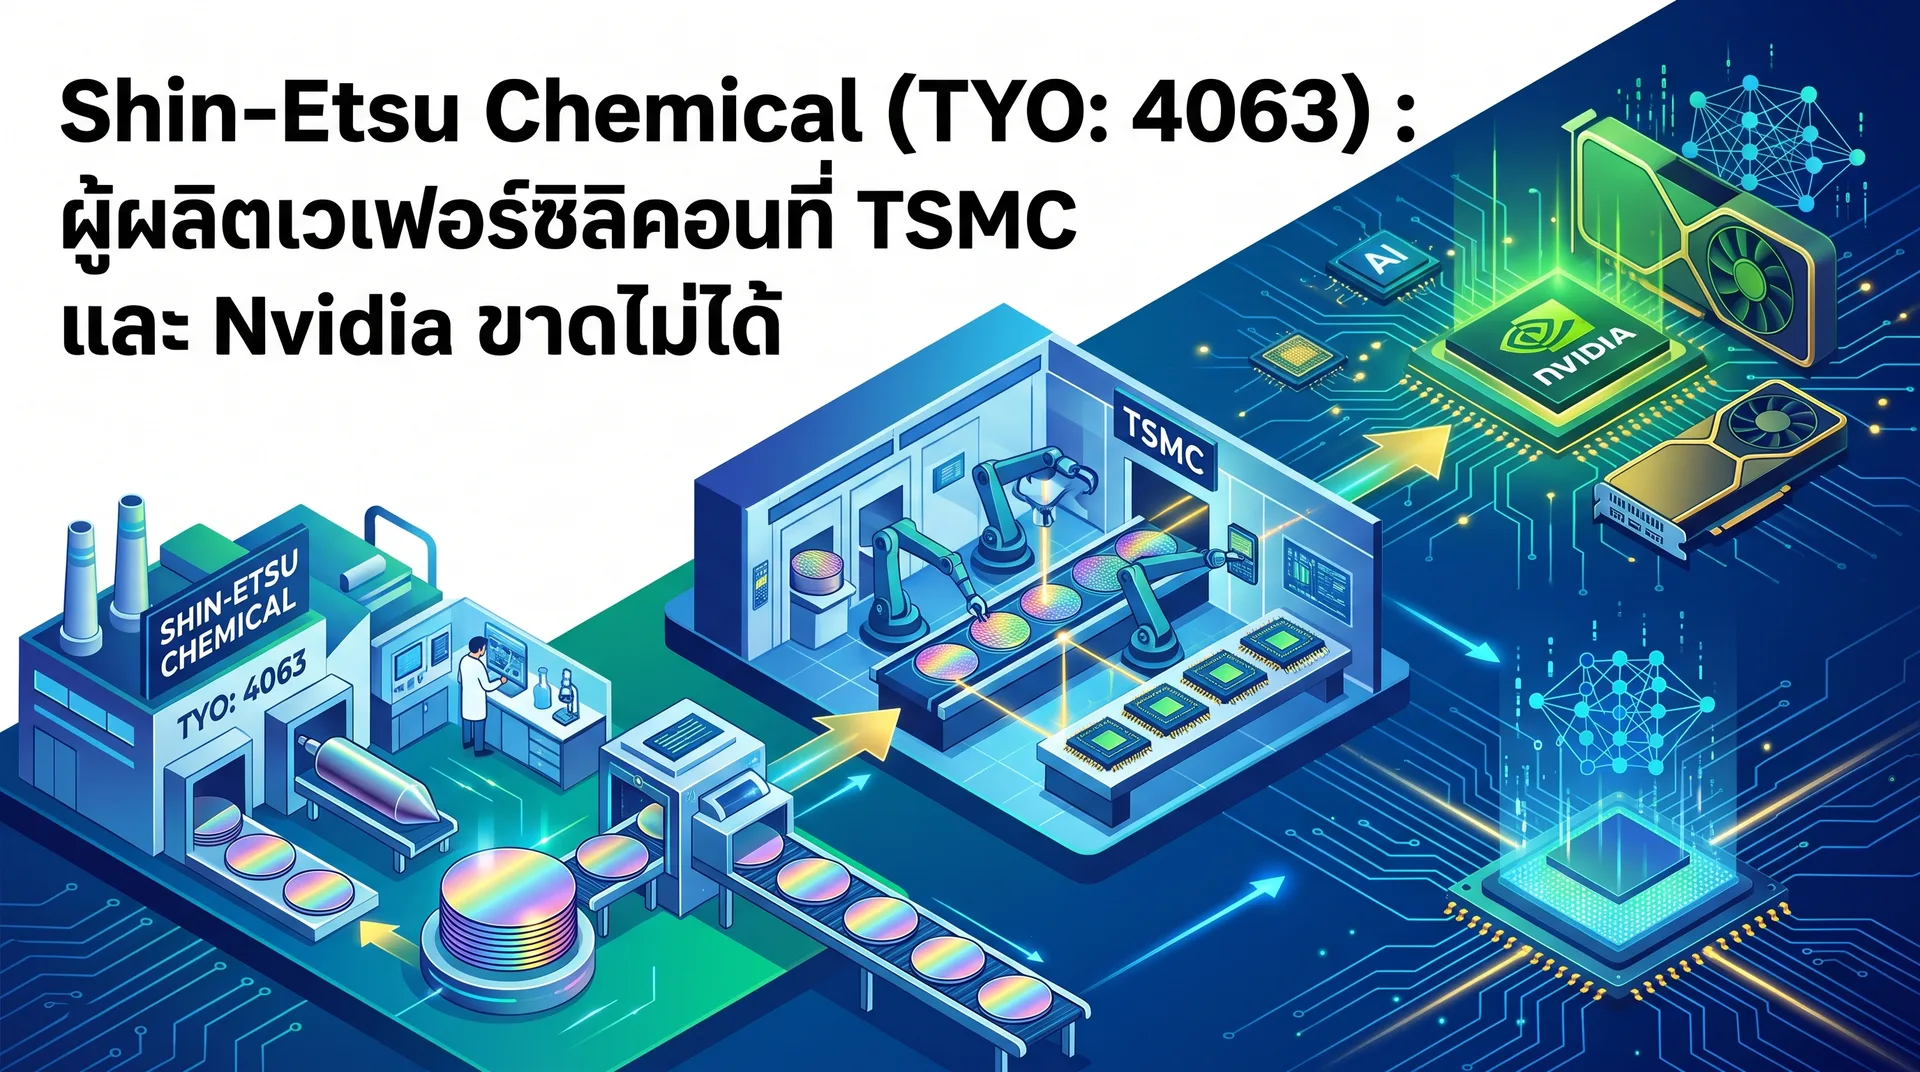
เมื่อพิจารณาห่วงโซ่อุปทานของอุตสาหกรรมปัญญาประดิษฐ์ (AI) และเซมิคอนดักเตอร์ขั้นสูง เม็ดเงินลงทุนมหาศาลและพาดหัวข่าวทั่วโลกมักจับจ้องไปที่ผู้ออกแบบชิประดับโลกอย่าง Nvidia, โรงงานรับจ้างผลิตล้ำสมัยของ TSMC หรือผู้ผูกขาดเครื่องพิมพ์ลายวงจรด้วยแสง EUV รายเดียวในโลกอย่าง ASML
ทว่า เบื้องหลังซอฟต์แวร์ อัลกอริทึม และเลนส์สะท้อนแสงมูลค่าหลายร้อยล้านดอลลาร์ ความจริงพื้นฐานทางกายภาพยังคงไม่เปลี่ยนแปลง: ชิปประมวลผลทุกตัวในโลก ล้วนต้องถูกสลักลงบนแผ่นจานกลมบางเฉียบที่เรียกว่า "แผ่นเวเฟอร์ซิลิคอน" (Silicon Wafer)
หากโรงงานชิปเปรียบเสมือนแท่นพิมพ์หนังสือ แผ่นเวเฟอร์ซิลิคอนก็คือกระดาษที่ปราศจากรอยตำหนิ หากกระดาษมีฝุ่นผงเจือปนแม้เพียงเล็กน้อย ลายพิมพ์ทั้งหมดจะเลอะเลือนและกลายเป็นขยะทันที
ผู้ที่ควบคุมกระดาษแผ่นนี้อย่างเบ็ดเสร็จ ไม่ใช่บริษัทเทคโนโลยีในซิลิคอนแวลลีย์ และไม่ใช่บริษัทยักษ์ใหญ่ของเกาหลีใต้หรือไต้หวัน แต่คือ Shin-Etsu Chemical (信越化学工業 - TYO: 4063) บริษัทเคมีสัญชาติญี่ปุ่นอายุ 100 ปี ซึ่งก่อตั้งขึ้นตั้งแต่ปี 1926 โดยมีบริษัทย่อยหลักอย่าง Shin-Etsu Handotai (SEH) เป็นหัวหอกในการผลิตเวเฟอร์เซมิคอนดักเตอร์
Shin-Etsu ร่วมกับ SUMCO (อีกหนึ่งผู้ผลิตสัญชาติญี่ปุ่น) กุมส่วนแบ่งตลาดแผ่นเวเฟอร์ซิลิคอนขั้นสูงขนาด 300 มิลลิเมตร (12 นิ้ว) ของโลกรวมกันมากกว่า 50% ถึง 55% ยิ่งไปกว่านั้น Shin-Etsu ยังเป็นผู้ผลิตน้ำยาไวแสง (Photoresists) ชนิดล้ำสมัย และแท่งแก้วควอตซ์สังเคราะห์ (Synthetic Quartz) สำหรับผลิตหน้ากากพิมพ์ลายชิป (Photomask Blanks) ในสัดส่วนชั้นนำของโลก
สำหรับนักลงทุน สิ่งที่ทำให้ Shin-Etsu โดดเด่นกว่าหุ้นเคมีภัณฑ์สินค้าโภคภัณฑ์ทั่วไป คือโครงสร้างทางการเงินที่แข็งแกร่งอย่างผิดธรรมชาติ:
- ท่ามกลางอุตสาหกรรมวัสดุศาสตร์ที่ขึ้นชื่อเรื่องความผันผวนรุนแรง Shin-Etsu รักษาอัตรากำไรจากการดำเนินงานรวม (Consolidated Operating Margin) ได้สูงถึง 25% ถึง 30% อย่างสม่ำเสมอ โดยเฉพาะกลุ่มวัสดุอิเล็กทรอนิกส์และสารสนเทศ (Electronic & Information Materials) ที่ทำอัตรากำไรจากการดำเนินงานทะลุ 33% ถึง 37%
- ดำเนินธุรกิจด้วยนโยบายฐานะเงินสดสุทธิ (Net Cash Position) มีอัตราส่วนทุนของตนเอง (Stockholders' Equity Ratio) สูงเกือบ 80% และถือครองเงินสดสำรองรวมสินทรัพย์สภาพคล่องสูงกว่า 1.6 ล้านล้านเยน (นับหมื่นล้านดอลลาร์) ต่อเนื่องหลายทศวรรษ
อะไรคือกลไกเชิงโครงสร้างที่ทำให้ยักษ์เคมีดั้งเดิมรายนี้ กลายเป็นผู้คุมคอขวดที่ขาดไม่ได้ของโลกดิจิทัล?
1. ภูมิทัศน์การแข่งขัน: ตลาดกึ่งผูกขาดของ "กลุ่มบิ๊กไฟว์" (Market Landscape & Oligopoly)
เพื่อเข้าใจอำนาจต่อรองของ Shin-Etsu นักลงทุนจำเป็นต้องมองโครงสร้างอุตสาหกรรมเวเฟอร์ซิลิคอนในภาพกว้าง นี่ไม่ใช่ตลาดที่มีการแข่งขันสมบูรณ์ แต่เป็นโครงสร้าง ตลาดผู้ขายน้อยรายแบบเข้มข้น (Consolidated Oligopoly)
ตลอดสองทศวรรษที่ผ่านมา อุตสาหกรรมผ่านการควบรวมกิจการและการล้มหายตายจากของผู้เล่นรายย่อย จนปัจจุบันกำลังการผลิตเวเฟอร์ซิลิคอน 300 มม. ทั่วโลกเกือบ 90% ตกอยู่ในมือของผู้เล่นหลักเพียง 5 รายเท่านั้น:
- Shin-Etsu Chemical (ญี่ปุ่น) – ส่วนแบ่งตลาดประมาณ 27% ถึง 30%: ผู้นำเบอร์หนึ่งของโลกอย่างเบ็ดเสร็จ ผ่านบริษัทย่อย Shin-Etsu Handotai (SEH) โดดเด่นด้านเวเฟอร์ขั้นสูงสำหรับโหนด 3nm/2nm และหน่วยความจำขั้นสูง (HBM) โดยมีเสถียรภาพทางการเงินสูงที่สุดในกลุ่ม
- SUMCO Corporation (ญี่ปุ่น) – ส่วนแบ่งตลาดประมาณ 24%: ผู้ผลิตอันดับสองที่เกิดจากการรวมตัวของแผนกซิลิคอนของ Sumitomo Metal Industries และ Mitsubishi Materials มีความเชี่ยวชาญทางเทคนิคทัดเทียมกับ Shin-Etsu แต่มีโครงสร้างทุนที่ใช้เลเวอเรจมากกว่าและกำไรผันผวนตามรอบวัฏจักรกว่า
- GlobalWafers (ไต้หวัน) – ส่วนแบ่งตลาดประมาณ 17%: ผู้ท้าชิงที่เติบโตอย่างรวดเร็วผ่านกลยุทธ์เข้าซื้อกิจการ (M&A) ทั่วโลก มีฐานการผลิตกระจายตัวทั้งในเอเชีย สหรัฐฯ และยุโรป
- Siltronic AG (เยอรมนี) – ส่วนแบ่งตลาดประมาณ 12%: ผู้เล่นยุโรปรายสำคัญ เน้นตลาดพรีเมียมและมีฐานการผลิตใหญ่ในสิงคโปร์
- SK Siltron (เกาหลีใต้) – ส่วนแบ่งตลาดประมาณ 9%: บริษัทในเครือ SK Group ซึ่งมีความได้เปรียบจากการป้อนวัตถุดิบให้กับลูกค้ารายใหญ่อย่าง SK Hynix และ Samsung Electronics
- ผู้ผลิตรายอื่นๆ (รวมจีน) – ส่วนแบ่งตลาดประมาณ 11%
เมื่อพิจารณาในภาพรวม จะพบว่าสองผู้ผลิตจากญี่ปุ่นอย่าง Shin-Etsu และ SUMCO ครองส่วนแบ่งตลาดเวเฟอร์ 300 มม. รวมกันเกินกว่า 50% ของทั้งโลก
ทำไมผู้เล่นรายใหม่และจีนถึงยังเจาะไม่เข้า?
แม้รัฐบาลจีนจะอัดฉีดเงินทุนมหาศาลผ่านกองทุนเซมิคอนดักเตอร์แห่งชาติ (Big Fund) ให้กับบริษัทในประเทศอย่าง National Silicon Industry Group (NSIG) เพื่อพยายามทดแทนการนำเข้า แต่ความสำเร็จยังถูกจำกัดอยู่เพียงเวเฟอร์ระดับล่างถึงระดับกลาง (200 มม. หรือ 300 มม. สำหรับชิปโหนดดั้งเดิม)
เหตุผลคือ เวเฟอร์สำหรับโหนดขั้นสูง (Leading-Edge Logic & HBM) มีข้อกำหนดด้านความเรียบของพื้นผิวระดับต่ำกว่าอังสตรอม (Sub-angstrom Flatness) และการควบคุมสิ่งเจือปนที่เข้มงวด อัตราของเสีย (Defect Density) ของผู้เล่นรายใหม่ยังสูงเกินกว่าที่โรงหล่อชิประดับแนวหน้าอย่าง TSMC จะนำไปเสี่ยงในสายการผลิต
ผลลัพธ์คือ Shin-Etsu และ SUMCO จึงกลายเป็น "Duopoly ที่ไร้สิ่งทดแทน" ในเซกเมนต์บนสุดของห่วงโซ่อุปทาน
2. คูเมืองทางเทคนิคและฟิสิกส์ของความบริสุทธิ์ (Technical Moat & Tacit Knowledge)
คำตอบของคำถามที่ว่าทำไมเงินทุนมหาศาลจึงไม่สามารถเอาชนะ Shin-Etsu ได้ อยู่ที่ข้อจำกัดทางฟิสิกส์และเคมี
มาตรฐาน "Eleven Nines" (99.999999999%)
แผ่นเวเฟอร์ซิลิคอนระดับ 300 มิลลิเมตรที่ใช้ผลิตชิปประมวลผลขนาด 3 นาโนเมตรหรือ 2 นาโนเมตร ต้องการความบริสุทธิ์ของโครงสร้างผลึกเดี่ยว (Single Crystal) ในระดับ 99.999999999% หรือที่ในวงการวัสดุศาสตร์เรียกว่า Eleven Nines (เลขเก้า 11 ตัว)
ความบริสุทธิ์ระดับนี้หมายความว่า ในอะตอมของซิลิคอนที่เรียงตัวกันเป็นระเบียบ 100,000,000,000 อะตอม (หนึ่งแสนล้านอะตอม) อัตราความคลาดเคลื่อนที่ยอมรับได้ให้มีอะตอมของธาตุแปลกปลอมปนเปื้อน คือ ไม่เกิน 1 อะตอมเท่านั้น
หากมีธาตุแปลกปลอมหลุดเข้าไปเพียง 2 อะตอม สนามไฟฟ้าและระนาบผลึกจะบิดเบี้ยวทันที ส่งผลให้ทรานซิสเตอร์ระดับนาโนเมตรหลายพันล้านตัวที่พิมพ์ลงไปบนนั้นลัดวงจร
ความรู้เชิงช่าง (Tacit Knowledge) ที่เงินซื้อไม่ได้
กระบวนการสร้างแท่งผลึกเดี่ยวขนาดใหญ่ (Czochralski Method) ต้องอาศัยการนำโพลีซิลิคอนไปหลอมละลายในเบ้าควอตซ์ที่อุณหภูมิสูงกว่า 1,425 องศาเซลเซียส ก่อนจะหย่อน "ผลึกเมล็ด" (Seed Crystal) ขนาดเล็กจิ๋วลงไป แล้วค่อยๆ ดึงผลึกขึ้นมาอย่างช้าๆ พร้อมทั้งหมุนในอัตราส่วนที่แม่นยำเพื่อสร้างแท่งซิลิคอนอินก็อต (Silicon Ingot) น้ำหนักหลายร้อยกิโลกรัม
กระบวนการนี้เป็นทั้งวิทยาศาสตร์บริสุทธิ์และศิลปะชั้นสูง:
- ความผันผวนของอุณหภูมิแม้เพียง 0.1 องศาเซลเซียส หรือแรงสั่นสะเทือนระดับไมครอน สามารถทำลายการเรียงตัวของผลึกทั้งแท่ง
- การควบคุมสนามแม่เหล็กเหนี่ยวนำ การไหลเวียนของก๊าซเฉื่อยอาร์กอน และการจัดการความเค้นภายในแท่งผลึก เป็นทักษะที่ ไม่สามารถเขียนเป็นคู่มือการปฏิบัติงาน (SOP) หรือขโมยผ่านการจารกรรมทางไซเบอร์ได้
วิศวกรของ Shin-Etsu สั่งสมและปรับแต่งตัวแปรทางเคมีและฟิสิกส์เหล่านี้มานานกว่า 50 ปี ความรู้เชิงลึกที่สืบทอดและพัฒนาอย่างต่อเนื่องนี้ กลายเป็นกำแพงป้องกันคู่แข่งรายใหม่ที่ไม่อาจข้ามผ่านได้ด้วยการอัดฉีดเม็ดเงินเพียงอย่างเดียว
Switching Costs มหาศาลของผู้ผลิตชิป
สำหรับโรงงานรับจ้างผลิตอย่าง TSMC หรือ Samsung ต้นทุนแผ่นเวเฟอร์เปล่าคิดเป็นสัดส่วนไม่ถึง 2% ถึง 5% ของต้นทุนการผลิตชิปสำเร็จรูปทั้งหมด แต่แผ่นเวเฟอร์คือตัวกำหนดอัตราผลผลิต (Yield Rate) ของโรงงาน
สมการความเสี่ยงของผู้ผลิตชิป:
หากโรงงานเปลี่ยนไปใช้เวเฟอร์จากซัพพลายเออร์รายใหม่ที่ให้ส่วนลดราคา 20% แต่ทำให้ Yield Rate ของโรงงานลดลงไปเพียง 1% มูลค่าความเสียหายของชิปขั้นสูงที่เสียไปบนสายการผลิต จะสูงกว่าส่วนลดค่าเวเฟอร์ที่ประหยัดได้หลายสิบเท่า
ดังนั้น สำหรับผู้ผลิตชิปขั้นสูง การเสี่ยงเปลี่ยนซัพพลายเออร์เวเฟอร์ซิลิคอนจึงเป็นการกระทำที่ไม่สมเหตุสมผลทางการเงิน Shin-Etsu จึงได้รับประโยชน์จาก Switching Costs เชิงโครงสร้างที่แน่นหนาที่สุดแห่งหนึ่งในโลกอุตสาหกรรม
3. โครงสร้างความได้เปรียบเชิงพาณิชย์ (Commercial Architecture)
ความได้เปรียบทางเทคโนโลยีเพียงอย่างเดียวไม่เพียงพอที่จะสร้างผลตอบแทนทางธุรกิจที่สม่ำเสมอ หากปราศจากโมเดลธุรกิจที่ถูกออกแบบมาเพื่อปกป้องกระแสเงินสด Shin-Etsu ได้สร้างสถาปัตยกรรมเชิงพาณิชย์ขึ้นมา 3 เสาหลัก:
1. สัญญาผูกมัดระยะยาว (Take-or-Pay LTAs)
ในอุตสาหกรรมเซมิคอนดักเตอร์ ปัญหาใหญ่ที่สุดของผู้ผลิตวัตถุดิบต้นน้ำคือภาวะ Bullwhip Effect (ปรากฏการณ์แส้ม้า) เมื่ออุปสงค์ชิปปลายน้ำชะลอตัวลงเล็กน้อย โรงงานชิปจะหยุดสั่งซื้อวัตถุดิบทันที ส่งผลให้ผู้ผลิตวัตถุดิบขาดทุนอย่างหนักจากกำลังการผลิตส่วนเกิน
Shin-Etsu แก้ปัญหานี้ด้วยการกำหนดโครงสร้างสัญญาซื้อขายระยะยาว (Long-Term Agreements: LTA) แบบ Take-or-Pay อายุสัญญา 3 ถึง 5 ปี:
- ภายใต้เงื่อนไขนี้ ไม่ว่าตลาดเซมิคอนดักเตอร์โลกจะตกต่ำเพียงใด หรือโรงงานผลิตชิปจะลดกำลังการผลิตลงเท่าใด ลูกค้ายังคงมีภาระผูกพันตามกฎหมายที่จะต้องรับมอบสินค้าตามปริมาณและราคาที่ตกลงไว้ หรือหากไม่รับสินค้า ก็ต้องจ่ายเงินชดเชยตามมูลค่าที่กำหนด
- ยิ่งไปกว่านั้น ในช่วงที่ชิปขาดแคลน Shin-Etsu กำหนดให้ลูกค้าต้องวาง เงินสดมัดจำล่วงหน้า (Customer Advance Payments) เป็นมูลค่ามหาศาล เพื่อแลกกับการล็อกโควตากำลังการผลิตในอนาคต
กลไกนี้ทำให้ Shin-Etsu สามารถผลักความเสี่ยงจากความผันผวนของวัฏจักรกลับไปให้ผู้ซื้อ พร้อมทั้งนำเงินมัดจำปลอดดอกเบี้ยของลูกค้ามาใช้เป็นเงินทุนขยายโรงงาน โดยไม่ต้องกู้ยืมสถาบันการเงิน
2. การบูรณาการแนวดิ่งที่สมบูรณ์ (Complete Vertical Integration)
ในขณะที่คู่แข่งหลายรายซื้อวัตถุดิบและอุปกรณ์ประกอบมาจากบุคคลภายนอก Shin-Etsu เลือกที่จะควบคุมห่วงโซ่คุณค่าต้นน้ำเกือบทั้งหมดด้วยตนเอง:
- การผลิตเบ้าหลอมควอตซ์สังเคราะห์ (Synthetic Quartz Crucibles): ผ่านบริษัทย่อย Shin-Etsu Quartz Products เตาต้มซิลิคอนเหลวต้องทำจากควอตซ์ที่มีความบริสุทธิ์สูงเป็นพิเศษ Shin-Etsu ผลิตเบ้าควอตซ์ (SQC Series) ด้วยเทคโนโลยีของตนเอง จึงป้องกันปัญหาการละลายของสิ่งปนเปื้อนลงสู่เนื้อซิลิคอนได้อย่างสมบูรณ์
- การสังเคราะห์โพลีซิลิคอนขั้นสูง: รองรับความต้องการภายในเพื่อคุมมาตรฐานความบริสุทธิ์ระดับ 11 Nines ตั้งแต่ขั้นตอนเคมีพื้นฐาน
- เคมีภัณฑ์ขั้นปลาย: ขยายขอบเขตไปสู่การผลิตน้ำยาไวแสง (Photoresists) ชนิดล้ำสมัย (เช่น สำหรับเครื่องพิมพ์แสง ArF และ EUV) รวมถึง Photomask Blanks ส่งผลให้ Shin-Etsu มีอำนาจต่อรองครอบคลุมกระบวนการ Photolithography ทั้งระบบ
3. สถาปัตยกรรมกระแสเงินสดแบบเครื่องยนต์คู่ (The Dual-Engine Flywheel)
จุดที่นักลงทุนส่วนใหญ่มองข้าม คือ Shin-Etsu ไม่ได้เป็นเพียงบริษัทเซมิคอนดักเตอร์ แต่เป็นผู้ผลิตพีวีซี (PVC: Polyvinyl Chloride) รายใหญ่ที่สุดในโลก ผ่านบริษัทย่อย Shintech ในสหรัฐอเมริกา
- Shintech ตั้งฐานผลิตในรัฐเท็กซัสและลุยเซียนา ติดแหล่งก๊าซธรรมชาติและเกลือสินเธาว์ ทำให้มีต้นทุนการผลิตพีวีซีต่ำที่สุดในโลก
- พีวีซีคือ **"Cash Cow" **ที่สร้างกระแสเงินสดมหาศาลและสม่ำเสมอ เป็นเสมือนป้อมปราการหนุนหลังให้ Shin-Etsu มีสภาพคล่องเหลือเฟือ นำไปลงทุนขยายธุรกิจเวเฟอร์ซิลิคอนและวัสดุชิปขั้นสูงได้ต่อเนื่อง โดยไม่ต้องพึ่งพาเงินกู้แม้แต่เยนเดียว
4. Forensic Financial Teardown: แกะรอยงบการเงินและกายวิภาคผลตอบแทน
หากต้องการเข้าใจคุณภาพที่แท้จริงของ Shin-Etsu ในฐานะเครื่องจักรผลิตผลตอบแทนทบต้น นักลงทุนต้องกะเทาะเปลือกงบการเงินทั้ง 3 มิติ เพื่อดูว่าคูเมืองทางเทคโนโลยีและสัญญาระยะยาว แปลงสภาพมาเป็นตัวเลขจริงอย่างไร:
1. กายวิภาคของกำไร: พอร์ตโฟลิโอ 4 ขา (Segment Profitability Breakdown)
รายได้รวมของ Shin-Etsu ในระดับปีละ 2.4 ถึง 2.8 ล้านล้านเยน ขับเคลื่อนด้วยโครงสร้าง 4 ธุรกิจหลัก โดยมี 2 แผนกหลักเป็นเสาหลักค้ำจุนผลกำไร:
- แผนก Electronic & Information Materials (SEH เวเฟอร์ + เคมีชิป): สัดส่วนรายได้ประมาณ 36% ถึง 40% แต่สร้างกำไรจากการดำเนินงานสูงถึง 48% ถึง 55% ของทั้งบริษัท โดยมีอัตรากำไรจากการดำเนินงาน (Operating Margin) สูงถึง 33% ถึง 37% สะท้อนความเป็นธุรกิจเทคโนโลยีขั้นสูงที่มีคูเมืองลึกและมีอำนาจต่อรองราคาเบ็ดเสร็จ
- แผนก Infrastructure Materials (Shintech พีวีซี + คลอร์-อัลคาไล): สัดส่วนรายได้ประมาณ 38% ถึง 42% สัดส่วนกำไรจากการดำเนินงาน 28% ถึง 34% โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 18% ถึง 24% ทำหน้าที่เป็น Cash Cow ต้นทุนต่ำที่คอยดูดซับแรงกระแทกยามวัฏจักรชิปชะลอตัว
- แผนก Functional Materials (ซิลิโคนสังเคราะห์): สัดส่วนรายได้ประมาณ 14% ถึง 16% สัดส่วนกำไรประมาณ 10% ถึง 12% โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 18% ถึง 20%
- แผนก Processing & Services: สัดส่วนรายได้ประมาณ 6% ถึง 8% สัดส่วนกำไรประมาณ 3% ถึง 5% โดยมีอัตรากำไรจากการดำเนินงานอยู่ที่ 10% ถึง 12%
จะเห็นว่ากลุ่ม Electronic & Information Materials คือหัวจักรทำกำไรหลักของทั้งเครือ ด้วย Operating Margin ระดับเกิน 33% ซึ่งสูงกว่าผู้ผลิตชิปปลายน้ำส่วนใหญ่ในโลก เป็นหลักฐานเชิงประจักษ์ว่า Shin-Etsu กุมอำนาจต่อรองราคา (Pricing Power) ไว้อย่างมั่นคง
2. คุณภาพกระแสเงินสด: ปลอดหนี้สินและงบดุลป้อมปราการ (Fortress Balance Sheet)
- Net Cash & Liquidity Reserves: Shin-Etsu ถือครองเงินสด เงินฝากระยะสั้น และหลักทรัพย์สภาพคล่องรวมกันมากกว่า 1.6 ถึง 1.8 ล้านล้านเยน (คิดเป็นกว่า 30% ของสินทรัพย์รวมทั้งหมดกว่า 5.1 ถึง 5.6 ล้านล้านเยน)
- Zero Interest-Bearing Debt: หนี้สินที่มีภาระดอกเบี้ยของกลุ่มบริษัทอยู่ในระดับต่ำจนแทบเป็นศูนย์ ทำให้ Net Debt/EBITDA มีค่าติดลบสะท้อนสถานะ Net Cash ชัดเจน
- Stockholders' Equity Ratio เกือบ 80%: โครงสร้างทุนมีสัดส่วนผู้ถือหุ้นสูงกว่า 78% ถึง 80% ซึ่งเป็นระดับที่แทบไม่พบในบริษัทอุตสาหกรรมหนักระดับโลก สะท้อนว่าสินทรัพย์ทั้งหมดถูกสร้างขึ้นจากกำไรสะสมล้วนๆ
- Negative Working Capital Cycles จากเงินมัดจำลูกค้า: บรรทัด Customer Advance Payments หรือเงินรับล่วงหน้าจากลูกค้า มีมูลค่าหลายแสนล้านเยนในงบแสดงฐานะการเงิน นี่คือแหล่งเงินทุนดอกเบี้ย 0% ที่ลูกค้าอย่าง TSMC และ Samsung มอบให้ เพื่อการันตีว่า Shin-Etsu จะไม่ตัดโควตาเวเฟอร์ของตน
3. การถอดรหัส DuPont Analysis: ความจริงเบื้องหลัง ROE 12-16%
เมื่อวิเคราะห์ผลตอบแทนต่อส่วนของผู้ถือหุ้น (Return on Equity: ROE) ของ Shin-Etsu ซึ่งเฉลี่ยอยู่ที่ 12% ถึง 16% (และเคยแตะ 18% ถึง 20% ในปีที่อุตสาหกรรมชิปรุ่งเรืองสูงสุด) หากแยกองค์ประกอบตามแบบจำลอง DuPont Analysis:
- Net Profit Margin: โดดเด่นมหาศาล โดยอัตรากำไรสุทธิยืนระดับ 18% ถึง 22% อย่างสม่ำเสมอ
- Asset Turnover: อยู่ในเกณฑ์ปานกลางที่ประมาณ 0.45x ถึง 0.55x ตามธรรมชาติของโรงงานที่ใช้เงินลงทุนสูง
- Financial Leverage: ต่ำเป็นพิเศษที่ระดับเพียง 1.2x ถึง 1.25x เนื่องจากแทบไม่พึ่งพาเงินกู้ภายนอกเลย
Forensic Insight สำหรับนักลงทุน:
ROE ของบริษัททั่วไปมักถูกผลักดันให้ดูสูงด้วยการกู้หนี้มาซื้อหุ้นคืน แต่ ROE ระดับ 12% ถึง 16% ของ Shin-Etsu ถูกขับเคลื่อนด้วย Net Profit Margin ล้วนๆ ท่ามกลางการถือครองเงินสดมหาศาลที่เป็นตัวถ่วง (Capital Drag)
หาก Shin-Etsu ปรับโครงสร้างทุนด้วยการกู้หนี้และจ่ายเงินสดส่วนเกินออกไป ROE ตามทฤษฎีจะพุ่งทะลุ 25% ถึง 30% ทันที ทว่าบริษัทเลือกที่จะไม่ทำ เพราะต้องการคงเกราะกำบังสำหรับกลยุทธ์ลงทุนทวนวัฏจักร
5. สถาปัตยกรรมจัดสรรทุนทวนวัฏจักร (Counter-Cyclical Capital Allocation)
ปัจจัยชี้ขาดที่ทำให้ Shin-Etsu แตกต่างจากคู่แข่งอย่าง SUMCO หรือ Siltronic รวมถึงกลุ่มทุนอุตสาหกรรมยักษ์ใหญ่ของญี่ปุ่นรายอื่น คือ ปรัชญาการจัดสรรเงินทุน ภายใต้การนำของอดีตประธานและซีอีโอระดับตำนาน Chihiro Kanagawa (ชิฮิโระ คานากาวะ, 1926–2023)
ปรัชญา "เงินสดสุทธิ" และการไม่ก่อหนี้
ในโลกตะวันตก ทฤษฎีการเงินสมัยใหม่มักสอนให้บริษัทปรับโครงสร้างทุนด้วยการก่อหนี้ (Leverage) เพื่อเพิ่มผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) แต่ Kanagawa มองตรงกันข้าม สำหรับธุรกิจที่มีธรรมชาติของวัฏจักร การมีหนี้สินคือจุดเริ่มต้นของความเสี่ยงต่อการล้มละลาย (Risk of Ruin)
Shin-Etsu ยึดมั่นในปรัชญา "No-Debt Management" และการมีบุคลากรแบบทีมเล็กแต่เชี่ยวชาญสูง (Small Number of Elite Personnel) สะสมกระแสเงินสดจากการดำเนินงานไว้เป็นกันชนความเสี่ยงอย่างเคร่งครัด จนงบดุลของบริษัทมีสถานะเป็นเงินสดสุทธิ (Net Cash) โดยมีเงินสดและเงินลงทุนในมือกว่า 1.6 ถึง 1.8 ล้านล้านเยน ในขณะที่หนี้สินที่มีภาระดอกเบี้ยอยู่ในระดับต่ำมาก
ยุทธศาสตร์ลงทุนสวนทาง (Counter-Cyclical CapEx)
วัฏจักรเซมิคอนดักเตอร์มีขึ้นและมีลงเป็นเรื่องปกติ แต่พฤติกรรมของฝ่ายบริหารทั่วไปมักผิดพลาดด้วยการลงทุนตามอารมณ์ตลาด: ทุ่มสร้างโรงงานเมื่ออุตสาหกรรมรุ่งเรือง และตัดงบลงทุนเมื่ออุตสาหกรรมเข้าสู่ภาวะตกต่ำ
Shin-Etsu ดำเนินกลยุทธ์จัดสรรเงินทุนแบบทวนกระแสอย่างมีวินัย:
- ช่วงวัฏจักรขาขึ้น (Boom Phase): บริษัทเก็บเกี่ยวผลกำไรสูงสุดจากสัญญาระยะยาว แต่จะไม่กู้เงินมาขยายกำลังการผลิตอย่างผลีผลาม เงินสดส่วนเกินจะถูกนำไปพักไว้ในสินทรัพย์สภาพคล่องสูง
- ช่วงวัฏจักรขาลง (Bust Phase): เมื่ออุตสาหกรรมชะลอตัว คู่แข่งเริ่มประสบปัญหาขาดทุน กระแสเงินสดติดลบ และถูกบีบให้ต้องตัดงบลงทุนฝ่ายทุน (CapEx) Shin-Etsu จะเปิดคลังเงินสดสำรองออกมาลงทุนสร้างและขยายโรงงาน
- ผลลัพธ์เชิงโครงสร้าง: การขยายโรงงานในช่วงวิกฤตทำให้บริษัทได้เครื่องจักร อุปกรณ์ และการก่อสร้างในราคาที่ถูกที่สุด และเมื่ออุตสาหกรรมพลิกฟื้นกลับมาสู่รอบขาขึ้นรอบใหม่ Shin-Etsu จะเป็นผู้เล่นรายเดียวที่มีกำลังการผลิตใหม่พร้อมส่งมอบทันที ส่งผลให้ส่วนแบ่งตลาดขยายตัวเพิ่มขึ้นในทุกๆ รอบวัฏจักร
พฤติกรรมนี้สะท้อนคุณสมบัติของระบบที่ Antifragile (ทนทานและเติบโตได้จากความผันผวน) วิกฤตของอุตสาหกรรมไม่ได้สร้างความเสียหายให้ Shin-Etsu แต่กลับกลายเป็นเครื่องมือทำลายคู่แข่งและเสริมความแข็งแกร่งเชิงผูกขาดให้แก่บริษัท
6. จุดตายและความเสี่ยงเชิงโครงสร้าง (Structural Vulnerabilities & Inversion Analysis)
การวิเคราะห์คุณภาพของกิจการอย่างสมบูรณ์แบบตามหลักการลงทุน จำเป็นต้องคิดแบบย้อนศร (Inversion): อะไรคือปัจจัยที่สามารถทำลายคูเมืองของ Shin-Etsu ได้?
แม้ภายนอก Shin-Etsu จะดูเหมือนป้อมปราการที่ไร้ช่องโหว่ แต่ในเชิงโครงสร้างระยะยาว บริษัทยังมีจุดเปราะบาง 4 ประการที่นักลงทุนต้องติดตาม:
1. ความเสี่ยงเชิงภูมิรัฐศาสตร์และแผ่นดินไหว (Geographic & Seismic Concentration)
ฐานการผลิตแท่งผลึกซิลิคอนและแผ่นเวเฟอร์ขั้นสูงที่สำคัญที่สุดของ Shin-Etsu ตั้งอยู่ในประเทศญี่ปุ่น โดยเฉพาะโรงงานในจังหวัดฟุกุชิมะ (Shirakawa Plant) และจังหวัดกุมมะ/นิงาตะ:
- ภัยพิบัติทางธรรมชาติ: ในเหตุการณ์แผ่นดินไหวและสึนามิครั้งใหญ่ทางตะวันออกของญี่ปุ่นเมื่อปี 2011 โรงงาน Shirakawa ได้รับความเสียหายอย่างหนักและต้องหยุดการผลิตชั่วคราวนานหลายเดือน ส่งผลให้สายการผลิตเซมิคอนดักเตอร์ทั่วโลกสะดุดทันที แม้ Shin-Etsu จะกระจายฐานการผลิตบางส่วนไปยังสหรัฐฯ และมาเลเซีย แต่กระบวนการขั้นสูงที่สุดยังกระจุกตัวอยู่ในเขตแผ่นดินไหวของญี่ปุ่น
- ความตึงเครียดในช่องแคบไต้หวัน: ลูกค้ารายใหญ่ที่สุดรายหนึ่งของ Shin-Etsu คือ TSMC หากเกิดความขัดแย้งทางทหารในเอเชียตะวันออก ห่วงโซ่อุปทานการส่งมอบเวเฟอร์จะถูกตัดขาดทันที
2. ความเสี่ยงด้านการสืบทอดอำนาจและวัฒนธรรมองค์กร (Key-Man & Governance Transition)
ความสำเร็จอันไร้เทียมทานของ Shin-Etsu ในช่วง 3 ทศวรรษที่ผ่านมา ผูกติดอย่างแยกไม่ออกกับวิสัยทัศน์และการบริหารแบบเบ็ดเสร็จของ Chihiro Kanagawa ผู้ดำรงตำแหน่งประธานและซีอีโอจนกระทั่งเขาเสียชีวิตในเดือนมกราคมปี 2023 (ด้วยวัย 96 ปี):
- Kanagawa คือผู้สร้างวัฒนธรรมการคุมต้นทุนแบบเบ็ดเสร็จ การจัดสรรเงินทุนทวนกระแส และความกล้าที่จะปฏิเสธทฤษฎีการเงินวอลล์สตรีท
- คำถามเชิงโครงสร้างคือ ฝ่ายบริหารรุ่นใหม่ภายใต้การนำของ Yasuhiko Saitoh จะยังสามารถรักษาวินัยเหล็กในการถือครองเงินสด ปฏิเสธแรงกดดันจากตลาด และกล้าตัดสินใจทุ่มงบ CapEx สวนทางวัฏจักรในระดับเดียวกับที่ Kanagawa เคยทำได้หรือไม่
3. สภาพคล่องส่วนเกินและประสิทธิภาพการใช้ทุน (Capital Drag & TSE Reform Pressure)
แม้สถานะ Net Cash จะเป็นเกราะป้องกันวิกฤตชั้นยอด แต่ในยามที่เศรษฐกิจโลกอยู่ในภาวะปกติ การถือครองเงินสดและหลักทรัพย์สภาพคล่องสูงนับหมื่นล้านดอลลาร์คิดเป็นสัดส่วนมหาศาลบนงบดุล:
- การเก็บเงินสดไว้เฉยๆ ทำให้ผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) ของ Shin-Etsu มักเคลื่อนไหวอยู่ในช่วง 12% ถึง 16% ซึ่งต่ำกว่าที่ควรจะเป็นเมื่อเทียบกับพลังผูกขาดและอัตรากำไรจากการดำเนินงานที่สูงถึงเกือบ 30%
- ภายใต้แรงกดดันของการปฏิรูปบรรษัทภิบาลของตลาดหลักทรัพย์โตเกียว (TSE Reforms) บริษัทญี่ปุ่นกำลังถูกบีบให้เพิ่ม ROE และลดการดองเงินสด แม้ Shin-Etsu จะเริ่มตอบรับด้วยการแตกพาร์หุ้น (Stock Split 5:1) การเพิ่มเงินปันผล และการซื้อหุ้นคืน (Share Buybacks) แต่หากถูกกดดันให้เร่งระบายเงินสดมากเกินไป อาจบั่นทอนกระสุนสำรองที่จำเป็นต้องใช้สำหรับการลงทุนทวนกระแสในรอบวิกฤตถัดไป
4. ข้อจำกัดทางสัญญาในยามวิกฤตสภาพคล่องรุนแรง (Contract Enforceability in Tail Risks)
แม้สัญญา Take-or-Pay จะเป็นเกราะกำบังอุปสงค์ที่ยอดเยี่ยม แต่ในกรณีที่เกิดวิกฤตเศรษฐกิจระดับโลกขั้นรุนแรง (Tail Risk Events) ความสามารถในการบังคับใช้สัญญาอาจเผชิญกับขีดจำกัดทางปฏิบัติ:
- หากโรงงานผลิตชิปปลายน้ำเผชิญกับภาวะล้มละลายหรือวิกฤตสภาพคล่องรุนแรง Shin-Etsu อาจต้องยอมประนีประนอมเลื่อนระยะเวลาการส่งมอบ ปรับโครงสร้างราคา หรือลดโควตาการสั่งซื้อลง เพื่อรักษาความสัมพันธ์ทางธุรกิจและป้องกันไม่ให้ลูกค้ารายใหญ่ต้องปิดกิจการ
- สัญญา Take-or-Pay ช่วยบรรเทาความผันผวนของวัฏจักรปกติได้ดี แต่ไม่อาจขจัดความเสี่ยงจากการหยุดชะงักของระบบการค้าโลกได้อย่างสมบูรณ์
บทสรุป: บทเรียนสำหรับนักลงทุนระยะยาว
Shin-Etsu Chemical นำเสนอบทเรียนสำคัญสำหรับนักลงทุนที่มองหา "กิจการที่มีมูลค่าเหนือกาลเวลา" ใน 3 มิติหลัก:
- คูเมืองที่แท้จริงมักซ่อนอยู่ในจุดที่มองไม่เห็น: โลกมักตื่นเต้นกับนวัตกรรมปลายน้ำที่มีความหวือหวา แต่ผู้ที่สามารถดึงผลกำไรได้อย่างยั่งยืนและมีความเสี่ยงต่อการถูกล้มล้าง (Disruption) ต่ำที่สุด มักเป็นผู้คุมคอขวดทางเคมีและฟิสิกส์ต้นน้ำที่ไม่มีใครสามารถข้ามผ่านได้
- พลังแห่งการจัดสรรทุนอย่างมีวินัย: การเติบโตที่ดีไม่ใช่การเติบโตที่เร็วที่สุด แต่คือการเติบโตที่ไม่สร้างจุดเปราะบางให้แก่กิจการ การมีงบดุลที่แข็งแกร่งประดุจป้อมปราการ ไม่ได้มีไว้เพียงเพื่อความอยู่รอด แต่มีไว้เพื่อเปลี่ยนวิกฤตของผู้อื่นให้กลายเป็นผลกำไรเชิงโครงสร้างของตนเอง
- การประสานระหว่างพลังต่อรองและสัญญาทางธุรกิจ: ความได้เปรียบทางเทคโนโลยี (Technical Moat) จะสมบูรณ์ได้ก็ต่อเมื่อถูกปกป้องด้วยโมเดลธุรกิจที่ชาญฉลาด สัญญาแบบ Take-or-Pay, เงินมัดจำล่วงหน้า และเครื่องยนต์กระแสเงินสดจาก PVC (Shintech) คือตัวอย่างคลาสสิกของการแปลงอำนาจผูกขาดทางเทคนิคให้กลายเป็นกระแสเงินสดที่ทนทานต่อทุกวิกฤต
ไม่ว่ากระแสเทคโนโลยีจะเปลี่ยนผ่านจากพีซี อินเทอร์เน็ต สมาร์ตโฟน ไปสู่ปัญญาประดิษฐ์หรือควอนตัมคอมพิวติ้ง ตราบใดที่สสารยังไม่สามารถหลุดพ้นจากกฎฟิสิกส์พื้นฐาน การประมวลผลของโลกดิจิทัลทั้งมวลยังคงต้องพึ่งพาความบริสุทธิ์ระดับ 11 Nines ภายใต้เตาหลอมของ Shin-Etsu ต่อไปอย่างไม่อาจหลีกเลี่ยง