กับดักของการวิ่งไม่รู้จบ: ภาพลวงตาของความเร็วและวงจร Red Queen
ในอุตสาหกรรมเซมิคอนดักเตอร์กระแสหลัก เรื่องเล่าที่ดึงดูดเม็ดเงินและความสนใจของตลาดมักถูกผูกขาดด้วย กฎของมัวร์ (Moore’s Law) และการขับเคี่ยวบนพรมแดนเทคโนโลยีขั้นสูง:
Nvidia ต้องเร่งเปิดตัวสถาปัตยกรรมชิปประมวลผลรุ่นใหม่ทุก 12 ถึง 18 เดือน เพื่อรักษาตำแหน่งผู้นำในยุคปัญญาประดิษฐ์ ขณะที่ TSMC ต้องจัดสรรงบลงทุนฝ่ายทุน (Capital Expenditure) ปีละกว่า 30,000 ล้านดอลลาร์ เพื่อสร้างห้องคลีนรูมและจัดซื้อเครื่องจักรพิมพ์หินรังสีอัลตราไวโอเลตเข้มข้น (EUV) รุ่นล่าสุดจาก ASML
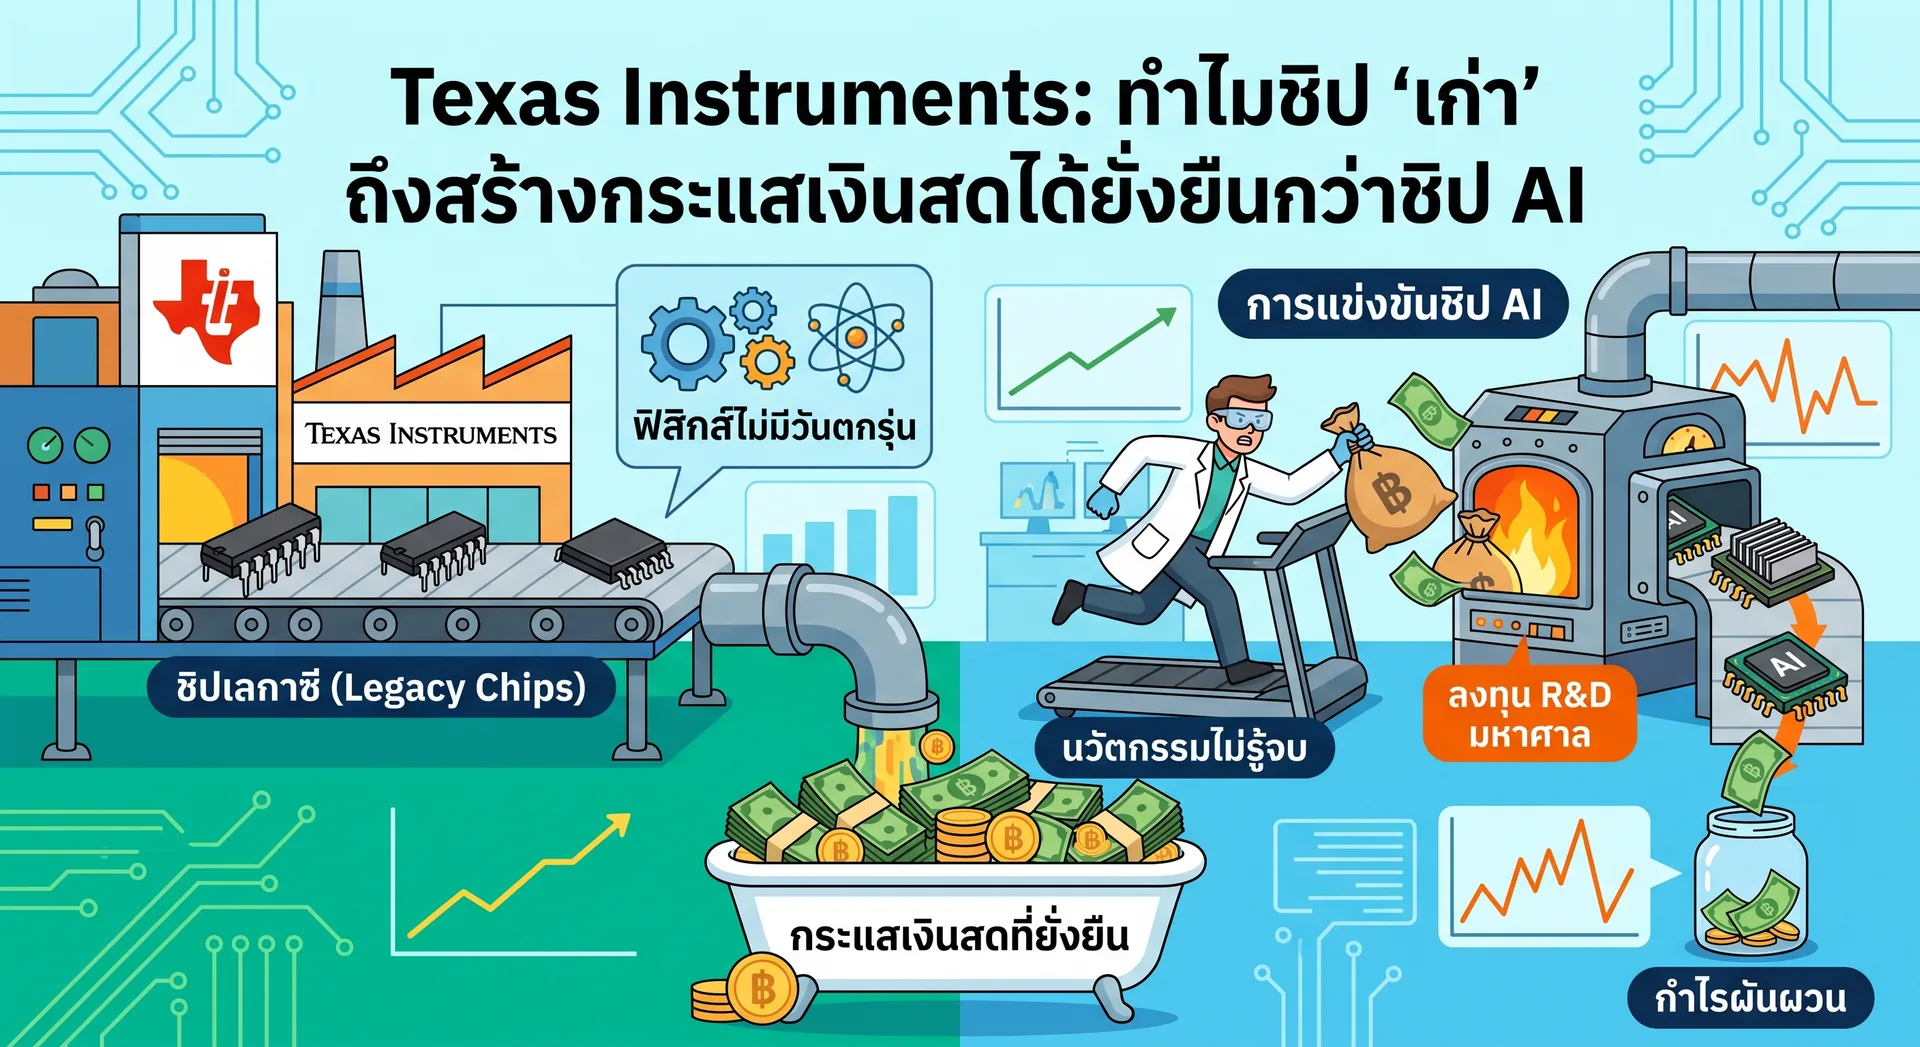
ในสมรภูมิของชิปประมวลผลดิจิทัล การหยุดนิ่งเท่ากับการถอยหลัง หากผู้ผลิตชะลอการพัฒนาทางสถาปัตยกรรมเพียงรอบเดียว สินค้าคงคลังจะสูญเสียมูลค่าทางเศรษฐกิจและกลายเป็นขยะอิเล็กทรอนิกส์ในเวลาอันรวดเร็ว นี่คือภาพสะท้อนของสภาวะ Red Queen’s Race ตามวรรณกรรมของ Lewis Carroll ที่ทุกบริษัทต้องวิ่งสุดกำลังเพียงเพื่อจะรักษาสถานะเดิมไว้ในเชิงการแข่งขัน
ทว่า ภายในสำนักงานใหญ่ของ Texas Instruments (TI) ณ เมืองดัลลัส รัฐเท็กซัส ธุรกิจกลับดำเนินอยู่บนชุดตรรกะที่ตรงกันข้ามอย่างสิ้นเชิง
วิศวกรของ TI ยังคงบริหารจัดการยอดส่งมอบของไมโครชิปที่ถูกออกแบบไว้ตั้งแต่ปี 2003 ชิปขนาดจิ๋วเหล่านี้มีต้นทุนการผลิตเพียงชิ้นละประมาณ 35 เซนต์ (ราว 12 บาท) ปราศจากความสามารถในการประมวลผลโมเดลภาษาขนาดใหญ่ (LLM) หรือการประมวลผลภาพกราฟิกระดับสูง หน้าที่ของมันจำกัดอยู่เฉพาะเรื่องพื้นฐาน เช่น การตรวจวัดอุณหภูมิในแบตเตอรี่รถยนต์ การควบคุมเสถียรภาพของแรงดันไฟฟ้าในเครื่องสแกนทางการแพทย์ หรือการแปลงคลื่นเสียงอนาล็อกให้เป็นสัญญาณไฟฟ้า
สิ่งที่น่าสนใจในเชิงโครงสร้างทุนคือ ชิปราคา 35 เซนต์รายการนี้ถูกส่งมอบให้แก่โรงงานอุตสาหกรรมทั่วโลกต่อเนื่องมานานกว่าสองทศวรรษโดยแทบไม่ต้องเปลี่ยนโครงสร้างวงจรแม้แต่มิลลิเมตรเดียว เครื่องจักรและอุปกรณ์สายการผลิตเดิมผ่านการใช้งานข้ามทศวรรษจนตัดค่าเสื่อมราคาทางบัญชีหมดไปนานแล้ว ส่งผลให้กระแสรายได้ที่เกิดขึ้นหลังหักต้นทุนผันแปร แปลงสภาพเป็นกระแสเงินสดจากการดำเนินงานได้อย่างเต็มเม็ดเต็มหน่วย
ในขณะที่ตลาดการเงินหมุนตามกระแสความตื่นตัวของชิปประมวลผลขั้นสูง Texas Instruments กลับสร้างอัตรากำไรจากการดำเนินงาน (Operating Margin) ในระดับ 40% ถึง 50% อย่างต่อเนื่องตลอดวัฏจักรเศรษฐกิจ พร้อมทั้งส่งมอบผลตอบแทนในรูปกระแสเงินสดอิสระต่อหุ้น (Free Cash Flow per Share) ที่เติบโตอย่างทนทานข้ามทศวรรษ
ฟิสิกส์ไม่เคยตกรุ่น: ความแตกต่างเชิงโครงสร้างระหว่าง Analog และ Digital
เพื่อทำความเข้าใจความทนทานของคูเมือง (Moat) ของ TI จำเป็นต้องแยกแยะความแตกต่างเชิงรากฐานระหว่างสถาปัตยกรรมดิจิทัล (Digital) และอนาล็อก (Analog)
ชิปประมวลผลดิจิทัลทำงานบนตรรกะฐานสอง (0 และ 1) ความคุ้มค่าทางเศรษฐกิจขึ้นอยู่กับความหนาแน่นของทรานซิสเตอร์ ยิ่งย่อขนาดลงได้เล็กเท่าใด การคำนวณยิ่งรวดเร็วและใช้พลังงานต่ำลงเท่านั้น ส่งผลให้วงจรชีวิตของผลิตภัณฑ์สั้นลงตามอัตราเร่งของการย่อส่วนเทคโนโลยี
ตรงกันข้าม ชิปอนาล็อกทำหน้าที่เป็น "สะพานเชื่อมระหว่างโลกกายภาพและโลกดิจิทัล" มนุษย์และเครื่องจักรไม่ได้สัมผัสกับเลขฐานสองโดยตรง แต่สื่อสารผ่านอุณหภูมิ คลื่นเสียง คลื่นแม่เหล็กไฟฟ้า แรงดันไฟฟ้า และการสั่นสะเทือน ชิปอนาล็อกคือตัวกลางในการตรวจจับ แปลงค่า และควบคุมสภาพแวดล้อมทางฟิสิกส์เหล่านี้ให้เป็นข้อมูลที่ระบบประมวลผลเข้าใจได้
ความได้เปรียบเหนือกาลเวลาของชิปอนาล็อกวางอยู่บนหลักการ 2 ประการ:
- กฎฟิสิกส์ไม่มีวันล้าสมัย: ทฤษฎีแม่เหล็กไฟฟ้า อุณหพลศาสตร์ และการเคลื่อนที่ของคลื่นเสียงไม่เคยเปลี่ยนแปลงไปตามกาลเวลา ชิปอนาล็อกที่ถูกออกแบบวงจรอย่างสมบูรณ์แบบเพื่อควบคุมแรงดันไฟฟ้าระดับ 12 โวลต์เมื่อ 20 ปีก่อน จึงยังคงทำหน้าที่ดังกล่าวได้อย่างมีประสิทธิภาพสูงสุดในปัจจุบัน ปราศจากความเสี่ยงเรื่องการตกรุ่นทางเทคโนโลยี (Zero Obsolescence)
- การออกแบบเชิงหัตถศิลป์ (Tacit Craftsmanship): ขณะที่ชิปดิจิทัลสามารถใช้ซอฟต์แวร์ออกแบบอัตโนมัติ (EDA Tools) จัดวางทรานซิสเตอร์นับพันล้านตัวได้ การออกแบบวงจรอนาล็อกกลับต้องพึ่งพาความชำนาญเฉพาะตัว สัญชาตญาณ และประสบการณ์ทางวิศวกรรมไฟฟ้าขั้นสูงในการจัดการกับสัญญาณรบกวน (Noise) การรั่วไหลของประจุ และความไม่แน่นอนของสิ่งแวดล้อม ความรู้เหล่านี้ไม่สามารถแปลงเป็นอัลกอริทึมอัตโนมัติได้ง่าย จึงกลายเป็นสินทรัพย์ทางปัญญาที่ยากต่อการลอกเลียนแบบ
กลไกสร้างเงินสดทับซ้อน: ทำไมพิมพ์เขียวอายุ 20 ปี ถึงผลิตเงินสดใหม่ได้ทุกวัน (The Cumulative Annuity Engine)
ข้อสงสัยตามธรรมชาติของนักลงทุนต่อโมเดลนี้คือ: หากชิปมีอายุการใช้งานยาวนานถึง 20 ปี ลูกค้าจะไม่ซื้อเพียงครั้งเดียวแล้วหยุดซื้อไปตลอดสองทศวรรษหรือ? ชิปที่แทบไม่มีการเปลี่ยนแปลงทางเทคโนโลยี จะสร้างกระแสเงินสดต่อเนื่องได้อย่างไร หากปราศจากการซื้อเปลี่ยนเครื่องใหม่?
ความเข้าใจผิดดังกล่าวเกิดขึ้นจากการนำ "อายุการใช้งานของเครื่องจักรปลายทาง" ไปปะปนกับ "อายุขัยเชิงพาณิชย์ของแบบพิมพ์เขียวชิป (Product SKU Lifecycle)"
เมื่อกล่าวว่าชิปของ Texas Instruments มีอายุขัย 20 ปี ไม่ได้หมายความว่าลูกค้าซื้อชิปหนึ่งชิ้นไปเปิดใช้งานยาวนาน 20 ปีแล้วบริษัทต้องนั่งรอให้ชิ้นส่วนพังเพื่อขายชิ้นใหม่ แต่หมายถึง แบบวงจรของชิปรหัสนั้นถูกโรงงานอุตสาหกรรมทั่วโลกสั่งผลิตและส่งมอบอย่างต่อเนื่องทุกวันตลอด 20 ปี โดยที่ TI แทบไม่ต้องจัดสรรงบประมาณในการวิจัยและพัฒนา (R&D) หรือทำการตลาดใหม่เลยแม้แต่น้อย
กลไกที่ทำให้เทคโนโลยีที่ดูนิ่งสนิทแปลงสภาพเป็นกระแสเงินสดทับซ้อน (Compounding Cash Flow) วางอยู่บน 4 เสาหลัก:
1. สัญญา Design Win และสายพานการผลิตระดับล้านยูนิต (Volume Production, Not One-off Purchase)
เมื่อบริษัทผลิตรถยนต์หรือผู้ผลิตเครื่องจักรอุตสาหกรรมระดับโลก ออกแบบแพลตฟอร์มสินค้าใหม่ วิศวกรจะเลือกชิปของ TI ฝังลงไปในแผงวงจรหลัก ขั้นตอนนี้เรียกว่า "Design Win"
- เมื่อกระบวนการออกแบบเสร็จสิ้นและเข้าสู่สายพานการผลิตจริง โรงงานไม่ได้ซื้อชิปเพียงครั้งเดียว แต่สายการผลิตจะเดินเครื่องทุกวันเพื่อประกอบรถยนต์วันละหลายพันคัน นั่นหมายความว่า รถยนต์ทุกคันที่แล่นออกจากโรงงาน จะต้องสั่งซื้อชิปรหัสเดิมของ TI ติดเข้าไปด้วยทุกคันตลอด 7 ถึง 10 ปีของอายุโมเดลนั้น
- ภายหลังยุติการประกอบโมเดลดังกล่าว ผู้ผลิตยังมีพันธะสัญญาและข้อบังคับตามกฎหมายในการสำรองชิ้นส่วนซ่อมบำรุงต่อเนื่องไปอีก 10 ถึง 15 ปี ทำให้ TI ยังคงมียอดสั่งซื้อชิปรหัสเดิมเข้ามาอย่างต่อเนื่องในฐานะอะไหล่ทดแทน
2. การทับซ้อนของกระแสเงินสดแบบไร้การกินเนื้อตัวเอง (Annuity Layering vs. Cannibalization)
นี่คือความแตกต่างเชิงโครงสร้างที่สำคัญที่สุดระหว่างชิปประมวลผลดิจิทัลกับชิปอนาล็อกของ TI:
- ฝั่งชิปดิจิทัลความเร็วสูง: ยอดขายมีลักษณะกินเนื้อตัวเองอย่างรุนแรง (Cannibalization) เมื่อชิปรุ่นใหม่ออกสู่ตลาด ชิปรุ่นก่อนหน้าจะสูญเสียมูลค่าและมียอดขายดิ่งลงทันที บริษัทต้องเร่งสร้างรายได้จากชิปรุ่นใหม่มาเพื่อชดเชยการดับสูญของรุ่นเก่า การเติบโตของรายได้จึงมีต้นทุนการรักษาสถานะเดิมที่สูงลิ่ว
- ฝั่ง Texas Instruments: ชิปที่ออกแบบในปี 2003 ยังคงสร้างยอดขายต่อเนื่อง ชิปที่ออกแบบในปี 2008, 2013, 2018 และ 2023 ก็ยังคงเดินสายการผลิตส่งมอบไปพร้อมๆ กัน รายได้จากสินค้าแต่ละรุ่นไม่ได้เข้ามาหักล้างกันเอง แต่ทำหน้าที่ "ทับถมเป็นชั้นๆ" (Layering) ส่งผลให้ฐานรายได้ของ TI มีพฤติกรรมคล้ายกับกระแสเงินสดรับคงที่ (Annuity) ที่ขยายขนาดใหญ่ขึ้นเรื่อยๆ ตามจำนวนรหัสสินค้าที่สะสมอยู่ในตลาด
3. การนำกลับมาใช้ซ้ำข้ามอุตสาหกรรม (Horizontal Reusability)
เนื่องจากชิปอนาล็อกทำหน้าที่ตามกฎฟิสิกส์พื้นฐาน เช่น การรักษาเสถียรภาพของแรงดันไฟฟ้า (Voltage Regulation) หรือการขยายสัญญาณคลื่นเสียง (Amplification) ชิปเหล่านี้จึงมีความเป็น "ชิ้นส่วนสากล" ที่สามารถนำไปใช้ซ้ำข้ามอุตสาหกรรมได้อย่างอิสระ:
- ชิปรหัสเดิมที่ TI ออกแบบไว้เมื่อ 20 ปีก่อนเพื่อใช้ในสถานีฐานระบบโทรคมนาคม เมื่อเวลาผ่านไป วิศวกรรุ่นใหม่อาจหยิบพิมพ์เขียวเดิมนี้ไปใช้ควบคุมระบบระบายความร้อนในสถานีชาร์จรถยนต์ไฟฟ้า ในแผงควบคุมระบบปรับอากาศอัจฉริยะ หรือในแขนกลโรงงานอุตสาหกรรม
- สินค้าหนึ่งรหัสจึงไม่ได้ผูกติดอยู่กับความรุ่งเรืองหรือการตกต่ำของอุตสาหกรรมใดอุตสาหกรรมหนึ่ง แต่กระจายตัวหยั่งรากลึกเข้าไปในผลิตภัณฑ์ใหม่ๆ ที่เกิดขึ้นในระบบเศรษฐกิจตลอดเวลา
4. การเพิ่มขึ้นของจำนวนชิปต่อระบบ (Semiconductor Content Growth)
แม้โครงสร้างวงจรของชิปแต่ละตัวจะไม่มีการเปลี่ยนแปลง แต่ปริมาณความต้องการใช้งานชิปอนาล็อกต่อหนึ่งผลิตภัณฑ์ (Silicon Content per Unit) กลับเติบโตในอัตราเร่งทุกทศวรรษ:
- รถยนต์เครื่องยนต์สันดาปยุคก่อนอาจใช้ชิปอนาล็อกมูลค่ารวมไม่กี่ร้อยดอลลาร์ แต่รถยนต์ไฟฟ้ายุคปัจจุบันต้องการชิปจัดการพลังงาน ชิปวัดอุณหภูมิเซลล์แบตเตอรี่ และชิปประมวลผลเซนเซอร์รอบคัน คิดเป็นมูลค่าเพิ่มขึ้นหลายเท่าตัว
- โรงงานอุตสาหกรรมที่เปลี่ยนผ่านสู่ระบบอัตโนมัติ (Industrial 4.0 & IoT) ต้องติดตั้งตัวแปลงสัญญาณและวงจรควบคุมไฟฟ้าในทุกจุดเชื่อมต่อของสายพาน ปริมาณคำสั่งซื้อชิปอนาล็อกต่อหน่วยโรงงานจึงเพิ่มขึ้นอย่างต่อเนื่อง แม้จะเป็นชิปที่ใช้เทคโนโลยีเดิมก็ตาม
ในมิติของงบการเงิน รายได้จากชิปรุ่นเก่าของ TI คือรูปแบบของกระแสเงินสดที่มีคุณภาพสูงสุดในระบบทุนนิยม เพราะค่าใช้จ่าย R&D ถูกตัดจ่ายไปหมดแล้ว ค่าเสื่อมราคาเครื่องจักรทางบัญชีลดลงจนเหลือศูนย์ และไม่ต้องอาศัยพนักงานขายคอยผลักดัน เนื่องจากคำสั่งซื้อไหลผ่านระบบอัตโนมัติของห่วงโซ่อุปทานโลก รายรับทุกดอลลาร์จึงไหลตรงลงสู่กระแสเงินสดอิสระ (Free Cash Flow) ได้อย่างเต็มเม็ดเต็มหน่วย
ความเสี่ยงที่ไม่สมมาตร (Asymmetric Risk) และคูเมืองที่ตัดราคาไม่ลง
ในระบบทุนนิยม สินค้าที่มีอัตรากำไรสูงย่อมดึงดูดผู้เล่นรายใหม่เข้ามาตัดราคาเสมอ ในปัจจุบัน TI เผชิญหน้ากับทั้งคู่แข่งระดับโลกอย่าง Analog Devices (ADI) รวมถึงผู้ผลิตจากประเทศจีนที่พยายามเลียนแบบชิปราคาถูก
อย่างไรก็ตาม การตัดราคาแทบไม่สามารถสั่นคลอนตำแหน่งของ TI ในตลาดหลักได้ เนื่องจากโครงสร้างการตัดสินใจของลูกค้าในอุตสาหกรรมยานยนต์ การแพทย์ และระบบอัตโนมัติในโรงงาน ขับเคลื่อนด้วย "ความเสี่ยงที่ไม่สมมาตร" (Asymmetric Risk)
สมมติว่าผู้ผลิตยานยนต์ชั้นนำแห่งหนึ่ง ติดตั้งชิปควบคุมแรงดันไฟฟ้าของ TI ราคา 1 ดอลลาร์ ลงในระบบเบรก ABS ของรถยนต์ราคา 50,000 ดอลลาร์ หากมีผู้ผลิตชิปรายใหม่เสนอขายชิปที่ทำหน้าที่เลียนแบบกันในราคา 0.50 ดอลลาร์ ซึ่งช่วยประหยัดต้นทุนได้ 0.50 ดอลลาร์ต่อคัน
ในมุมมองของผู้บริหารและวิศวกรยานยนต์ การเปลี่ยนไปใช้ชิปราคาถูกสร้างส่วนต่างผลประโยชน์เพียงเล็กน้อย แต่ก่อให้เกิดความเสี่ยงระดับวิกฤต:
- ต้นทุนการทดสอบซ้ำ (Re-qualification Costs): ชิ้นส่วนใหม่ต้องผ่านการทดสอบมาตรฐานความปลอดภัยยานยนต์ระดับสากล (เช่น AEC-Q100) ซึ่งใช้เวลา 12 ถึง 18 เดือน พร้อมค่าใช้จ่ายในการทดสอบระบบวิศวกรรมระดับแสนถึงล้านดอลลาร์
- ความเสี่ยงจากการเรียกคืนสินค้า (Recall Liability): หากชิปราคา 0.50 ดอลลาร์เกิดข้อบกพร่องจนระบบเบรกขัดข้อง ต้นทุนในการฟ้องร้องและการเรียกคืนรถยนต์ทั่วโลกอาจสูงถึงหลักร้อยหรือพันล้านดอลลาร์ รวมถึงทำลายชื่อเสียงของแบรนด์อย่างไม่อาจกู้คืนได้
"ประหยัดต้นทุนระดับหลักสิบ แต่เสี่ยงความเสียหายระดับพันล้าน"
สมการความเสี่ยงที่ไม่สมมาตรนี้ ส่งผลให้ลูกค้าในกลุ่มอุตสาหกรรมแทบไม่มีความอ่อนไหวต่อราคา (Inelastic Pricing) และเผชิญกับต้นทุนในการเปลี่ยนผ่านซัพพลายเออร์ที่สูงลิ่ว (High Switching Costs) จึงไม่มีวิศวกรคนใดยอมเอาหน้าที่การงานและชื่อเสียงขององค์กรไปเสี่ยงเพื่อแลกกับส่วนลดเพียงไม่กี่เซนต์
ความได้เปรียบด้านขนาดและเศรษฐศาสตร์ของสายการผลิต 300 มิลลิเมตร
นอกจากต้นทุนการเปลี่ยนผ่านของลูกค้า TI ยังตอกย้ำตำแหน่ง ผู้ผลิตที่มีต้นทุนต่ำที่สุดในอุตสาหกรรม (The Low-Cost Producer) ผ่านการตัดสินใจจัดสรรเงินลงทุนเชิงกลยุทธ์ล่วงหน้า
ในขณะที่คู่แข่งชิปอนาล็อกส่วนใหญ่ยังคงเดินสายการผลิตบนแผ่นเวเฟอร์ซิลิคอนขนาด 200 มิลลิเมตร (8 นิ้ว) TI เป็นผู้เล่นรายแรกของโลกที่ทุ่มงบลงทุนสร้างและปรับเปลี่ยนสายการผลิตชิปอนาล็อกสู่แผ่นเวเฟอร์ขนาด 300 มิลลิเมตร (12 นิ้ว)
ในทางเรขาคณิต แผ่นเวเฟอร์ขนาด 300 มิลลิเมตร ให้พื้นที่ผิวในการวางชิปมากกว่าเวเฟอร์ขนาดเดิมถึง 2.3 เท่า ส่งผลให้ต้นทุนในการผลิตชิปเปลือยต่อชิ้น (Die Cost) ของ TI ต่ำกว่าคู่แข่งที่ผลิตบนเวเฟอร์ 200 มิลลิเมตรประมาณ 40%
ความได้เปรียบด้านต้นทุน 40% นี้ แปลงสภาพเป็นความได้เปรียบด้านอัตรากำไรขั้นต้น (Gross Margin Advantage) สูงกว่าคู่แข่งประมาณ 800 basis points (ราว 8%) ในระดับชิปสำเร็จรูป
หากเกิดสงครามราคา TI จึงมีความยืดหยุ่นทางการเงินที่จะปรับลดราคาลงมาเพื่อปกป้องส่วนแบ่งตลาดโดยที่บริษัทยังคงมีกำไร ในขณะที่คู่แข่งที่พยายามเข้ามาตัดราคาจะต้องเผชิญกับภาวะขาดทุนจนไม่สามารถยืนระยะได้
อีกปัจจัยหนึ่งคือ อายุการใช้งานทางเศรษฐกิจของโรงงานและเครื่องจักร (Economic Useful Life)
โรงงานผลิตชิปประมวลผลดิจิทัลขั้นสูงจำเป็นต้องปลดระวางเครื่องจักรพิมพ์หินรุ่นเก่าทุกๆ 3 ถึง 5 ปี เพื่อไล่ตามขนาดนาโนเมตรที่เล็กลง แต่โรงงานผลิตชิปอนาล็อกของ TI ใช้กระบวนการผลิตระดับไมครอนและนาโนเมตรขั้นต้น (เช่น 45 ถึง 130 นาโนเมตร) ซึ่งเครื่องจักรเหล่านี้มีอายุการใช้งานจริงยาวนาน 20 ถึง 30 ปีขึ้นไป ทำให้สินทรัพย์เดิมเดินสายการผลิตต่อเนื่องข้ามทศวรรษได้โดยแทบไม่ต้องทิ้งเครื่องจักรเก่า
การกระจายความเสี่ยงระดับสุดขั้ว และวินัยในการเลือกสนามแข่ง
ความเปราะบางของธุรกิจชิปดิจิทัลระดับแนวหน้า คือการพึ่งพิงลูกค้ารายใหญ่จำนวนไม่กี่ราย เช่น บริษัทผู้ให้บริการคลาวด์ระดับ Hyperscaler หรือผู้ผลิตสมาร์ตโฟนชั้นนำ หากลูกค้ารายใหญ่ปรับลดงบประมาณ ผลประกอบการของผู้ผลิตชิปจะผันผวนอย่างรุนแรงทันที
Texas Instruments จัดการความเสี่ยงเชิงโครงสร้างนี้ผ่านกลยุทธ์ 3 ด้าน:
- การกระจายพอร์ตโฟลิโอขั้นสูงสุด (Extreme Granularity): TI มีผลิตภัณฑ์ในแคตตาล็อกมากกว่า 80,000 รายการ ส่งมอบให้แก่ลูกค้ากว่า 100,000 รายทั่วโลก ในรายงานประจำปี แบบ Form 10-K ของบริษัท ไม่มีลูกค้ารายใดครองสัดส่วนรายได้ถึง 10% และด้วยความหลากหลายของสินค้า ชิปรหัสใดรหัสหนึ่งจึงครองสัดส่วนรายได้เพียงเศษเสี้ยว การกระจายตัวนี้ตัดความเสี่ยงจากการพึ่งพิงและทำลายอำนาจต่อรองของลูกค้า ทำให้ TI รักษาสถานะผู้กำหนดราคาได้อย่างมีประสิทธิภาพ
- การขายตรงและการสร้างระบบนิเวศเบ็ดเสร็จ (Direct Channels & Design Ecosystem): TI ตัดสินใจเชิงกลยุทธ์ในการลดบทบาทของตัวแทนจำหน่ายคนกลางลงอย่างมีนัยสำคัญ จนปัจจุบันรายได้มากกว่า 70% ถึง 80% มาจากช่องทางการจำหน่ายตรง (Direct Sales) รวมถึงแพลตฟอร์ม TI.com การเข้าถึงลูกค้าโดยตรงช่วยประหยัดต้นทุนส่วนแบ่งคนกลาง ควบคู่กับเครื่องมือช่วยจำลองการออกแบบวงจร (เช่น WEBENCH Designer) ที่ช่วยให้วิศวกรสามารถเลือกใช้ชิปอนาล็อกและชิปจัดการพลังงานของ TI ครบทั้ง 30 ถึง 50 ตำแหน่งบนแผงวงจรและสั่งซื้อได้ในคำสั่งเดียว การประหยัดเวลาและลดความซับซ้อนในห่วงโซ่อุปทาน ทำให้ผู้ซื้อไม่ต้องการแยกสั่งชิ้นส่วนราคาถูกจากคู่แข่งรายย่อย
- วินัยในการถอนตัวและการจัดทัพเชิงโครงสร้าง (Portfolio Realignment): ในปี 2013 TI มีสัดส่วนรายได้จากตลาดอุตสาหกรรม (Industrial) และยานยนต์ (Automotive) รวมกันเพียงประมาณ 42% ในขณะที่พึ่งพิงสินค้าอิเล็กทรอนิกส์สำหรับผู้บริโภค (Personal Electronics) ค่อนข้างมาก ซึ่งเป็นตลาดที่มีวงจรชีวิตสั้นและมีการตัดราคาอย่างรุนแรง ตลอดทศวรรษที่ผ่านมา ผู้บริหารได้ตัดสินใจเชิงโครงสร้างในการลดสัดส่วน Personal Electronics ลงเหลือเพียงราว 20% แล้วโยกย้ายทรัพยากรหลักไปเน้นเฉพาะตลาด Industrial (ราว 40% ของรายได้) และ Automotive (ราว 34% ของรายได้) ซึ่งปัจจุบันสร้างรายได้รวมกันเกือบ 74% ของบริษัท ตลาดทั้งสองกลุ่มนี้ต้องการพันธสัญญาการผลิตระยะยาว 10 ถึง 20 ปีขึ้นไป (Product Longevity) และให้ความสำคัญสูงสุดกับความเสถียรและความต่อเนื่องในการส่งมอบ มากกว่าการไล่ตามส่วนลดราคาชั่วคราว
สถาปัตยกรรมงบการเงินและวินัยการจัดสรรทุน: ถอดรหัสตัวเลขที่แท้จริง
สำหรับนักลงทุนสถาบัน ความแข็งแกร่งเชิงคุณภาพของคูเมืองจะไร้ความหมาย หากไม่สามารถสะท้อนออกมาเป็นตัวเลขในงบการเงินได้อย่างประจักษ์ชัด โครงสร้างทางการเงินของ Texas Instruments จึงมีลักษณะเด่นที่น่าสนใจหลายประการ:
1. เข็มทิศเดี่ยวของฝ่ายบริหาร: การเติบโตของ Free Cash Flow per Share
ในรายงานประจำปีและเอกสาร Capital Management Presentation ของบริษัท TI ระบุหลักการไว้อย่างแน่วแน่ว่า ตัวชี้วัดสำคัญที่สุดในการสร้างมูลค่าระยะยาวแก่ผู้ถือหุ้น ไม่ใช่การเติบโตของรายได้รวมในระยะสั้น แต่คือ "การเพิ่มพูนกระแสเงินสดอิสระต่อหุ้นในระยะยาวอย่างยั่งยืน" (Growth of Free Cash Flow per Share over the Long Term)
- อัตราการแปลงเงินสด (Cash Conversion): ตลอดทศวรรษที่ผ่านมา ในช่วงวัฏจักรปกติ TI สามารถแปลงรายได้ให้เป็นกระแสเงินสดอิสระ (FCF Margin) ได้สูงถึง 30% ถึง 45% ของรายได้ ซึ่งเป็นระดับประสิทธิภาพที่ทัดเทียมกับบริษัทซอฟต์แวร์ชั้นนำ แม้ว่า TI จะเป็นบริษัทที่มีโรงงานผลิตของตัวเอง (IDM - Integrated Device Manufacturer) ก็ตาม
- อัตรากำไรที่ทนทาน (Sustained Margins): TI รักษาระดับ Gross Margin อยู่ในกรอบ 60% ถึง 68% อย่างสม่ำเสมอ และสร้าง Operating Margin สูงถึง 45% ถึง 50% ในช่วงเศรษฐกิจขยายตัว สะท้อนถึงอำนาจในการกำหนดราคาและความได้เปรียบด้านต้นทุนการผลิต
2. กลยุทธ์สินค้าคงคลังเชิงยุทธศาสตร์ (Strategic Inventory Architecture)
ในตำราการเงินทั่วไป บริษัทมักพยายามกดรอบระยะเวลาขายสินค้าคงคลังเฉลี่ย (Days Sales of Inventory: DSI) ให้ต่ำที่สุดเพื่อลดต้นทุนการถือครองสินค้า แต่ TI กลับดำเนินนโยบายที่ตรงกันข้าม โดยรักษาระดับ DSI ไว้สูงในระดับ 150 ถึง 200 กว่าวัน
เหตุผลของฝ่ายบริหารคือ ชิปอนาล็อกและชิปประมวลผลฝังตัวแทบไม่มีความเสี่ยงเรื่องการตกรุ่นทางเทคโนโลยี (Low Obsolescence Risk) ชิปที่เก็บไว้ในคลังวันนี้ยังคงสามารถจำหน่ายได้ในราคาเดิมในอีก 3 ถึง 5 ปีข้างหน้า การมีสินค้าพร้อมส่งมอบทันทีจากคลังสินค้าของตนเอง กลายเป็นเครื่องมือในการแย่งชิงส่วนแบ่งการตลาดจากคู่แข่งที่ประสบปัญหาห่วงโซ่อุปทานติดขัด
3. ผลตอบแทนผู้ถือหุ้นจริงผ่านการลดจำนวนหุ้น (Aggressive Shareholder Yield)
นโยบายการจัดสรรทุนของ TI มุ่งเน้นการส่งคืนกระแสเงินสดอิสระส่วนเกินทั้งหมด (100% of FCF over time) ให้แก่ผู้ถือหุ้นผ่าน 2 เครื่องมือหลัก:
- การลดจำนวนหุ้นหมุนเวียน (Share Count Reduction): นับตั้งแต่ปี 2004 จนถึงปัจจุบัน TI ใช้กระแสเงินสดซื้อหุ้นคืนอย่างต่อเนื่อง จนสามารถลดจำนวนหุ้นปรับลด (Diluted Shares Outstanding) ลงได้ถึง 47% (จากราว 1,740 ล้านหุ้น เหลือประมาณ 910 ล้านหุ้น) ส่งผลให้สัดส่วนความเป็นเจ้าของและกำไรต่อหุ้นของนักลงทุนระยะยาวเพิ่มขึ้นเกือบเท่าตัวโดยไม่ต้องควักเงินลงทุนเพิ่ม
- ประวัติการจ่ายเงินปันผล (Dividend Track Record): TI ปรับเพิ่มเงินปันผลต่อเนื่องยาวนานกว่า 20 ปีติดต่อกัน โดยมีอัตราการเติบโตทบต้นของเงินปันผลต่อปี (Dividend CAGR) สูงถึงประมาณ 24% นับตั้งแต่ปี 2004 สะท้อนถึงคุณภาพของกระแสเงินสดที่สามารถส่งมอบผลตอบแทนเป็นตัวเงินจริงได้ในทุกช่วงวัฏจักร
จุดเปราะบางและขอบเขตของคูเมือง: ความเสี่ยงเชิงโครงสร้างที่นักลงทุนต้องจับตา
การเป็นนักลงทุนที่ดีจำเป็นต้องประเมินมูลค่าทางธุรกิจรอบด้าน จำเป็นต้องมองลึกไปถึง "ขอบเขตของคูเมือง" (Moat Boundaries) และรอยต่อเชิงกลยุทธ์ที่อาจกลายเป็นจุดเปราะบาง แม้ Texas Instruments จะมีฐานรากที่แข็งแกร่ง แต่มี 4 ความเสี่ยงสำคัญที่กำลังท้าทายสมมติฐานการเติบโตในระยะยาว:
1. กับดักการลงทุนซ้ำ (The Capital Re-investment Paradox) และแรงกดดันต่อ Gross Margin
ในขณะที่โรงงานเดิมของ TI สามารถผลิตเงินสดได้อย่างเต็มเม็ดเต็มหน่วยเพราะตัดค่าเสื่อมราคาหมดแล้ว แต่เมื่อกำลังการผลิตเดิมเริ่มชนเพดาน ฝ่ายบริหารตัดสินใจเร่งเครื่องสร้างโรงงานเวเฟอร์ 300 มิลลิเมตรแห่งใหม่พร้อมกันหลายแห่ง (เช่น ในเมือง Sherman รัฐเท็กซัส และเมือง Lehi รัฐยูทาห์) ส่งผลให้งบลงทุนฝ่ายทุน (Capex) พุ่งสูงขึ้นแตะระดับเกือบ 5,000 ล้านดอลลาร์ต่อปี หรือคิดเป็นเกือบ 30% ของรายได้รวม
- การหดตัวของ FCF ระยะสั้น: ภาระ Capex ก้อนใหญ่นี้ฉุดรั้งให้อัตรากำไรกระแสเงินสดอิสระ (FCF Margin) ปรับตัวลดลงอย่างมีนัยสำคัญจากระดับ 30% ถึง 40% ในอดีต
- ความเสี่ยงจากต้นทุนคงที่ (Operating Leverage Inversion): โมเดลการมีโรงงานเป็นของตนเองมีจุดอ่อนสำคัญคือ โรงงานใหม่นำมาซึ่ง "ค่าเสื่อมราคาก้อนใหม่" มหาศาล หากอุปสงค์ของเซมิคอนดักเตอร์โลกชะลอตัวจนโรงงานเดินเครื่องไม่เต็มกำลัง (Underutilization) ต้นทุนคงที่เหล่านี้จะย้อนกลับมากดดัน Gross Margin ของทั้งบริษัทให้ลดลงจากระดับ 68% สู่ระดับ 50% กลางๆ ได้อย่างรวดเร็ว
- แรงต้านจากผู้ถือหุ้น: ยุทธศาสตร์การทุ่มงบล่วงหน้านี้ นำไปสู่การเข้าแทรกแซงของกองทุนเคลื่อนไหวเชิงรุก (Activist Fund) อย่าง Elliott Investment Management ที่เข้ามากดดันให้ฝ่ายบริหารใช้แนวทางบริหารกำลังการผลิตแบบยืดหยุ่น (Dynamic Capacity Management) เพื่อปกป้องผลตอบแทนกระแสเงินสดต่อหุ้น
2. ช่องโหว่ของความเสี่ยงไม่สมมาตร: นโยบายรัฐจีนและชิ้นส่วนที่ไม่วิกฤต
แม้หลักการ Asymmetric Risk จะทรงพลังอย่างยิ่งในระบบเบรก ABS หรือเครื่องมือแพทย์ แต่คูเมืองนี้กำลังเผชิญการเจาะทะลวงผ่าน 2 มิติที่อยู่นอกเหนือกฎเศรษฐศาสตร์ทั่วไป:
- การเจาะตลาดชิ้นส่วนไม่วิกฤต (Non-Critical Systems): ในรถยนต์หรือเครื่องจักรหนึ่งคัน ไม่ใช่ชิปทุกตัวที่จะเป็นชิ้นส่วนคอขาดบาดตาย ระบบอย่างไฟส่องสว่างในห้องโดยสาร ระบบเลื่อนกระจก หรือมอเตอร์ปรับเบาะ ไม่ได้มีความเสี่ยงเรื่องการฟ้องร้องระดับร้อยล้านดอลลาร์ ผู้ผลิตจึงเริ่มเปิดรับชิปอนาล็อกราคาถูกจากผู้ผลิตสัญชาติจีน (เช่น SG Micro, Novosense, 3Peak) ที่ตัดราคาลงมาเหลือเพียงครึ่งหนึ่ง ทำให้ TI สูญเสียส่วนแบ่งตลาดในกลุ่มสินค้าล่างไปสู่กลาง
- การทดแทนตามคำสั่งเชิงนโยบาย (State-Mandated Substitution): ในประเทศจีน ค่ายรถยนต์อย่าง BYD หรือ Geely ไม่ได้ตัดสินใจเปลี่ยนชิปเพื่อประหยัดเงินเพียง 10 เซนต์ แต่ถูกกำหนดด้วยนโยบายความมั่นคงระดับชาติที่บีบให้ต้องเพิ่มสัดส่วนการใช้ชิ้นส่วนภายในประเทศ (Localization Target) ปัจจัยทางภูมิรัฐศาสตร์นี้กำลังตัดขาด TI ออกจากห่วงโซ่อุปทานของยานยนต์ไฟฟ้าจีน ซึ่งเป็นตลาดที่มีปริมาณการเติบโตของชิ้นส่วนต่อคันสูงที่สุดในโลก
3. การรวมวงจรเข้าสู่ศูนย์กลาง (System-on-Chip & Advanced Packaging Risk)
แม้ขีดจำกัดทางฟิสิกส์จะทำให้ชิปอนาล็อกกำลังสูง (High-Power Analog) เช่น ระบบแปลงแรงดันไฟฟ้า 400 ถึง 800 โวลต์ในรถยนต์ไฟฟ้า หรือตัวควบคุมมอเตอร์โรงงานขนาดใหญ่ ไม่สามารถหลอมรวมเข้าไปอยู่ในชิปประมวลผลดิจิทัลระดับนาโนเมตรได้เนื่องจากความร้อน ความต่างศักย์ และสัญญาณรบกวนแม่เหล็กไฟฟ้า แต่ชิปอนาล็อกกำลังต่ำ (Low-Power Analog) กำลังเผชิญภัยคุกคามจากการจัดสถาปัตยกรรมใหม่:
ตัวอย่างชิปกำลังต่ำที่ตกเป็นเป้าหมายการกลืนกิน:
ชิปแปลงสัญญาณเสียง (Audio Codecs & Op-Amps): วงจรที่ทำหน้าที่แปลงคลื่นเสียงอนาล็อกจากไมโครโฟนเป็นรหัสดิจิทัล หรือแปลงไฟล์ดิจิทัลกลับมาขยายเสียงออกหูฟังและลำโพงในแล็ปท็อปและสมาร์ตโฟน ซึ่งทำงานด้วยแรงดันไฟฟ้าต่ำเพียง 1.8 ถึง 3.3 โวลต์
วงจรอ่านค่าเซนเซอร์สภาพแวดล้อม (Sensor Interface / Analog Front-End): เช่น ชิปตรวจวัดแสงรอบตัวเพื่อปรับความสว่างหน้าจออัตโนมัติ (Ambient Light Sensor), เซนเซอร์ตรวจวัดอุณหภูมิผิวเครื่อง, หรือเซนเซอร์ตรวจจับการเคลื่อนไหว
ชิปจัดการพลังงานย่อย (Sub-PMIC): วงจรแบ่งจ่ายแรงดันไฟฟ้ากระแสต่ำระดับต่ำกว่า 1 โวลต์ เพื่อป้อนกระแสไฟให้แก่หน่วยความจำ (RAM) หรือคอร์ประมวลผลย่อยในอุปกรณ์พกพา
การถูกกลืนกินโดยชิปประมวลผลหลัก: ในอดีต เมนบอร์ดของคอมพิวเตอร์พกพาหรือสมาร์ตโฟนหนึ่งเครื่อง อาจต้องใช้ชิปอนาล็อกแบบแยกชิ้น (Discrete Components) ของ TI กระจายตัวอยู่ตามจุดต่างๆ นับสิบตัว ทว่าในปัจจุบัน ผู้ผลิตชิปประมวลผลดิจิทัลชั้นนำเริ่มใช้เทคโนโลยีบรรจุภัณฑ์ขั้นสูง (Advanced Packaging) และระบบชิปเล็ต (Chiplets) ในการหลอมรวมวงจรอนาล็อกกำลังต่ำเหล่านี้ เข้าไปเป็นส่วนหนึ่งของแพ็กเกจประมวลผลหลักโดยตรง
ผลกระทบต่อปริมาณการใช้งาน: กระบวนการนี้ทำให้ความต้องการใช้งานชิปอนาล็อกแบบแยกชิ้นบนแผงวงจรลดจำนวนลง ส่งผลให้ปริมาณการใช้ชิปต่อระบบ (Content per Unit) ในอุปกรณ์อิเล็กทรอนิกส์ส่วนบุคคลเริ่มส่งสัญญาณชะลอตัวลง และจำกัดขอบเขตคูเมืองของ TI ให้เหลือเฉพาะในสนามของระบบกำลังไฟฟ้าสูงที่กฎฟิสิกส์ยังคงไม่อนุญาตให้รวมศูนย์
4. ภาระการกระจุกตัวในวัฏจักรเศรษฐกิจจริง (Industrial & Macro Cyclicality)
การตัดสินใจเชิงยุทธศาสตร์ในการลดสัดส่วนสินค้ากลุ่ม Personal Electronics ลงเหลือ 20% แล้วย้ายไปโฟกัสที่ตลาดอุตสาหกรรมและยานยนต์รวมกันเกือบ 74% ทำให้ TI ได้รับความมั่นคงของสัญญาในระยะยาว แต่ต้องแลกมาด้วยการผูกติดผลประกอบการเข้ากับวัฏจักรเศรษฐกิจมหภาคอย่างแนบแน่น:
- เมื่อเศรษฐกิจโลกชะลอตัว อัตราดอกเบี้ยทรงตัวในระดับสูง หรือยอดขายยานยนต์ไฟฟ้าชะลอตัวลง โรงงานอุตสาหกรรมจะเข้าสู่วงจรระบายสินค้าคงคลังเดิม (Destocking Cycle) ซึ่งมักกินเวลายาวนาน 6 ถึง 8 ไตรมาส ในช่วงเวลาดังกล่าว ยอดคำสั่งซื้อชิปของ TI จะหยุดชะงักพร้อมกันเป็นวงกว้าง และสะท้อนให้เห็นว่าพอร์ตโฟลิโอของบริษัทไม่ได้ปราศจากความผันผวน หากแต่เปลี่ยนรูปแบบความผันผวนจาก "ความเร็วของเทคโนโลยี" ไปเป็น "วัฏจักรของเศรษฐกิจจริง" แทน
ปรัชญาการจัดสรรทุน: ชัยชนะของกระแสเงินสดเหนือกาลเวลา
บทเรียนเชิงลึกจาก Texas Instruments เผยให้เห็นมุมมองสำคัญสองประการสำหรับนักลงทุนระยะยาว:
ประการแรก ภาพลวงตาของนวัตกรรม (The Innovation Treadmill): ในหลายอุตสาหกรรมไฮเทค การเติบโตสูงมักแฝงมาด้วยความต้องการเงินลงทุนมหาศาลตลอดเวลา บริษัทอาจรายงานตัวเลขกำไรสุทธิทางบัญชีที่ดูน่าประทับใจ แต่เงินสดที่แท้จริงกลับต้องถูกนำไปถมต่อในห้องวิจัยและโรงงานรุ่นถัดไปอย่างไม่รู้จบเพียงเพื่อรักษาส่วนแบ่งตลาด ในทางกลับกัน ธุรกิจที่ถือครองเทคโนโลยีซึ่งไม่ต้องการการเปลี่ยนแปลงทางสถาปัตยกรรมบ่อยครั้ง มักเปลี่ยนรายรับให้เป็นกระแสเงินสดจริงส่งมอบถึงมือนักลงทุนได้มากกว่า
ประการที่สอง โครงสร้างพื้นฐานที่มองไม่เห็น (The Invisible Foundation): แม้โลกกำลังตื่นเต้นกับยุคปัญญาประดิษฐ์และเซิร์ฟเวอร์ประมวลผลความเร็วสูงมูลค่ามหาศาล แต่ในความเป็นจริง ดาต้าเซ็นเตอร์ล้ำยุคเหล่านั้นไม่สามารถเปิดทำงานได้เลยแม้แต่วินาทีเดียว หากปราศจากชิปอนาล็อกและชิปจัดการพลังงานราคาหลักสิบบาทของ Texas Instruments นับร้อยตัวที่คอยทำหน้าที่ควบคุมเสถียรภาพของกระแสไฟ แปลงแรงดันไฟฟ้า และตรวจวัดอุณหภูมิอยู่เบื้องหลัง
ในระบบทุนนิยม คูเมืองทางธุรกิจที่ทนทานที่สุด อาจไม่ใช่ของผู้ที่สามารถสร้างสรรค์สิ่งใหม่ได้เร็วที่สุด
แต่อาจเป็นของผู้ที่ครอบครองชิ้นส่วนรากฐานที่เรียบง่าย ทนทานต่อกฎเกณฑ์ทางฟิสิกส์ และหยั่งรากลึกเข้าไปในโครงสร้างของโลกกายภาพ จนไม่มีใครสามารถถอดถอนออกไปได้