ในโลกของการจัดสรรเงินทุน ความสนใจของตลาดมักถูกดึงดูดด้วยสิ่งสวยงามและเรื่องเล่าแห่งอนาคต นักลงทุนต่างแย่งชิงการประเมินมูลค่าของโมเดลปัญญาประดิษฐ์ ชิปประมวลผลขั้นสูง และแพลตฟอร์มดิจิทัลที่สัญญาว่าจะเปลี่ยนแปลงโลก
แต่ภายใต้ความหมุนเวียนเปลี่ยนผ่านของวัฏจักรเทคโนโลยี คูเมืองทางธุรกิจที่คงทนที่สุดกลับไม่ได้สร้างขึ้นจากโค้ดคอมพิวเตอร์ หากแต่ฝังแน่นอยู่ลึกใต้ผืนดิน ในอุตสาหกรรมที่คนส่วนใหญ่หลีกเลี่ยงที่จะมอง
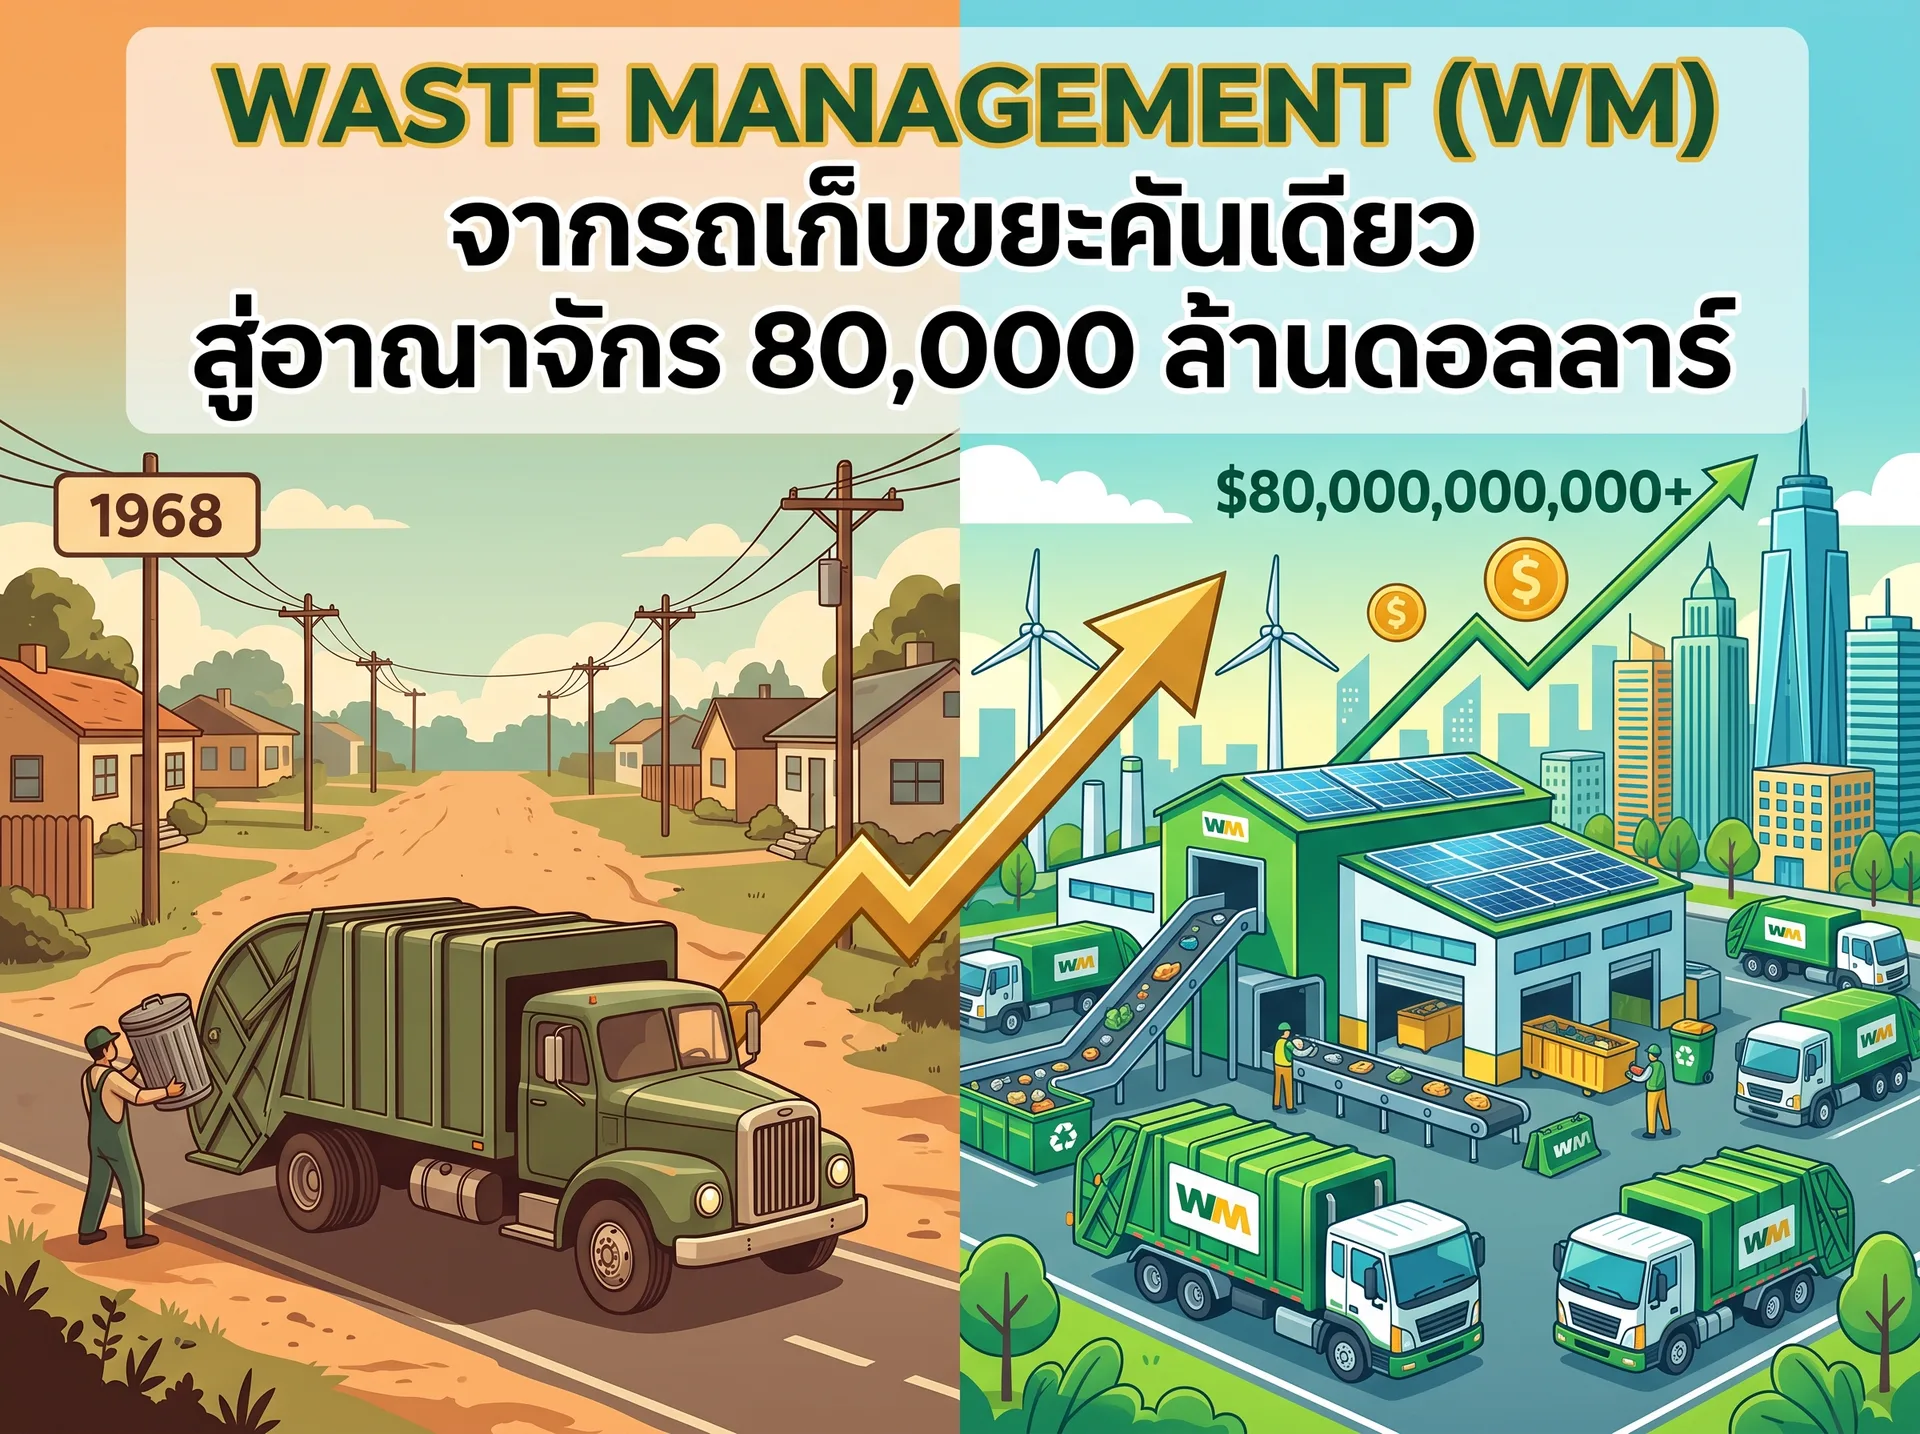
นี่คือเรื่องราวของ Waste Management (WM) องค์กรที่ก่อร่างจากรากฐานรถเก็บขยะคันเดียว ก่อนจะเปลี่ยนสิ่งปฏิกูลไร้มูลค่าให้กลายเป็นอาณาจักรผูกขาดมูลค่ากว่า 80,000 ล้านดอลลาร์ และเป็นกรณีศึกษาคลาสสิกของ "สินทรัพย์ไร้เสน่ห์" (The Anti-Glamour Asset) ที่มอบคุณภาพกระแสเงินสดระดับสูงสุดในระบบเศรษฐกิจสมัยใหม่
ปฏิทรรศน์ของสินทรัพย์ไร้เสน่ห์ (The Anti-Glamour Paradox)
หัวใจสำคัญของการวิเคราะห์ธุรกิจแบบเหนือกาลเวลาเริ่มต้นจากคำถามง่ายๆ: อะไรคือสิ่งที่จะไม่เปลี่ยนแปลงไปในอีก 20 หรือ 50 ปีข้างหน้า?
ในช่วงวิกฤตเศรษฐกิจ มนุษย์สามารถระงับการเดินทาง ชะลอการซื้อสมาร์ตโฟนเครื่องใหม่ หรือยกเลิกสมาชิกบริการสตรีมมิ่ง แต่มีสิ่งหนึ่งที่ระบบอารยธรรมไม่เคยหยุดทำได้เลยแม้แต่วันเดียว นั่นคือ การผลิตขยะ
ในแต่ละวัน สหรัฐอเมริกาผลิตขยะมูลฝอยชุมชนมากกว่า 700,000 ตัน หรือคิดเป็นตัวเลขเกือบ 300 ล้านตันต่อปี นี่คืออุปสงค์ที่มีความยืดหยุ่นต่อราคาใกล้ศูนย์อย่างแท้จริง (Near-Zero Demand Elasticity) ไม่ว่าเศรษฐกิจจะเกิดภาวะเงินเฟ้อรุนแรง ฟองสบู่ตลาดหุ้นแตก หรือเผชิญหน้ากับโรคระบาด ขยะยังคงถูกผลักออกจากบ้านเรือนและโรงงานอุตสาหกรรมในอัตราเร่งที่สัมพันธ์โดยตรงกับจำนวนประชากรและกิจกรรมทางเศรษฐกิจ
จุดเริ่มต้นของความเข้าใจนี้ย้อนกลับไปในประวัติศาสตร์ของตระกูล Huizenga โดยเริ่มต้นจาก Harm Huizenga ผู้อพยพชาวดัตช์ที่เริ่มธุรกิจลากเกวียนเก็บขยะในเมืองชิคาโกตั้งแต่ปี 1893 จนกระทั่งในปี 1962 หลานชายของเขาอย่าง Wayne Huizenga ได้กู้เงิน 5,000 ดอลลาร์เพื่อซื้อรถเก็บขยะมือสองคันแรกในย่านฟลอริดาตอนใต้ (ก่อตั้งบริษัท Southern Sanitation Service) เขาตื่นนอนตั้งแต่ตีสองเพื่อขับรถตระเวนเก็บเศษของเสียตามบ้านเรือนและร้านค้า ก่อนจะกลับมาอาบน้ำเปลี่ยนเสื้อผ้าในตอนบ่ายเพื่อเคาะประตูหาลูกค้ารายใหม่
ในปี 1968 Wayne Huizenga ได้ร่วมมือกับ Dean Buntrock และ Larry Beck ซึ่งบริหารธุรกิจจัดการขยะในชิคาโก เพื่อควบรวมกิจการเข้าด้วยกันและก่อตั้งบริษัทภายใต้ชื่อ Waste Management, Inc. (WMI)
แต่สิ่งที่แยกผู้ก่อตั้งเหล่านี้ออกจากผู้ประกอบการรถขยะทั่วไป คือการตั้งสมมติฐานเชิงยุทธศาสตร์ที่ลึกซึ้งกว่าคนอื่นในห่วงโซ่อุปทาน:
"คำถามเชิงยุทธศาสตร์ที่แท้จริง ไม่ใช่ว่าใครจะเป็นคนขับรถไปเก็บขยะ แต่คือขยะกองมหาศาลเหล่านั้นจะถูกนำไปวางไว้ที่ไหนในท้ายที่สุด?"
พวกเขาเล็งเห็นว่า บริการเก็บขยะตามหน้าบ้าน (Hauling) เป็นเพียงธุรกิจปลายแถวที่มีอุปสรรคในการเข้าสู่ตลาดต่ำ (Low Barriers to Entry) ใครมีรถบรรทุกหนึ่งคันและแรงงานก็เปิดบริษัทมารับงานตัดราคาได้ แต่จุดที่กุมอำนาจทางเศรษฐกิจของอุตสาหกรรมนี้ทั้งหมดคือ "จุดหมายปลายทางสุดท้าย" ของการทิ้ง
การจัดสรรทุนและความขาดแคลนใต้ผืนดิน (Capital Allocation & Asset Scarcity)
แทนที่จะนำกระแสเงินสดจากการเก็บขยะไปขยายจำนวนรถบรรทุกเพียงอย่างเดียว Waste Management เลือกใช้กลยุทธ์การจัดสรรเงินทุนที่มองขาดล่วงหน้าหลายทศวรรษ ด้วยการไล่กว้านซื้อ "หลุมฝังกลบ" (Landfills) ขนาดใหญ่ตามแถบชานเมืองทั่วสหรัฐอเมริกา
ในช่วงทศวรรษ 1960 ถึง 1970 คนทั่วไปมองว่าหลุมฝังกลบเป็นเพียงที่ดินรกร้างราคาถูกที่ไม่มีใครต้องการ (Perception Arbitrage) การเทขยะลงหลุมดินในยุคนั้นยังไม่มีข้อกำหนดซับซ้อน แต่ผู้บริหารของ WM คาดการณ์ได้อย่างเฉียบคมว่า เมื่อเมืองขยายตัว ความหนาแน่นของประชากรสูงขึ้น และสังคมเริ่มตระหนักถึงมลพิษทางน้ำใต้ดิน ผืนดินว่างเปล่าเหล่านี้จะกลายเป็นทรัพยากรที่มีอยู่อย่างจำกัด
จุดเปลี่ยนเชิงโครงสร้างเกิดขึ้นจากวิวัฒนาการของกฎหมายสิ่งแวดล้อม:
- ปี 1976: สภาคองเกรสผ่านกฎหมายคุ้มครองและฟื้นฟูทรัพยากร (Resource Conservation and Recovery Act - RCRA) เพื่อวางรากฐานการจัดการของเสีย
- ต้นทศวรรษ 1990: สำนักงานปกป้องสิ่งแวดล้อมสหรัฐฯ (EPA) บังคับใช้เกณฑ์มาตรฐานที่เข้มงวดที่สุดในประวัติศาสตร์ นั่นคือ RCRA Subtitle D
ข้อบังคับภายใต้ Subtitle D กำหนดให้หลุมฝังกลบขยะมูลฝอยชุมชน (MSWLF) ต้องติดตั้งแผ่นสังเคราะห์กันซึมคอมโพสิต (Composite Liners) ระบบท่อดักจับน้ำชะขยะ (Leachate Collection) บ่อตรวจวัดคุณภาพน้ำใต้ดิน และระบบระบายก๊าซมีเทนอย่างเข้มงวด รวมถึงต้องวางเงินประกันกองทุนปิดหลุมและดูแลระยะยาว 30 ปีหลังปิดใช้งาน (Post-Closure Care Financial Assurance)
ต้นทุนทางวิศวกรรมและข้อกำหนดทางกฎหมายที่พุ่งสูงมหาศาล ส่งผลให้หลุมขยะเทศบาลและบ่อขยะท้องถิ่นขนาดเล็กที่ไม่ได้มาตรฐานต้องทยอยปิดตัวลงหลายพันแห่งทั่วสหรัฐอเมริกา การเปิดหลุมฝังกลบแห่งใหม่กลายเป็นเรื่องที่แทบเป็นไปไม่ได้
สินทรัพย์ของ Waste Management จึงเกิดการเปลี่ยนผ่านเชิงสถานะ:
- จาก "หลุมดินราคาถูก" กลายสภาพเป็น "พื้นที่ว่างที่ได้รับอนุญาตถูกต้องตามกฎหมายให้ทิ้งขยะ" (Permitted Airspace)
- สินค้าที่แท้จริงของ WM ไม่ใช่ขยะ แต่คือ "ลูกบาศก์หลาของปริมาตรความจุใต้ผืนดินที่ผ่านการรับรอง" ซึ่งเป็นทรัพยากรที่หมดไปตามการใช้งาน (Depleting Resource) และไม่สามารถสร้างขึ้นใหม่มาทดแทนได้ง่ายในระบบเศรษฐกิจ
ปัจจุบัน Waste Management ครอบครองหลุมฝังกลบขยะมูลฝอยที่ได้รับอนุญาตถูกต้องเกือบ 260 แห่งทั่วอเมริกาเหนือ ควบคุมความจุขยะส่วนใหญ่ของทั้งทวีป ทำให้บริษัทกลายเป็นเจ้าของโครงสร้างพื้นฐานทางกายภาพที่ยากจะหาผู้ใดทัดเทียม
ถอดรหัสคูเมือง 3 ชั้น: ป้อมปราการที่เงินทุนเจาะไม่เข้า (The Three Pillars of Structural Moat)
ในโลกเทคโนโลยี เงินร่วมลงทุน (Venture Capital) หลายหมื่นล้านดอลลาร์อาจสามารถจ้างวิศวกรชั้นยอดมาลอกเลียนแบบซอฟต์แวร์หรือสร้างแพลตฟอร์มใหม่มาแย่งชิงส่วนแบ่งตลาดได้ แต่ในธุรกิจการจัดการขยะ ต่อให้กลุ่มทุนระดับโลกถือเช็คเงินสดมูลค่า 50,000 ล้านดอลลาร์เดินเข้ามา ก็แทบเป็นไปไม่ได้เลยที่จะสร้างเครือข่ายหลุมฝังกลบขึ้นมาแข่งขันกับ WM ด้วยเหตุผลเชิงโครงสร้าง 3 ประการ:
เสาหลักที่ 1: The NIMBY Moat (ป้อมปราการจากการปฏิเสธของสังคม)
การจะขออนุมัติเปิดหลุมฝังกลบขยะแห่งใหม่ในปัจจุบัน ต้องเผชิญหน้ากับปรากฏการณ์ทางจิตวิทยาสังคมและการเมืองท้องถิ่นที่รุนแรงที่สุด นั่นคือ NIMBY (Not In My Backyard - จะสร้างอะไรก็สร้างไป แต่อย่ามาสร้างหลังบ้านฉัน)
- กระบวนการยื่นขอใบอนุญาตต้องผ่านการศึกษาผลกระทบสิ่งแวดล้อม การตรวจสอบทางธรณีวิทยา อุทกวิทยา และการทำประชาพิจารณ์กับชุมชน ซึ่งกินเวลายาวนานถึง 10–15 ปี
- งบประมาณเบื้องต้นในการศึกษาและพัฒนาระบบวิศวกรรมอาจสูงถึงหลายร้อยล้านดอลลาร์ โดยไม่มีหลักประกันว่าจะผ่านความเห็นชอบ
- ไม่มีนักการเมืองท้องถิ่นหรือผู้บริหารเทศบาลคนใดกล้าอนุมัติใบอนุญาตตั้งบ่อขยะใหม่ในเขตรับผิดชอบ เพราะเทียบเท่ากับการทำลายฐานเสียงทางการเมืองของตนเองทันที
กฎหมายและแรงต้านทานของชุมชนจึงทำหน้าที่เป็นกำแพงป้องกันชั้นยอด ทำให้หลุมฝังกลบเดิมที่ WM ถือครองไว้กลายเป็น "สัมปทานธรรมชาติที่มีอยู่อย่างจำกัดและผูกขาดถาวร" (Finite Natural Monopoly) ที่ปิดกั้นการเพิ่มขึ้นของอุปทานใหม่ในตลาดโดยสิ้นเชิง
เสาหลักที่ 2: The Tipping Fee Monopoly & Geographic Chokepoint
ธรรมชาติของขยะคือ "น้ำหนักมากและมีปริมาตรสูง แต่มูลค่าทางเศรษฐกิจต่อหน่วยต่ำ" ข้อจำกัดทางฟิสิกส์นี้สร้างข้อจำกัดทางเศรษฐศาสตร์ตามมา:
- รถบรรทุกขยะมีรัศมีการวิ่งที่คุ้มค่าทางเศรษฐกิจเฉลี่ยไม่เกิน 50 ถึง 100 ไมล์จากจุดรวบรวม หากต้องขับข้ามรัฐหรือออกไปไกลกว่านั้น ต้นทุนค่าน้ำมัน ค่าสึกหรอ และค่าจ้างคนขับจะพุ่งสูงจนทำลายมาร์จิ้นทั้งหมดทันที
- เมื่อ WM เป็นเจ้าของหลุมฝังกลบที่ได้รับอนุญาตเพียงแห่งเดียวหรือแห่งหลักในรัศมีรอบเมืองใหญ่ ผู้ประกอบการรถขยะรายย่อยรวมถึงรถเก็บขยะของเทศบาลจึงไม่มีทางเลือกอื่น
- รถเก็บขยะทุกคันต้องวิ่งมารอคิวที่หน้าประตูทางเข้าหลุมฝังกลบของ WM เพื่อชั่งน้ำหนักและจ่าย Tipping Fee (ค่าธรรมเนียมต่อตันในการเทขยะลงหลุม)
สถานะดังกล่าวทำให้ WM ทำหน้าที่เสมือน "ด่านเก็บค่าผ่านทาง" (Tollbooth) ของระบบสุขอนามัยชุมชน ส่งผลให้บริษัทมีอำนาจกำหนดราคา (Pricing Power) ในระดับพิเศษ สามารถปรับขึ้นค่า Tipping Fee ได้สูงกว่าอัตราเงินเฟ้ออย่างสม่ำเสมอทุกปี โดยที่ลูกค้าปลายทางไม่สามารถหันไปพึ่งพาทางเลือกอื่นได้
เสาหลักที่ 3: Vertical Integration & Route Density (การกินรวบโครงข่าย)
นอกจากหลุมฝังกลบแล้ว WM ยังสร้างโครงสร้างพื้นฐานทางโลจิสติกส์ที่เชื่อมต่อถึงกันอย่างสมบูรณ์ ประกอบด้วยรถเก็บขยะกว่า 26,000 คัน และสถานีถ่ายโอนขยะ (Transfer Stations) อีกกว่า 340 แห่ง
- Route Density (ความหนาแน่นของเส้นทาง): ประสิทธิภาพในการทำกำไรของการเก็บขยะขึ้นอยู่กับจำนวนจุดเก็บต่อหนึ่งไมล์ถนน ยิ่งรถขยะหนึ่งคันวิ่งเก็บได้หลายหลังคาเรือนในซอยเดียวกัน ต้นทุนคงที่ต่อหน่วยจะลดฮวบลงเรื่อยๆ เกิดการประหยัดจากขนาด (Scale Economies Shared) ที่บีบคู่แข่งรายย่อยให้อยู่ในสถานะเสียเปรียบต้นทุนอย่างถาวร
- Closed-Loop System: WM สามารถสร้างรายได้สองระลอก ระลอกแรกคือค่าเก็บขยะจากหน้าบ้านลูกค้า (Collection Fee) และระลอกที่สองคือการนำขยะนั้นไปเทลงในหลุมฝังกลบของตัวเองโดยไม่มีต้นทุน Tipping Fee เงินสดยังคงหมุนเวียนอยู่ภายในระบบของบริษัท ขณะที่คู่แข่งภายนอกต้องเฉือนผลกำไรของตนเองมาจ่ายเป็นค่าธรรมเนียมเทขยะให้แก่ WM
โครงสร้างทางการเงินและการจัดสรรทุนระดับสถาบัน (Institutional Financial Architecture & Capital Allocation)
สำหรับนักลงทุน คุณภาพที่แท้จริงของ Waste Management ไม่ได้สะท้อนออกมาแค่เรื่องเล่าเชิงกลยุทธ์ แต่ถูกสลักไว้อย่างชัดเจนในงบการเงินและลักษณะเฉพาะของกระแสเงินสด ซึ่งจัดเป็นหนึ่งในโมเดลธุรกิจที่มีความคงทนและสร้างผลตอบแทนต่อเงินลงทุนได้อย่างต่อเนื่องที่สุดในตลาดทุนสหรัฐฯ
1 กลไกรายได้และอำนาจส่งผ่านต้นทุนเงินเฟ้อ (Revenue Dynamics & Price-Yield Engine)
โมเดลรายได้ของ WM ประกอบด้วยสององค์ประกอบหลักที่มีความสัมพันธ์แบบอสมมาตร: Volume (ปริมาณขยะ) และ Core Price (การปรับราคาตามเนื้อแท้)
โครงสร้างรายได้ตามประเภทลูกค้า:
สัญญาพาณิชย์และอุตสาหกรรม (Commercial & Industrial): คิดเป็นประมาณ 40–45% ของรายได้ส่วนการเก็บขยะ มักเป็นสัญญารายปีที่มีความยืดหยุ่นสูง WM สามารถปรับขึ้นค่าบริการหรือเรียกเก็บค่าธรรมเนียมสิ่งแวดล้อมและค่าน้ำมัน (Fuel Surcharges) เพิ่มเติมได้ทันทีเมื่อต้นทุนดำเนินงานพุ่งขึ้น
สัญญาสัมปทานกับเทศบาล (Residential & Municipal): คิดเป็นประมาณ 30–35% ของรายได้ส่วนการเก็บขยะ เป็นสัญญาระยะยาว 3–10 ปีที่มีการผูกสูตรปรับราคาประจำปี (Escalator Clauses) อิงตามดัชนีราคาผู้บริโภค (CPI) หรือดัชนีเฉพาะทางอย่าง Water-Sewer-Trash (WST) Index
The Asymmetric Equation (สมการอสมมาตร):
ในหลายช่วงเวลาที่เศรษฐกิจชะลอตัว ปริมาณขยะ (Volume) อาจทรงตัวหรือลดลงเล็กน้อยที่ระดับ -1% ถึง 0% ทว่า WM สามารถผลักดัน Core Price เพิ่มขึ้นได้เฉลี่ย 4% ถึง 7% ต่อปีอย่างสม่ำเสมอ ส่งผลให้รายได้เติบโตในแดนบวกเสมอ อำนาจกำหนดราคาในระดับนี้สะท้อนว่า ค่าบริการเก็บขยะคิดเป็นสัดส่วนค่าใช้จ่ายที่น้อยมากสำหรับแต่ละครัวเรือนหรือธุรกิจ (Low Absolute Dollar Impact) ทำให้แรงต้านทานต่อการขึ้นราคาอยู่ในระดับต่ำมาก สวนทางกับความสำคัญเชิงโครงสร้างที่ขาดไม่ได้
2 อัตราการนำขยะเข้าหลุมตัวเองและโครงสร้างกำไร (Internalization Rate & Margin Architecture)
ตัวชี้วัดทางการเงินที่สำคัญที่สุดในการประเมินประสิทธิภาพของการรวมธุรกิจในแนวดิ่ง (Vertical Integration) ของบริษัทจัดการขยะคือ อัตราการนำขยะเข้าสู่หลุมฝังกลบของตัวเอง (Internalization Rate)
The Internalization Spread: WM รักษาอัตรา Internalization Rate ไว้สูงถึง 65–70% หมายความว่า ขยะทุก 100 ตันที่รถบรรทุกของ WM เก็บมาจากลูกค้า จะถูกนำไปเทลงในหลุมฝังกลบที่ WM เป็นเจ้าของเองถึง 65–70 ตัน
การขยายตัวของอัตรากำไร (Margin Divergence):
ธุรกิจบริการเก็บขยะหน้าบ้าน (Collection) มีอัตรากำไร Operating EBITDA Margin เฉลี่ยอยู่ที่ประมาณ 20–22% เนื่องจากเป็นส่วนที่มีต้นทุนแรงงานและค่าน้ำมันสูง
ธุรกิจหลุมฝังกลบ (Landfill Operations) มีอัตรากำไร Operating EBITDA Margin พุ่งสูงถึง 45–50%+ เพราะมีลักษณะเป็นต้นทุนคงที่สูง (High Fixed Costs) แต่ต้นทุนผันแปรต่อตันในการรองรับขยะเพิ่มต่ำมาก
เมื่อ WM สามารถนำขยะของตนเองไปลงในหลุมของตนเอง บริษัทจึงสามารถจับควบรวมกำไรทั้งสองช่วงห่วงโซ่ไว้ได้ทั้งหมด (Capture the Full Value Chain Margin) ในขณะที่คู่แข่งรายย่อยที่ไม่มีหลุมเป็นของตนเอง จะถูกบีบมาร์จิ้นจากการต้องจ่ายค่า Tipping Fee เต็มจำนวนให้แก่ WM ส่งผลให้ EBITDA Margin เฉลี่ยรวมทั้งกลุ่มบริษัทของ WM ยืนระยะได้อย่างแข็งแกร่งที่ 29–30% และมี Operating Margin (EBIT) อยู่ที่ 17–19%
3 กายวิภาคของเงินลงทุนและผลตอบแทนต่อเงินทุน (CapEx Anatomy & ROIC Framework)
ในการวิเคราะห์งบกระแสเงินสดของ WM นักลงทุนจำเป็นต้องแยกแยะรายจ่ายฝ่ายทุน (Capital Expenditures) ออกเป็นสองส่วนอย่างเคร่งครัด:
- Maintenance CapEx (เงินลงทุนเพื่อรักษาสภาพสินทรัพย์): อยู่ที่ประมาณ 9–11% ของรายได้รวม ประกอบด้วย:
- การจัดซื้อรถเก็บขยะใหม่ทดแทนรถเดิมตามรอบอายุการใช้งาน (Fleet Replacement)
- ค่าใช้จ่ายทางวิศวกรรมในการขุดและปูแผ่นสังเคราะห์กันซึมสำหรับช่องฝังกลบขยะใหม่ (Cell Development) ในพื้นที่ที่ได้รับใบอนุญาตเดิม
- การบำรุงรักษาระบบดักจับน้ำชะขยะและบ่อตรวจสอบคุณภาพสิ่งแวดล้อม
- Growth CapEx (เงินลงทุนเพื่อขยายการเติบโตเชิงยุทธศาสตร์):
การสร้างโรงงานแปรรูปก๊าซธรรมชาติหมุนเวียน (Renewable Natural Gas - RNG Plants) เหนือหลุมฝังกลบ
การติดตั้งระบบคัดแยกขยะรีไซเคิลอัตโนมัติด้วยเทคโนโลยีปัญญาประดิษฐ์และเซนเซอร์ความเร็วสูง เพื่อลดการพึ่งพาแรงงานคน
Return on Invested Capital (ROIC): แม้ว่างบดุลของ WM จะมีสินทรัพย์ไม่มีตัวตนและค่าความนิยม (Goodwill) จำนวนมหาศาลจากการไล่ซื้อกิจการสะสมมาตลอดหลายทศวรรษ ซึ่งทำให้ฐานเงินลงทุน (Invested Capital Base) มีขนาดใหญ่มาก แต่บริษัทสามารถรักษา ROIC ให้อยู่ในระดับ 12–14% ได้อย่างสม่ำเสมอ หากคำนวณบนผลตอบแทนเงินสดต่อเงินลงทุนจริง (Cash Return on Invested Capital - CROIC) ตัวเลขจะอยู่ในระดับสูงกว่านั้นอย่างมีนัยสำคัญ บ่งชี้ว่าเงินทุนทุกดอลลาร์ที่ใส่ลงไปใต้ผืนดินยังคงสร้างมูลค่าเพิ่มทางเศรษฐกิจ (Economic Value Added) สูงกว่าต้นทุนทางการเงินถัวเฉลี่ย (WACC) อย่างมั่นคง
4 ลำดับการจัดสรรเงินทุนและการทำ Multiple Arbitrage (Capital Allocation Waterfall & Tuck-in Economics)
กระแสเงินสดจากการดำเนินงาน (Operating Cash Flow) ที่สม่ำเสมอราว 4,500 ถึง 5,000+ ล้านดอลลาร์ต่อปี ถูกนำมาจัดสรรตามลำดับความสำคัญ (Capital Allocation Waterfall) ดังนี้:
- ลำดับที่ 1: Maintenance & Growth CapEx นำไปใช้พัฒนาช่องฝังกลบใหม่ในหลุมเดิม จัดซื้อรถบรรทุกทดแทน และขยายโรงงาน RNG
- ลำดับที่ 2: Tuck-in M&A เข้าซื้อผู้ประกอบการรถขยะท้องถิ่นขนาดเล็กเพื่อเพิ่ม Route Density ในพื้นที่ยุทธศาสตร์
- ลำดับที่ 3: Growing Dividends คืนผลตอบแทนแก่ผู้ถือหุ้นผ่านการขึ้นเงินปันผลต่อเนื่องยาวนานกว่า 20 ปี
- ลำดับที่ 4: Systematic Share Repurchases ซื้อหุ้นคืนอย่างมีวินัยเพื่อเร่งการเติบโตของกำไรต่อหุ้น (EPS) ในระยะยาว
จุดที่สร้างผลตอบแทนทบต้นได้อย่างโดดเด่นที่สุดคือ ยุทธศาสตร์การเข้าซื้อกิจการขนาดเล็กแบบสอดประสาน (Tuck-in M&A):
- The Multiple Arbitrage Mechanics: WM มักเข้าซื้อผู้ประกอบการรถขยะท้องถิ่นขนาดเล็กในราคาประเมินระดับ 6–8 เท่า EV/EBITDA
- เมื่อปิดดีล WM จะตัดต้นทุนฝ่ายบริหาร (SG&A) ที่ซ้ำซ้อนออกทันที นำเส้นทางเดินรถของบริษัทที่ซื้อเข้ามาควบรวมกับเส้นทางเดิมของ WM เพื่อเพิ่ม Route Density
- ที่สำคัญที่สุดคือ WM จะเปลี่ยนจุดทิ้งขยะของผู้ประกอบการรายนั้น จากเดิมที่อาจเคยไปทิ้งที่อื่น ให้หันมาทิ้งที่หลุมฝังกลบของ WM แทน (Capturing Internalization)
- การประสานพลัง (Synergies) เหล่านี้ส่งผลให้อัตรากำไร EBITDA ของพอร์ตที่ซื้อเข้ามาพุ่งสูงขึ้นทันที ทำให้ตัวคูณการซื้อจริงหลังรวมกิจการ (Post-Synergy Multiple) ลดฮวบลงเหลือเพียง 3–5 เท่า EV/EBITDA ซึ่งต่ำกว่าระดับการประเมินมูลค่าของตัวหุ้น WM ในตลาดหลักทรัพย์ที่ซื้อขายกันอยู่ที่ 13–16 เท่า EV/EBITDA อย่างมหาศาล นี่คือกลไกการสร้างมูลค่าส่วนเพิ่มให้แก่ผู้ถือหุ้นผ่านการจัดสรรเงินทุนอย่างมีวินัย
5 เสถียรภาพของงบดุลและขีดความสามารถในการก่อหนี้ (Balance Sheet & Leverage Capacity)
ด้วยความที่กระแสเงินสดของ WM มีความผันผวนต่ำมากและคาดการณ์ได้ล่วงหน้าระดับสูง ลักษณะความเสี่ยงของกระแสเงินสดจึงมีความใกล้เคียงกับ "พันธบัตรเทศบาล" หรือ "หุ้นกู้สาธารณูปโภคขั้นพื้นฐาน"
- Leverage Target: บริษัทรักษาระดับหนี้สินสุทธิต่อกำไรจากการดำเนินงานก่อนดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (Net Debt to Adjusted EBITDA) ไว้ในกรอบเป้าหมายที่ 2.5x ถึง 3.0x อย่างเคร่งครัด
- Credit Rating & Cost of Debt: การมีอันดับความน่าเชื่อถือระดับ Investment Grade (BBB+ / Baa2) ช่วยให้ WM สามารถออกหุ้นกู้ระยะยาวด้วยต้นทุนดอกเบี้ยที่ต่ำมาก แม้ในช่วงดอกเบี้ยขาขึ้น หนี้สินระยะยาวส่วนใหญ่ของบริษัทถูกล็อกไว้ในรูปแบบอัตราดอกเบี้ยคงที่ (Fixed-Rate Debt) เกินกว่า 85% ทำให้ต้นทุนทางการเงินไม่ถูกกระทบจากความผันผวนของนโยบายการเงินในระยะสั้น
- ฐานะทางการเงินที่แข็งแกร่งนี้ทำหน้าที่เป็นกันชน (Margin of Safety) ที่ช่วยให้บริษัทสามารถเดินหน้าซื้อกิจการและจ่ายปันผลเพิ่มขึ้นได้แม้ในช่วงที่เกิดวิกฤตเศรษฐกิจระดับโลก
จุดตายและความเสี่ยงเชิงโครงสร้าง (Structural Vulnerabilities & Kill Switches)
แม้ว่า Waste Management จะครอบครองคูเมืองที่แข็งแกร่งที่สุดแห่งหนึ่งในโลกทุนนิยม แต่สำหรับนักลงทุนสถาบัน การมองธุรกิจให้ทะลุปรุโปร่งจำเป็นต้องประเมินด้านมืดของโครงสร้างสินทรัพย์ เพื่อระบุ "จุดตาย" ที่อาจกัดเซาะคุณภาพของกระแสเงินสดในระยะยาว:
1. ดาบสองคมของสัมปทานธรรมชาติ: เพดานการเติบโตทางกายภาพและกับดักการประเมินมูลค่า (The Physical Growth Ceiling & Valuation Trap)
ป้อมปราการที่แข็งแกร่งที่สุดของ Waste Management กำลังกลายเป็นเพดานที่จำกัดการขยายตัวของบริษัทเองเช่นกัน กฎระเบียบสิ่งแวดล้อมและแรงต่อต้านของชุมชน (NIMBY) เป็นกลไกที่ทำงานอย่างสมมาตร มันสกัดกั้นคู่แข่งหน้าใหม่ได้อย่างสมบูรณ์แบบ แต่ในขณะเดียวกันก็ปิดประตูไม่ให้ WM สามารถเปิดหลุมฝังกลบแห่งใหม่ได้โดยง่าย
- The Symmetric Barrier to Expansion: การเปิดหลุมฝังกลบใหม่บนพื้นที่ใหม่ (Greenfield Development) แทบเป็นศูนย์ในทางปฏิบัติ แม้แต่การขอขยายพื้นที่หลุมเดิม (Lateral หรือ Vertical Expansion) ยังต้องเผชิญกระบวนการทำประชาพิจารณ์และการต่อสู้ทางกฎหมายท้องถิ่นที่กินเวลานานนับทศวรรษ ส่งผลให้กำลังการรองรับขยะที่ได้รับอนุญาตในระบบโดยรวมมีแนวโน้มลดลงเรื่อยๆ มากกว่าจะเพิ่มขึ้น
- เศรษฐศาสตร์ของสินทรัพย์ที่นับถอยหลังสู่วันหมดอายุ (Depleting Asset Reality): หลุมฝังกลบมีลักษณะทางเศรษฐศาสตร์ไม่ต่างจากเหมืองแร่ ขยะทุกตันที่ฝังกลบคือการผลาญพื้นที่ว่างที่ได้รับอนุญาต (Permitted Airspace) ให้ลดลงอย่างถาวร เมื่อบริษัทไม่สามารถสร้างหลุมใหม่มาชดเชยได้ทัน การเติบโตผ่านการขยายปริมาณขยะ (Volume Expansion) จึงชนเพดานทางกายภาพอย่างหลีกเลี่ยงไม่ได้
- ข้อจำกัดของอัตราการลงทุนซ้ำและกับดักการประเมินมูลค่า (Reinvestment Runway & Valuation Trap): เนื่องจาก WM ไม่สามารถนำกระแสเงินสดมหาศาลกลับไปลงทุนสร้างหลุมฝังกลบแห่งใหม่เพื่อสร้างผลตอบแทนทบต้นแบบก้าวกระโดดได้ บริษัทจึงต้องเบี่ยงเบนเงินทุนไปสู่การซื้อกิจการรถขยะรายย่อย (Tuck-in M&A) หรือโครงการโรงงานแปรรูปพลังงาน ซึ่งมีลักษณะผลตอบแทนและความแน่นอนที่ต่างออกไป สำหรับนักลงทุน นี่คือจุดตัดสำคัญในการประเมินมูลค่า: WM ไม่ใช่เครื่องจักรการเติบโต (Growth Engine) หากแต่เป็นด่านเก็บค่าผ่านทางที่มีกำลังรองรับคงที่ การเติบโตของกำไรจึงต้องพึ่งพาอำนาจการขึ้นราคา (Price-Yield) สม่ำเสมอเป็นหลัก นักลงทุนที่ยอมจ่ายราคาหุ้นในระดับ Multiple สูงลิ่วโดยคาดหวังการเติบโตของปริมาณงาน ย่อมกำลังเผชิญหน้ากับความเข้าใจผิดในแก่นแท้ของโมเดลสินทรัพย์
2. ความรับผิดชอบด้านสิ่งแวดล้อมที่มองไม่เห็น: วิกฤตสารตกค้างยาวนาน (PFAS Liabilities & Environmental Remediation)
ความเสี่ยงที่ร้ายแรงที่สุดของหลุมฝังกลบไม่ใช่การแข่งขันจากบริษัทอื่น แต่คือ หนี้สินแฝงทางกฎหมายสิ่งแวดล้อม (Environmental Liabilities)
- วิกฤตสารเคมีตลอดกาล (PFAS / Forever Chemicals): ขยะครัวเรือนและอุตสาหกรรมที่ถูกฝังกลบมาตลอดหลายสิบปีมีสารเคมีกลุ่ม PFAS ปะปนอยู่เป็นจำนวนมหาศาล สารเหล่านี้จะชะล้างปนเปื้อนออกมาในน้ำชะขยะ (Leachate)
- หากสำนักงานปกป้องสิ่งแวดล้อมสหรัฐฯ (EPA) หรือสภาคองเกรสยกระดับข้อบังคับภายใต้กฎหมายฟื้นฟูสิ่งแวดล้อม (Superfund / CERCLA) ให้ผู้ดำเนินการหลุมฝังกลบต้องรับผิดชอบค่าใช้จ่ายในการขจัดสาร PFAS ในน้ำชะขยะอย่างเบ็ดเสร็จ ค่าใช้จ่ายในการติดตั้งระบบกรองขั้นสูงและบำบัดน้ำเสียอาจพุ่งขึ้นหลายพันล้านดอลลาร์
- แม้บริษัทจะมีการตั้งสำรองหนี้สินการปิดหลุมและดูแลระยะยาว (Asset Retirement Obligations - ARO) ไว้ในงบดุล แต่สมมติฐานทางบัญชีในอดีตอาจไม่ครอบคลุมเกณฑ์ควบคุมมลพิษระดับโมเลกุลในอนาคต ซึ่งจะกลายเป็นการไหลออกของกระแสเงินสดที่ควบคุมไม่ได้
3. นโยบายเบี่ยงเบนขยะและเศรษฐกิจหมุนเวียน (Waste Diversion & Volume Destruction)
โมเดลเศรษฐศาสตร์ของหลุมฝังกลบขึ้นอยู่กับสมการง่ายๆ: ปริมาณตัน x ค่าธรรมเนียมต่อตัน (Tonnage x Tipping Fee)
- เมื่อหลุมฝังกลบมีต้นทุนคงที่ในการก่อสร้างและดูแลระบบสูงมาก อัตรากำไรของหลุมฝังกลบจึงขับเคลื่อนด้วย Operating Leverage ระดับสูง ขยะตันหลังๆ ที่เข้ามาทิ้งคือตัวสร้างกำไรส่วนเพิ่ม (Marginal Profit)
- Zero-Waste Mandates: หลายมลรัฐที่มีประชากรหนาแน่น เช่น แคลิฟอร์เนียและนิวยอร์ก เริ่มบังคับใช้กฎหมายคัดแยกขยะอินทรีย์ออกจากหลุมฝังกลบ (Organic Waste Diversion) รวมถึงนโยบายขยายความรับผิดชอบของผู้ผลิต (Extended Producer Responsibility - EPR) ที่บังคับให้ภาคอุตสาหกรรมลดบรรจุภัณฑ์ใช้ครั้งเดียวทิ้ง
- หากปริมาณขยะมูลฝอยที่มุ่งหน้าสู่หลุมฝังกลบลดลงอย่างมีนัยสำคัญจากข้อบังคับด้านสิ่งแวดล้อม อำนาจ Operating Leverage จะทำงานย้อนศรทันที ส่งผลให้อัตรากำไร EBITDA ส่วนหลุมฝังกลบที่เคยสูงถึง 45–50% มีความเสี่ยงที่จะถูกบีบอัดลง
4. ต้นทุนคงที่ทางกายภาพและเงินเฟ้อด้านแรงงาน (Capital Intensity & Labor Drag)
แม้ธุรกิจขยะจะมีพลังผูกขาด แต่ก็ไม่ใช่ธุรกิจซอฟต์แวร์ที่มีต้นทุนส่วนเพิ่มเป็นศูนย์:
- ความจำเป็นในการอัดฉีด CapEx ตลอดเวลา: บริษัทต้องใช้เงินลงทุนเพื่อบำรุงรักษาสินทรัพย์ (Maintenance CapEx) สูงถึง 9–11% ของรายได้ในแต่ละปี เพื่อจัดซื้อรถเก็บขยะทดแทนคันเก่า ปูแผ่นสังเคราะห์กันซึมในหลุมขยะช่องใหม่ และก่อสร้างสถานีถ่ายโอนขยะ
- ความเสี่ยงด้านแรงงานและสหภาพ (Labor Unionization): พนักงานขับรถและเจ้าหน้าที่เก็บขยะเป็นแรงงานเฉพาะทางที่ต้องมีใบอนุญาตขับขี่รถบรรทุกเพื่อการพาณิชย์ (CDL) แรงงานจำนวนมากของ WM สังกัดสหภาพแรงงาน เช่น International Brotherhood of Teamsters หากเกิดการนัดหยุดงานประท้วง หรือเกิดแรงกดดันด้านค่าจ้างในยุคขาดแคลนแรงงาน ต้นทุนส่วนนี้จะพุ่งขึ้นเร็วกว่ารอบเวลาการปรับราคาตามสัญญาของเทศบาล ซึ่งมักมีกรอบเวลาชดเชยเงินเฟ้อที่ล่าช้า (Inflation Lag)
5. ชนเพดานกฎหมายแข่งขันทางการค้า (Antitrust Ceiling on M&A)
กลยุทธ์สำคัญที่ขับเคลื่อนการเติบโตของ WM มาตลอดคือการกว้านซื้อกิจการขนาดเล็ก (Tuck-in Roll-up) เพื่อเพิ่มความหนาแน่นของเส้นทางเดินรถ (Route Density)
- ปัจจุบัน ในเขตปริมณฑลและหัวเมืองสำคัญส่วนใหญ่ Waste Management และคู่แข่งเบอร์สองอย่าง Republic Services (RSG) ครองส่วนแบ่งตลาดรวมกันเกินกว่า 50–70%
- กระทรวงยุติธรรมสหรัฐฯ (DOJ) และคณะกรรมาธิการการค้าแห่งสหรัฐฯ (FTC) เริ่มจับตาการควบรวมกิจการในอุตสาหกรรมขยะอย่างเข้มงวด การเข้าซื้อหลุมฝังกลบหรือผู้ให้บริการเก็บขยะรายย่อยในพื้นที่เดิมมักถูกสั่งให้ต้องตัดขายสินทรัพย์ทิ้ง (Divestitures) เพื่อป้องกันการผูกขาด
- เมื่อเพดานการเติบโตผ่านการทำ Roll-up เริ่มตัน บริษัทจึงต้องมองหาทางเลือกอื่นในการจัดสรรเงินทุน เช่น การหันไปลงทุนในโรงงานรีไซเคิลอัตโนมัติ ซึ่งมีผลตอบแทนต่อเงินลงทุน (ROIC) ผันผวนตามราคาวัตถุดิบรีไซเคิลในตลาดโลก หรือถูกจำกัดให้ต้องนำกระแสเงินสดไปซื้อหุ้นคืนเพื่อรักษาการเติบโตของกำไรต่อหุ้นแทน
บทเรียนเหนือกาลเวลาสำหรับนักลงทุน (Perennial Takeaway)
กรณีศึกษาของ Waste Management ทิ้งบทเรียนสำคัญทางปัญญาไว้ให้กับนักจัดสรรเงินทุน 3 ประการ:
1. The Physical Moat vs The Digital Moat
ในโลกดิจิทัล กำแพงป้องกันคู่แข่งมักถูกทำลายลงได้ด้วยเทคโนโลยีที่ดีกว่า ต้นทุนประมวลผลที่ถูกลง หรือพฤติกรรมผู้บริโภคที่เปลี่ยนไปชั่วข้ามคืน แต่ "สัมปทานทางกายภาพที่ผูกโยงกับภูมิศาสตร์ กฎหมาย และฟิสิกส์" เป็นคูเมืองประเภทที่ต้านทานกาลเวลาได้ดีที่สุด ตราบใดที่กฎแห่งฟิสิกส์ยังกำหนดว่าขยะไม่สามารถสูญสลายไปในอากาศ สิทธิ์ในการครอบครองพื้นที่ฝังกลบย่อมมีมูลค่าเพิ่มขึ้นเสมอตามความหนาแน่นของประชากร
2. The Tollbooth Principle
ธุรกิจที่ยอดเยี่ยมที่สุดไม่ใช่ธุรกิจที่ต้องดิ้นรนสร้างอุปสงค์ใหม่หรือแข่งขันอย่างเหน็ดเหนื่อยเพื่อแย่งชิงความสนใจของผู้บริโภค แต่คือธุรกิจที่วางตัวเองเป็น "คอขวดที่หลีกเลี่ยงไม่ได้" ของระบบเศรษฐกิจ เป็นกิจการที่สามารถนั่งรอให้กิจกรรมของอารยธรรมดำเนินไป แล้วเก็บค่าธรรมเนียมทีละเล็กทีละน้อยจากทุกหน่วยที่เคลื่อนผ่าน
3. The Virtue of Being Ignored
ความได้เปรียบที่ทรงพลังที่สุดมักเริ่มต้นจากความเงียบงัน ยิ่งอุตสาหกรรมใดน่าเบื่อ ไร้เสน่ห์ และผลักไสความสนใจของคนทั่วไปมากเท่าไร การแข่งขันจากคนฉลาดและกลุ่มทุนหน้าใหม่ยิ่งลดน้อยลงเท่านั้น การปราศจากคู่แข่งที่ชาญฉลาดเข้ามาแย่งส่วนแบ่งตลาด คือของขวัญที่ดีที่สุดสำหรับการสะสมผลตอบแทนทบต้นในระยะยาว
"ในระยะสั้น ตลาดหุ้นอาจเป็นเวทีประกวดความงามที่มอบรางวัลให้กับเรื่องเล่าที่น่าตื่นเต้นที่สุด แต่ในระยะยาว ระบบเศรษฐกิจจะตอบแทนผู้ที่ครอบครองโครงสร้างพื้นฐานที่โลกขาดไม่ได้เสมอ"