กำเนิดเมืองแนวดิ่งและภาพลวงตาทางวิศวกรรม
ในปี 1854 ณ งานนิทรรศการโลกที่คริสตัลพาเลซ นครนิวยอร์ก ท่ามกลางฝูงชนที่กำลังแหงนหน้ามองด้วยความระทึก ชายวัย 43 ปีชื่อ Elisha Graves Otis ยืนอยู่บนแท่นยกของที่ถูกชักรอกขึ้นไปสูงเหนือกองไม้และศีรษะของผู้คน
ทันใดนั้น Otis ได้สั่งให้ผู้ช่วยใช้ขวานจามตัดเชือกสลิงหลักที่ยึดแท่นยกไว้จนขาดสะบั้น
เสียงกรีดร้องดังขึ้นจากผู้ชมที่คาดว่าจะเห็นแท่นยกหล่นกระแทกพื้น ทว่าแท่นกลับร่วงลงมาเพียงไม่กี่นิ้วก่อนจะหยุดกึกอย่างมั่นคงด้วยระบบสปริงเบรกฉุกเฉินที่เขาประดิษฐ์ขึ้นเอง Otis ถอดหมวกทรงสูง โค้งคำนับฝูงชนแล้วกล่าวประโยคประวัติศาสตร์:
“ปลอดภัยเรียบร้อยดี สุภาพบุรุษทุกท่าน” (All safe, gentlemen, all safe!)
การสาธิตในวันนั้นไม่ได้เพียงแต่ช่วยชีวิต Otis แต่มันคือจุดกำเนิดของ "เมืองในแนวดิ่ง" (Vertical Urbanization) ที่ปลดล็อกขีดจำกัดทางสถาปัตยกรรม ทำให้มนุษยชาติสามารถสร้างอาคารสูงเสียดฟ้าทะลุ 100 ชั้นและขยายมูลค่าทางเศรษฐกิจบนพื้นที่ดินเดิมได้อย่างมหาศาล
ทว่าเมื่อเวลาผ่านมากว่าศตวรรษครึ่ง เบื้องหลังเสียงสัญญาณเตือนที่เราได้ยินทุกวันในตึกระฟ้าทั่วโลก อุตสาหกรรมลิฟต์กลับแปรสภาพกลายเป็นหนึ่งในโมเดลธุรกิจที่ซ่อนคูเมืองการค้าไว้ลึกที่สุดในระบบทุนนิยม
ภาพภายนอกที่เรามองเห็นคืออุตสาหกรรมหนัก (Heavy Engineering) ที่ขับเคลื่อนด้วยเหล็กกล้า มอเตอร์ขนาดมหึมา และระบบควบคุมอันซับซ้อน แต่ความเป็นจริงทางการเงินกลับตรงกันข้ามอย่างสิ้นเชิง: แทบไม่มีผู้ผลิตรายใดทำกำไรเป็นกอบเป็นกำจากการสร้างและขายตู้ลิฟต์
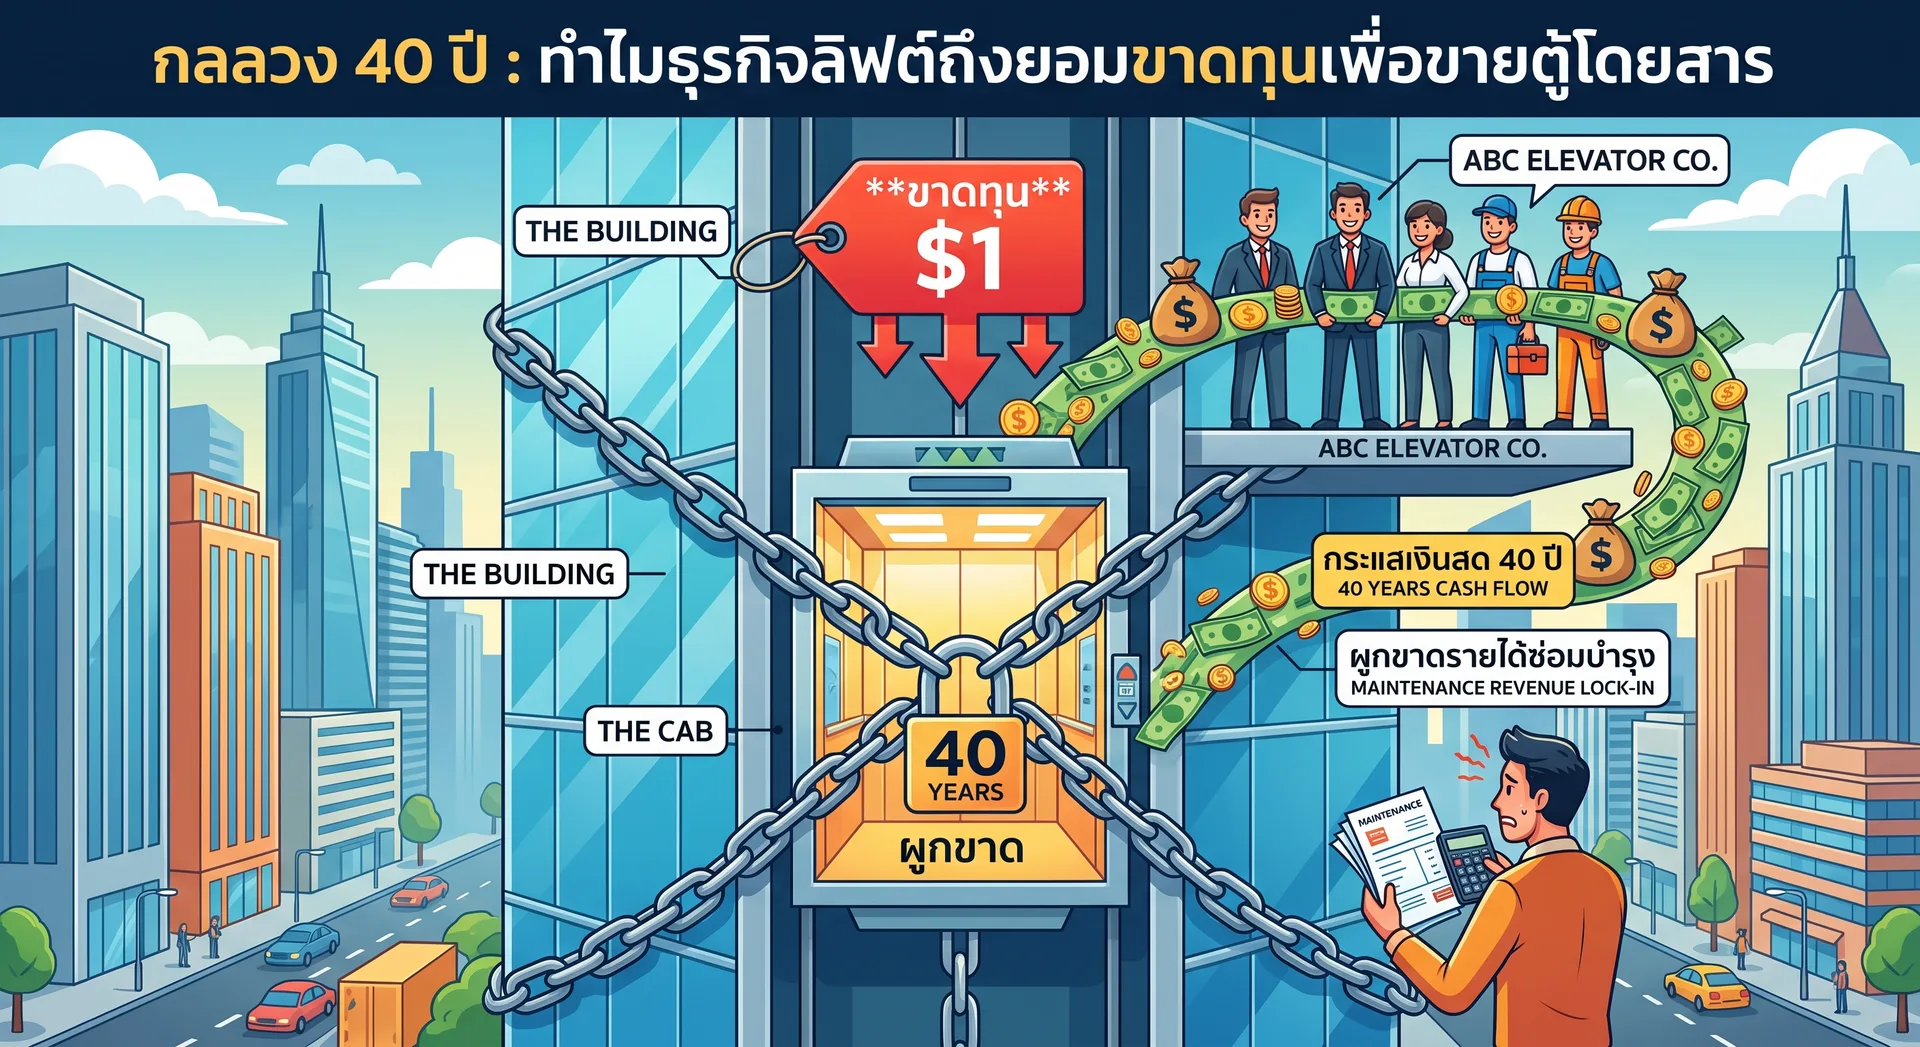
เมื่อเจ้าของอาคารเปิดประมูลระบบลิฟต์สำหรับโครงการขนาดใหญ่ ผู้ผลิตระดับโลกอย่าง Otis, Schindler หรือ KONE ต่างยอมหั่นราคาขายฮาร์ดแวร์ลงจนแทบเท่าทุน และในบางสถานการณ์ถึงขั้นยอมขาดทุนเพื่อให้ได้สัญญาติดตั้ง คำถามสำคัญในเชิงกลยุทธ์คือ เหตุใดบริษัทยักษ์ใหญ่เหล่านี้จึงยอมขายเครื่องจักรน้ำหนักหลายตันในราคาแทบแจกฟรี?
คำตอบไม่ได้อยู่ที่ตัวตู้ลิฟต์ แต่อยู่ที่พื้นที่ว่างในช่องปูน วันที่ลิฟต์ถูกยกเข้าไปติดตั้ง เจ้าของอาคารไม่ได้เพียงแค่ซื้อระบบขนส่งแนวดิ่ง แต่กำลังก้าวเข้าสู่ "พันธนาการกระแสเงินสดนาน 40 ปี" ที่แทบไม่มีทางถอนตัว
ผ่าโครงสร้าง 4 เสาหลักของคูเมืองทางธุรกิจ
เมื่อลิฟต์เริ่มเคลื่อนที่ขึ้นลง โครงสร้างรายได้ของผู้ผลิตจะพลิกกลับทันที จากสินค้าอุตสาหกรรมหนักที่ขายเพียงครั้งเดียว กลายเป็นเครื่องจักรสร้างผลตอบแทนสม่ำเสมอผ่าน 4 กลไกเชิงโครงสร้าง:
1. ม้าโทรจันในคราบฮาร์ดแวร์ (Hardware as a Trojan Horse)
ลิฟต์ไม่ใช่สินค้าอุปโภคบริโภคที่มีรอบการเปลี่ยนใหม่ในระยะสั้น ลิฟต์หนึ่งตัวมีอายุการใช้งานยาวนาน 30 ถึง 50 ปี ตลอดวงจรชีวิตนี้ ค่าใช้จ่ายในการซื้อตัวลิฟต์คิดเป็นเพียง 20% ถึง 25% ของเม็ดเงินทั้งหมดที่เจ้าของอาคารต้องจ่าย ส่วนอีก 75% ถึง 80% คือค่าบริการบำรุงรักษา อะไหล่เปลี่ยนตามรอบ และการปรับปรุงระบบให้ทันสมัย (Maintenance & Modernization)
หากพิจารณาโครงสร้างผลกำไรจากการดำเนินงาน (Operating Profit) ของบริษัทยักษ์ใหญ่ในอุตสาหกรรม จะพบว่าสัดส่วนกำไรมากกว่า 70% ไม่ได้มาจากแผนกขายเครื่องใหม่ แต่มาจากแผนกบริการหลังการขาย
การขายและติดตั้งลิฟต์ใหม่จึงทำหน้าที่เป็นเพียง "ม้าโทรจัน" เพื่อพาตัวเองเข้าไปฝังตัวอยู่ในอาคาร การยอมขาดทุนของฝ่ายขายฮาร์ดแวร์คือการจ่ายต้นทุนเพื่อเข้าถือครองฐานเครื่องจักรที่สร้างรายได้ต่อเนื่อง (Installed Base Monetization) ซึ่งจะผูกขาดการดูแลรักษาไปอีกหลายสิบปีข้างหน้า
2. ความเสี่ยงที่ไม่สมมาตรกับอำนาจการตั้งราคา (Asymmetric Risk & Inelastic Demand)
คำถามต่อมาคือ เหตุใดเจ้าของอาคารจึงไม่เลือกจ้างช่างภายนอกหรือผู้รับเหมาอิสระที่เสนอราคาค่าบำรุงรักษาถูกกว่ามาดูแลแทน?
คำตอบซ่อนอยู่ในจิตวิทยาของ "ความเสี่ยงที่ไม่สมมาตร":
- หากระบบซอฟต์แวร์สำนักงานขัดข้อง พนักงานอาจทำงานสะดุดและรอการแก้ไข
- แต่หากสายสลิงลิฟต์มีปัญหา หรือตู้ลิฟต์ร่วงค้างจนเกิดอุบัติเหตุ ผลลัพธ์คือคดีความระดับร้อยล้าน การเสียชื่อเสียงของอาคารระดับเกรดเออย่างถาวร และความรับผิดชอบทางอาญาของผู้บริหารอาคาร
ในแวดวงการบริหารอสังหาริมทรัพย์จึงมีธรรมเนียมปฏิบัติที่รู้กันภายในว่า "ไม่มีผู้จัดการอาคารคนไหนถูกปลดออกจากตำแหน่งเพราะต่อสัญญากับเจ้าของแบรนด์เดิม"
เมื่อต้นทุนของความล้มเหลว (Cost of Failure) สูงกว่าค่าบริการบำรุงรักษาหลายร้อยเท่า ความอ่อนไหวต่อราคาของลูกค้าจึงลดลงจนแทบเป็นศูนย์ (Extreme Inelastic Demand) เจ้าของอาคารยินดีจ่ายเบี้ยประกันทางความรู้สึกที่แพงกว่าผู้รับเหมาอิสระ 30% ถึง 40% ให้กับผู้ผลิตเดิม เพื่อแลกกับความสบายใจ การรับประกันมาตรฐาน และความรับผิดชอบทางกฎหมาย
3. คูเมืองความหนาแน่นเชิงภูมิศาสตร์ (Route Density & Local Economies of Scale)
คูเมืองที่ยากจะทำลายที่สุดของธุรกิจลิฟต์ไม่ได้อยู่ในสิทธิบัตรทางวิศวกรรม แต่อยู่ที่ความได้เปรียบเชิงภูมิศาสตร์บนพื้นราบ
สมมุติว่าผู้ผลิตรายใหญ่มีฐานลิฟต์ที่ดูแลอยู่ 500 ตัวในย่านศูนย์กลางธุรกิจ ช่างเทคนิค 1 คนสามารถเดินตรวจเช็กและซ่อมบำรุงลิฟต์ได้ 5 ถึง 8 อาคารต่อวันโดยแทบไม่มีต้นทุนเวลาและค่าใช้จ่ายในการเดินทางข้ามเมือง
ในทางกลับกัน หากมีผู้เล่นรายใหม่พยายามตัดราคาเข้ามาแย่งสัญญาบริการ แต่สามารถชิงลูกค้ามาได้เพียง 5 ตัวในย่านเดียวกัน ช่างของคู่แข่งจะต้องเสียเวลาเดินทางข้ามพื้นที่ ต้นทุนค่าแรงและค่าเดินทางต่อการซ่อมบำรุงหนึ่งครั้งจะพุ่งสูงขึ้นทันทีจนไม่สามารถสร้างกำไรได้
ยิ่งบริษัทมีฐานลิฟต์ติดตั้งในย่านธุรกิจหนาแน่นมากเท่าไร ต้นทุนการให้บริการต่อหน่วยยิ่งลดต่ำลง เกิดเป็นความได้เปรียบจากขนาดในระดับเส้นทาง (Route-based Economies of Scale) ซึ่งทำหน้าที่เป็นปราการธรรมชาติสกัดกั้นคู่แข่งหน้าใหม่อย่างมีประสิทธิภาพ
4. คุณภาพกระแสเงินสดและเกราะคุ้มกันเงินเฟ้อ (Financial Dynamics & Inflation Pass-Through)
ในมิติทางการเงิน ธุรกิจบริการลิฟต์มีคุณลักษณะของโครงสร้างเงินทุนหมุนเวียนติดลบ (Negative Working Capital) สัญญาการซ่อมบำรุงส่วนใหญ่มักมีเงื่อนไขเรียกเก็บเงินล่วงหน้าเป็นรายไตรมาสหรือรายปี ทำให้บริษัทได้รับเงินสดเข้ามาก่อนที่จะต้องส่งทีมงานไปให้บริการจริง เม็ดเงินสดนี้สามารถนำไปบริหารจัดการหรือสร้างผลตอบแทนเสริมได้โดยไม่มีต้นทุนทางการเงิน
นอกจากนี้ สัญญาบริการระยะยาวมักถูกผูกไว้ด้วยเงื่อนไขการปรับราคาตามดัชนีเงินเฟ้อและอัตราค่าแรง (Price Escalation Clauses) ทำให้เมื่อต้นทุนแรงงานหรือชิ้นส่วนปรับตัวสูงขึ้น บริษัทสามารถส่งผ่านภาระต้นทุนเหล่านั้นไปยังผู้ว่าจ้างได้เกือบทั้งหมด ส่งผลให้อัตรากำไรและกระแสเงินสดอิสระมีความทนทานต่อทุกสภาวะเศรษฐกิจ
แก่นแท้เชิงโครงสร้าง: ธุรกิจบริการในคราบอุตสาหกรรมหนัก
เมื่อถอดเปลือกนอกทางวิศวกรรมออก จะเห็นว่าโมเดลธุรกิจลิฟต์แท้จริงแล้วคือ โมเดลสัญญารายเดือน (Recurring Revenue Model) ในโลกแอนะล็อก ที่มีประสิทธิภาพสูงกว่าซอฟต์แวร์สมัยใหม่ในหลายมิติ
ซอฟต์แวร์ระดับองค์กรยังมีอัตราการยกเลิกบริการ (Churn Rate) เมื่อมีเทคโนโลยีใหม่ที่ดีกว่าเข้ามาทดแทน แต่สำหรับลิฟต์ ลูกค้าไม่สามารถกดยกเลิกการใช้งานแล้วสั่งถอดถอนตู้เหล็กน้ำหนักหลายตันออกจากช่องปูนของอาคาร 60 ชั้นได้โดยง่าย การเปลี่ยนผ่านระบบมีต้นทุนการรื้อถอนและเวลาที่สูงจนแทบเป็นไปไม่ได้ (Extreme Switching Costs)
ชัยชนะที่แท้จริงของอุตสาหกรรมนี้จึงไม่ได้วัดกันที่ว่าบริษัทขายฮาร์ดแวร์ล็อตใหม่ได้มากน้อยเพียงใดในแต่ละไตรมาส แต่วัดกันที่ความสามารถในการ "ฝังตัว" เข้าไปเป็นโครงสร้างพื้นฐานถาวร (Irremovable Infrastructure) ที่ผูกติดอยู่กับกายภาพของอสังหาริมทรัพย์
จุดเปราะบางและการทดสอบคูเมือง: มุมมองย้อนศรสำหรับนักลงทุน (Stress-Testing the Moat)
ชาร์ลี มังเกอร์ เคยให้หลักคิดไว้ว่า "จงคิดย้อนศรเสมอ หากต้องการรู้ว่าธุรกิจจะชนะได้อย่างไร ให้เริ่มจากการศึกษาว่ามันจะล้มเหลวด้วยวิธีใดก่อน"
แม้โมเดลธุรกิจลิฟต์จะดูแข็งแกร่งประดุจปราการเหล็ก แต่นักลงทุนสถาบันจำเป็นต้องทดสอบความทนทานของคูเมือง (Moat Durability) ด้วยการมองหาจุดเปราะบางเชิงโครงสร้าง 5 ประการที่อาจทลายสมมติฐานการเติบโต:
1. แรงกดดันจากกฎหมายเปิดเสรีการซ่อมบำรุง (Right to Repair & Regulatory Scrutiny)
คูเมืองสำคัญที่ผู้ผลิตใช้ผูกขาดตลาดบริการมายาวนาน คือการสร้าง "กำแพงทางเทคนิค" เช่น การเข้ารหัสซอฟต์แวร์ควบคุม การใช้เครื่องมือตรวจสอบเฉพาะทาง (Proprietary Diagnostic Tools) และการจำกัดการเข้าถึงอะไหล่แท้ เพื่อไม่ให้ผู้รับเหมาอิสระสามารถเข้ามาซ่อมบำรุงได้
ทว่าในปัจจุบัน หน่วยงานกำกับดูแลด้านการแข่งขันทางการค้าทั้งในสหภาพยุโรปและสหรัฐอเมริกาเริ่มเพ่งเล็งพฤติกรรมการผูกขาดนี้อย่างเข้มงวด หากเกิดข้อบังคับทางกฎหมายที่บีบให้ผู้ผลิตต้องเปิดเผยโค้ดระบบ หรือบังคับให้ขายอะไหล่แท้ในราคาที่กำหนด บริษัทซ่อมบำรุงภายนอกจะสามารถเข้ามาแข่งขันได้ทันที ซึ่งจะบั่นทอนอำนาจการกำหนดราคาและอัตรากำไรขั้นต้น (Gross Margin) ของส่วนงานบริการอย่างรุนแรง
2. การรวมศูนย์อำนาจของผู้ซื้อระดับสถาบัน (Institutional Buyer Consolidation)
ในอดีต เจ้าของอาคารมักเป็นรายย่อยหรือนิติบุคคลเดี่ยวๆ ที่ไม่มีความเชี่ยวชาญด้านวิศวกรรม จึงยอมรับเงื่อนไขราคาค่าบริการที่แพงกว่าเพื่อแลกกับความสบายใจ
แต่โครงสร้างการถือครองอสังหาริมทรัพย์ในปัจจุบันกำลังเปลี่ยนผ่านไปสู่การรวมศูนย์ อาคารพาณิชย์และตึกระฟ้าชั้นนำถูกถือครองโดยกองทุนรวมอสังหาริมทรัพย์ (REITs), กองทุน Private Equity ระดับโลก และบริษัทบริหารสินทรัพย์ขนาดใหญ่ องค์กรเหล่านี้มีฝ่ายจัดซื้อส่วนกลางและทีมวิศวกรของตนเอง ทำให้สามารถเจรจาสัญญาบริการแบบรวมพอร์ตโฟลิโอ (Master Service Agreements) และบีบราคาค่าบำรุงรักษาลง ส่งผลให้อำนาจการกำหนดราคาของผู้ผลิตลิฟต์ลดลงอย่างมีนัยสำคัญ
3. ภาวะชะงักงันของท่อส่งผลิตภัณฑ์ใหม่ (New Equipment Pipeline Shock)
แม้รายได้จากการซ่อมบำรุงจะมีความสม่ำเสมอ แต่ "ตัวเร่งการเติบโต" ของฐานติดตั้งในอนาคตยังคงขึ้นอยู่กับยอดขายลิฟต์ในโครงการก่อสร้างใหม่ หากเกิดวิกฤตการณ์ในภาคอสังหาริมทรัพย์ เช่น การชะลอตัวอย่างรุนแรงของภาคอสังหาริมทรัพย์ในประเทศจีน ซึ่งเคยคิดเป็นสัดส่วนการติดตั้งลิฟต์ใหม่มากกว่าครึ่งหนึ่งของโลก จะส่งผลกระทบ 2 ชั้น:
- ชั้นแรก: อัตราการเติบโตของฐานติดตั้งใหม่ (Installed Base Addition) ชะลอตัวลงทันที
- ชั้นที่สอง: ผู้ผลิตในตลาดจะเริ่มทำสงครามราคาในแผนกขายฮาร์ดแวร์เพื่อแย่งชิงเค้กที่เล็กลง จนผลขาดทุนจากการขายเครื่องใหม่ขยายวงกว้างจนฉุดผลตอบแทนต่อเงินลงทุน (ROIC) โดยรวมของบริษัท
4. คอขวดด้านแรงงานช่างเทคนิคและเงินเฟ้อค่าแรง (Technician Bottleneck & Wage Pressure)
ธุรกิจลิฟต์ไม่ใช่ซอฟต์แวร์ที่มีต้นทุนส่วนเพิ่มเป็นศูนย์ (Zero Marginal Cost) แต่เป็นธุรกิจที่ต้องพึ่งพาแรงงานที่มีทักษะเฉพาะทางสูง ความได้เปรียบด้านความหนาแน่นของเส้นทาง (Route Density) จะไร้ความหมายทันทีหากบริษัทเผชิญภาวะขาดแคลนช่างเทคนิค หรือการรวมตัวของสหภาพแรงงานเพื่อเรียกร้องค่าจ้าง
แม้สัญญาบริการส่วนใหญ่จะมีข้อกำหนดปรับราคาตามเงินเฟ้อ (Price Escalation Clauses) แต่ในทางปฏิบัติ มักเกิด "ความล่าช้าในการปรับตัวของราคา" (Time Lag) ส่งผลให้ต้นทุนค่าแรงที่พุ่งขึ้นอย่างรวดเร็วเข้ามากัดกินอัตรากำไรสุทธิของบริษัทก่อนที่ราคาค่าบริการรอบใหม่จะมีผลบังคับใช้
5. การทลายการผูกขาดข้อมูลด้วยเทคโนโลยีเซนเซอร์ภายนอก (Third-Party Predictive IoT)
ในอดีต มีเพียงผู้ผลิตเท่านั้นที่รู้ว่าชิ้นส่วนใดกำลังจะชำรุดผ่านระบบควบคุมภายในของตน แต่การพัฒนาของเทคโนโลยี IoT และเซนเซอร์ตรวจวัดแรงสั่นสะเทือนแบบติดตั้งเสริมภายนอก (Non-OEM Retrofit IoT) กำลังเปลี่ยนกระดานแข่งขัน
ปัจจุบันมีบริษัทเทคโนโลยีอิสระที่สามารถติดตั้งเซนเซอร์เสริมเพื่อวิเคราะห์พฤติกรรมของตู้ลิฟต์ และทำระบบทำนายการชำรุดล่วงหน้า (Predictive Maintenance) ได้อย่างแม่นยำโดยไม่ต้องพึ่งพาระบบคอมพิวเตอร์ของผู้ผลิต เทคโนโลยีนี้กำลังเปิดทางให้ผู้รับเหมาอิสระสามารถให้บริการที่มีคุณภาพทัดเทียมกับแบรนด์ผู้ผลิตดั้งเดิม ในราคาที่ประหยัดกว่า
กรอบการวิเคราะห์สำหรับนักลงทุน (The Investor's Analytical Framework)
เมื่อนำทั้งจุดแข็งของคูเมืองและจุดเปราะบางเชิงโครงสร้างมาสังเคราะห์ร่วมกัน นักลงทุนระยะยาวสามารถนำบทเรียนจากอุตสาหกรรมลิฟต์ไปใช้เป็นกรอบการประเมินมูลค่าและคัดกรองกิจการ ดังนี้:
1. การประเมินมูลค่าผ่านเลนส์ "Installed Base" มากกว่ายอดขายใหม่
นักลงทุนทั่วไปมักให้ความสนใจกับการเติบโตของยอดขายผลิตภัณฑ์ใหม่ (New Equipment Sales) ซึ่งผันผวนรุนแรงตามรอบเศรษฐกิจ แต่นักลงทุนสถาบันควรให้ความสำคัญกับ:
- ขนาดและอัตราการขยายตัวของฐานติดตั้งเดิม (Installed Base Growth): สินทรัพย์ที่แท้จริงคือจำนวนเครื่องจักรที่กระจายตัวอยู่ในตลาดและยังคงเปิดใช้งานอยู่
- สัดส่วนรายได้จากการบริการ (Aftermarket Revenue Contribution): บริษัทที่มีสัดส่วนรายได้จากการบริการและอะไหล่สูงกว่า 50% ของรายได้รวม มักมีเสถียรภาพของกระแสเงินสดที่ทนทานต่อวิกฤตเศรษฐกิจ
- อัตราการต่อสัญญาบริการ (Retention Rate): การรักษาฐานลูกค้าเดิมให้อยู่ในระดับสูงกว่า 90% คือสัญญาณที่บ่งชี้ว่าคูเมืองด้านการผูกขาดยังทำงานได้อย่างสมบูรณ์
2. การค้นหาธุรกิจ "ต้นทุนต่ำ แต่ต้นทุนความล้มเหลวสูง" (Low Cost, High Cost of Failure)
หนึ่งในแหล่งกำเนิดอำนาจการกำหนดราคา (Pricing Power) ที่แข็งแกร่งที่สุดในโลกธุรกิจ คือสินค้าหรือบริการที่มีคุณลักษณะ 2 ประการนี้ร่วมกัน:
- คิดเป็นสัดส่วนค่าใช้จ่ายเพียงเล็กน้อยเมื่อเทียบกับงบประมาณดำเนินงานรวมของลูกค้า
- แต่หากระบบเกิดความล้มเหลว ความเสียหายที่ตามมาจะประเมินค่าไม่ได้
เมื่อพบธุรกิจที่มีคุณลักษณะดังกล่าว เช่น ผู้ผลิตชิ้นส่วนอากาศยานที่ผ่านการรับรองความปลอดภัย, ผู้ให้บริการซอฟต์แวร์แกนกลางของระบบธนาคารพาณิชย์ หรือผู้ตรวจสอบมาตรฐานห้องปฏิบัติการทางการแพทย์ นักลงทุนสามารถคาดการณ์ได้ว่าธุรกิจเหล่านี้จะมีความสามารถในการรักษาอัตรากำไรขั้นต้นให้อยู่ในระดับสูงได้อย่างต่อเนื่อง เพราะลูกค้าไม่มีแรงจูงใจในการเปลี่ยนไปใช้ทางเลือกอื่นเพื่อประหยัดเงินเพียงเล็กน้อย
3. การตรวจวัดความหนาแน่นเชิงพื้นที่ (Route Density vs. Geographic Spread)
ในการวิเคราะห์ธุรกิจบริการที่มีการลงพื้นที่จริง (Field Operations) นักลงทุนควรระมัดระวังบริษัทที่เร่งขยายพื้นที่ให้บริการในวงกว้างโดยขาดความหนาแน่น เพราะมักนำไปสู่การลดลงของอัตราผลตอบแทนต่อเงินลงทุน (ROIC) จากต้นทุนการเดินทางที่ควบคุมไม่ได้
เกณฑ์การประเมินคุณภาพที่สำคัญคือ การดูว่าบริษัทสามารถสร้าง "ความหนาแน่นในจุดยุทธศาสตร์" (Local Scale Advantage) ได้หรือไม่ บริษัทที่ครองส่วนแบ่งตลาดแบบกระจุกตัวในพื้นที่ใดพื้นที่หนึ่ง มักมีต้นทุนการให้บริการต่อครั้งต่ำกว่าคู่แข่งอย่างมีนัยสำคัญ ซึ่งจะสะท้อนออกมาในรูปของกระแสเงินสดจากการดำเนินงานที่แข็งแกร่งกว่าอย่างชัดเจน
4. โครงสร้างกระแสเงินสดและการส่งผ่านเงินเฟ้อเชิงพันธสัญญา
ในการคัดกรองหุ้นเพื่อรับมือกับภาวะเงินเฟ้อระยะยาว นักลงทุนควรตรวจสอบเงื่อนไขในสัญญาทางธุรกิจ (Contractual Pricing Power):
- Cash Conversion Cycle ที่ติดลบ: บริษัทสามารถเก็บเงินสดค่าสัญญาล่วงหน้าจากลูกค้าเพื่อนำมาเป็นทุนหมุนเวียนในการขยายธุรกิจได้หรือไม่
- Price Escalation Clauses: สัญญาระยะยาวมีการระบุเงื่อนไขการปรับราคาขึ้นตามอัตราเงินเฟ้อหรือค่าแรงโดยอัตโนมัติหรือไม่ ธุรกิจที่มีโครงสร้างสัญญาเช่นนี้จะสามารถปกป้องกระแสเงินสดอิสระ (Free Cash Flow) ได้อย่างมั่นคงโดยไม่ต้องเผชิญแรงเสียดทานจากการเจรจาต่อรองราคากับลูกค้าใหม่ในทุกๆ ปี
5. รายการตรวจสอบความเสี่ยงเชิงโครงสร้าง (Pre-Mortem Checklist)
ก่อนตัดสินใจจัดสรรเงินลงทุนระยะยาวในธุรกิจที่มีโมเดล Installed Base ให้ตั้งคำถามตรวจสอบความเสี่ยงย้อนศรเสมอ:
- คูเมืองของบริษัทพึ่งพากำแพงทางกฎหมายหรือการปิดกั้นเทคโนโลยีที่อาจถูกทำลายโดยนโยบายกำกับดูแลภาครัฐ (Regulatory Risk) หรือไม่?
- ฐานลูกค้ามีแนวโน้มรวมศูนย์อำนาจจนกลายเป็นผู้ซื้อรายใหญ่ที่สามารถกดดันราคาได้หรือไม่?
- ธุรกิจมีความเสี่ยงจากการขาดแคลนแรงงานทักษะเฉพาะทางจนทำให้ Route Density ล้มเหลวหรือไม่?
บทเรียนเหนือกาลเวลาจากช่องลิฟต์
เสียงสัญญาณเตือนของลิฟต์ในแต่ละวัน จึงไม่ใช่เพียงเสียงเตือนการเปิดปิดประตูของระบบขนส่งแนวดิ่ง หากแต่เป็นภาพสะท้อนของรายได้ที่ไหลเวียนอย่างสม่ำเสมอ เป็นเครื่องจักรทางธุรกิจที่เปลี่ยนความปลอดภัยให้กลายเป็นพันธนาการกระแสเงินสดที่ต่อเนื่องยาวนานหลายทศวรรษ
สำหรับนักลงทุนระยะยาว บทเรียนสำคัญจากช่องลิฟต์คือ: กิจการที่สร้างผลตอบแทนทบต้นได้อย่างยั่งยืนที่สุด มักไม่ใช่ธุรกิจที่ขายสินค้าได้หวือหวาที่สุดบนหน้าสื่อ แต่คือธุรกิจที่สามารถวางตำแหน่งของตนเองให้กลายเป็นส่วนหนึ่งของโครงสร้างพื้นฐานที่ถอดถอนไม่ได้ เข้าควบคุมจุดเสี่ยงวิกฤตของลูกค้า และเปลี่ยนพันธนาการทางกายภาพให้กลายเป็นกระแสเงินสดที่คาดการณ์ได้อย่างมั่นคงเหนือกาลเวลา
แต่ในขณะเดียวกัน การเฝ้าระวังรอยแตกร้าวของคูเมือง—ไม่ว่าจะเป็นการแทรกแซงของกฎหมาย การรวมศูนย์ของผู้ซื้อ หรือข้อจำกัดด้านแรงงาน—คือหัวใจสำคัญที่จะช่วยปกป้องเงินลงทุนไม่ให้ตกลงสู่ก้นบึ้งของช่องลิฟต์โดยไม่รู้ตัว