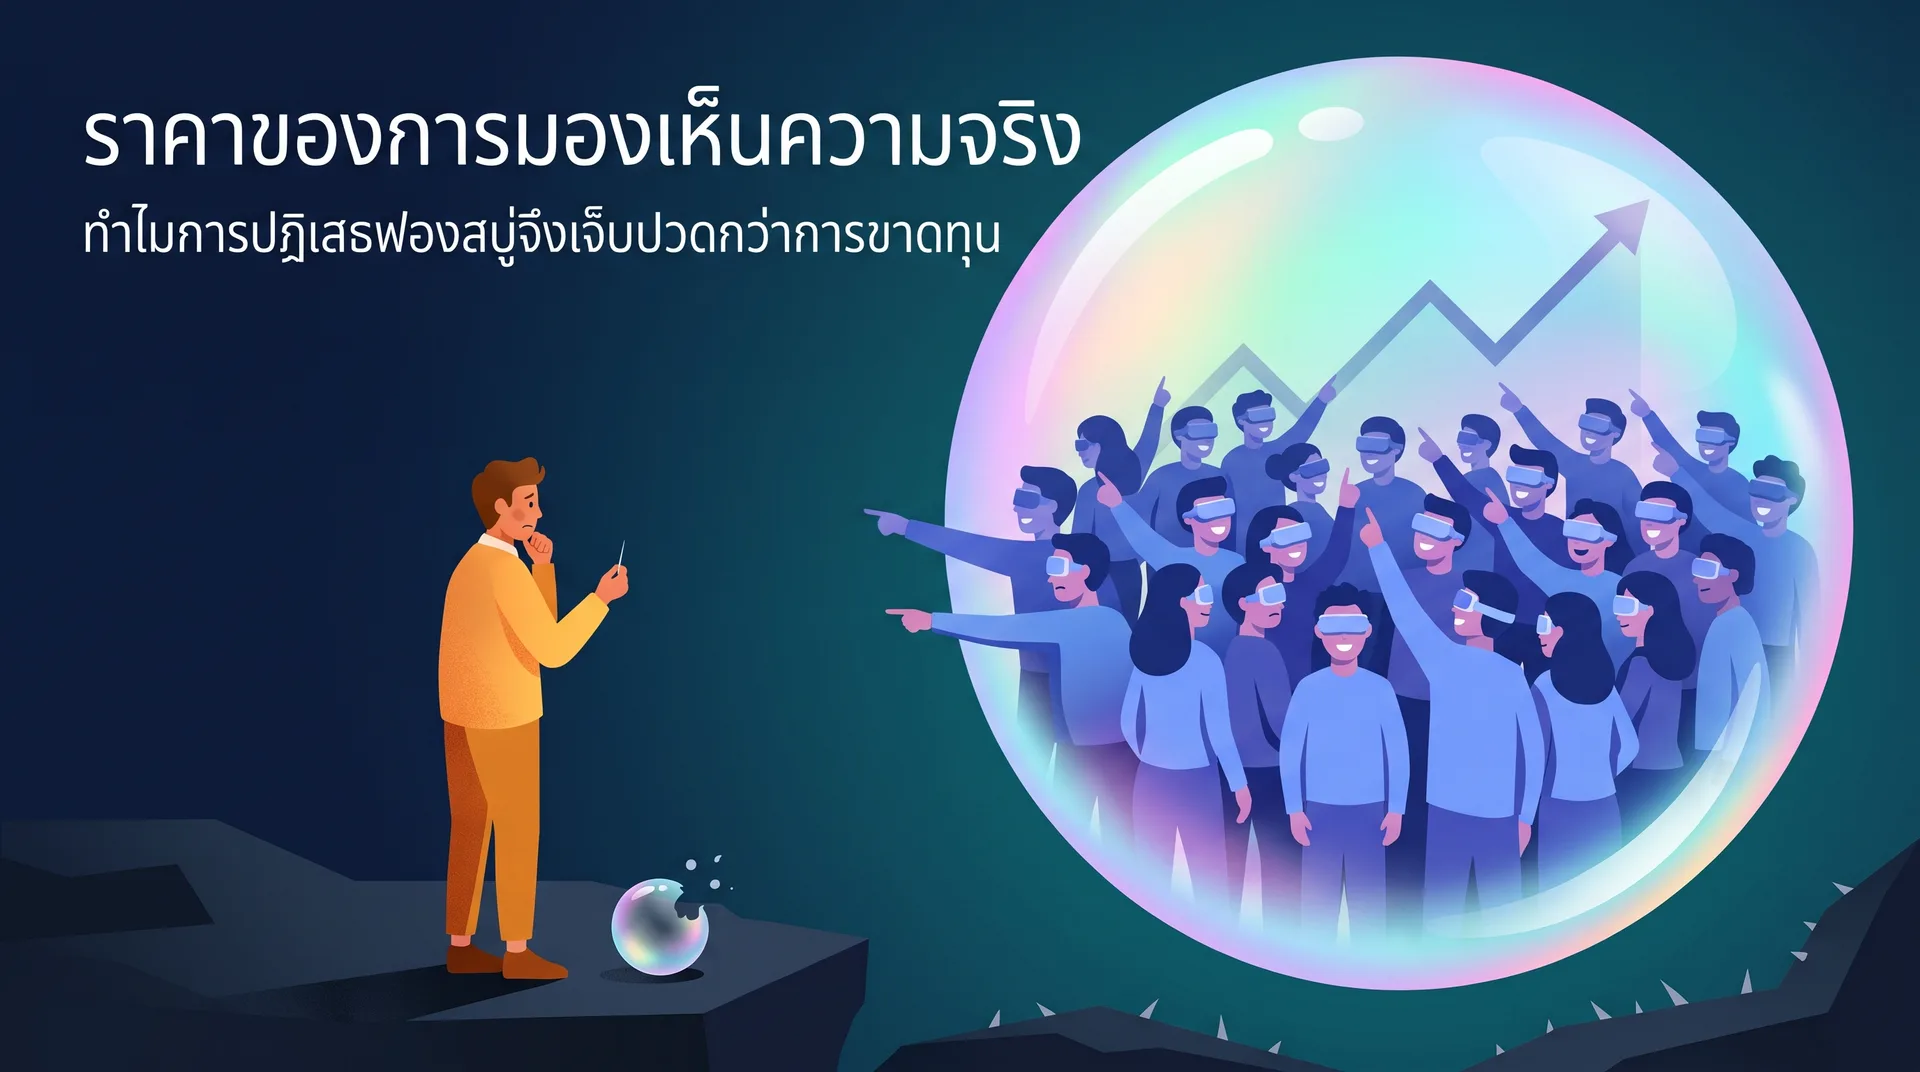
ความเจ็บปวดที่แท้จริงของการยืนนอกวงล้อม
ในตำราการเงินมาตรฐาน ความเสี่ยงมักถูกนิยามด้วยตัวเลขทางสถิติ ความผันผวนของราคา หรือการสูญเสียเงินต้นถาวร แต่นักลงทุนที่เคยผ่านสมรภูมิฟองสบู่มาด้วยตัวเองย่อมรู้ดีว่า ความเจ็บปวดที่บาดลึกและบั่นทอนสติปัญญาที่สุด ไม่ได้เกิดจากตัวเลขติดลบในพอร์ตโฟลิโอ
การขาดทุนจากการตัดสินใจที่มีเหตุผลและระบบรองรับ ยังสามารถเยียวยาได้ด้วยสถิติและวินัย แต่สิ่งที่ทรมานจิตวิทยาของมนุษย์จนแทบคลั่ง คือการยืนมองคนรอบตัวร่ำรวยขึ้นอย่างรวดเร็วจากสิ่งที่เราคำนวณแล้วว่าไร้สาระ
ลองจินตนาการถึงนักลงทุนที่นั่งทับเงินสดอย่างอดทนในปี 1999 ในขณะที่เพื่อนร่วมงานหรือแม้แต่คนขับแท็กซี่กำลังทำกำไรเป็นเท่าตัวทุกสัปดาห์จากหุ้นดอทคอมที่ไม่มีแม้กระทั่งโมเดลรายได้ หรือนึกถึงคนที่ปฏิเสธความบ้าคลั่งของตลาดอสังหาริมทรัพย์และตราสารหนี้ซับพราหมณ์ในปี 2006 ซึ่งต้องทนฟังคนรอบข้างเย้ยหยันว่าเป็นคนคิดมากและตกรถ
ความจริงที่โหดร้ายของตลาดทุนคือ การลงทุนแบบสวนกระแส (Contrarian Investing) ไม่เคยเป็นเพียงปัญหาทางคณิตศาสตร์หรือการประเมินมูลค่าแท้จริง (Intrinsic Value) หากแต่คือบททดสอบความแข็งแกร่งของจิตใจต่อแรงกดดันทางสังคมที่รุนแรงที่สุดรูปแบบหนึ่งในประวัติศาสตร์มนุษยชาติ
ห้องทดลองของ Solomon Asch: เมื่อสายตาของคนทั้งห้องบิดเบือนข้อเท็จจริง
เพื่อจะเข้าใจว่าทำไมนักลงทุนที่มีสติปัญญาเป็นเลิศจึงยอมละทิ้งหลักการเพื่อกระโดดเข้ากองไฟ เราต้องย้อนกลับไปดูการทดลองทางจิตวิทยาสังคมระดับตำนานในปี 1951 โดย Solomon Asch แห่ง Swarthmore College
Asch ให้อาสาสมัครคนหนึ่งเดินเข้าไปในห้องทดลองร่วมกับคนอื่นๆ อีก 7 คน โดยที่อาสาสมัครไม่รู้เลยว่าทั้ง 7 คนนั้นคือนักแสดงที่เตี๊ยมกับผู้ทดลองไว้ล่วงหน้า
การทดลองนั้นเรียบง่ายอย่างยิ่ง ผู้ทดลองแสดงการ์ดสองใบ:
- การ์ดใบแรกมีเส้นตรงมาตรฐาน 1 เส้น
- การ์ดใบที่สองมีเส้นตรง 3 เส้น (A, B, C) โดยมีเส้นหนึ่งที่มีความยาวเท่ากับเส้นมาตรฐานอย่างชัดเจนด้วยตาเปล่า ไม่มีความซับซ้อนใดๆ ซ่อนอยู่
หน้าที่ของทุกคนคือตอบเรียงกันทีละคนว่าเส้นไหนเท่ากับเส้นมาตรฐาน โดยอาสาสมัครตัวจริงถูกจัดให้นั่งเป็นคนที่ 7 เกือบคนสุดท้าย
ในรอบแรกๆ ทุกคนตอบถูกตามปกติเพื่อสร้างความไว้วางใจ แต่เมื่อถึงรอบสำคัญ นักแสดงทั้ง 6 คนแรกพร้อมใจกันตอบคำตอบที่ "ผิดอย่างเห็นได้ชัด" ด้วยสีหน้าและน้ำเสียงที่มั่นใจ เช่น เส้นตรงที่ยาวเท่ากันคือเส้น B แต่ทุกคนกลับชี้ไปที่เส้น C
ผลลัพธ์ทำให้วงการจิตวิทยาต้องตกตะลึง:
- อาสาสมัครถึง 75% ยอมตอบคำตอบที่ผิดตามกลุ่มอย่างน้อยหนึ่งครั้ง
- ในการทดสอบรอบสำคัญทั้งหมด มีอัตราการยอมตอบตามน้ำไปกับคำตอบที่ผิดถึง 37% ทั้งที่ในการทดสอบแบบนั่งทำคนเดียวในห้อง อัตราความผิดพลาดมีไม่ถึง 1%
เมื่อ Asch สัมภาษณ์อาสาสมัครในภายหลัง เขาค้นพบกลไกทางจิตวิทยา 2 ประการที่เกิดขึ้นในใจของคนที่ยอมโกหกสายตาตัวเอง:
- การยอมตามเพื่อความอยู่รอด (Normative Influence): อาสาสมัครรู้เต็มอกว่าเส้นตรงที่กลุ่มตอบนั้นผิดอย่างแน่นอน แต่ยอมตอบผิดตามน้ำไป เพราะกลัวการตกเป็นเป้าสายตา กลัวการถูกมองเป็นตัวประหลาด และทนรับความอึดอัดของการเป็น "คนเดียวที่เห็นต่าง" ไม่ไหว
- การสงสัยในประสาทสัมผัสตนเอง (Informational Influence): อาสาสมัครบางคนเริ่มสูญเสียความมั่นใจในสมองของตัวเอง พวกเขาคิดในใจว่า "คนฉลาดตั้ง 6 คนตอบเหมือนกันหมด มันจะเป็นไปได้ยังไงที่ทุกคนจะตาบอดพร้อมกัน? สายตาของฉันคงมีปัญหาไปเองแน่ๆ"
ในเชิงวิวัฒนาการ มนุษย์ไม่ได้ถูกสร้างมาเพื่อค้นหาความจริงเชิงประจักษ์เป็นเป้าหมายแรก แต่ถูกสร้างมาให้อยู่รอดในเผ่าพันธุ์ สำหรับบรรพบุรุษของเราในยุคหิน การถูกขับออกจากฝูง (Ostracism) มีค่าเท่ากับความตาย สมองส่วน Amygdala จึงสั่งการให้เราหลั่งสารแห่งความเจ็บปวดและความตื่นตระหนกออกมาทันทีที่เรารู้สึกว่าตนเองกำลังแปลกแยกจากฝูงชน
กายวิภาคของฟองสบู่: เมื่อตลาดทุนกลายเป็นห้องทดลอง Asch ขนาดยักษ์
ตลาดทุนในช่วงฟองสบู่ คือห้องทดลองของ Solomon Asch ที่ถูกขยายสเกลสู่ระดับมหาชน โดยมี "ราคาตลาด" ทำหน้าที่แทนเสียงของนักแสดง 6 คนแรก
เมื่อราคาของสินทรัพย์บางอย่างพุ่งทะยานขึ้นอย่างต่อเนื่อง กราฟราคาที่ทำจุดสูงสุดใหม่ทุกวันกำลังส่งเสียงตะโกนใส่หน้านักลงทุนทุกคนว่า "ทุกคนกำลังได้กำไร สิ่งนี้คืออนาคต และคำตอบที่ถูกต้องคือเส้น C"
ตัวอย่างที่คลาสสิกที่สุดเกิดขึ้นกับเซอร์ ไอแซก นิวตัน (Sir Isaac Newton) หนึ่งในมนุษย์ที่ฉลาดที่สุดในประวัติศาสตร์ ในช่วงวิกฤติฟองสบู่บริษัททะเลใต้ (South Sea Bubble) ปี 1720
ในระลอกแรก นิวตันตัดสินใจขายหุ้น South Sea ออกไปพร้อมกำไรมหาศาลกว่า 7,000 ปอนด์ เขามองเห็นความบ้าคลั่งและเคยกล่าวประโยคอันโด่งดังว่า "ข้าพเจ้าสามารถคำนวณการโคจรของดวงดาวได้ แต่ไม่อาจคำนวณความบ้าคลั่งของมนุษย์"
แต่นิวตันไม่ได้มีเกราะป้องกันจาก Asch Effect หลังจากขายหุ้นไป เขากลับต้องนั่งมองขุนนาง เพื่อนบ้าน และคนในสังคมอังกฤษพากันซื้อหุ้นตัวเดิมซ้ำแล้วซ้ำเล่า และทุกคนต่างรวยขึ้นต่อหน้าต่อตาเขา เสียงรอบข้างกึกก้องจนทำลายความมั่นใจในสติปัญญาของเขา ในที่สุด นิวตันก็ทนต่อความเจ็บปวดของการยืนมองไม่ไหว เขากระโดดกลับเข้าไปซื้อหุ้น South Sea อีกครั้งที่จุดสูงสุดของตลาด ก่อนที่ฟองสบู่จะแตกสลาย และทำให้เขาต้องสูญเสียเงินไปมากกว่า 20,000 ปอนด์ (เทียบเท่าเงินหลายล้านดอลลาร์ในปัจจุบัน)
ความเจ็บปวดในฟองสบู่ไม่ได้เกิดจากความโลภเพียงอย่างเดียว แต่มันทำงานผ่านสองแรงบีบคั้น:
- การเปรียบเทียบทางสังคมที่ทนไม่ได้: เมื่อคนที่คุณมองว่าไม่ได้มีความรู้ทางธุรกิจหรือไม่ได้ศึกษาพื้นฐานกิจการเลย กลับซื้อบ้านใหม่ ขับรถหรู และทำผลตอบแทนชนะคุณหลายเท่าตัวด้วยสินทรัพย์เก็งกำไร ความรู้สึกว่าตัวเองกำลังทำสิ่งที่ถูกต้องจะถูกแทนที่ด้วยความอิจฉาและความรู้สึกด้อยค่าในทันที
- การเริ่มสงสัยในหลักการของตนเอง: เมื่อฟองสบู่ลากยาวออกไปหลายปี นักลงทุนที่มีเหตุผลจะเริ่มเกิด Informational Influence ในใจ: "หรือว่า P/E Ratio และกระแสเงินสดมันล้าสมัยไปแล้วจริงๆ? หรือว่านี่คือ New Paradigm ที่เราตามโลกไม่ทัน?"
กับดักความล้มเหลวตามความนิยม: ตรรกะของ Keynes และแรงกดดันเชิงโครงสร้าง
หากนักลงทุนรายย่อยต้องต่อสู้กับสงครามจิตวิทยาภายในใจ นักลงทุนสถาบันและผู้จัดการกองทุนมืออาชีพกลับต้องเผชิญกับแรงกดดันเชิงโครงสร้างที่บังคับให้พวกเขาต้องยอม "ตอบผิดตามน้ำ" อย่างไม่อาจหลีกเลี่ยง
นักเศรษฐศาสตร์ชื่อก้องโลกอย่าง John Maynard Keynes ได้บันทึกสัจธรรมข้อนี้ไว้ในบทที่ 12 ของหนังสือ The General Theory of Employment, Interest and Money ไว้อย่างคมคายว่า:
"ภูมิปัญญาทางโลกยอมรับตรงกันว่า การยอมล้มเหลวตามคนส่วนใหญ่ ปลอดภัยต่อชื่อเสียงและหน้าที่การงาน มากกว่าการประสบความสำเร็จอย่างแหวกแนว"
นี่คือปัญหาตัวแทน (Agency Problem) ที่ฝังรากลึกในอุตสาหกรรมจัดการลงทุน:
ลองพิจารณาชะตากรรมของ จูเลียน โรเบิร์ตสัน (Julian Robertson) ตำนานผู้จัดการกองทุนเฮดจ์ฟันด์ Tiger Management ในช่วงปลายทศวรรษ 1990 โรเบิร์ตสันปฏิเสธที่จะแตะต้องหุ้นเทคโนโลยีและดอทคอมอย่างเด็ดขาด เพราะตัวเลขพื้นฐานแสดงให้เห็นชัดเจนว่าราคากับมูลค่าหลุดออกจากความเป็นจริงไปไกล
ผลลัพธ์คืออะไร? กองทุนของเขาขาดทุนเชิงเปรียบเทียบ (Underperform) ติดต่อกันหลายปี ลูกค้าด่าทอว่าเขาแก่เกินไป หมดน้ำยา ไม่เข้าใจเศรษฐกิจยุคใหม่ เม็ดเงินถูกไถ่ถอนออกไปมหาศาล จนกระทั่งเขาจำใจต้องปิดกองทุนในเดือนมีนาคม ปี 2000
ความตลกร้ายและน่าเศร้าที่สุดคือ เดือนมีนาคม ปี 2000 นั้นเอง คือจุดสูงสุดของดัชนี Nasdaq ก่อนที่ฟองสบู่ดอทคอมจะพังทลายลงมาเกือบ 80% การวิเคราะห์ของโรเบิร์ตสัน "ถูกต้องอย่างสมบูรณ์แบบ" แต่เขาถูกไล่ออกและปิดฉากกองทุนไปก่อนที่ความจริงจะปรากฏ
ในโลกการเงิน:
- หากคุณกระโดดเข้าไปในฟองสบู่พร้อมกับทุกคน แล้วตลาดพังลงมาพร้อมกัน คุณจะเสียเงิน แต่คุณจะรักษาเก้าอี้และชื่อเสียงไว้ได้ เพราะบอร์ดบริหารและลูกค้าจะมองว่ามันคือ "วิกฤติตลาดที่ไม่ว่าใครก็เลี่ยงไม่ได้"
- แต่หากคุณเลือกปฏิเสธฟองสบู่และตกรถเพียงคนเดียว คุณจะถูกตราหน้าว่าไร้ความสามารถตั้งแต่วันที่ฟองสบู่ยังไม่แตก
แรงจูงใจเชิงระบบจึงถูกออกแบบมาเพื่อลงโทษคนเห็นต่าง และให้รางวัลแก่คนที่ยอมเออออห่อหมกไปกับเสียงข้างมาก
การปลดแอกทางปัญญา: พลังของคนเห็นต่างคนแรก
ท่ามกลางผลลัพธ์ที่น่าหดหู่ของการทดลอง Solomon Asch ยังมีข้อค้นพบอีกชิ้นหนึ่งที่เปล่งประกายและเป็นกุญแจสำคัญที่สุดในการปลดแอกความคิดของเรา
Asch ได้เพิ่มตัวแปรใหม่เข้าไปในการทดลอง โดยให้มีนักแสดง "เพียงคนเดียวเท่านั้น" ที่ถูกสั่งให้ตอบคำตอบที่ถูกต้อง หรืออย่างน้อยตอบคำตอบที่ต่างออกไปจากเสียงส่วนใหญ่ของกลุ่ม
ผลปรากฏว่า เพียงแค่มีคนเห็นต่างปรากฏตัวขึ้นมาเพียง 1 คน อัตราการยอมตอบผิดตามน้ำของอาสาสมัครดิ่งลงฮวบทันทีถึง 80%!
มนุษย์เราไม่ได้ต้องการเสียงข้างมากเพื่อที่จะกล้ายืนหยัดในความจริง เราไม่ได้ต้องการคน 50 คนมาเห็นพ้องกับเรา แต่เราต้องการเพียง "เพื่อนร่วมอุดมการณ์แค่คนเดียว" (A Lone Dissenter) เพื่อทำลายภาพลวงตาของเอกฉันท์ และส่งสัญญาณเตือนสติว่าเราไม่ได้กำลังเป็นบ้าไปคนเดียว
ในโลกของการลงทุน การสร้างอิสรภาพทางปัญญา (Intellectual Sovereignty) จึงไม่ได้หมายถึงการตัดขาดจากโลกภายนอกอย่างไร้เดียงสา แต่คือการสร้างระบบสนับสนุนทางจิตวิทยาเพื่อปกป้องเหตุผลของเรา:
- เลือกกลุ่มอ้างอิงทางความคิด (Curate Your Reference Group): ในช่วงฟองสบู่ที่คนรอบตัวบ้าคลั่ง คุณจำเป็นต้องมีเสาหลักทางปัญญา หากคุณไม่สามารถหาเพื่อนร่วมงานหรือคนรอบตัวที่เข้าใจตรรกะได้ จงใช้ข้อเขียนและประวัติศาสตร์ของนักลงทุนชั้นครูในอดีตเป็นเพื่อนร่วมอุดมการณ์ การอ่านจดหมายของ Warren Buffett หรือข้อคิดเตือนใจของ Charlie Munger ในช่วงที่ตลาดกำลังคลั่ง คือการดึง "คนเห็นต่างคนแรก" เข้ามานั่งอยู่ในห้องประชุมจิตวิทยาของคุณ
- แยกราคากับมูลค่าออกจากกันอย่างสิ้นเชิง: กราฟราคาคือภาพสะท้อนอารมณ์ของฝูงชน (Group Consensus) ส่วนกระแสเงินสดและสินทรัพย์ที่จับต้องได้คือความยาวเส้นตรงที่แท้จริง ท่องไว้เสมอว่าการที่คนทั้งตลาดตะโกนว่าเส้นตรงเส้นนี้ยาว ไม่ได้ทำให้ความยาวทางกายภาพของมันเพิ่มขึ้นแม้แต่มิลลิเมตรเดียว
- ลดสิ่งเร้าและตัดเสียงรบกวน (Drastic Noise Reduction): ไม่เปิดดูพอร์ตรายวัน หลีกเลี่ยงกลุ่มสนทนาที่เต็มไปด้วยการโอ้อวดกำไร และสร้างระยะห่างทางกายภาพออกจากบรรยากาศของการเก็งกำไร ยิ่งคุณอยู่ใกล้ห้องทดลองมากเท่าไหร่ อำนาจสะกดจิตของกลุ่มจะยิ่งทำงานกับสมองของคุณรุนแรงขึ้นเท่านั้น
บทสรุป: ผลตอบแทนเหนือกาลเวลาของการรักษาความจริง
ตลาดทุนสามารถบิดเบือนการรับรู้ได้ชั่วคราว ราคาหุ้นสามารถหลุดลอยจากความเป็นจริงได้เป็นปีๆ และฝูงชนสามารถร่วมกันขับขานบทเพลงแห่งความมั่งคั่งลวงตาได้ยาวนานจนทำให้คนมีเหตุผลต้องร้องไห้ด้วยความโดดเดี่ยว
แต่ธรรมชาติของความเป็นจริงคือ มันไม่เคยสนใจฉันทามติ
เส้นตรงไม่ได้เปลี่ยนความยาวเพราะมีคน 6 คนรุมชี้ และธุรกิจก็ไม่สามารถสร้างมูลค่าที่แท้จริงได้จากการปั่นราคาในกระดาษ ไม่ช้าก็เร็ว แรงโน้มถ่วงทางเศรษฐศาสตร์จะดึงทุกสิ่งกลับมาสู่จุดสมดุลเสมอ และเมื่อเวลานั้นมาถึง ค่าตอบแทนจะถูกคิดบัญชีย้อนหลังอย่างสาสม
ผลตอบแทนส่วนเกินในระยะยาว (Alpha) ที่แท้จริง ไม่ได้ถูกจ่ายให้กับคนที่คำนวณสูตรเลขได้แม่นยำที่สุดในห้อง
แต่ผลตอบแทนที่สูงค่าที่สุด ถูกสงวนไว้สำหรับคนที่สามารถทนรับ "ต้นทุนทางอารมณ์" ของการเป็นคนเห็นต่างได้ยาวนานพอ—คนที่ยอมถูกมองว่าเป็นคนโง่เง่าในวันที่ฟองสบู่กำลังเบ่งบาน เพื่อที่จะเป็นเพียงไม่กี่คนที่ยังคงเหลือรอดและมีเงินทุนเต็มกระเป๋า ในวันที่ทุกคนต้องตื่นขึ้นมาเผชิญหน้ากับความจริง