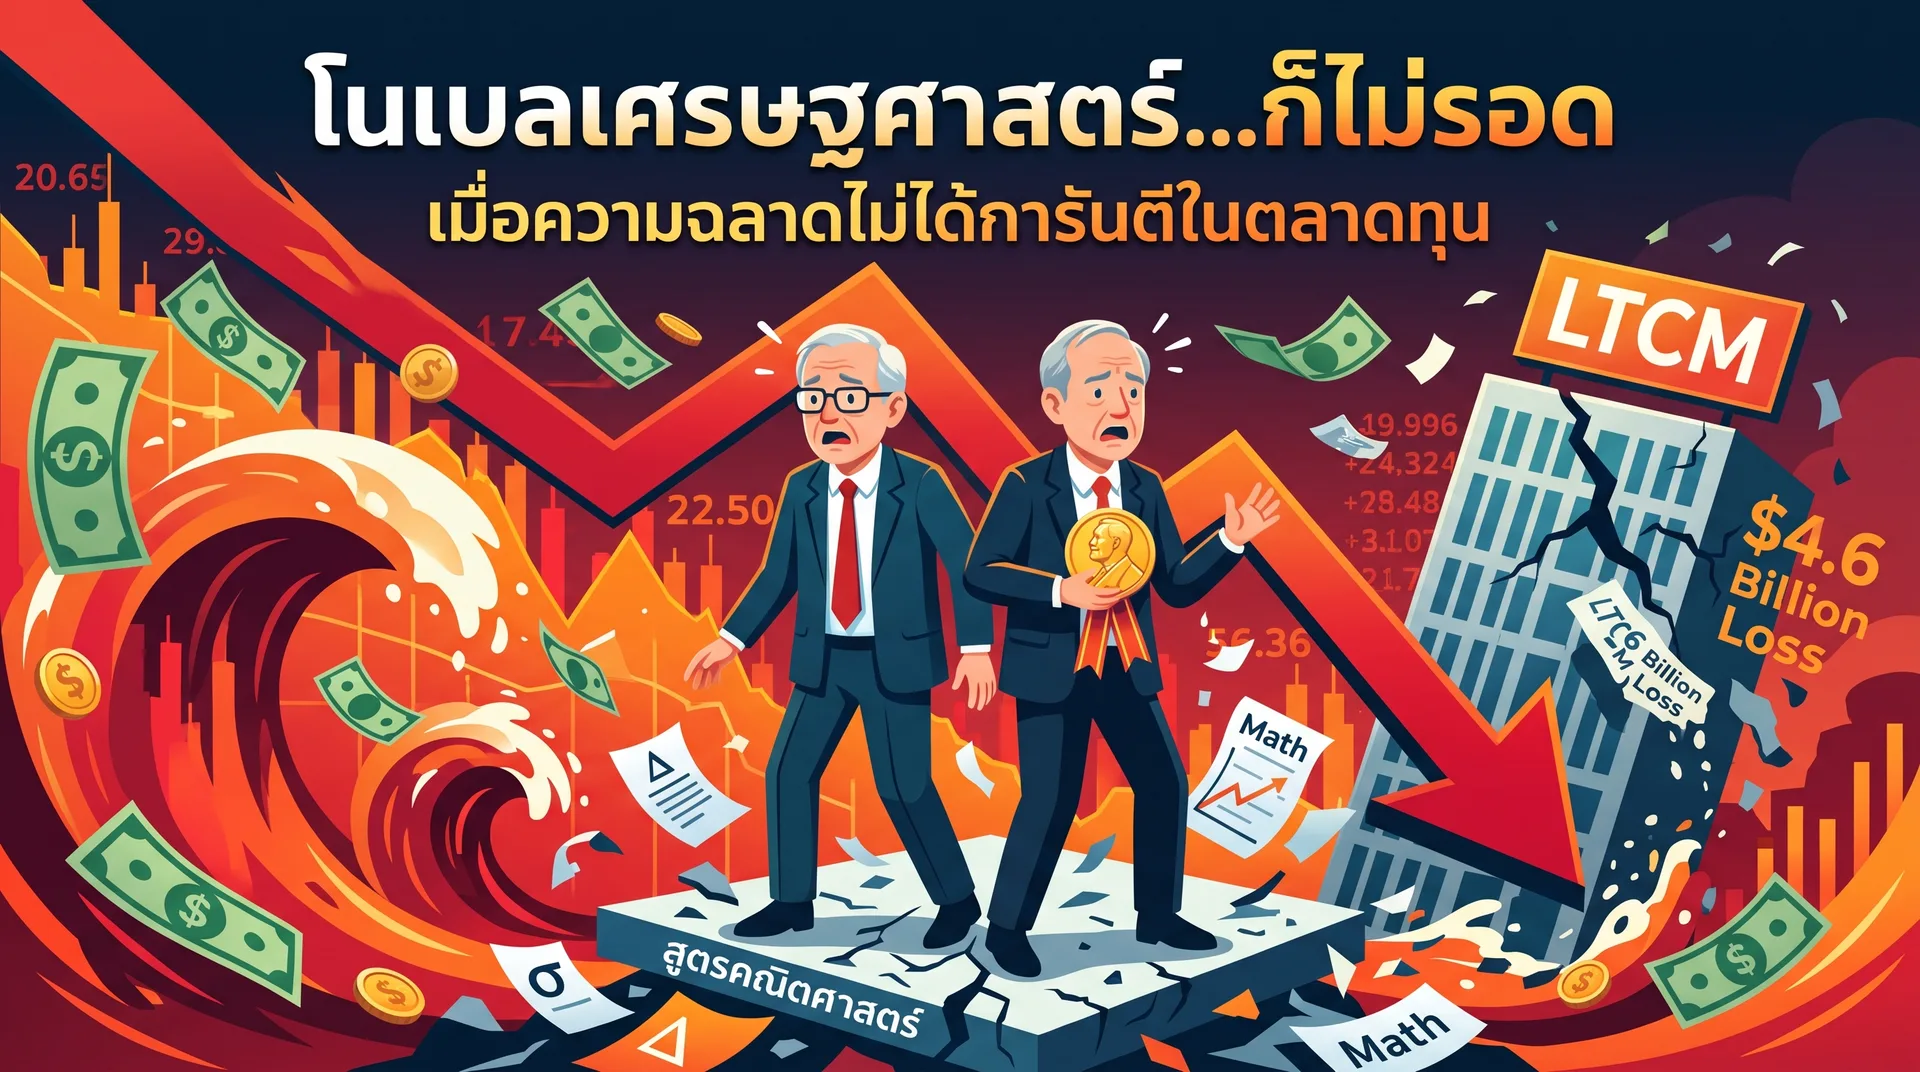
สมการที่สมบูรณ์แบบบนกระดาษพังทลายลงในพริบตา เมื่อต้องเผชิญกับตัวแปรที่ตำราไม่เคยคำนวณได้
"There are three ways to go broke: liquor, ladies, and leverage."
(มี 3 สิ่งที่จะทำให้คนเราหมดเนื้อหมดตัวได้: สุรา, นารี, และเลเวอเรจ)
— Charlie Munger
ในโลกของการลงทุน มีความเข้าใจผิดประการหนึ่งที่ฝังรากลึกอยู่ในสัญชาตญาณของมนุษย์ นั่นคือความเชื่อที่ว่า "ผลลัพธ์ของการลงทุนจะแปรผันตรงกับระดับสติปัญญา" เราจึงมักคิดว่าคนที่ฉลาดที่สุด มีการศึกษาสูงสุด หรือมีแบบจำลองทางคณิตศาสตร์ที่ซับซ้อนที่สุด จะเป็นผู้ชนะในเกมการเงินเสมอ
แต่ประวัติศาสตร์ตลาดทุนได้บันทึกเหตุการณ์หนึ่งไว้เป็นเครื่องเตือนใจเหนือกาลเวลา เพื่อพิสูจน์ว่าความฉลาดหลักแหลมกับความสามารถในการเอาตัวรอดนั้น เป็นคนละเรื่องกันอย่างสิ้นเชิง
ปี 1997 ไมรอน สโคลส์ (Myron Scholes) และ โรเบิร์ต ซี. เมอร์ตัน (Robert C. Merton) ก้าวขึ้นรับรางวัลโนเบลสาขาเศรษฐศาสตร์ จากผลงานการคิดค้นโมเดลประเมินมูลค่าสัญญาอนุพันธ์ Black-Scholes-Merton ซึ่งเปรียบเสมือนคัมภีร์ที่เปลี่ยนโฉมหน้าโลกการเงินสมัยใหม่ไปตลอดกาล
ทว่าเพียงหนึ่งปีหลังจากขึ้นรับรางวัลเกียรติยศสูงสุด กองทุนเฮดจ์ฟันด์ Long-Term Capital Management (LTCM) ที่ทั้งคู่เป็นหุ้นส่วนหลัก กลับขาดทุนยับเยินกว่า 4,600 ล้านดอลลาร์สหรัฐ ภายในเวลาไม่กี่เดือน เงินทุนหน้าตักแทบละลายหายไปทั้งหมด และเกือบจะลากระบบการเงินโลกให้ล่มสลายตามไปด้วย
คำถามสำคัญที่นักลงทุนทุกคนต้องขบคิดไม่ใช่เพียงแค่เกิดอะไรขึ้นกับพวกเขา แต่คือ เหตุใดมันสมองระดับหัวกะทิของโลกที่ถือครองสูตรคำนวณอันไร้ที่ติ จึงพ่ายแพ้ให้กับตลาดอย่างราบคาบในเกมที่พวกเขาเป็นคนเขียนตำราขึ้นมาเอง?
สถาปัตยกรรมของความเปราะบาง: เมื่อความแม่นยำต้องการเลเวอเรจ
LTCM ก่อตั้งขึ้นในปี 1994 โดย จอห์น เมริเวทเทอร์ (John Meriwether) อดีตหัวหน้าแผนกตราสารหนี้ระดับตำนานของ Salomon Brothers เขาได้รวบรวมทีมงานที่ถูกขนานนามว่าฉลาดที่สุดเท่าที่วอลล์สตรีทเคยมีมา ซึ่งรวมถึงนักคณิตศาสตร์ระดับหัวกะทิ อดีตรองประธานธนาคารกลางสหรัฐฯ และสองนักเศรษฐศาสตร์รางวัลโนเบล
กลยุทธ์หลักของ LTCM คือการทำกำไรจากความไร้ประสิทธิภาพชั่วคราวของราคาตราสารหนี้ทั่วโลก หรือที่เรียกว่า Fixed-Income Arbitrage
หลักการพื้นฐานนั้นตั้งอยู่บนความสมเหตุสมผลทางคณิตศาสตร์ นั่นคือ พันธบัตรสองตัวที่มีคุณสมบัติใกล้เคียงกัน ควรจะมีราคาและผลตอบแทนที่สอดคล้องกันเสมอ เช่น กรณีของพันธบัตรรัฐบาลสหรัฐฯ อายุ 30 ปีรุ่นเพิ่งออกใหม่ (On-the-run) กับรุ่นก่อนหน้าที่เหลืออายุ 29 ปีครึ่ง (Off-the-run) ซึ่งออกโดยรัฐบาลชุดเดียวกันและมีความเสี่ยงผิดนัดชำระหนี้เท่ากันทุกประการ แต่กลับมีราคาต่างกันเพียงเพราะรุ่นออกใหม่มีสภาพคล่องในการซื้อขายสูงกว่า ในสภาวะปกติ ราคาของพันธบัตรทั้งสองอาจเบี่ยงเบนออกจากกันเล็กน้อย แบบจำลองทางสถิติของ LTCM จะตรวจจับความคลาดเคลื่อนนี้ แล้วส่งสัญญาณให้เข้าซื้อพันธบัตรตัวที่ราคาถูกเกินจริง พร้อมกับขายชอร์ตตัวที่ราคาแพงเกินจริง เพื่อรอทำกำไรเมื่อราคาทั้งสองลู่กลับเข้าหาจุดสมดุลตามทฤษฎี
ปัญหาอยู่ที่ว่า ส่วนต่างกำไรจากการทำ Arbitrage ต่อหนึ่งธุรกรรมนั้นแคบมาก โดยมักอยู่ที่เพียง 0.05% ถึง 0.10% (หรือเพียง 5 ถึง 10 Basis Points) จนแทบเป็นเศษเสี้ยวเปอร์เซ็นต์ที่หากลงทุนด้วยเงินสดธรรมดาแทบไม่คุ้มกับต้นทุนธุรกรรม
การจะเปลี่ยนส่วนต่างระดับทศนิยมให้กลายเป็นผลตอบแทนมหาศาลได้ มีเพียงวิธีเดียวคือการขยายขนาดการเดิมพันด้วยการกู้ยืมเงิน หรือการใช้ Leverage
ในช่วงที่รุ่งเรืองที่สุด LTCM มีเงินทุนหน้าตักของตนเองอยู่ที่ราว 4,700 ล้านดอลลาร์สหรัฐ แต่กลับกู้ยืมเงินมาลงทุนจนมีขนาดสินทรัพย์รวมสูงถึง 125,000 ล้านดอลลาร์สหรัฐ คิดเป็นสัดส่วนการกู้ยืมที่สูงถึง 25 ถึง 30 เท่าของทุนตนเอง ยังไม่นับรวมมูลค่าตามสัญญาอนุพันธ์นอกงบดุลอีกกว่า 1 ล้านล้านดอลลาร์สหรัฐ
ในช่วง 3 ปีแรกของการดำเนินงาน กลยุทธ์นี้ทำงานได้ราวกับเครื่องจักรพิมพ์เงิน กองทุนสร้างผลตอบแทนเฉลี่ยสุทธิหลังหักค่าธรรมเนียมได้สูงเกือบ 40% ต่อปี (โดยเฉพาะในปี 1995 และ 1996 ที่ผลตอบแทนสุทธิพุ่งสูงเกินกว่า 40%) โดยแทบไม่มีความผันผวน ความสำเร็จอันงดงามนี้ยิ่งตอกย้ำความเชื่อมั่นให้กับทีมผู้บริหารว่า พวกเขาสามารถควบคุมความเสี่ยงได้ทั้งหมดผ่านตัวเลขสถิติ
แต่ในความเป็นจริง การใช้เลเวอเรจระดับ 30 เท่า มีความหมายในเชิงโครงสร้างเพียงอย่างเดียวคือ พวกเขากำลังตั้งค่าพื้นที่สำหรับความผิดพลาด (Margin of Safety) ให้เท่ากับศูนย์ หากราคาสินทรัพย์เคลื่อนที่ผิดไปจากที่สมการคาดการณ์เพียง 3–4% เงินทุนทั้งหมดของกองทุนจะถูกกวาดล้างจนหมดสิ้นทันที
จุดแตกหัก: เมื่อโลกความจริงปฏิเสธเส้นโค้งปกติ
จุดอ่อนที่อันตรายที่สุดของการนำคณิตศาสตร์มาใช้ในตลาดการเงิน คือสมมติฐานที่ว่าพฤติกรรมของราคาสินทรัพย์และผู้คนในตลาดจะกระจายตัวตามเส้นโค้งปกติ (Normal Distribution) โดยใช้ข้อมูลความผันผวนในอดีตมาคำนวณความน่าจะเป็นในอนาคต
ในแบบจำลองของ LTCM เหตุการณ์ที่พอร์ตการลงทุนจะขาดทุนหนักจนล้มละลาย เป็นเหตุการณ์ที่มีความน่าจะเป็นต่ำมาก จนตามทฤษฎีแล้วอาจเกิดขึ้นเพียงหนึ่งครั้งในรอบหลายล้านปี
แต่ตลาดทุนไม่ใช่ห้องทดลองทางฟิสิกส์ที่ถูกควบคุมตัวแปร และประวัติศาสตร์ในอดีตก็ไม่เคยครอบคลุมทุกความเป็นไปได้ของอนาคต
เดือนสิงหาคม ปี 1998 รัฐบาลรัสเซียประกาศลดค่าเงินรูเบิลและผิดนัดชำระหนี้พันธบัตรรัฐบาล เหตุการณ์นี้เปรียบเสมือนโดมิโนตัวแรกที่จุดชนวนความกลัวไปทั่วโลก สิ่งที่เกิดขึ้นตามมาคือปรากฏการณ์ที่เรียกว่า Flight to Quality นักลงทุนสถาบันและกองทุนทั่วโลกเกิดความตื่นตระหนก พร้อมใจกันเทขายสินทรัพย์เสี่ยงและสินทรัพย์ที่มีสภาพคล่องต่ำทุกชนิด เพื่อหอบเงินหนีไปถือครองพันธบัตรรัฐบาลสหรัฐฯ ที่มีความปลอดภัยสูงสุดเพียงอย่างเดียว
ในสภาวะที่ความกลัวเข้าครอบงำตลาด ตรรกะทางเศรษฐศาสตร์ทุกอย่างหยุดทำงานชั่วคราว
แทนที่ส่วนต่างของราคาพันธบัตรที่ถ่างออกจะบีบตัวเข้าหากันตามที่สมการของรางวัลโนเบลคำนวณไว้ มันกลับถ่างกว้างออกจากเดิมอย่างรุนแรงและต่อเนื่อง ความสัมพันธ์ของราคาสินทรัพย์ (Correlation) ที่เคยกระจายตัวกันอย่างเป็นอิสระในยามปกติ กลับพุ่งเข้าหา 1 พร้อมกันในยามวิกฤต หมายความว่าทุกสถานะที่ LTCM ถือครองอยู่ทั่วโลก ขาดทุนพร้อมกันทั้งหมดในเวลาเดียวกัน
เห็นภาพได้ชัดเจนจากการที่ LTCM กระจายพอร์ตไปยังหลายตลาดทั่วโลกเพื่อป้องกันความเสี่ยง ไม่ว่าจะเป็นการถือสถานะซื้อพันธบัตรในเยอรมนี อิตาลี ญี่ปุ่น ควบคู่ไปกับตราสารหนี้ภาคเอกชนในสหรัฐฯ เพราะเชื่อว่าตลาดเหล่านี้ไม่ได้มีความเกี่ยวโยงกัน แต่เมื่อความกลัวเข้าครอบงำ นักลงทุนกลับแห่เทขายพันธบัตรทุกตัวที่ LTCM ถือฝั่งซื้อไว้พร้อมกันหมดเพื่อนำเงินสดไปแย่งกันซื้อพันธบัตรรัฐบาลสหรัฐฯ ตัวออกใหม่ล่าสุด ส่งผลให้พันธบัตรฝั่งที่ LTCM ขายชอร์ตไว้ราคากลับพุ่งสูงขึ้นอย่างรวดเร็ว กองทุนจึงถูกบดขยี้อย่างรุนแรงพร้อมกันทั้งขาซื้อและขาชอร์ตในแทบทุกตลาดทั่วโลก
ซ้ำร้ายไปกว่านั้น สภาพคล่องในตลาดได้เหือดแห้งลงในชั่วข้ามคืน เมื่อ LTCM ต้องการขายสินทรัพย์เพื่อลดขนาดพอร์ตและเติมเงินประกัน กลับไม่มีใครในตลาดต้องการรับซื้อ และเนื่องจากขนาดสถานะของ LTCM นั้นใหญ่โตมโหฬารเกินไป ทุกครั้งที่พวกเขาพยายามเทขาย มันกลับยิ่งกดราคาตลาดให้ดิ่งเหวลงไปลึกกว่าเดิม กลายเป็นวงจรทำลายล้างตัวเองที่ไม่สามารถหาทางออกได้
เพียงไม่กี่สัปดาห์ เงินทุนเกือบทั้งหมดของ LTCM ก็มลายหายไป ทิ้งไว้เพียงภาระหนี้สินที่ผูกโยงอยู่กับธนาคารพาณิชย์และวาณิชธนกิจชั้นนำทั่ววอลล์สตรีท จนธนาคารกลางสหรัฐฯ สาขานิวยอร์ก (Fed) ต้องเข้ามาแทรกแซงอย่างเร่งด่วน โดยทำหน้าที่เป็นตัวกลางประสานให้ 14 สถาบันการเงินยักษ์ใหญ่บนวอลล์สตรีท นำเงินทุนเอกชนมาลงขันร่วมกัน 3,625 ล้านดอลลาร์สหรัฐ (โดยไม่ได้ใช้เงินงบประมาณภาษีของประชาชนแม้แต่ดอลลาร์เดียว) เพื่อเข้าควบคุมกิจการและค่อยๆ ชำระบัญชีของ LTCM อย่างเป็นระเบียบ ก่อนที่การล้มละลายของกองทุนเดียวจะลากระบบการเงินโลกให้พังทลายเป็นลูกโซ่
สัจธรรมเหนือกาลเวลา: สิ่งที่สมการคณิตศาสตร์ไม่มีวันบอกคุณ
โศกนาฏกรรมทางการเงินของ LTCM ไม่ได้เกิดขึ้นเพราะผู้ก่อตั้งขาดความรู้ แต่เกิดขึ้นเพราะพวกเขามีความรู้มากเกินไปจนลืมตั้งคำถามกับขีดจำกัดของความรู้นั้น เรื่องราวนี้ได้ทิ้งบทเรียนอันล้ำค่าที่เป็นแก่นแท้ของการลงทุนในทุกยุคสมัยไว้ 3 ประการ:
1. ความแม่นยำ ไม่ใช่สิ่งเดียวกับความทนทาน (Precision is not Resilience)
นักลงทุนจำนวนมากมักหลงใหลในตัวเลขที่เป๊ะและการคำนวณที่ซับซ้อน แต่ในโลกแห่งความเป็นจริง ระบบที่ถูกปรับแต่งมาให้มีประสิทธิภาพสูงสุดภายใต้สภาวะปกติ มักจะเปราะบางที่สุดเมื่อสภาพแวดล้อมเปลี่ยนไป ในทางกลับกัน พอร์ตการลงทุนที่ดูเหมือนมีประสิทธิภาพต่ำกว่าเพราะถือเงินสดสำรองไว้บ้าง หรือไม่กู้ยืมเงินจนตึงมือ กลับเป็นพอร์ตที่สามารถทนทานต่อพายุวิกฤตและอยู่รอดเพื่อสร้างผลตอบแทนทบต้นในระยะยาวได้จริง
2. เลเวอเรจพราก "เวลา" ไปจากนักลงทุน
การวิเคราะห์ของ LTCM นั้นไม่ได้ผิดในระยะยาว เพราะหลังจากที่กองทุนล้มละลายและถูกยึดกิจการไปแล้ว ในที่สุดส่วนต่างราคาพันธบัตรเหล่านั้นก็ค่อยๆ ปรับตัวกลับเข้าสู่จุดสมดุลตามที่ทฤษฎีว่าไว้จริงๆ เพียงแต่ LTCM ไม่มีลมหายใจอยู่รอให้ถึงวันนั้น
การลงทุนด้วยเงินเย็นทำให้เรามี "เวลา" เป็นพันธมิตรเพื่อรอให้มูลค่าที่แท้จริงปรากฏขึ้น แต่การกู้ยืมเงินมาลงทุนจะเปลี่ยนให้เวลากลายเป็นศัตรูทันที เพราะเจ้าหนี้และเกณฑ์การเรียกหลักประกันเพิ่ม (Margin Call) ไม่เคยสนใจว่าในท้ายที่สุดคุณจะคิดถูกหรือไม่ ดังคำกล่าวอมตะของ จอห์น เมย์นาร์ด เคนส์ ที่สรุปชะตากรรมของ LTCM ไว้ล่วงหน้าหลายทศวรรษว่า:
"The market can stay irrational longer than you can stay solvent."
(ตลาดสามารถไร้เหตุผลได้นานกว่าที่เงินทุนของคุณจะทนไหว)
3. ความถ่อมตนต่อความไม่แน่นอน คือเกราะป้องกันที่ดีที่สุด
ตัวแปรที่อันตรายที่สุดในตลาดหุ้นไม่ใช่ตัวเลขทางเศรษฐกิจ แต่คืออารมณ์ความกลัว ความโลภ และความตื่นตระหนกของมนุษย์ ซึ่งเป็นสิ่งที่ไม่สามารถเขียนออกมาเป็นสูตรคณิตศาสตร์ได้ อัตตาทางปัญญาทำให้คนฉลาดเชื่อว่าโลกเคลื่อนที่ตามแบบจำลองที่ตนเองสร้างขึ้น จนละเลยความเสี่ยงของเหตุการณ์ที่ไม่เคยเกิดขึ้นมาก่อนในสถิติอดีต
ในท้ายที่สุด ตลาดทุนไม่ได้ให้รางวัลแก่คนที่ฉลาดที่สุดในห้องในระยะสั้น แต่ให้รางวัลแก่ผู้ที่มีความถ่อมตนมากพอที่จะยอมรับว่า ตนเองไม่มีวันรู้อนาคตได้ทั้งหมด และออกแบบพอร์ตการลงทุนให้มีพื้นที่สำหรับความผิดพลาดอยู่เสมอ เพราะในเกมของการทบต้น กฎข้อแรกและข้อที่สำคัญที่สุดคือ การไม่ยอมให้ตัวเองถูกคัดออกจากเกม