ท่ามกลางกระแสการเฉลิมฉลองการเปลี่ยนผ่านสู่พลังงานสะอาดทั่วโลก แผงโซลาร์เซลล์สีน้ำเงินเข้มที่แผ่ขยายปกคลุมหลังคาอาคารและทะเลทรายกลายเป็นสัญลักษณ์แห่งความหวังของมนุษยชาติในการปลดแอกตัวเองจากการพึ่งพาเชื้อเพลิงฟอสซิล ประเทศมหาอำนาจต่างแข่งขันกันประกาศเป้าหมายการปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์ (Net Zero) พร้อมตัวเลขการติดตั้งกำลังการผลิตใหม่ที่ทำลายสถิติปีแล้วปีเล่า
ทว่าเบื้องหลังภาพตัวแทนของอิสรภาพทางพลังงาน กลับมีความจริงทางโครงสร้างอุตสาหกรรมที่ถูกละเลย ซ่อนตัวอยู่อย่างเงียบงันลึกลงไปในสายพานการผลิต
โลกตะวันตกมักเข้าใจว่าตนกำลังเปลี่ยนผ่านสู่อนาคตที่กระจายศูนย์และปราศจากการถูกกักขังโดยกลุ่มพันธมิตรผู้ค้าน้ำมัน แต่ในความเป็นจริง ห่วงโซ่พลังงานสะอาดทั้งระบบกลับถูกร้อยรัดอยู่กับ "คอขวดเดี่ยว" ซึ่งควบคุมโดยมหาอำนาจเพียงหนึ่งเดียวอย่างที่ไม่เคยปรากฏมาก่อนในประวัติศาสตร์อุตสาหกรรมโลก
1. คอขวดที่ซ่อนอยู่: มายาคติของแผงสำเร็จรูปกับแผ่นเวเฟอร์ที่โลกลืม
ความเข้าใจผิดที่แพร่หลายที่สุดของสาธารณชนต่อพลังงานแสงอาทิตย์ คือการมองอุตสาหกรรมนี้ผ่าน "โมดูล" (Module) หรือแผงโซลาร์เซลล์สำเร็จรูปที่วางขายตามท้องตลาด การประกอบแผงเป็นเพียงขั้นตอนสุดท้ายของการนำเซลล์ กระจก กรอบอะลูมิเนียม และสายไฟมารวมเข้าด้วยกัน ซึ่งเป็นกระบวนการที่มีมูลค่าเพิ่มทางวิศวกรรมต่ำที่สุดและกระจายตัวได้ง่ายที่สุด
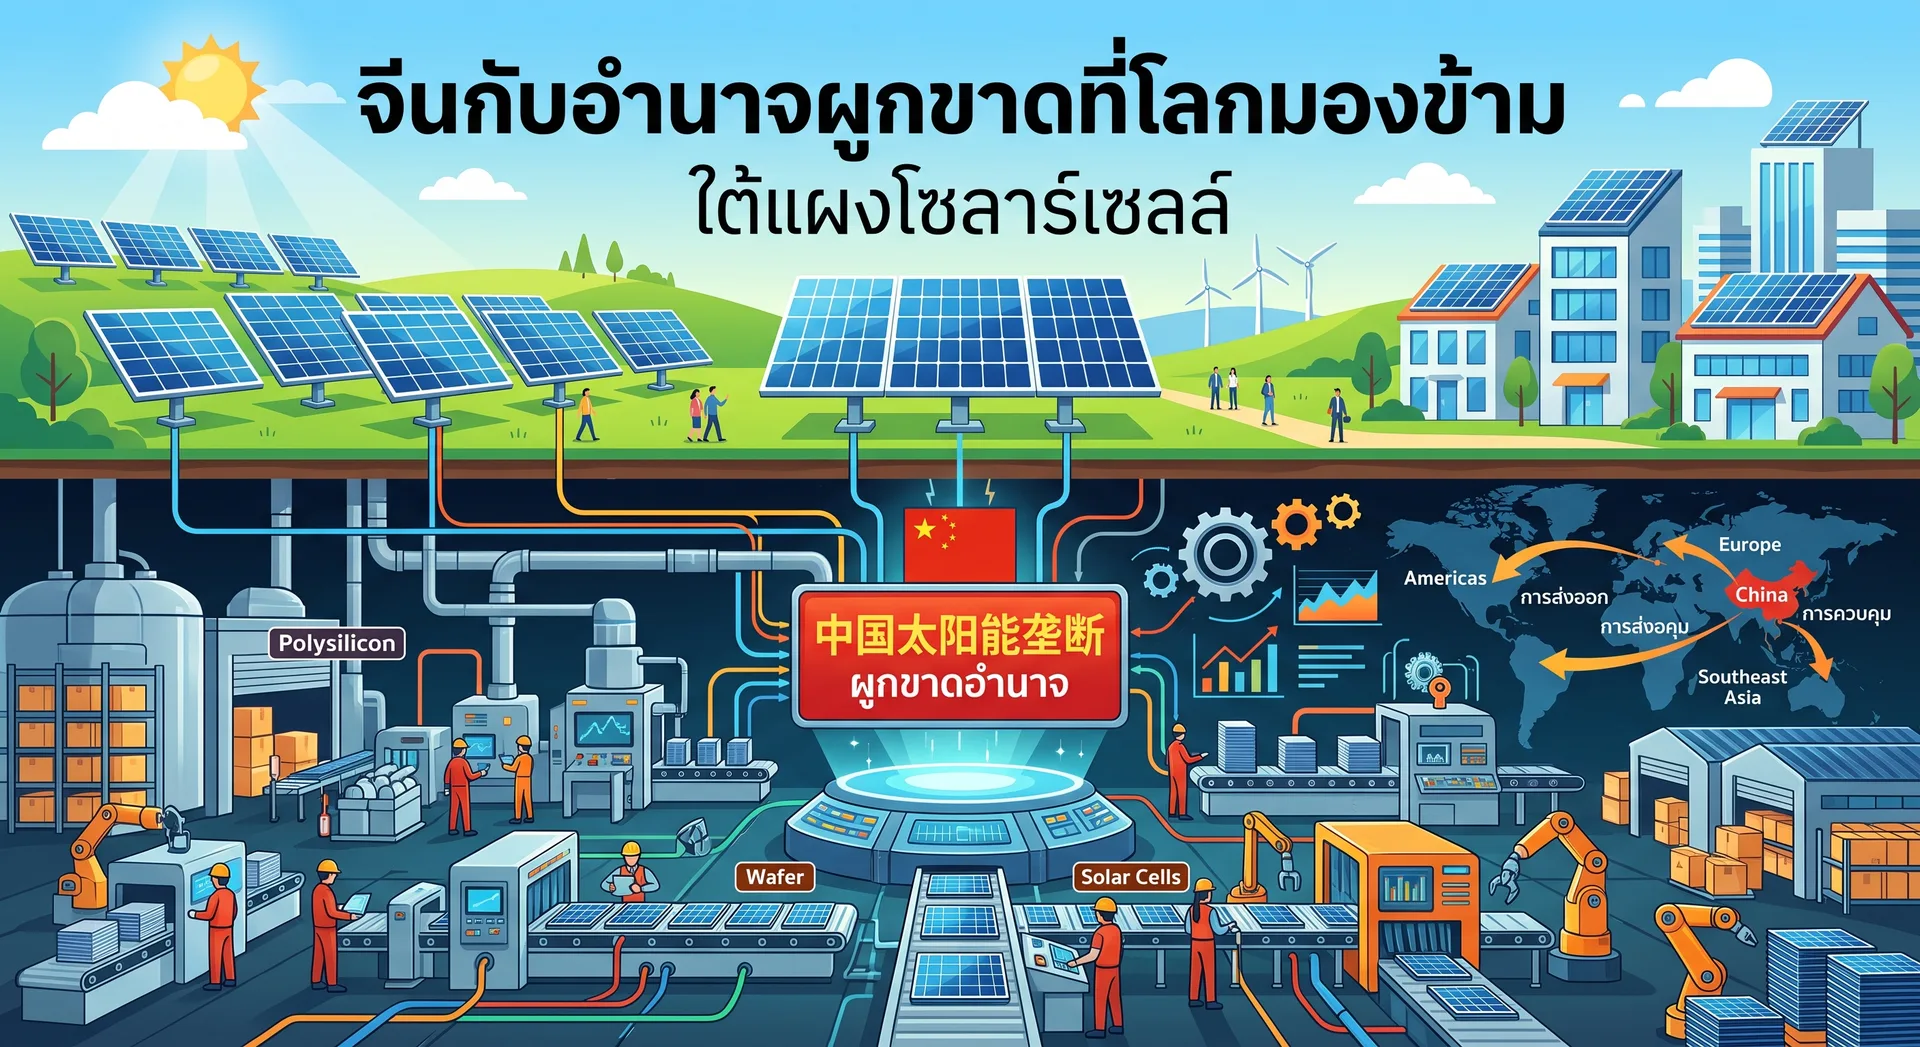
หากผ่าโครงสร้างการผลิตตามลำดับทางฟิสิกส์ ห่วงโซ่นี้ประกอบด้วย 4 ลำดับขั้นหลัก:
- โพลีซิลิคอน (Polysilicon): การถลุงแร่ควอตซ์ให้กลายเป็นซิลิคอนความบริสุทธิ์สูงระดับ 99.9999999%
- เวเฟอร์ (Solar Wafer): การหลอมซิลิคอนที่อุณหภูมิสูงกว่า 1,400 องศาเซลเซียสเพื่อดึงผลึกเดี่ยวให้เป็นแท่งอินกอต (Ingot) แล้วนำมาเฉือนด้วยลวดเพชรเป็นแผ่นบางเฉียบ
- เซลล์แสงอาทิตย์ (Solar Cell): การนำแผ่นเวเฟอร์มาผ่านกระบวนการทางเคมีและฟิสิกส์เพื่อสร้างโครงสร้างสารกึ่งตัวนำสำหรับผลิตกระแสไฟฟ้า
- โมดูล (Module): การนำเซลล์หลายแผ่นมาบัดกรีเชื่อมต่อและห่อหุ้มเป็นแผงสำเร็จรูปพร้อมใช้งาน
จุดตายที่แท้จริงของทั้งระบบไม่ได้อยู่ที่ต้นน้ำสุดหรือปลายน้ำสุด แต่อยู่ที่ขั้นตอนที่สอง: การผลิตเวเฟอร์
แผ่นเวเฟอร์คือแผ่นซิลิคอนที่มีความหนาเพียง 130 ถึง 150 ไมครอน หรือหนาเพียงประมาณเส้นผมมนุษย์สองเส้นเรียงชิดกัน (ใกล้เคียงกับความหนาของกระดาษพิมพ์งานทั่วไป) ทว่ามีความเปราะบางประดุจกระจกผลึก หากปราศจากเวเฟอร์ที่ไร้ตำหนิระดับโครงสร้างโมเลกุล เซลล์แสงอาทิตย์จะไม่สามารถกำเนิดขึ้นได้ และแผงโซลาร์ก็เป็นเพียงแผ่นแก้วที่ไร้ประโยชน์
ความจริงเชิงตัวเลขที่ไม่อาจปฏิเสธ:
ในขณะที่จีนควบคุมส่วนแบ่งการประกอบแผงสำเร็จรูปทั่วโลกราวร้อยละ 75 ถึง 80 แต่ในขั้นตอนสำคัญอย่าง "เวเฟอร์" โรงงานและเครื่องจักรมากกว่า ร้อยละ 95 ของทั้งโลก ติดตั้งและเดินเครื่องอยู่บนแผ่นดินจีนเพียงแห่งเดียว
สรุปให้เห็นภาพง่ายที่สุด: แผ่นเวเฟอร์โซลาร์ทุก 100 แผ่นที่หมุนเวียนอยู่ในโลก มีมากกว่า 95 แผ่นที่ถูกหลอมและตัดขึ้นในจีน ต่อให้ประเทศอื่นจะสามารถสร้างโรงงานประกอบแผงสำเร็จรูปของตนเองได้ แต่ตราบใดที่ยังไม่มีแผ่นเวเฟอร์ โรงงานเหล่านั้นก็ไม่อาจผลิตพลังงานได้แม้แต่วัตต์เดียว
2. กำเนิดอภิมหาโรงงาน: กลยุทธ์ Scale and Subsidize ที่กวาดล้างคู่แข่งโลก
การผูกขาดเบ็ดเสร็จในระดับนี้ไม่ได้เกิดขึ้นโดยบังเอิญหรือเป็นผลลัพธ์ของกลไกตลาดเสรีตามธรรมชาติ หากแต่เป็นผลพวงจากการดำเนินยุทธศาสตร์อุตสาหกรรมระยะยาวที่ผสานการอุดหนุนมหาศาลจากรัฐเข้ากับการขยายขนาดการผลิตแบบทำลายล้าง (Aggressive Scale)
ย้อนกลับไปในช่วงต้นทศวรรษ 2010 ผู้บุกเบิกเทคโนโลยีพลังงานแสงอาทิตย์คือเยอรมนี ญี่ปุ่น และสหรัฐอเมริกา บริษัทอย่าง SolarWorld หรือ Q-Cells เคยเป็นผู้นำด้านนวัตกรรม ทว่าสิ่งที่มหาอำนาจตะวันตกประเมินต่ำไปคือความสามารถในการควบรวมห่วงโซ่คุณค่าของจีน
2.1 การชดเชยต้นทุนพลังงานด้วยพลังงานราคาถูก
การหลอมแท่งซิลิคอนอินกอตต้องใช้เตาหลอมไฟฟ้าขนาดยักษ์ที่ต้องป้อนความร้อนอย่างต่อเนื่องโดยไม่มีวันหยุดตลอด 24 ชั่วโมงเป็นเวลาหลายสัปดาห์ หากไฟฟ้าดับเพียงไม่กี่วินาที ซิลิคอนมูลค่ามหาศาลในเตาจะเสียหายทันที ต้นทุนค่าไฟฟ้าจึงคิดเป็นสัดส่วนสูงถึงร้อยละ 30 ถึง 40 ของต้นทุนการดึงแท่งอินกอต
รัฐบาลท้องถิ่นในมณฑลทางตะวันตกของจีน เช่น ซินเจียง มองโกเลียใน เสฉวน และยูนนาน ได้จัดสรรไฟฟ้าพลังงานถ่านหินและพลังงานน้ำในราคาอุดหนุนที่ต่ำกว่าราคาตลาดโลกอย่างมหาศาล โรงงานผลิตอินกอตและเวเฟอร์ของจีนจึงเริ่มต้นด้วยความได้เปรียบทางต้นทุนที่โรงงานในยุโรปหรือสหรัฐฯ ไม่อาจเทียบเคียงได้
2.2 คลัสเตอร์อุตสาหกรรมแบบบูรณาการ (Hyper-Clustered Ecosystem)
จีนไม่ได้สร้างเพียงโรงงานโดดเดี่ยว แต่สร้างระบบนิเวศอุตสาหกรรมที่เชื่อมต่อกันอย่างไร้รอยต่อ โรงงานผลิตเวเฟอร์ตั้งอยู่ติดกับโรงงานถลุงโพลีซิลิคอน มีโรงงานผลิตลวดเพชรสำหรับตัดเวเฟอร์ตั้งอยู่ฝั่งตรงข้ามถนน และมีโรงงานสารเคมีสำหรับทำความสะอาดแผ่นเวเฟอร์ส่งท่อป้อนตรงเข้าสู่สายพาน การกำจัดต้นทุนค่าขนส่งและการบริหารสินค้าคงคลังแบบ Zero-inventory กลายเป็นปราการต้นทุน (Cost Moat) ที่แข็งแกร่ง
2.3 นวัตกรรมกระบวนการตัดด้วยลวดเพชร (Diamond Wire Sizing)
บริษัทจีนอย่าง LONGi และ TCL Zhonghuan ไม่ได้เพียงแค่ลอกเลียนแบบเทคโนโลยี แต่เป็นผู้ปฏิวัติวิศวกรรมการผลิต โดยเป็นกลุ่มแรกที่ทุ่มเงินลงทุนเปลี่ยนผ่านจากการตัดซิลิคอนด้วยโคลนคาร์ไบด์ (Slurry Saw) มาเป็นการตัดด้วยลวดเพชรความเร็วสูง ส่งผลให้ความเร็วในการตัดเพิ่มขึ้นหลายเท่าตัว ลดการสูญเสียเนื้อซิลิคอน (Kerf Loss) ลงได้มหาศาล และเร่งขยายขนาดแผ่นเวเฟอร์ให้ใหญ่ขึ้นเป็นมาตรฐาน M10 และ G12
การผสานระหว่าง ค่าไฟฟ้าราคาถูกเป็นพิเศษ + ห่วงโซ่อุปทานแบบรวมศูนย์ + นวัตกรรมการผลิตขนาดใหญ่ ส่งผลให้ต้นทุนการผลิตเวเฟอร์ของจีนดิ่งลงมากกว่าร้อยละ 80 ภายในระยะเวลาไม่ถึงทศวรรษ ผลักดันให้ผู้ผลิตในยุโรปและอเมริกาต้องทยอยปิดกิจการหรือเข้าสู่ภาวะล้มละลายจนตลาดโลกตกอยู่ในสภาพผูกขาดโดยสมบูรณ์
3. ชนวนภูมิรัฐศาสตร์และความเปราะบางของห่วงโซ่อุปทาน
การพึ่งพาแหล่งผลิตเพียงแห่งเดียวในสินค้าที่มีความสำคัญระดับยุทธศาสตร์ย่อมก่อให้เกิดความเสี่ยงเชิงโครงสร้างอย่างไม่อาจหลีกเลี่ยง ในยุคที่ภูมิรัฐศาสตร์โลกทวีความตึงเครียด แผ่นเวเฟอร์ขนาด 150 ไมครอนได้แปรสภาพจากสินค้าโภคภัณฑ์ทางอุตสาหกรรมไปสู่เครื่องมือต่อรองอำนาจระหว่างประเทศ
3.1 ความเปราะบางต่อความชะงักงัน (Single Point of Failure)
เมื่อกำลังการผลิตเกือบทั้งหมดกระจุกตัวอยู่ในประเทศเดียว เหตุการณ์ใดก็ตามที่ส่งผลกระทบต่อแผ่นดินจีน ไม่ว่าจะเป็นมาตรการควบคุมพลังงานอย่างเข้มงวด การหยุดชะงักของระบบโลจิสติกส์ หรือภัยพิบัติทางธรรมชาติ ย่อมส่งแรงสั่นสะเทือนไปทั่วทั้งอุตสาหกรรมพลังงานสะอาดโลกในชั่วข้ามคืน ความผันผวนของราคาเวเฟอร์ในจีนจะสะท้อนสู่อัตราค่าไฟและการดำเนินโครงการพลังงานแสงอาทิตย์ทั่วโลกโดยตรง
3.2 การควบคุมเทคโนโลยีในฐานะอาวุธทางยุทธศาสตร์
นับตั้งแต่ช่วงปลายปี 2022 เป็นต้นมา ทางการจีนได้แสดงเจตจำนงเชิงยุทธศาสตร์ด้วยการบรรจุเทคโนโลยีการผลิตซิลิคอนอินกอตขั้นสูงและเครื่องจักรตัดเวเฟอร์ประสิทธิภาพสูงเข้าสู่บัญชีควบคุมการส่งออก ความเคลื่อนไหวนี้เปรียบเสมือนสัญญาณเตือนที่ชัดเจนว่า จีนไม่ได้ต้องการเพียงแค่ขายผลิตภัณฑ์สำเร็จรูปให้กับโลก แต่ต้องการล็อกเทคโนโลยีและเครื่องมือการผลิตเวเฟอร์ไว้ภายในพรมแดนของตน เพื่อตัดโอกาสที่ชาติตะวันตกจะลอกเลียนและสร้างสายการผลิตขึ้นมาแข่งขัน
4. การแข่งขัน Reshoring ระดับแสนล้านเหรียญ: ภารกิจที่อาจสายเกินไป
การตระหนักรู้ถึงคอขวดนี้ทำให้ชาติตะวันตกตื่นตัวอย่างรุนแรง สหรัฐอเมริกาได้ออกกฎหมายลดอัตราเงินเฟ้อ (Inflation Reduction Act - IRA) ซึ่งอัดฉีดเม็ดเงินอุดหนุนและสิทธิประโยชน์ทางภาษีนับแสนล้านดอลลาร์เพื่อดึงฐานการผลิตกลับประเทศ ขณะที่สหภาพยุโรปพยายามผลักดันกฎหมาย Net Zero Industry Act เพื่อสร้างความมั่นคงในห่วงโซ่อุปทานของตนเอง
ทว่า การสร้างโรงงานผลิตเวเฟอร์ขึ้นมาใหม่ในโลกตะวันตกต้องเผชิญกับกำแพงสูงชัน 3 ด้าน:
- กำแพงต้นทุนพลังงานและสิ่งแวดล้อม: การดำเนินเตาหลอมซิลิคอนในสหรัฐฯ หรือยุโรปต้องแบกรับต้นทุนค่าไฟฟ้าที่สูงกว่าจีนหลายเท่าตัว ประกอบกับข้อกำหนดด้านสิ่งแวดล้อนและการขอใบอนุญาตที่เข้มงวดและกินเวลานานหลายปี
- การขาดแคลนระบบนิเวศสนับสนุน: การตั้งโรงงานเวเฟอร์เดี่ยวๆ โดยไม่มีโรงงานเคมีเฉพาะทาง โรงงานลวดเพชร และผู้ผลิตเบ้าหลอมควอตซ์เกรดสูงอยู่ในรัศมีใกล้เคียง จะทำให้ต้นทุนโลจิสติกส์พุ่งสูงจนแข่งขันไม่ได้
- ช่องว่างด้านความรู้แฝง (Tacit Knowledge): การควบคุมผลึกซิลิคอนที่มีขนาดเส้นผ่านศูนย์กลางกว่า 200 มิลลิเมตรให้ไร้ตำหนิในระดับนาโนเมตร ไม่ใช่เพียงแค่การซื้อเครื่องจักรมาติดตั้ง แต่ต้องอาศัยวิศวกรและช่างเทคนิคที่มีความเชี่ยวชาญสั่งสมจากการผลิตจริงในระดับล้านชิ้น ซึ่งเป็นทักษะที่โลกตะวันตกได้สูญเสียไปนานนับทศวรรษ
เม็ดเงินอุดหนุนจากรัฐอาจช่วยสร้างโรงงานประกอบแผงสำเร็จรูปขึ้นมาได้ แต่การทลายกำแพงต้นทุนและสร้างระบบนิเวศการผลิตเวเฟอร์ขึ้นมาแข่งขันกับจีนยังคงเป็นโจทย์ทางวิศวกรรมและเศรษฐศาสตร์ที่ยากยิ่ง
5. บทสรุป: ความจริงขั้นสูงสุด จีนไม่ได้ผูกขาดแค่แผงโซลาร์ แต่กำลังผูกขาด "พลังงานไฟฟ้า"
การมองภาพการผูกขาดแผ่นเวเฟอร์โซลาร์เซลล์เพียงลำพัง อาจทำให้เราประเมินขนาดของเกมยุทธศาสตร์นี้ต่ำเกินไป หากถอยออกมามองภาพกว้างของระเบียบพลังงานโลก จะค้นพบความจริงที่ลึกซึ้งและน่าพรั่นพรึงยิ่งกว่า:
จีนไม่ได้ต้องการเพียงแค่เป็นผู้ขายแผงโซลาร์เซลล์รายใหญ่ของโลก แต่กำลังดำเนินยุทธศาสตร์เพื่อผูกขาด "ระบบนิเวศพลังงานไฟฟ้าทั้งระบบ" ของมนุษยชาติ
5.1 จากสนามรบทางธรณีวิทยา (Geology) สู่สายพานอุตสาหกรรม (Manufacturing)
ตลอดศตวรรษที่ 20 อำนาจทางภูมิรัฐศาสตร์โลกวางอยู่บนรากฐานของ "โชคทางธรณีวิทยา" ใครมีบ่อน้ำมันใต้ผืนดิน หรือใครมีกองทัพเรือที่ควบคุมเส้นทางเดินเรือและช่องแคบทางทะเล ผู้นั้นคือกุมชะตาเศรษฐกิจโลก นี่คือจุดอ่อนทางยุทธศาสตร์ของจีนมาโดยตลอด เนื่องจากจีนต้องพึ่งพาการนำเข้าน้ำมันดิบจากต่างประเทศมากกว่าร้อยละ 70 และต้องพึ่งพาเส้นทางเดินเรือผ่านช่องแคบมะละกา ซึ่งเสี่ยงต่อการถูกปิดล้อม
เมื่อรู้ว่าไม่มีวันเอาชนะสหรัฐอเมริกาและพันธมิตรในกระดานปิโตรเลียมแบบเดิมได้ จีนจึงเลือกสร้าง "กระดานใหม่" โดยการเปลี่ยนพลังงานจากการขุดเจาะใต้ดิน ให้กลายเป็นพลังงานที่สร้างขึ้นจากโรงงานอุตสาหกรรม
พลังงานแสงอาทิตย์ แบตเตอรี่ และไฟฟ้าไม่ได้ขึ้นอยู่กับโชคชะตาใต้ผืนแผ่นดิน แต่อยู่ที่ว่า ใครมีโรงงานที่ใหญ่กว่า มีซัพพลายเชนที่บูรณาการมากกว่า และผลิตอุปกรณ์แปลงพลังงานได้ต้นทุนต่ำที่สุด ซึ่งนี่คือสนามที่จีนครองความได้เปรียบเบ็ดเสร็จอย่างไร้ผู้ต่อกร
5.2 การประสานพลังของ "สามสิ่งใหม่" (The New Three)
ยุทธศาสตร์การเปลี่ยนผ่านสู่การเป็น "อภิมหาอำนาจไฟฟ้า" (Electro-State) ของจีน ถูกขับเคลื่อนผ่าน 3 อุตสาหกรรมเสาหลักที่ไม่ได้เกิดขึ้นแยกส่วน แต่เชื่อมประสานกันเป็นระบบปิด:
- 1. โซลาร์เซลล์ (ต้นน้ำ - แหล่งกำเนิดไฟฟ้า): ด้วยการยึดกุมคอขวดเวเฟอร์ จีนกลายเป็นผู้กำหนดต้นทุนและทิศทางการผลิตไฟฟ้าสะอาดป้อนเข้าสู่ระบบทั่วโลก
- 2. แบตเตอรี่ลิเธียม (กลางน้ำ - โครงสร้างพื้นฐานการกักเก็บ): ผ่านยักษ์ใหญ่อย่าง CATL และ BYD จีนควบคุมกำลังการผลิตแบตเตอรี่โลกเกินกว่าร้อยละ 70 ทำหน้าที่กักเก็บพลังงาน จัดการความผันผวนของโครงข่าย และกลายเป็นหัวใจของระบบกริดไฟฟ้า
- 3. รถยนต์ไฟฟ้า (ปลายน้ำ - ตัวดูดซับพลังงานแทนน้ำมัน): การเร่งผลักดันรถยนต์ไฟฟ้าอย่างดุดันไม่ได้มีเป้าหมายแค่การขายยานพาหนะ แต่คือการเปลี่ยนผ่านภาคการขนส่งทั้งหมดจากการใช้น้ำมันดิบมาเป็น "การบริโภคพลังงานไฟฟ้า"
เมื่อทั้งสามเสาหลักเชื่อมต่อกันอย่างสมบูรณ์ จีนไม่เพียงแค่ปลดแอกตัวเองจากการพึ่งพาน้ำมันของมหาอำนาจตะวันตก แต่กำลังทำให้ทั่วโลกที่ต้องการลดการปล่อยคาร์บอน ต้องพึ่งพาเทคโนโลยี วัตถุดิบ และห่วงโซ่อุปทานของจีนตั้งแต่ต้นทางจนถึงปลายทาง
5.3 ระเบียบโลกใหม่ในวันที่กระแสไฟฟ้าเข้ามาแทนที่น้ำมัน
โลกตะวันตกใช้เวลาเกือบศตวรรษในการสร้างระเบียบการเงินและอำนาจความมั่นคงผ่านระบบ "เปโตรดอลลาร์" (Petrodollar) ซึ่งผูกติดกับการซื้อขายน้ำมัน ทว่าในวันที่มนุษยชาติกำลังมุ่งหน้าสู่การใช้ไฟฟ้าในทุกมิติของชีวิต (Electrification of Everything) อำนาจต่อรองกำลังย้ายจากผู้คุมหลุมเจาะน้ำมัน ไปสู่ผู้คุมเตาหลอมซิลิคอน โรงงานผลิตเซลล์แบตเตอรี่ และสายพานประกอบรถยนต์ไฟฟ้า
การต่อสู้ในห่วงโซ่แผ่นเวเฟอร์โซลาร์เซลล์ จึงไม่ใช่เพียงแค่ข้อพิพาททางการค้าหรือการแข่งขันทางอุตสาหกรรมสีเขียวทั่วไป แต่คือการปะทะกันเพื่อกำหนดว่า ใครจะเป็นผู้ควบคุมโครงข่ายและสวิตช์ไฟฟ้าของโลกในศตวรรษที่ 21
ในขณะที่โลกกำลังเฉลิมฉลองการหลุดพ้นจากพันธนาการของยุคน้ำมัน เราอาจต้องตระหนักความจริงที่ว่า มนุษยชาติอาจเพียงแค่เดินออกจากกรงขังเดิม เพื่อก้าวเข้าสู่โครงข่ายการผูกขาดพลังงานใหม่ที่รัดกุมกว่า เงียบงันกว่า และมีชื่อว่า "ระบบนิเวศไฟฟ้าของจีน"