ในประวัติศาสตร์ของอาชญากรรมทางเศรษฐกิจ ความเข้าใจผิดที่พบบ่อยที่สุดประการหนึ่งคือ ความเชื่อที่ว่าเงินทุนนอกระบบจะต้องถูกซ่อนไว้ในที่มืดมิดที่สุด ไม่ว่าจะเป็นห้องนิรภัยใต้ดิน บัญชีลับในเกาะห่างไกล หรือกระเป๋าเงินดิจิทัลที่เข้ารหัสหลายชั้น
ทว่าในโลกความเป็นจริง ยิ่งเงินมีขนาดมหึมาเท่าใด ที่ซ่อนที่ปลอดภัยที่สุดกลับไม่ใช่ความมืด แต่คือ "การซ่อนตัวอยู่ในที่แจ้ง"
ไม่มีสถานที่ใดในระบบทุนนิยมที่จะมอบเกราะกำบังอันทรงพลังและสง่างาม ได้เท่ากับ "สมุดทะเบียนผู้ถือหุ้นของบริษัทมหาชน"
คำถามเชิงโครงสร้างที่นักลงทุนระยะยาวต้องขบคิดไม่ใช่เพียงว่า ใครทำอะไรผิด แต่คือ ทำไมเงินทุนที่พยายามหลบหนีการตรวจสอบมาตลอด จึงกล้าเดินเข้ามาอยู่ในตลาดทุน ซึ่งเป็นพื้นที่ที่มีกฎเกณฑ์เข้มงวดและมีหน่วยงานกำกับดูแลคอยจับตาดูอยู่ตลอดเวลา?
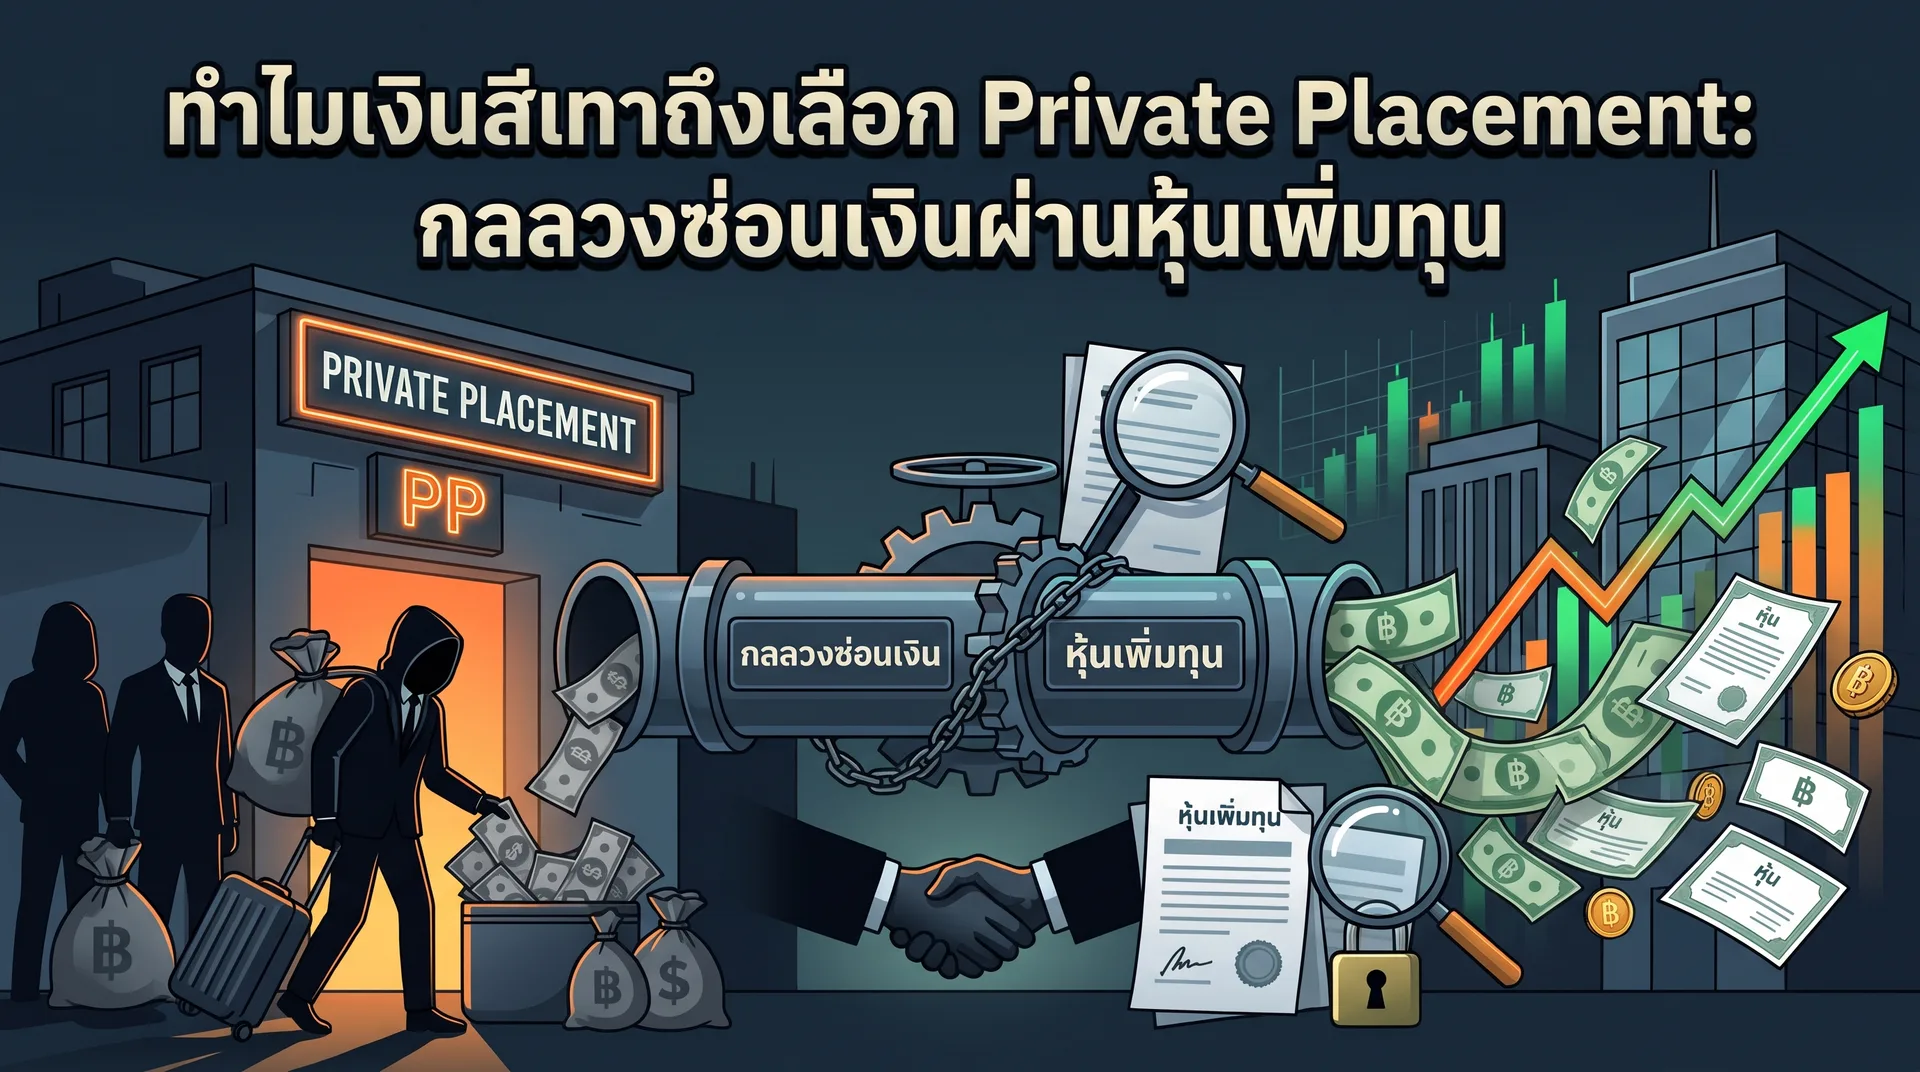
คำตอบของคำถามนี้ไม่ได้อยู่ที่ผลตอบแทนจากการเติบโตของธุรกิจ แต่อยู่ที่การแสวงหา "ความชอบธรรมและสภาพคล่อง" และเครื่องมือทางการเงินที่มักถูกดัดแปลงมาเป็นพาหนะในการเดินทางครั้งนี้ ก็คือการเพิ่มทุนแบบเฉพาะเจาะจง หรือ Private Placement (PP)
1. ตรรกะของความชอบธรรม: ทำไมเป้าหมายปลายทางต้องเป็น "หุ้นมหาชน"
เงินทุนนอกระบบ ไม่ว่าจะเกิดจากการหลอกลวง การค้าของเถื่อน หรือเศรษฐกิจใต้ดิน มีจุดตายสำคัญประการหนึ่งที่เงินทุนถูกกฎหมายไม่มี นั่นคือ "ข้อจำกัดในการใช้อำนาจทางเศรษฐกิจ"
เงินนอกระบบอาจสร้างความมั่งคั่งให้แก่ผู้ถือครองได้ แต่ความมั่งคั่งนั้นเปราะบางอย่างยิ่ง:
- ไม่สามารถนำไปเป็นหลักประกันเพื่อขอสินเชื่อขนาดใหญ่จากสถาบันการเงินชั้นนำระดับโลก
- ไม่สามารถนำไปซื้อสินทรัพย์เชิงยุทธศาสตร์ที่อยู่ภายใต้การกำกับดูแลได้อย่างเปิดเผย
- มีความเสี่ยงต่อการถูกอายัดหรือตรวจสอบเส้นทางได้ตลอดเวลาตราบใดที่ยังตัดขาดจากต้นตอไม่ได้
เป้าหมายสูงสุดของผู้ถือครองเงินก้อนใหญ่จึงไม่ใช่การแสวงหาผลตอบแทนสูงสุด แต่คือการลดทอนความเสี่ยงของการสูญสิ้นมูลค่า ผ่านการแปลงสภาพสินทรัพย์
ในสถาปัตยกรรมทางการเงิน หุ้นของบริษัทจดทะเบียนในตลาดหลักทรัพย์คือหนึ่งในสินทรัพย์ที่มีสถานะความน่าเชื่อถือสูงสุด
หุ้นมหาชนผ่านการรับรองความมีอยู่จริง มีราคาตลาดอ้างอิงทุกวินาที ผ่านการตรวจทานงบการเงินโดยผู้สอบบัญชีที่ได้รับอนุญาต และได้รับการยอมรับจากธนาคารทั่วโลก เมื่อเงินนอกระบบสามารถแปรสภาพเป็นใบหุ้นของบริษัทจดทะเบียนได้สำเร็จ เงินก้อนนั้นจะได้รับการ "ชุบตัว" และถูกตัดขาดจากที่มาดั้งเดิมในทันที
จากเงินที่ไม่มีที่มา กลายเป็นความมั่งคั่งที่มีตราประทับทางกฎหมาย สามารถนำไปวางค้ำประกันเงินกู้สะอาด สามารถทยอยขายเพื่อรับเงินสดเข้าบัญชีธนาคาร หรือรับเงินปันผลที่สามารถยื่นแสดงภาษีได้อย่างเปิดเผย
2. ช่องโหว่เชิงกลไก: ทำไมต้องเป็น Private Placement
หากเป้าหมายคือการถือหุ้นมหาชน เหตุใดกลุ่มทุนเหล่านี้จึงไม่กว้านซื้อหุ้นผ่านกระดานซื้อขายปกติ?
คำตอบอยู่ที่ข้อจำกัดทางสภาพคล่องและราคา การนำเงินหลายพันล้านเข้ากว้านซื้อหุ้นบนกระดานปกติจะส่งผลกระทบสองด้านทันที: หนึ่งคือ ราคาหุ้นจะพุ่งสูงขึ้นอย่างรวดเร็ว ทำให้ต้นทุนในการแปลงสภาพสูงเกินความจำเป็น สองคือ ปริมาณการซื้อขายที่ผิดปกติจะกระตุ้นระบบเฝ้าระวังของตลาดหลักทรัพย์ให้ส่งสัญญาณเตือนภัยในทันที
การเพิ่มทุนแบบ Private Placement (PP) จึงกลายเป็นช่องทางที่ตอบโจทย์โครงสร้างนี้ได้อย่างแนบเนียนที่สุด ด้วยเหตุผลสามประการ:
1) การเจรจาในห้องประชุมปิด
การทำ PP แตกต่างจากการเสนอขายหุ้นต่อประชาชนทั่วไปตรงที่เป็นการเจรจาระหว่างบอร์ดบริหารของบริษัทกับผู้ลงทุนโดยตรง การกำหนดราคาเสนอขาย จำนวนหุ้น และเงื่อนไขการถือครอง เกิดขึ้นจากการตกลงร่วมกันสองฝ่าย ทำให้สามารถวางแผนการจัดสรรได้อย่างแม่นยำ
2) การดูดซับเงินก้อนใหญ่ในคราวเดียว
บริษัทจดทะเบียนสามารถออกหุ้นใหม่เพื่อรองรับเงินทุนระดับพันล้านหรือหมื่นล้านได้ในการทำรายการเพียงครั้งเดียว โดยเงินก้อนนี้จะเข้าสู่บัญชีของบริษัทโดยตรง และผู้ลงทุนจะได้หุ้นก้อนใหญ่มาครอบครองโดยไม่ทำให้ราคาบนกระดานผันผวนอย่างรุนแรง
3) ส่วนลดจากราคาตลาด
บ่อยครั้งที่การออกหุ้น PP มีการกำหนดราคาที่มีส่วนลดจากราคาตลาดอ้างอิง โดยอ้างเหตุผลเรื่องการระดมทุนก้อนใหญ่หรือการนำพันธมิตรเข้ามาเสริมธุรกิจ ทำให้ผู้ถือเงินทุนนอกระบบไม่เพียงแต่ได้ฟอกสถานะของเงิน แต่ยังได้รับส่วนต่างกำไรล่วงหน้าทันทีที่หุ้นเข้าสู่ระบบ
3. มายาคติของการเปิดเผยข้อมูล: ซ่อนตัวหลังความโปร่งใส
ข้อโต้แย้งที่มักได้ยินเสมอคือ "ตลาดหุ้นเป็นระบบเปิด มีการรายงานข้อมูลต่อสาธารณะ การเพิ่มทุน PP ต้องผ่านมติบอร์ดและที่ประชุมผู้ถือหุ้น แล้วเงินนอกระบบจะเข้ามาได้อย่างไรโดยไม่มีใครรู้?"
นี่คือจุดตัดที่สำคัญที่สุด: ในตลาดทุน ความลับไม่ได้ถูกซ่อนไว้ด้วยการไม่บอก แต่ถูกซ่อนไว้ด้วยการเปิดเผยข้อมูลตามรูปแบบที่กฎหมายกำหนด แต่ปกปิดแก่นแท้ของความจริง
เส้นทางการพรางตัวในสมุดทะเบียนผู้ถือหุ้น มักถูกวางโครงสร้างเป็นลำดับชั้น:
- ชั้นที่หนึ่ง: เงินทุนนอกระบบไหลเข้าสู่นิติบุคคลเฉพาะกิจ หรือกองทุนต่างประเทศที่จดทะเบียนในเขตอำนาจศาลที่มีกฎหมายปกป้องความลับ เช่น สิงคโปร์ เคย์แมน หรือบริติชเวอร์จิน
- ชั้นที่สอง: เงินทุนเคลื่อนตัวต่อไปยังตัวแทนรับฝากทรัพย์สินสากล เพื่อให้ปรากฏเฉพาะชื่อสถาบันการเงินตัวแทนในสมุดทะเบียน
- ชั้นที่สาม: กระจายการเข้าซื้อหุ้น PP ในสัดส่วนที่ต่ำกว่าเกณฑ์รายงานพิเศษต่อสาธารณะ
- ชั้นปลายทาง: เงินทุนเข้าสู่บริษัทจดทะเบียนในตลาดหลักทรัพย์อย่างถูกต้องตามระเบียบเอกสารทุกประการ
การใช้ฉากหน้านิติบุคคลต่างประเทศและบัญชีตัวแทนรับฝากทรัพย์สิน
ชื่อที่รายงานต่อตลาดหลักทรัพย์ฯ และปรากฏในสมุดทะเบียนผู้ถือหุ้น มักไม่ใช่ชื่อของบุคคล แต่เป็นชื่อของกองทุน Private Equity หรือนิติบุคคลเฉพาะกิจที่จดทะเบียนในแดนภาษีที่มีกฎหมายคุ้มครองความลับ
นอกจากนี้ การถือครองผ่านตัวแทนรับฝากทรัพย์สินระดับโลก ทำให้ภายนอกมองเห็นเพียงชื่อธนาคารตัวแทนสากล ซึ่งทำหน้าที่เป็นเกราะกำบังสองชั้น ตัดขาดการเชื่อมโยงไปสู่ผู้รับผลประโยชน์ที่แท้จริง
กลลวงการคำนวณสัดส่วนตามเกณฑ์กฎหมาย
กฎหมายตลาดทุนมักมีเกณฑ์การตรวจสอบแบบขั้นบันได เช่น การถือหุ้นแตะ 5% ต้องรายงานการได้มา หรือการแตะ 25% จะต้องทำคำเสนอซื้อหลักทรัพย์ทั้งหมด
กลุ่มทุนที่ต้องการพรางตัวจะใช้เทคนิคการกระจายเงินทุนผ่านนิติบุคคลหลายแห่งที่ดูผิวเผินเหมือนไม่มีความเกี่ยวข้องกัน เข้าถือครองหุ้นในสัดส่วนที่ต่ำกว่าจุดแจ้งเตือน เช่น นิติบุคคลละ 4.8% หรือ 9.9% การกระทำร่วมกันอย่างลับๆ ทำให้ในทางเทคนิคไม่มีรายชื่อใดแตะเกณฑ์ที่ต้องตรวจสอบเข้มงวด ทั้งที่ในความเป็นจริง เงินทุนทั้งหมดมาจากแหล่งเดียวกันและมีอำนาจควบคุมบริษัทอย่างเบ็ดเสร็จ
4. สองมุมมองเชิงโครงสร้าง: เมื่อบริษัทชี้แจงว่าเป็น "เรื่องส่วนตัวของผู้ถือหุ้น"
เมื่อเกิดกรณีหน่วยงานกำกับดูแลเข้าตรวจสอบหรือสั่งอายัดหุ้น คำแถลงการณ์ที่พบบ่อยที่สุดจากฝั่งบริษัทจดทะเบียนคือ "เหตุการณ์ดังกล่าวเป็นเรื่องส่วนตัวของผู้ถือหุ้นหรือผู้ลงทุนเฉพาะราย บริษัทไม่มีส่วนเกี่ยวข้อง และการดำเนินงานยังเป็นปกติ"
การทำความเข้าใจคำแถลงนี้จำเป็นต้องมองผ่านสองมุมมองอย่างเป็นธรรม เพื่อแยกแยะระหว่าง "ความจริงทางนิตินัย" กับ "ความจริงทางเศรษฐศาสตร์ตลาดทุน":
มุมที่หนึ่ง: ความเป็นธรรมและข้อจำกัดของบริษัทจดทะเบียน
ในทางนิตินัย บริษัทจดทะเบียนมีสถานะเป็นนิติบุคคลแยกต่างหากจากผู้ถือหุ้น (Separate Legal Entity) การกระทำความผิดอาญาของผู้ลงทุนรายใดย่อมเป็นความรับผิดเฉพาะบุคคล
ข้อจำกัดสำคัญที่ต้องยอมรับคือ บริษัทจดทะเบียนไม่ใช่หน่วยงานสืบสวนสอบสวน เมื่อมีผู้ลงทุนแสดงเจตจำนงเข้ามาซื้อหุ้น PP ผ่านนิติบุคคลหรือกองทุนต่างประเทศที่จดทะเบียนถูกต้อง มีการโอนเงินผ่านระบบธนาคารพาณิชย์ที่มีการตรวจสอบตามมาตรฐานสากล (KYC/AML) บริษัทและคณะกรรมการย่อมไม่มีอำนาจตามกฎหมายหรือกลไกเชิงปฏิบัติการที่จะเจาะลึกไปถึงเส้นทางเงินตั้งต้นในต่างประเทศได้ การมองว่าบริษัทสมรู้ร่วมคิดในทุกกรณีจึงอาจไม่เป็นธรรมต่อฝ่ายปฏิบัติการ พนักงาน และผู้ถือหุ้นเดิมที่ไม่ได้มีส่วนรู้เห็น
มุมที่สอง: มายาคติของ "เรื่องส่วนตัว" ในโลกของตลาดทุน
แม้ในทางกฎหมายคำชี้แจงดังกล่าวจะถูกต้อง แต่ในมิติของตลาดทุน "ไม่มีพฤติกรรมใดของผู้ถือหุ้นใหญ่ที่เป็นเรื่องส่วนตัวอย่างแท้จริง"
เมื่อผู้ถือหุ้นรายใหญ่ หรือกลุ่มบุคคลที่ถือครองหุ้นในสัดส่วนที่มีนัยสำคัญทางยุทธศาสตร์ถูกดำเนินคดี ผลกระทบจะส่งผ่านเข้าสู่บริษัทในทันที:
- วิกฤตความน่าเชื่อถือและต้นทุนทางการเงิน (Cost of Capital): สถาบันการเงินและคู่ค้าจะเริ่มตั้งคำถามต่อธรรมาภิบาลของบริษัท ส่งผลให้การขอสินเชื่อใหม่หรือการต่ออายุวงเงินเดิมเผชิญกับเงื่อนไขที่เข้มงวดขึ้น หรือถูกปฏิเสธในทันที
- แรงกดดันสภาพคล่องจากหุ้นที่ถูกแช่แข็ง (Overhang Risk): หุ้นที่ถูกยึดหรืออายัด แม้จะไม่ใช่ทรัพย์สินโดยตรงของบริษัท แต่การที่หุ้นก้อนมหึมาถูกล็อกไว้ในกระบวนการยุติธรรม และมีความไม่แน่นอนว่าจะถูกบังคับขายทอดตลาดเมื่อใด ย่อมสร้างแรงกดดันมหาศาลต่อราคาหุ้นบนกระดาน และทำลายสภาพคล่องในการซื้อขายตามธรรมชาติ
- ปัญหาตัวแทน (The Agency Problem): คำถามสำคัญเชิงการกำกับดูแลจึงไม่ใช่เพียงว่า "บริษัทรู้เห็นหรือไม่" แต่คือ "คณะกรรมการมีความรอบคอบระมัดระวัง (Fiduciary Duty) เพียงพอหรือไม่ในการตรวจสอบคุณสมบัติของผู้ร่วมทุน" ในหลายกรณี การรีบด่วนรับเงินทุนเข้ามาเพื่อแก้ปัญหาสภาพคล่องระยะสั้นของฝ่ายบริหาร คือการผลักความเสี่ยงเชิงการดำรงอยู่ (Existential Risk) ไปไว้ในมือของผู้ถือหุ้นรายย่อยอย่างปฏิเสธไม่ได้
5. อีกด้านของเหรียญ: Private Placement ไม่ได้หมายถึงเงินสีเทาเสมอไป
การทำความเข้าใจช่องโหว่ของระบบ ไม่ได้มีเป้าหมายเพื่อให้เราปฏิเสธเครื่องมือทางการเงิน แต่เพื่อให้เรามองเห็นการทำงานของมันตามความเป็นจริง
Private Placement โดยเนื้อแท้ไม่ใช่สิ่งชั่วร้าย และไม่ได้หมายถึงเงินทุนสีเทาเสมอไป ในทางตรงกันข้าม หากถูกนำมาใช้อย่างถูกต้องและมีธรรมาภิบาล PP คือหนึ่งในนวัตกรรมการจัดสรรเงินทุน (Capital Allocation) ที่ทรงพลังและจำเป็นที่สุดของระบบตลาดทุน
ประวัติศาสตร์ตลาดการเงินโลกมีกรณีศึกษาที่พิสูจน์ให้เห็นว่า การทำ Private Placement สามารถรักษาเสถียรภาพของระบบ และสร้างการเติบโตทางเศรษฐกิจที่แท้จริงได้อย่างมหาศาล ผ่านสองกรณีศึกษาสำคัญ:
กรณีที่ 1: การกอบกู้เสถียรภาพในยามวิกฤต (The Liquidity Anchor)
ในช่วงวิกฤตการเงินโลกปี 2008 หลังการล่มสลายของ Lehman Brothers สถาบันการเงินยักษ์ใหญ่อย่าง Goldman Sachs เผชิญกับภาวะช็อกทางสภาพคล่องและความเชื่อมั่นอย่างรุนแรง ตลาดตราสารหนี้แช่แข็ง และการระดมทุนผ่านประชาชนทั่วไป (Public Offering) ต้องใช้เวลานานเกินกว่าที่ระบบจะรอได้
Goldman Sachs แก้ปัญหานี้ด้วยการออกหุ้นบุริมสิทธิ์เพิ่มทุนแบบเฉพาะเจาะจง (PP) มูลค่า 5,000 ล้านดอลลาร์สหรัฐ ให้แก่ Berkshire Hathaway ของ Warren Buffett
การทำ PP ในครั้งนั้นไม่เพียงแต่นำกระแสเงินสดเข้ามาต่อลมหายใจได้ในระดับชั่วโมง แต่ยังเป็นการซื้อ "ตราประทับความน่าเชื่อถือที่แท้จริง" (Seal of Confidence) การที่นักลงทุนสถาบันที่มีชื่อเสียงโปร่งใสสูงสุดยอมนำเงินก้อนมหึมาเข้ามาถือหุ้น PP ทำหน้าที่เป็นสมอเรือทางจิตวิทยา ช่วยกอบกู้ความเชื่อมั่นของระบบการเงินวอลล์สตรีท และปกป้องไม่ให้บริษัทต้องล้มละลาย
กรณีที่ 2: เงินทุนระยะยาวเพื่อสร้างนวัตกรรมเปลี่ยนโลก (Strategic Long-Term Capital)
ในปี 2008 BYD บริษัทยานยนต์สัญชาติจีนในตลาดหุ้นฮ่องกง ยังเป็นเพียงผู้ผลิตแบตเตอรี่โทรศัพท์มือถือที่กำลังเริ่มต้นบุกเบิกเทคโนโลยียานยนต์ไฟฟ้า (EV) ซึ่งเป็นอุตสาหกรรมที่ต้องใช้เงินลงทุนในการวิจัยและพัฒนามหาศาล มีความเสี่ยงสูง และในขณะนั้นตลาดยังไม่ให้มูลค่า
BYD ตัดสินใจเสนอขายหุ้นเพิ่มทุน PP ในสัดส่วนประมาณ 10% มูลค่า 230 ล้านดอลลาร์สหรัฐ ให้กับเครือของ Berkshire Hathaway เงินทุนที่ได้จาก PP ก้อนนี้ทำหน้าที่เป็น เงินทุนระยะยาวที่ไม่สร้างแรงกดดันระยะสั้น (Permanent Capital) ช่วยให้ฝ่ายบริหารสามารถทุ่มเทให้กับการพัฒนาเทคโนโลยีแบตเตอรี่ได้อย่างต่อเนื่องหลายปีโดยไม่ต้องกังวลกับความผันผวนของกำไรรายไตรมาส
สิบห้าปีต่อมา BYD ก้าวขึ้นมาเป็นหนึ่งในผู้นำยานยนต์ไฟฟ้าระดับโลก สร้างการจ้างงาน เครือข่ายการค้า และมูลค่าทางเศรษฐกิจมหาศาล ผู้ถือหุ้นเดิมทุกคนได้รับผลตอบแทนเพิ่มขึ้นหลายสิบเท่า ซึ่งเป็นผลลัพธ์โดยตรงจากการได้พันธมิตรเชิงกลยุทธ์ตัวจริงผ่านกลไก PP
ตารางเปรียบเทียบเชิงโครงสร้าง: การระดมทุนคุณภาพสูง กับ การใช้หุ้นเป็นพาหนะฟอกสถานะ
- ตัวตนของผู้ลงทุน (Identity): PP คุณภาพสูงจะมีรายชื่อผู้ลงทุนที่เปิดเผย โปร่งใส มีประวัติการดำเนินธุรกิจที่ตรวจสอบได้ระดับสากล ขณะที่ PP ซ่อนรูปมักซ่อนตัวหลังกองทุนต่างประเทศ นิติบุคคลเฉพาะกิจในแดนภาษีต่ำ หรือตัวแทนรับฝากทรัพย์สินที่ปกปิดตัวตน
- เจตนาของเงินทุน (Intent): PP คุณภาพสูงเข้ามาเพื่อแสวงหาผลตอบแทนจากการเติบโตทางเศรษฐกิจของธุรกิจจริง ขณะที่ PP ซ่อนรูปเข้ามาเพื่อแสวงหาการแปลงสภาพเงินนอกระบบให้เป็นสินทรัพย์ที่มีตราประทับความชอบธรรมและมีสภาพคล่อง
- การใช้ประโยชน์จากเงินทุน (Capital Deployment): PP คุณภาพสูง เงินจะถูกนำไปลงทุนในโครงการจริง ขยายกำลังการผลิต หรือวิจัยนวัตกรรม ขณะที่ PP ซ่อนรูป เงินที่เข้ามามักถูกนำไปซื้อสินทรัพย์ที่ประเมินมูลค่ายาก ปล่อยกู้ยืมต่อให้บุคคลที่เกี่ยวโยงกัน หรือแช่ไว้โดยไม่เกิดผลผลิตทางเศรษฐกิจ
ความแตกต่างระหว่างสองด้านของเหรียญ จึงไม่ได้อยู่ที่ตัวสัญญา PP แต่อยู่ที่ เจตนา คุณภาพ และความโปร่งใสของผู้ถือเงินทุนที่ยืนอยู่เบื้องหลัง
6. กรอบความคิดสำหรับนักลงทุน: วิธีคัดกรองสัญญาณเตือนภัย
สำหรับนักลงทุนระยะยาว การอ่านงบการเงินเพียงอย่างเดียวไม่เพียงพอต่อการตรวจจับความเสี่ยงเชิงโครงสร้างนี้ เพราะเงินที่เข้ามาจะถูกบันทึกเป็นเงินสดและส่วนเกินมูลค่าหุ้นอย่างถูกต้องตามหลักการบัญชีทุกประการ
การป้องกันตัวจึงต้องอาศัย การคิดแบบย้อนศร (Inversion Thinking) แทนที่จะถามว่า "การได้เงินทุนใหม่นี้จะช่วยให้บริษัทเติบโตได้กี่เปอร์เซ็นต์?" ให้เปลี่ยนเป็นตั้งคำถามว่า "มีสิ่งผิดปกติใดบ้างในโครงสร้างผู้ถือหุ้นใหม่ที่สามารถทำลายมูลค่ากิจการได้?"
นี่คือชุดคำถามคัดกรองสัญญาณเตือนภัยที่นักลงทุนควรใช้ทุกครั้งที่มีการประกาศเพิ่มทุน PP:
1) ความสมเหตุสมผลระหว่างผู้ลงทุนกับธุรกิจเดิม
ผู้รับจัดสรรหุ้นมีความเชี่ยวชาญในอุตสาหกรรมนั้นจริงหรือไม่? หากบริษัทเทคโนโลยีหรือพลังงาน ประกาศเพิ่มทุนให้แก่กองทุนต่างประเทศที่เพิ่งก่อตั้งได้ไม่กี่เดือน และไม่มีประวัติการลงทุนในอุตสาหกรรมดังกล่าวมาก่อน ให้ตั้งสมมติฐานไว้ก่อนว่าเงินก้อนนั้นไม่ได้เข้ามาเพื่อสร้างการเติบโตเชิงปฏิบัติการ
2) โครงสร้างผู้ถือหุ้นที่ซับซ้อนเกินความจำเป็น
หากรายชื่อผู้ถือหุ้นรายใหม่ประกอบด้วยนิติบุคคลหลายแห่งที่ตั้งอยู่ในแดนสวรรค์ทางภาษี และถือครองในสัดส่วนที่เกาะกลุ่มกันอย่างผิดสังเกต เช่น แต่ละรายถือไม่ถึง 5% หรือรวมกันแล้วเฉียด 25% พอดี นี่คือรูปแบบคลาสสิกของการหลบเลี่ยงการตรวจสอบสถานะผู้รับผลประโยชน์ที่แท้จริง
3) ความไม่สมมาตรของขนาดเงินทุน
ขนาดของเงินเพิ่มทุนสูงกว่ามูลค่าสินทรัพย์เดิมของบริษัทหลายเท่าตัวหรือไม่? บริษัทขนาดเล็กที่จู่ๆ ได้รับเงินทุนระดับหมื่นล้าน มักไม่ได้สะท้อนถึงศักยภาพที่ซ่อนอยู่ แต่สะท้อนว่าโครงสร้างของบริษัทนั้นมีขนาดที่เหมาะสมพอดีกับการใช้เป็นพาหนะในการดูดซับสภาพคล่องก้อนใหญ่
4) เงื่อนไขราคาและสิทธิพิเศษที่ผิดธรรมชาติ
การกำหนดราคาเสนอขายมีส่วนลดลึกจากราคาตลาดอย่างไม่มีเหตุผลรองรับหรือไม่? หรือมีการออกใบสำคัญแสดงสิทธิแถมให้ในสัดส่วนที่สูงผิดปกติ สิ่งเหล่านี้คือสัญญาณที่บ่งชี้ว่าฝ่ายบริหารอาจกำลังให้สัมปทานความมั่งคั่งแก่ผู้ลงทุนรายใหม่ โดยแลกกับการนำเงินเข้ามาในระบบ
บทสรุป: การแยกแยะเงินทุนในระยะยาว
ในระยะสั้น ตลาดหุ้นอาจทำหน้าที่เป็นเครื่องลงคะแนนเสียงที่ตอบสนองต่อข่าวการเพิ่มทุน พันธมิตรใหม่ และเรื่องราวการเติบโตด้วยราคาหุ้นที่พุ่งทะยาน
แต่ในระยะยาว ตลาดหุ้นจะกลับไปทำหน้าที่เป็นเครื่องชั่งน้ำหนักเสมอ
เงินทุนที่แทรกซึมเข้ามาเพื่อฟอกสถานะ ไม่เคยมีความตั้งใจที่จะผูกพันกับความสำเร็จของธุรกิจในระยะยาว เป้าหมายของมันสิ้นสุดลงตั้งแต่วันที่เงินสกปรกถูกเปลี่ยนเป็นใบหุ้นที่สะอาด และเมื่อใดก็ตามที่ความจริงเชิงโครงสร้างถูกเปิดเผย มูลค่าลวงตาที่ถูกสร้างขึ้นจะพังทลายลง เหลือทิ้งไว้เพียงซากปรักหักพังทางเครดิต และสัดส่วนกำไรของผู้ถือหุ้นเดิมที่ถูกเจือจางไปจนหมดสิ้น
ในโลกของการลงทุน การรักษาเงินต้นไม่ได้ขึ้นอยู่กับความเร็วในการไล่ตามกระแสเงินทุนใหม่ แต่ขึ้นอยู่กับความสุขุมรอบคอบในการแยกให้ออกระหว่าง "เงินทุนที่เข้ามาเพื่อสร้างผลผลิตทางเศรษฐกิจที่แท้จริง" กับ "เงินทุนที่เพียงแค่ยืมความน่าเชื่อถือของตลาดหุ้น เพื่อใช้เป็นทางผ่านในการชุบตัว"