"ในวันที่ 90% ของการวิจัยยาชีวภาพล้มเหลว และเม็ดเงินนับพันล้านต้องสูญสลาย ทำไมบริษัทที่ผลิตเพียง ‘แผ่นกรองและถุงพลาสติก’ จึงกลายเป็นผู้ชนะที่เก็บเงินสดได้ตลอดกาล"
ความย้อนแย้งของสงครามยาชีววัตถุ (The Asymmetry of Biopharma)
ในแวดวงชีวเภสัชภัณฑ์ (Biopharmaceuticals) การพัฒนายารักษาโรคมะเร็งหรือโรคทางพันธุกรรมที่ซับซ้อน มักถูกเปรียบเปรยว่าเป็นธุรกิจที่มีลักษณะคล้ายการซื้อสลากกินแบ่ง:
บริษัทผู้คิดค้นต้องระดมทุนมหาศาลเฉลี่ย 1,000 ถึง 2,500 ล้านดอลลาร์ และใช้เวลาวิจัยยาวนานกว่าทศวรรษ ทว่าความจริงเชิงประจักษ์ในเชิงสถิติคือ โมเลกุลยาชีววัตถุมากกว่า 90% ต้องล้มเหลวในการทดสอบทางคลินิก (Clinical Trials) เม็ดเงินและเวลาหลายปีของนักลงทุนสามารถสูญสลายกลายเป็นศูนย์ได้ในชั่วข้ามคืน หากข้อมูลในเฟสสุดท้ายไม่บรรลุเป้าหมายตามเกณฑ์ชี้วัด
ทว่า หากเราก้าวข้ามห้องวิจัยของสตาร์ทอัพ แล้วเดินเข้าไปสำรวจสายการผลิตยาชีววัตถุเชิงพาณิชย์ระดับโลกของบริษัทยายักษ์ใหญ่ ไม่ว่าจะเป็น Pfizer, Roche หรือ Merck เราจะพบความจริงอีกด้านหนึ่งที่แตกต่างอย่างสิ้นเชิง
สิ่งที่ขับเคลื่อนโรงงานผลิตยาระดับพันล้านดอลลาร์เหล่านี้ ไม่ใช่สิทธิบัตรยาตัวใหม่ที่มีอายุจำกัด แต่คือ "อุปกรณ์สิ้นเปลืองที่ใช้แล้วทิ้ง" ซึ่งถูกนำมาใช้งานซ้ำแล้วซ้ำเล่าในทุกๆ วัน:
- ถุงพลาสติกปลอดเชื้อสำหรับเพาะเลี้ยงเซลล์ (Single-Use Bioreactor Bags)
- เม็ดเรซินระดับไมครอนสำหรับจับแยกโปรตีนบริสุทธิ์ (Chromatography Resins)
- แผ่นกรองเมมเบรนระดับนาโนเมตรสำหรับคัดแยกและดักจับอนุภาคไวรัส (Viral Clearance Filtration Membranes)
อุปกรณ์เหล่านี้ดูเผินๆ เหมือนสินค้าพลาสติกโพลิเมอร์และสารเคมีธรรมดา แต่เกือบทั้งหมดในสายการผลิตยาชีวภาพชั้นนำของโลก ถูกส่งมอบมาจากบริษัทแห่งหนึ่งที่มีชื่อว่า Danaher Corporation (NYSE: DHR) ผ่านกลุ่มธุรกิจชีวประมวลผล (Bioprocessing) ภายใต้ชื่อ Cytiva และ Pall
ความย้อนแย้งเชิงกลยุทธ์ที่น่าทึ่งที่สุดในอุตสาหกรรมนี้คือ ในขณะที่บริษัทยาต้องแบกรับความเสี่ยงมหาศาลจากการทดลองทางวิทยาศาสตร์และหน้าผาสิทธิบัตร (Patent Cliff) Danaher กลับวางตำแหน่งตัวเองเป็นผู้ชนะที่เก็บเกี่ยวผลตอบแทนจากทุกความสำเร็จ โดยแทบไม่ต้องแบกรับความเสี่ยงเหล่านั้นเลย
เมื่อใดก็ตามที่ยารักษาโรคตัวใดตัวหนึ่งได้รับการรับรองจนกลายเป็นยาระดับบล็อกบัสเตอร์ (Blockbuster Drug) ที่ทำรายได้ปีละหลายพันล้านดอลลาร์ โรงงานผลิตยานั้นจะต้องสั่งซื้อแผ่นกรอง ถุงพลาสติก และเม็ดเรซินจาก Danaher ต่อเนื่องไปอีก 20 ถึง 30 ปีตลอดช่วงอายุการผลิตของยา
แม้ในเวลาต่อมาจะมีคู่แข่งทางเทคโนโลยีผลิตอุปกรณ์ที่มีคุณสมบัติใกล้เคียงกันมาเสนอขายในราคาที่ต่ำกว่าครึ่งหนึ่ง บริษัทยาระดับโลกเหล่านั้นก็แทบไม่สามารถเปลี่ยนใจไปซื้อจากคู่แข่งได้เลยแม้แต่ชิ้นเดียว
อะไรคือกลไกเบื้องหลังที่เปลี่ยนสินค้าสิ้นเปลืองธรรมดา ให้กลายเป็น "สัมปทานผูกขาดทางอ้อม" ที่แข็งแกร่งที่สุดแห่งหนึ่งในระบบทุนนิยม?
"กระบวนการคือตัวยา" เมื่อกฎหมายกลายเป็นสัมปทานถาวร (The Regulatory Lock-in)
เพื่อจะเข้าใจคูเมือง (Moat) ของ Danaher เราต้องเข้าใจความแตกต่างทางชีววิทยาขั้นพื้นฐานระหว่าง "ยาเคมีแบบดั้งเดิม" กับ "ยาชีววัตถุ" เสียก่อน
ในอุตสาหกรรมยาเคมีดั้งเดิม (Small Molecules) เช่น ยาพาราเซตามอล หรือแอสไพริน โครงสร้างของตัวยาคือสารประกอบโมเลกุลขนาดเล็กที่ระบุสูตรทางเคมีได้อย่างแม่นยำ ไม่ว่าคุณจะสังเคราะห์สารนี้ในห้องแล็บที่สวิตเซอร์แลนด์หรือในโรงงานที่อินเดีย หากโครงสร้างทางเคมีตรงกัน ย่อมให้ผลลัพธ์ในการรักษาที่เหมือนกันทุกประการ
แต่สำหรับ ยาชีววัตถุ (Biologics) เช่น ยาภูมิคุ้มกันบำบัดมะเร็ง หรือแอนติบอดีจำเพาะ (Monoclonal Antibodies) ตัวยาไม่ได้เกิดจากการสังเคราะห์ทางเคมี แต่ถูกสร้างขึ้นจาก "เซลล์สิ่งมีชีวิต" (Living Cells) เช่น เซลล์รังไข่ของหนูแฮมสเตอร์จีน (CHO Cells)
เซลล์สิ่งมีชีวิตเหล่านี้มีความอ่อนไหวต่อสภาพแวดล้อมอย่างยิ่งยวด:
หากอุณหภูมิในถุงเพาะเลี้ยงเบี่ยงเบนไปเพียงเสี้ยวองศา แรงเฉือนจากการกวนของเหลวเปลี่ยนไปเล็กน้อย หรือแผ่นกรองที่ใช้มีความหนาแน่นและคุณสมบัติผิวสัมผัสต่างไปจากเดิมเพียงระดับนาโนเมตร โครงสร้างสามมิติของโมเลกุลโปรตีนอาจพับตัวผิดรูป (Protein Misfolding) ซึ่งผลลัพธ์ที่ตามมาไม่ได้มีเพียงแค่ยาหมดประสิทธิภาพ แต่ยาชีววัตถุนั้นอาจกลายสภาพเป็นสารพิษที่กระตุ้นให้ระบบภูมิคุ้มกันของผู้ป่วยเกิดอาการช็อกจนถึงแก่ชีวิต
ด้วยเหตุนี้ องค์การอาหารและยาสหรัฐฯ (FDA) ตลอดจนหน่วยงานกำกับดูแลด้านยาทั่วโลก จึงยึดถือหลักการสากลข้อหนึ่งอย่างเคร่งครัด นั่นคือ:
"The Process is the Product" (กระบวนการผลิตคือตัวยา)
ในสายตาของหน่วยงานกำกับดูแล คุณไม่สามารถแยก "สูตรยาชีววัตถุ" ออกจาก "กระบวนการและอุปกรณ์ที่ใช้ผลิตยา" ได้เลย
เมื่อบริษัทยาทำการยื่นขออนุมัติขึ้นทะเบียนตำรับยาชีววัตถุ (Biologics License Application: BLA) เอกสารหนานับหมื่นหน้าจะต้องระบุรายละเอียดกระบวนการผลิตอย่างละเอียดเจาะจง ไม่ใช่แค่บอกว่าใช้แผ่นกรองขนาดกี่ไมครอน แต่ต้องระบุ ยี่ห้อ รุ่น และรหัสสินค้า (Catalogue Number) ของถุงเพาะเลี้ยง เรซินสำหรับแยกโปรตีน (เช่น MabSelect SuRe และ MabSelect PrismA ของ Cytiva) และแผ่นกรองไวรัส (เช่น Pegasus ของ Pall) ไว้อย่างชัดเจน
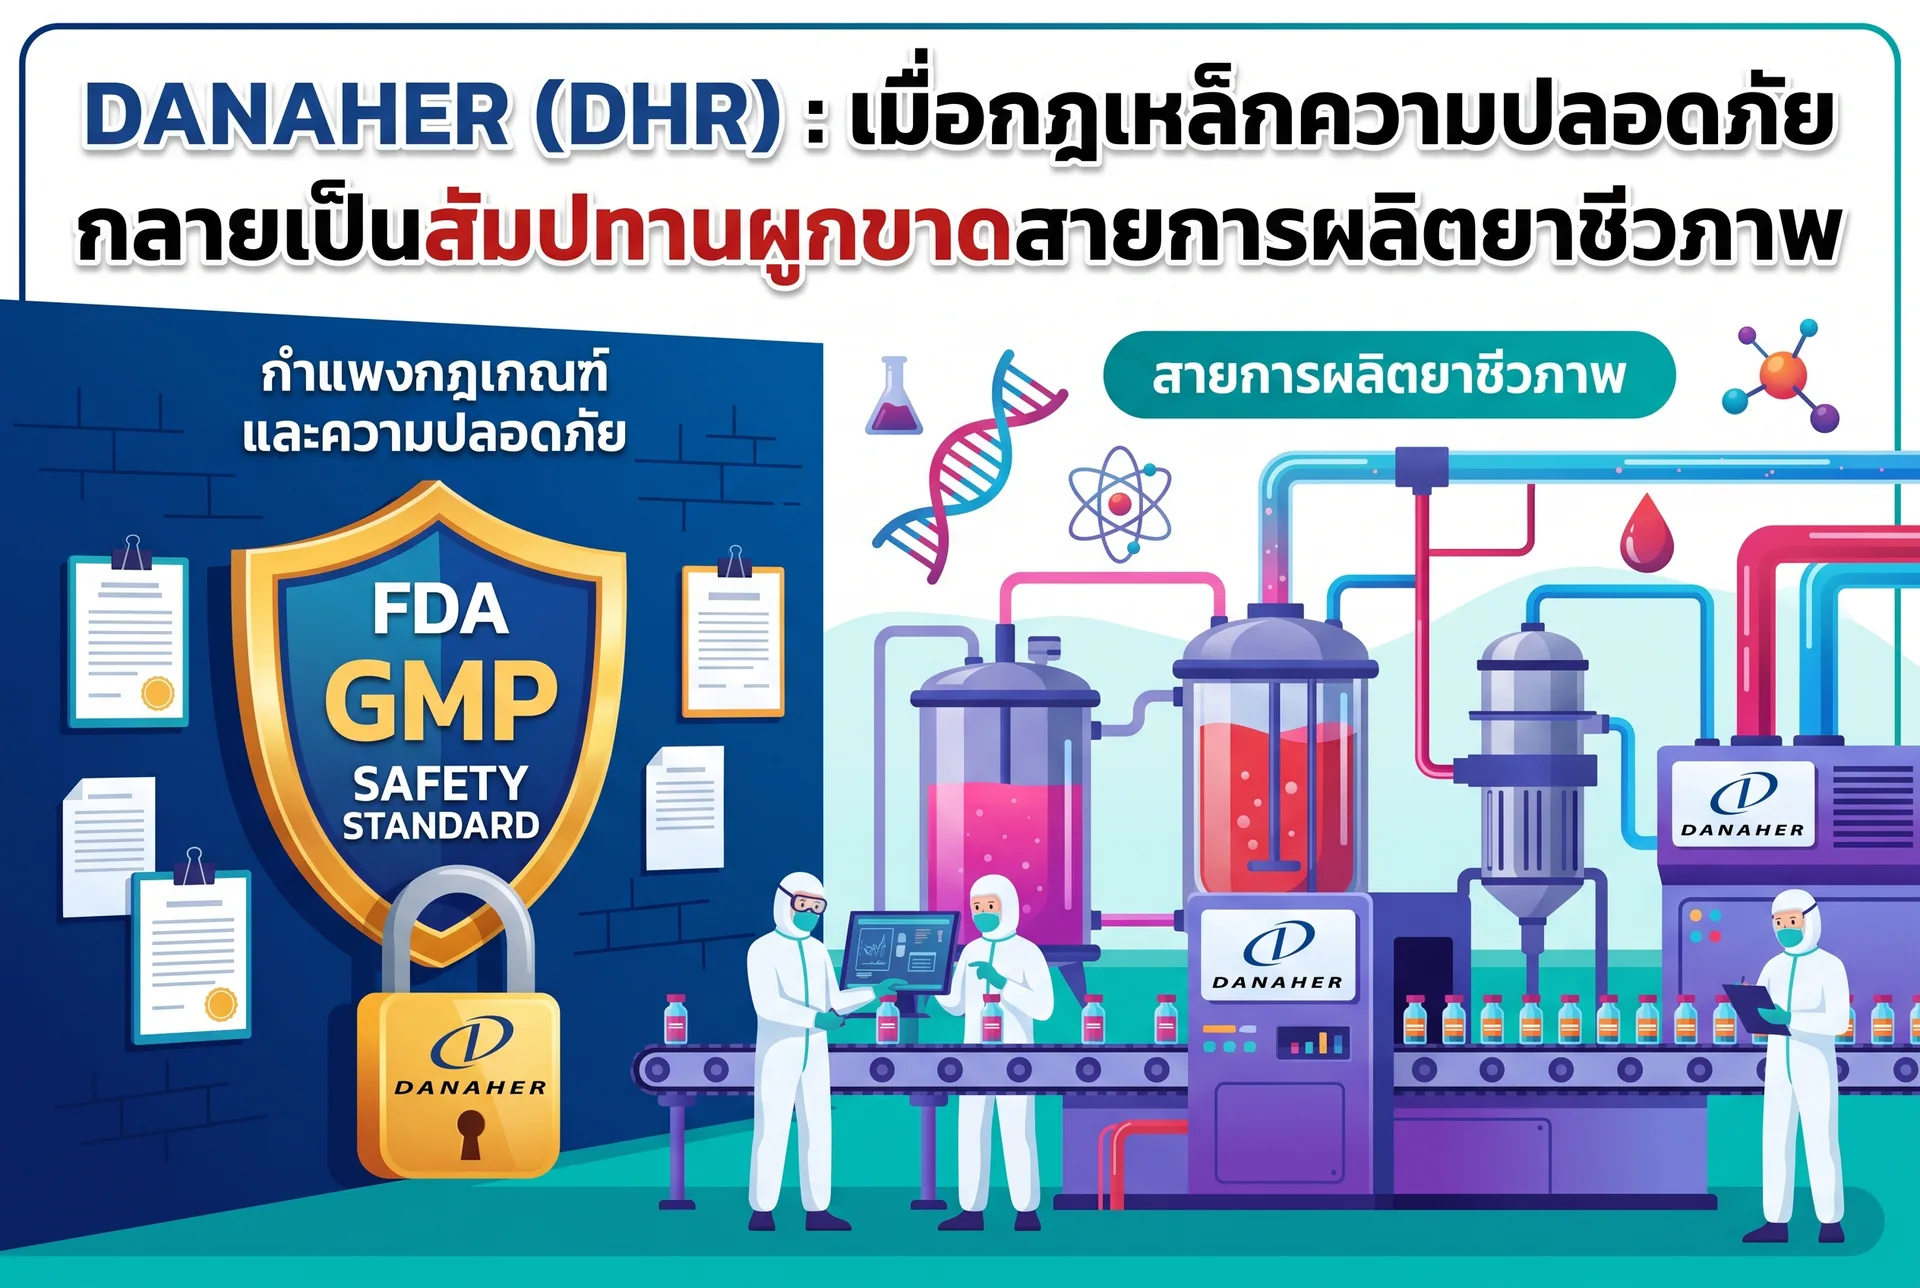
ทันทีที่ยาตัวนั้นได้รับการอนุมัติให้จำหน่ายในเชิงพาณิชย์ รายการอุปกรณ์ทั้งหมดของ Danaher จะถูก "ล็อก" (Locked-in) เข้าไปเป็นส่วนหนึ่งของใบอนุญาตผลิตยาตามกฎหมาย
หากในอีก 5 ปีต่อมา ผู้บริหารโรงงานผลิตยาต้องการเปลี่ยนแผ่นกรองไปใช้ของคู่แข่งเพื่อลดต้นทุน สิ่งที่พวกเขาต้องเผชิญไม่ใช่แค่การเปลี่ยนใบสั่งซื้อ แต่คือ:
- การทำวิจัยเปรียบเทียบความเท่าเทียมกันทางชีวภาพอย่างครอบคลุม (Comparability Studies ตามแนวทาง ICH Q5E)
- การรันสายการผลิตซ้ำหลายรอบเพื่อเก็บข้อมูลความเสถียรของยา (Stability Testing)
- ในบางกรณี อาจถูกสั่งให้ทำการทดสอบทางคลินิกซ้ำในมนุษย์เพื่อพิสูจน์ความปลอดภัย
กระบวนการทั้งหมดนี้ต้องใช้เงินหลายล้านดอลลาร์ และต้องใช้เวลานานถึง 2 ถึง 3 ปี โดยมีความเสี่ยงที่ FDA อาจไม่อนุมัติการเปลี่ยนแปลง
ต้นทุนในการเปลี่ยนคู่ค้า (Switching Costs) จึงไม่ได้ถูกสร้างขึ้นจากสัญญาทางธุรกิจที่ Danaher บังคับเซ็น แต่ถูกสร้างขึ้นโดย กฎระเบียบความปลอดภัยสาธารณะของรัฐบาล ซึ่งเปลี่ยนอุปกรณ์สิ้นเปลืองในห้องแล็บ ให้กลายเป็นสัมปทานผูกขาดที่มีผลผูกพันตามกฎหมายตลอดอายุขัยของยานั้นๆ
ความไม่สมมาตรของต้นทุน และเครื่องจักรสินค้าสิ้นเปลือง (The Asymmetric Cost & Consumables Engine)
นอกเหนือจากกำแพงทางกฎหมาย คูเมืองของ Danaher ยังถูกเสริมด้วยความจริงทางเศรษฐศาสตร์ที่นักลงทุนเรียกว่า ความไม่สมมาตรของต้นทุน (Extreme Asymmetric Cost)
ลองพิจารณาสมการเชิงธุรกิจของบริษัทยาระดับโลก:
สมมติว่ายาชีววัตถุรักษาโรคมะเร็งตัวหนึ่ง สามารถสร้างรายได้เชิงพาณิชย์ปีละ 5,000 ล้านดอลลาร์ ให้แก่บริษัทยา ต้นทุนค่าแผ่นกรอง เม็ดเรซิน และถุงเพาะเลี้ยงของ Danaher ที่ใช้ในกระบวนการผลิตยานี้ตลอดทั้งปี คิดเป็นเงินรวมกันเพียงประมาณ 25 ถึง 50 ล้านดอลลาร์เท่านั้น
กล่าวคือ ต้นทุนสินค้าสิ้นเปลืองของ Danaher คิดเป็น สัดส่วนไม่ถึง 1% ของมูลค่ายอดขายยา
นี่คือโครงสร้างที่สร้างอำนาจการตั้งราคา (Pricing Power) สูงสุดในโลกธุรกิจ:
- หาก Danaher ขอปรับขึ้นราคาสินค้าสิ้นเปลืองเหล่านี้ 5% ถึง 7% ในแต่ละปี ต้นทุนของบริษัทยาจะเพิ่มขึ้นเพียงไม่กี่ล้านดอลลาร์ ซึ่งแทบไม่มีนัยสำคัญต่องบกำไรขาดทุนของยาตัวนั้น
- ในทางกลับกัน หากประธานฝ่ายผลิตยาพยายามประหยัดเงิน 5 ล้านดอลลาร์ โดยการยื่นขอเปลี่ยนอุปกรณ์กรองไปใช้ของคู่แข่ง แล้วเกิดความล่าช้าในการตรวจสอบ หรือสายการผลิตต้องหยุดชะงักไปเพียง 1 เดือน ความเสียหายที่เกิดขึ้นกับยอดขายยาอาจสูงถึง 400 ล้านดอลลาร์ทันที
ไม่มีผู้บริหารที่มีสติดีคนใดในอุตสาหกรรมยา ยอมนำสายพานการผลิตที่สร้างกระแสเงินสดวันละหลายสิบล้านดอลลาร์ ไปเสี่ยงกับความไม่แน่นอนเพื่อแลกกับการประหยัดต้นทุนไม่ถึงหนึ่งเปอร์เซ็นต์
ความไม่สมมาตรนี้แปลงสภาพให้โครงสร้างรายได้ของ Danaher กลายเป็น โมเดลใบมีดโกนระดับอุตสาหกรรม (Industrial Razor-and-Blade Model)
ในกลุ่มธุรกิจชีวประมวลผล รายได้ของ Danaher ไม่ได้พึ่งพาการขายเครื่องจักรขนาดใหญ่ (Hardware) ที่ซื้อเพียงครั้งเดียวแล้วจบไป แต่รายได้มากกว่า 75% ถึง 80% มาจากสินค้าสิ้นเปลืองที่ต้องซื้อซ้ำ (Recurring Consumables)
ทุกครั้งที่โรงงานเริ่มเพาะเลี้ยงเซลล์ล็อตใหม่ ถุงพลาสติกเดิมจะต้องถูกปลดทิ้ง แผ่นกรองไวรัสต้องถูกเปลี่ยนใหม่ และเม็ดเรซินต้องถูกสั่งมาเติมตามรอบการใช้งาน ยิ่งยาตัวนั้นมียอดสั่งซื้อเติบโต และมีผู้ป่วยเข้าถึงยามากขึ้นเท่าไร ปริมาณการใช้อุปกรณ์สิ้นเปลืองของ Danaher ก็ยิ่งเติบโตตามปริมาณการผลิต (Volume-driven Growth)
Danaher จึงสามารถเก็บเกี่ยวกระแสเงินสดที่สม่ำเสมอได้ โดยไม่ต้องลุ้นว่าสิทธิบัตรยาตัวนั้นจะหมดอายุลงเมื่อใด เพราะแม้สิทธิบัตรยาต้นแบบจะหมดอายุลง บริษัทยาที่ผลิตยาชีววัตถุคล้ายคลึง (Biosimilars) ขึ้นมาทดแทน ก็ยังคงต้องนำเซลล์เหล่านั้นมาผ่านกระบวนการเพาะเลี้ยง กรอง และแยกสารบริสุทธิ์ผ่านอุปกรณ์ของ Danaher เช่นเดิม
ภูมิทัศน์การแข่งขัน: ตลาดผู้ขายน้อยราย และปราการสองชั้น (The Bioprocessing Oligopoly & Market Landscape)
หากมองเผินๆ ตลาดอุปกรณ์และสารชีวเคมีสำหรับผลิตยาน่าจะเป็นตลาดเสรีที่มีผู้ผลิตนับร้อยรายเข้ามาแข่งขัน ทว่าในความเป็นจริง อุตสาหกรรมชีวประมวลผลทั่วโลกกลับมีโครงสร้างแบบ ตลาดผู้ขายน้อยราย (Oligopoly) ที่ถูกยึดครองโดย 4 มหาอำนาจระดับโลก (The Big 4) ซึ่งกุมส่วนแบ่งตลาดรวมกันมากกว่า 70% ถึง 80% ของทั้งอุตสาหกรรม
กลุ่มผู้เล่นหลักทั้งสี่รายประกอบด้วย:
- Danaher (Cytiva & Pall): ผู้นำเบอร์หนึ่งของโลกที่มีพอร์ตโฟลิโอครอบคลุมครบวงจรที่สุด โดยเฉพาะจุดยุทธศาสตร์การกรองและการแยกสารบริสุทธิ์ปลายน้ำ
- Merck KGaA (MilliporeSigma): ยักษ์ใหญ่สัญชาติเยอรมัน คู่ปรับตลอดกาลของ Danaher ในด้านเทคโนโลยีแผ่นกรองเมมเบรนและสารเคมีบริสุทธิ์
- Sartorius (รวม Sartorius Stedim Biotech): ผู้เชี่ยวชาญระดับแนวหน้าจากยุโรป ที่ครองความโดดเด่นในเทคโนโลยีถุงเพาะเลี้ยงเซลล์แบบใช้แล้วทิ้ง (Single-Use Systems) และการจัดการของเหลวปลอดเชื้อ
- Thermo Fisher Scientific: ผู้นำด้านเครื่องมือวิทยาศาสตร์ครบวงจร ที่มีความแข็งแกร่งอย่างยิ่งในระบบต้นน้ำ โดยเฉพาะอาหารเลี้ยงเซลล์ (Cell Culture Media ภายใต้แบรนด์ Gibco)
การแบ่งขั้วสมรภูมิ: ต้นน้ำ (Upstream) ปะทะ ปลายน้ำ (Downstream)
โครงสร้างการทำกำไรและความแข็งแกร่งของคูเมืองในตลาดนี้ ไม่ได้กระจายตัวอย่างเท่าเทียมกันตลอดสายการผลิต แต่ถูกแบ่งออกเป็นสองช่วงกระบวนการที่มีพลวัตต่างกันอย่างสิ้นเชิง:
- กระบวนการต้นน้ำ (Upstream Processing): คือขั้นตอนการขยายจำนวนเซลล์ในถุงเพาะเลี้ยงและการให้อาหารเซลล์ ผู้เล่นอย่าง Thermo Fisher และ Sartorius จะมีความโดดเด่นในโซนนี้ อุปกรณ์ส่วนใหญ่คือถุงพลาสติกและสารอาหาร ซึ่งแม้จะมีกำแพงการแข่งขันสูง แต่มาร์จิ้นและความซับซ้อนของเทคโนโลยียังถือว่าต่ำกว่าขั้นตอนถัดไป
- กระบวนการปลายน้ำ (Downstream Processing): คือขั้นตอนการสกัด การแยกโปรตีนเป้าหมายออกจากเศษซากเซลล์ และการกำจัดอนุภาคไวรัส นี่คือจุดที่ Danaher ครอบครองความได้เปรียบสูงสุด ผ่านเรซินแยกโปรตีนของ Cytiva (ตระกูล MabSelect) และแผ่นกรองดักจับไวรัสระดับนาโนเมตรของ Pall (Pegasus)
ขั้นตอน Downstream คือจุดที่มี อัตรากำไรจากการดำเนินงานสูงสุด และมีกฎระเบียบ FDA เข้มงวดที่สุด เพราะเป็นขั้นตอนสุดท้ายที่การันตีความปลอดภัยและความบริสุทธิ์ของตัวยาก่อนฉีดเข้าสู่ร่างกายมนุษย์ ความผิดพลาดในขั้นตอนนี้ส่งผลถึงชีวิตทันที ทำให้กำแพงความไว้วางใจและ Switching Costs ในฝั่ง Downstream ที่ Danaher ยึดครอง แข็งแกร่งยิ่งกว่าฝั่ง Upstream อย่างมีนัยสำคัญ
Dual-Sourcing: เมื่อการกระจายความเสี่ยง กลับตอกย้ำการผูกขาด
คำถามสำคัญคือนักลงทุนมักสงสัยว่า: บริษัทยาขนาดใหญ่ และผู้รับจ้างวิจัยและผลิตยาชีววัตถุระดับโลก (CDMOs) อย่าง Lonza, Samsung Biologics หรือ WuXi Biologics จะยอมให้ Danaher ผูกขาดอยู่ฝ่ายเดียวได้อย่างไร?
คำตอบคือ บริษัทยาเหล่านี้มักใช้กลยุทธ์ Dual-Sourcing หรือการขึ้นทะเบียนผู้จัดส่งสำรองไว้ตั้งแต่ตอนยื่นขออนุมัติยา เพื่อป้องกันปัญหาซัพพลายเชนชะงักงัน
ทว่า ความเป็นจริงที่น่าทึ่งคือ เมื่อบริษัทยาต้องเลือกระบุผู้จัดส่งหลัก (Primary Supplier) และผู้จัดส่งรอง (Secondary Supplier) ลงในเอกสาร BLA ตัวเลือกที่ผ่านเกณฑ์อันเข้มงวดของ FDA มักหนีไม่พ้นการจับคู่กันระหว่าง Danaher (Cytiva/Pall) กับ Merck KGaA (MilliporeSigma) หรือ Sartorius
การมีนโยบาย Dual-Sourcing จึงไม่ได้เปิดทางให้ผู้เล่นหน้าใหม่หรือสินค้าตัดราคาจากจีนและอินเดียเข้ามาแทรกแซงได้เลย หากแต่เป็นการการันตีว่า ไม่ว่าบริษัทยาจะสั่งซื้อจากใคร เม็ดเงินทั้งหมดจะยังคงหมุนเวียนอยู่ภายในกลุ่มโอลิโกโพลี 3-4 รายนี้เท่านั้น
โครงสร้างตลาดลักษณะนี้ ส่งผลให้อุตสาหกรรมชีวประมวลผลอยู่ใน "สภาวะการตั้งราคาที่อยู่บนพื้นฐานของเหตุผล" (Rational Pricing Environment) ผู้เล่นหลักไม่จำเป็นต้องเปิดสงครามราคาเพื่อแย่งส่วนแบ่งตลาด แต่ต่างมุ่งเน้นการแข่งขันด้านเสถียรภาพของคุณภาพการผลิต (Batch-to-Batch Consistency) และความแน่นอนในการส่งมอบ ซึ่งเป็นปัจจัยที่บริษัทยายินดีจ่ายพรีเมียมให้เสมอ
ปริศนาวันแรก: ทำไมต้องเป็น Danaher ตั้งแต่ในห้องทดลอง? (The Design-In Advantage)
แม้เราจะเข้าใจแล้วว่ากระบวนการ Downstream มี Switching Costs มหาศาล และตลาดถูกครอบงำโดยกลุ่ม Big 4 แต่คำถามที่ลึกซึ้งยิ่งกว่าสำหรับนักลงทุนคือ: "ทำไมบริษัทยาถึงต้องเลือกใช้ Danaher ตั้งแต่วันแรกที่เริ่มวิจัยในห้องแล็บ?"
ทำไมคู่แข่งรายอื่นถึงไม่สามารถแย่งชิงสัญญานี้ไปได้ตั้งแต่ก่อนที่ตัวยาจะถูกยื่นขออนุมัติต่อ FDA?
ความได้เปรียบที่ทำให้ Danaher ยึดครองกระบวนการปลายน้ำได้อย่างเบ็ดเสร็จตั้งแต่ก้าวแรก ไม่ได้เกิดขึ้นโดยบังเอิญ แต่เกิดจากโครงสร้างทางวิทยาศาสตร์และระบบนิเวศที่ฝังรากลึก 4 ประการ:
1. มรดกทางวิชาการและ "ภาษาแม่" ของนักวิทยาศาสตร์ (The Academic & Lab-Bench Heritage)
รากเหง้าของ Cytiva มาจากบริษัท Pharmacia ในสวีเดน (ซึ่งต่อมาคือ Amersham Biosciences ก่อนจะถูก GE และ Danaher เข้าซื้อตามลำดับ) Pharmacia คือผู้ประดิษฐ์คิดค้นเม็ดเจลแยกโปรตีนตระกูล Sephadex ขึ้นมาเป็นครั้งแรกของโลกตั้งแต่ปี 1959 และพัฒนาระบบเครื่องแยกโปรตีนสำหรับห้องปฏิบัติการที่มีชื่อว่า ÄKTA
ระบบ ÄKTA และคอลัมน์เรซินของ Cytiva ได้กลายเป็นเครื่องมือมาตรฐานระดับทองคำ (Gold Standard) ที่ติดตั้งอยู่ในภาควิชาชีวเคมีและศูนย์วิจัยชีววิทยาโมเลกุลทั่วโลกมายาวนานกว่า 6 ทศวรรษ
นักวิทยาศาสตร์ นักชีวเคมี และผู้เชี่ยวชาญด้านกระบวนการผลิตยาชีววัตถุแทบทุกคนในโลก ล้วนได้รับการฝึกฝนและเติบโตมากับการใช้เครื่องมือและเรซินตระกูลนี้ตั้งแต่วันแรกที่ยังเป็นนักศึกษาปริญญาเอก
เมื่อนักวิทยาศาสตร์เหล่านี้ก้าวเข้าสู่แผนกวิจัยและพัฒนา (R&D) ของบริษัทยา เพื่อค้นหายารักษามะเร็งตัวใหม่ พวกเขาจะหยิบจับอุปกรณ์ที่พวกเขามีความคุ้นเคยสูงสุดและมั่นใจในผลลัพธ์เชิงทดลองมากที่สุด ซึ่งก็คืออุปกรณ์ของ Cytiva นั่นเอง Danaher จึงครองตำแหน่ง "ตัวเลือกตั้งต้นโดยธรรมชาติ" (Default Choice) บนโต๊ะทดลองทั่วโลกมาโดยตลอด
2. กับดักความต่อเนื่องของการขยายขนาด (The Seamless Scale-Up Trap)
ในการพัฒนายาชีววัตถุ ความท้าทายทางวิศวกรรมที่ยากที่สุดไม่ได้อยู่ที่การค้นพบตัวยาในหลอดทดลองขนาดเล็ก แต่อยู่ที่การ "ขยายขนาดการผลิต" (Scale-Up) จากระดับมิลลิลิตรในห้องแล็บ สู่ถังหมักระดับพันลิตรในโรงงานเชิงพาณิชย์
การสกัดโปรตีนในขั้นตอน Downstream คือปฏิกิริยาเคมีกายภาพที่ละเอียดอ่อนอย่างยิ่ง หากคุณเปลี่ยนชนิดเรซินหรือแผ่นกรองในขณะที่ขยายขนาดการผลิต:
- ความสามารถในการจับยึดโปรตีน (Binding Capacity) จะเปลี่ยนไป
- สัดส่วนของเสียและโปรตีนที่ไม่ต้องการจะแปรปรวน
- แรงดันและพลวัตของของเหลวในคอลัมน์ขนาดใหญ่จะคาดเดาไม่ได้ทันที
Cytiva และ Pall ได้ออกแบบสถาปัตยกรรมเคมีและวัสดุศาสตร์ให้มี ความเชื่อมโยงที่ไร้รอยต่อ (Chemical Continuity) กล่าวคือ สารเคมีที่เคลือบบนเม็ดเรซินและวัสดุของแผ่นกรองในหลอดทดลองขนาดเล็กระดับมิลลิกรัม จะมีคุณสมบัติทางเคมีเหมือนกันทุกประการกับคอลัมน์อุตสาหกรรมขนาดยักษ์ในโรงงานผลิต
เมื่อนักวิจัยเริ่มต้นใช้เรซิน MabSelect บนโต๊ะแล็บในช่วง Phase 1 พวกเขาแทบไม่มีทางเลือกอื่นนอกจากต้องใช้เรซินตัวเดิมเมื่อขยายขนาดไปสู่ Phase 2, Phase 3 และการผลิตจริง เพราะการเปลี่ยนไปใช้ของซัพพลายเออร์รายอื่นระหว่างทาง จะทำลายความต่อเนื่องของข้อมูลการทดลอง และเสี่ยงต่อการที่โมเลกุลยาจะตกตะกอนหรือกลายสภาพ ซึ่งหมายถึงความล้มเหลวของการทดลองทางคลินิกทั้งโครงการ
นี่คือสิ่งที่วงการเรียกว่า "The Design-In Advantage" — Danaher ไม่ได้ขายของให้ผู้จัดการโรงงานผลิตยา แต่พวกเขาถูกออกแบบให้ฝังตัวเข้าไปในกระบวนการตั้งแต่ตอนที่ยานั้นยังเป็นเพียงแนวคิดทางวิทยาศาสตร์
3. คลังเอกสารมาตรฐานความปลอดภัยของ FDA (Regulatory Drug Master Files: DMF)
การผลิตยาชีววัตถุฉีดเข้ากระแสเลือดมนุษย์ หน่วยงานกำกับดูแลอย่าง FDA ไม่ได้ตรวจสอบเพียงแค่ประสิทธิภาพของยา แต่ตรวจสอบอย่างละเอียดถึงระดับที่ว่า "มีสารเคมีแปลกปลอมหลุดรอดออกมาจากแผ่นกรองหรือถุงพลาสติกลงไปในยาหรือไม่" (Extractables & Leachables)
การพิสูจน์ความปลอดภัยของวัสดุเหล่านี้ต้องอาศัยการทดสอบทางเคมีวิเคราะห์ที่ซับซ้อน มหาศาล และมีค่าใช้จ่ายหลายล้านดอลลาร์
สิ่งที่ทำให้ Danaher ครองความได้เปรียบเหนือคู่แข่งรายใหม่อย่างท่วมท้น คือการมีคลังข้อมูลความปลอดภัยระดับโลกที่เรียกว่า Drug Master Files (DMF) ซึ่ง Pall และ Cytiva ได้รวบรวมข้อมูลการทดสอบทางเคมี ความเสถียร และความปลอดภัยของเรซิน แผ่นกรอง และถุงพลาสติกทุกรุ่น ไว้อย่างสมบูรณ์แบบและขึ้นทะเบียนไว้กับ FDA โดยตรงมาตลอดหลายทศวรรษ
เมื่อบริษัทยาเลือกใช้อุปกรณ์ของ Danaher พวกเขาไม่ต้องเสียเวลาทำการทดสอบ Extractables & Leachables ใหม่อีกต่อไป แต่สามารถนำ "รหัสอ้างอิง DMF" ของ Danaher แนบลงไปในเอกสารยื่นขออนุมัติยาต่อ FDA ได้ทันที
หากบริษัทยาคิดจะเลือกใช้แผ่นกรองของคู่แข่งรายใหม่ที่ราคาถูกกว่า พวกเขาจะต้องควักเงินลงทุนทำการศึกษาด้านพิษวิทยาใหม่ทั้งหมด และเสี่ยงกับการที่ FDA จะตั้งคำถามถึงมาตรฐานความปลอดภัย ซึ่งไม่มีผู้บริหารฝ่ายพัฒนาเทคโนโลยีชีวภาพคนใดยอมเสียเวลาและเงินทุนของบริษัทเพื่อความเสี่ยงเช่นนี้
4. จิตวิทยา "ซื้อแล้วไม่โดนไล่ออก" (The Career Risk Factor)
ในโลกเทคโนโลยีสารสนเทศยุคก่อน เคยมีคำกล่าวคลาสสิกว่า "Nobody ever got fired for buying IBM" ในโลกการผลิตยาชีววัตถุก็มีตรรกะแบบเดียวกัน: "ไม่มีผู้บริหารโรงงานยาคนไหนถูกไล่ออกเพราะเลือกใช้ Cytiva หรือ Pall"
ยาชีววัตถุหนึ่งล็อตการผลิต (Batch) ในขั้นตอนปลายน้ำ มีมูลค่าทางเศรษฐกิจสูงถึง 20 ถึง 50 ล้านดอลลาร์ หากเกิดความผิดพลาดขึ้นในกระบวนการกรอง เช่น แผ่นกรองเกิดการฉีกขาดระดับจุลภาค หรือเม็ดเรซินปล่อยให้สารพิษหลุดรอด ตัวยาชีวภาพทั้งล็อตนั้นจะต้องถูกทำลายทิ้งทันที และอาจนำไปสู่วิกฤตยาขาดแคลนในตลาดโลก
ต้นทุนความเสียหายจากความล้มเหลวเพียงหนึ่งครั้ง สูงกว่าค่าอุปกรณ์สิ้นเปลืองของทั้งปีนับสิบเท่า
สำหรับนักวิทยาศาสตร์และผู้จัดการสายการผลิต ความเสี่ยงในหน้าที่การงาน (Career Risk) จึงกลายเป็นตัวขับเคลื่อนการตัดสินใจที่ทรงพลังที่สุด พวกเขาจะเลือกซัพพลายเออร์ที่มีประวัติความน่าเชื่อถือที่ยาวนานที่สุดในโลก มีความสม่ำเสมอของคุณภาพทุกล็อตการผลิต (Batch-to-Batch Consistency) และได้รับการยอมรับจาก FDA มายาวนานที่สุด ซึ่งไม่มีผู้เล่นหน้าใหม่รายใดสามารถสร้างประวัติความไว้วางใจระดับนี้ขึ้นมาทดแทนได้ในเวลาอันสั้น
กระแสเงินสดและเครื่องจักรสร้างผลตอบแทนส่วนเพิ่ม (The Financial Engine & Unit Economics)
เมื่อพิจารณาผ่านงบการเงิน สิ่งที่ทำให้นักลงทุนระดับสถาบันให้มูลค่าพรีเมียมแก่ Danaher ไม่ใช่เพียงอัตราการเติบโตของรายได้ แต่คือ คุณภาพของกระแสเงินสด (Cash Flow Quality) และความสามารถในการขยายผลตอบแทนส่วนเพิ่มจากเงินลงทุน (Incremental Return on Capital)
โครงสร้างทางการเงินของ Danaher ในยุคชีวประมวลผล มีลักษณะจำเพาะ 4 ประการที่หาได้ยากยิ่งในตลาดทุน:
1. ความไม่สมมาตรของรายจ่ายฝ่ายทุน (Capex Asymmetry)
โดยทั่วไป ธุรกิจที่สร้างผลตอบแทนระดับสูงในอุตสาหกรรมยามักต้องลงทุนสร้างโรงงานมูลค่ามหาศาล ตัวอย่างเช่น บริษัทรับจ้างผลิตยา (CDMO) อย่าง Lonza หรือ Samsung Biologics ต้องใช้รายจ่ายฝ่ายทุน (Capital Expenditures: Capex) สูงถึง 15% ถึง 25% ของรายได้ เพื่อสร้างห้องปลอดเชื้อและถังหมักสเตนเลสขนาดใหญ่
ทว่า Danaher กลับดำเนินธุรกิจภายใต้โครงสร้างเงินทุนที่เบากว่าอย่างสิ้นเชิง:
- สัดส่วน Capex ต่อรายได้รวมของบริษัทอยู่ที่เพียง 3% ถึง 5% เท่านั้น
- Danaher ปล่อยให้ลูกค้าและพันธมิตรเป็นผู้แบกรับความเสี่ยงในการลงทุนสร้างโรงงานระดับพันล้านดอลลาร์ ส่วนตัวบริษัทมุ่งเน้นเพียงการจัดส่งแผ่นกรองและเรซินที่ใช้แล้วทิ้งเข้าไปยังสายการผลิตเหล่านั้น
โครงสร้างนี้ทำให้การเติบโตของ Danaher ไม่ได้ถูกผูกมัดด้วยภาระการกู้ยืมเงินเพื่อสร้างสินทรัพย์ถาวร แต่เป็นการเติบโตที่ปลดปล่อยกระแสเงินสดออกมาอย่างมหาศาลในทุกๆ รอบการผลิต
2. อัตราการแปลงกำไรเป็นกระแสเงินสดอิสระเกิน 100% (FCF Conversion Machine)
ตัวชี้วัดที่เป็นเครื่องหมายการค้าของ Danaher มาตลอดหลายทศวรรษ คือ Free Cash Flow Conversion Ratio (สัดส่วนกระแสเงินสดอิสระเทียบกับกำไรสุทธิ)
ในขณะที่บริษัททั่วไปในดัชนี S&P 500 สามารถแปลงกำไรสุทธิตามหลักบัญชี (Net Income) ให้เป็นกระแสเงินสดอิสระ (FCF) ได้เฉลี่ยเพียง 70% ถึง 85% Danaher กลับรักษาอัตรา FCF Conversion ให้อยู่ในระดับ สูงกว่า 100% อย่างต่อเนื่องยาวนานกว่า 30 ปี
เบื้องหลังตัวเลขนี้เกิดจากการบริหารเงินทุนหมุนเวียน (Working Capital Management) ผ่านระบบ DBS:
- การเก็บเงินสดจากลูกค้ายักษ์ใหญ่ได้อย่างรวดเร็วและแน่นอน เนื่องจากลูกค้าไม่สามารถเสี่ยงผิดนัดชำระหนี้กับผู้ส่งมอบวัตถุดิบวิกฤต
- การบริหารสต็อกสินค้าแบบ Just-in-Time ที่รัดกุม ทำให้เงินสดไม่จมอยู่ในคลังสินค้านานเกินความจำเป็น
- ส่งผลให้อัตรากำไรกระแสเงินสดอิสระ (FCF Margin) ของบริษัท ยืนระยะได้อย่างมั่นคงในระดับ 20% ถึง 25% ของรายได้รวม
3. สัดส่วนรายได้ที่มีความสม่ำเสมอสูง (High-Visibility Recurring Base)
จากการจัดโครงสร้างธุรกิจล่าสุด รายได้รวมของ Danaher มีสัดส่วนที่เป็น Recurring Revenue สูงถึงประมาณ 75% (และขยับสูงถึงกว่า 80% ในเฉพาะกลุ่ม Biotechnology และ Bioprocessing)
ความแน่นอนของรายได้ฐานนี้ช่วยลดผลกระทบจากความผันผวนทางเศรษฐกิจมหภาค (Macroeconomic Resilience) แม้ในยามที่ตลาดทุนตึงตัว หรือการระดมทุนของสตาร์ทอัพด้านเทคโนโลยีชีวภาพจะชะลอตัวลง แต่โรงงานผลิตยาชีววัตถุเชิงพาณิชย์ที่ได้รับการอนุมัติแล้วยังคงต้องเดินเครื่องผลิตอย่างต่อเนื่องเพื่อส่งมอบยาให้แก่ผู้ป่วยทุกวัน
4. การปรับโครงสร้างพอร์ตโฟลิโอ: ลอกคราบสู่ Pure-Play สุขภาพระดับโลก
ตลอดหนึ่งทศวรรษที่ผ่านมา ฝ่ายบริหารของ Danaher ดำเนินกลยุทธ์การจัดสรรเงินทุนที่เด็ดเดี่ยว ด้วยการทยอยแยกธุรกิจ (Spin-off) กลุ่มอุตสาหกรรมดั้งเดิมที่มีความผันผวนตามวัฏจักรเศรษฐกิจและมีคูเมืองต่ำกว่าออกจากบริษัท:
- การแยกกลุ่มธุรกิจอุตสาหกรรมทั่วไปออกมาเป็น Fortive ในปี 2016
- การแยกกลุ่มธุรกิจทันตกรรมออกมาเป็น Envista ในปี 2019
- การแยกกลุ่มธุรกิจเทคโนโลยีสิ่งแวดล้อมและน้ำสะอาดออกมาเป็น Veralto ในปี 2023
การตัดอวัยวะเหล่านี้ออกไป ทำให้ Danaher แปลงสภาพอย่างสมบูรณ์จากกลุ่มบริษัทโฮลดิ้งแบบกระจายศูนย์ (Conglomerate) ในอดีต มาเป็น ผู้นำเทคโนโลยีชีววิทยาศาสตร์และการตรวจวินิจฉัยโรค (Life Sciences & Diagnostics Pure-Play) ที่มีโครงสร้างอัตรากำไรขั้นต้น (Gross Margin) แข็งแกร่งระดับ 58% ถึง 60% และอัตรากำไรจากการดำเนินงานหลังปรับปรุง (Adjusted Operating Margin) ในระดับ 27% ถึง 30%
ศิลปะการจัดสรรเงินทุน และเครื่องจักร DBS (Capital Allocation & Operating System)
Danaher ไม่ได้เริ่มต้นธุรกิจนี้จากการประดิษฐ์คิดค้นเทคโนโลยีแผ่นกรองหรือเรซินขึ้นมาเองในห้องทดลอง แต่เบื้องหลังความสำเร็จอันยาวนานของบริษัท เกิดจากความสามารถชั้นเลิศในสองมิติ: การจัดสรรเงินทุน (Capital Allocation) และ ระบบการดำเนินงาน (Operating System)
สองพี่น้องตระกูล Rales (Steven และ Mitchell Rales) ผู้ก่อตั้ง Danaher เข้าใจหลักการลงทุนพื้นฐานมาตั้งแต่ทศวรรษ 1980 ว่า ธุรกิจที่ดีที่สุดไม่ใช่ธุรกิจที่มีเรื่องราวน่าตื่นเต้นที่สุด แต่คือธุรกิจที่มีการแข่งขันต่ำ มีอำนาจการตั้งราคา และมีกระแสเงินสดที่คาดเดาได้สูง
เมื่อแนวโน้มทางการแพทย์ทั่วโลกเริ่มเปลี่ยนผ่านจากยาเคมีสังเคราะห์ไปสู่ยาชีววัตถุ Danaher ตระหนักทันทีว่า "ด่านเก็บค่าผ่านทาง" ของกระบวนการผลิตชีวภาพ คือคูเมืองที่คุ้มค่าที่สุดในการเข้าไปครอบครอง:
- ปี 2015: Danaher ทุ่มเงิน 13,800 ล้านดอลลาร์ เข้าซื้อกิจการ Pall Corporation ผู้นำระดับโลกด้านเทคโนโลยีการกรอง (Filtration) และการแยกสารในระบบอุตสาหกรรมชีวภาพ
- ปี 2020: Danaher ปิดดีลประวัติศาสตร์ด้วยการเข้าซื้อแผนก Biopharma จาก General Electric ด้วยมูลค่า 21,400 ล้านดอลลาร์ แล้วเปลี่ยนชื่อใหม่เป็น Cytiva นำเอาสิทธิบัตรเรซินแยกโปรตีนและเทคโนโลยี Bioreactor ระดับแนวหน้าของโลกเข้ามาไว้ในพอร์ตโฟลิโอ
การเข้าซื้อทั้งสองกิจการไม่ได้เป็นเพียงการสะสมทรัพย์สิน แต่เป็นการผสานโครงสร้างห่วงโซ่อุปทานอย่างเบ็ดเสร็จ ตั้งแต่ต้นน้ำของการเพาะเลี้ยงเซลล์ (Upstream Processing) ไปจนถึงปลายน้ำของการกรองและทำให้สารบริสุทธิ์ (Downstream Purification) จนทำให้ Danaher กลายเป็นเจ้าของโครงสร้างพื้นฐานที่ครอบคลุมเส้นทางการผลิตยาชีวภาพอย่างสมบูรณ์แบบ
หลังจากเข้าซื้อกิจการ Danaher จะนำเครื่องมือทางปรัชญาการบริหารที่เป็นเอกลักษณ์ขององค์กรที่เรียกว่า Danaher Business System (DBS) ซึ่งมีรากฐานมาจากแนวคิดไคเซ็น (Kaizen) ของโตโยต้า เข้าไปประยุกต์ใช้ทันที
DBS ไม่ใช่เพียงคู่มือการลดต้นทุนทั่วไป แต่เป็นระบบที่มุ่งเน้น:
- การขจัดขั้นตอนที่ไม่สร้างมูลค่าในสายการผลิต
- การปรับปรุงวงจรเงินสดหมุนเวียน (Working Capital Optimization)
- การพัฒนาประสิทธิภาพการส่งมอบสินค้า เพื่อรักษาความต่อเนื่องของซัพพลายเชนให้แก่โรงงานยา
ผลลัพธ์จากการนำระบบ DBS เข้าไปขับเคลื่อนบริษัทที่มีคูเมืองแข็งแกร่งอย่าง Pall และ Cytiva คือการผลักดันให้อัตรากำไรจากการดำเนินงาน (Operating Margins) ขยับสูงขึ้นจนแตะระดับ 30% พร้อมกับสร้างอัตราการแปลงกำไรสุทธิเป็นกระแสเงินสดอิสระ (Free Cash Flow Conversion) เกินกว่า 100% อย่างต่อเนื่อง
จุดเปราะบางเชิงโครงสร้าง และความเสี่ยงที่นักลงทุนต้องจับตา (Structural Vulnerabilities & Key Risks)
แม้ Danaher จะสร้างคูเมืองที่แน่นหนาและมีกระแสเงินสดที่แข็งแกร่งเพียงใด แต่นักลงทุนที่มองการณ์ไกลจำเป็นต้องประเมิน "จุดบอดเชิงโครงสร้าง" (Structural Vulnerabilities) ที่อาจสั่นคลอนสมมติฐานการเติบโตในระยะยาว ซึ่งสามารถสรุปได้เป็น 4 ความเสี่ยงสำคัญ:
1. ผลกระทบแส้หนังและวัฏจักรระบายสินค้าคงคลัง (The Bullwhip Effect & Biopharma Destocking)
แม้รายได้ส่วนใหญ่จะเป็น Recurring Consumables แต่ความต้องการสินค้าสิ้นเปลืองไม่ได้แปรผันตรงกับการบริโภคยาแบบเรียลไทม์เสมอไป
ในช่วงวิกฤตการระบาดของโควิด-19 บริษัทยาและ CDMOs ทั่วโลกต่างตื่นตระหนกกับปัญหาซัพพลายเชน จึงพากันสั่งซื้อแผ่นกรอง ถุงพลาสติก และเรซินกักตุนไว้ล่วงหน้านานนับปี (Panic Buying) แต่เมื่อวิกฤตคลี่คลายลง ประกอบกับอัตราดอกเบี้ยทั่วโลกปรับตัวสูงขึ้น ทำให้เม็ดเงินระดมทุนในกลุ่มสตาร์ทอัพเทคโนโลยีชีวภาพ (Biotech VC Funding) หดตัวลงอย่างรวดเร็ว
ผลลัพธ์ที่ตามมาคือปรากฏการณ์ Biopharma Destocking หรือการที่ลูกค้าหยุดสั่งซื้อสินค้าใหม่เป็นเวลานานหลายไตรมาสเพื่อระบายของเก่าในคลัง เหตุการณ์นี้เปิดเผยให้เห็นว่า แม้ยาเชิงพาณิชย์จะมีความแน่นอนสูง แต่รายได้ฝั่งการวิจัยและท่อพัฒนายาระยะเริ่มต้น (Clinical Pipeline) ยังคงมีความอ่อนไหวต่อ วัฏจักรทางการเงินและต้นทุนของเงินทุน (Cost of Capital) อย่างมีนัยสำคัญ
2. รอยร้าวทางภูมิรัฐศาสตร์และการแบ่งขั้วห่วงโซ่อุปทาน (Geopolitical Decoupling & Supply Chain Nationalism)
ตลาดชีวเภสัชภัณฑ์ทั่วโลกในอดีตเติบโตได้ด้วยห่วงโซ่อุปทานไร้พรมแดน ทว่าความตึงเครียดระหว่างมหาอำนาจได้เริ่มสร้างรอยร้าวในอุตสาหกรรมนี้:
- การผลักดันการพึ่งพาตนเองของจีน: รัฐบาลจีนมีนโยบายสนับสนุนให้โรงงานผลิตยาภายในประเทศหันมาใช้เครื่องมือและสารเคมีที่ผลิตในประเทศ (Local Substitution) เพื่อลดการพึ่งพาเทคโนโลยีจากชาติตะวันตก
- แรงกดดันจากกฎหมายความมั่นคงทางชีวภาพ (เช่น BIOSECURE Act ในสหรัฐฯ): ความพยายามของรัฐสภาสหรัฐฯ ในการจำกัดการว่าจ้างบริษัทรับจ้างวิจัยและผลิตยาจากจีน (เช่น WuXi Biologics) อาจส่งผลกระทบลูกโซ่ต่อปริมาณคำสั่งซื้ออุปกรณ์ของ Danaher เนื่องจาก WuXi เป็นหนึ่งในลูกค้ารายใหญ่ที่สุดของ Cytiva
หากโลกชีวเภสัชภัณฑ์แตกขั้วออกเป็นสองระบบอย่างสมบูรณ์ Danaher อาจต้องเผชิญกับอุปสรรคในการเติบโตในตลาดเอเชีย และอาจเปิดช่องให้ผู้ผลิตอุปกรณ์ในท้องถิ่นสามารถยกระดับเทคโนโลยีขึ้นมาแข่งขันในระดับภูมิภาคได้
3. การเปลี่ยนผ่านของกระบวนทัศน์ทางเทคโนโลยี (Modality & Technological Shifts)
คูเมืองที่แข็งแกร่งที่สุดของ Danaher ในปัจจุบัน ถูกสร้างขึ้นบนรากฐานของ Monoclonal Antibodies (mAbs) ซึ่งใช้วิธีการผลิตแบบกึ่งต่อเนื่องและการแยกโปรตีนด้วย Protein A Resin
ทว่า ทิศทางของนวัตกรรมการแพทย์กำลังขยับขยายไปสู่โมเดลยาแบบใหม่ (New Modalities) เช่น:
- การบำบัดด้วยเซลล์และยีน (Cell and Gene Therapy)
- ยาตระกูล mRNA
- การผลิตแบบต่อเนื่องสมบูรณ์ (Continuous Bioprocessing) ที่มุ่งลดขนาดถังหมักและปริมาณการใช้เรซินลง
แม้ Danaher จะพยายามเข้าซื้อกิจการเพื่ออุดช่องว่างทางเทคโนโลยีเหล่านี้อย่างต่อเนื่อง แต่วิทยาการใหม่ๆ อาจมีการผลิตและโครงสร้างต้นทุนที่ต่างไปจากเดิม หากสัดส่วนการใช้เรซินแยกโปรตีนซึ่งเป็นสินค้าที่สร้างมาร์จิ้นสูงสุดลดลง ความสามารถในการทำกำไรของพอร์ตโฟลิโอก็อาจเผชิญกับแรงต้านในระยะยาว
4. ขีดจำกัดของเครื่องจักรจัดสรรเงินทุน (The Law of Large Numbers & Regulatory Scrutiny)
Danaher เติบโตอย่างก้าวกระโดดผ่านการควบรวมกิจการ (M&A) และการใส่ระบบ DBS เข้าไปรีดประสิทธิภาพ แต่เมื่อบริษัทก้าวขึ้นมาเป็นยักษ์ใหญ่มูลค่าระดับแสนล้านดอลลาร์ ความท้าทายใหม่สองประการจึงเกิดขึ้น:
- กฎว่าด้วยจำนวนมหาศาล (Law of Large Numbers): การจะหาเป้าหมายการเข้าซื้อกิจการขนาดใหญ่ที่มีคูเมืองเหนียวแน่นและสร้างการเติบโตแบบก้าวกระโดดเหมือนดีลของ Pall หรือ Cytiva ทำได้ยากขึ้นเรื่อยๆ
- กำแพงการผูกขาด (Antitrust Scrutiny): ด้วยส่วนแบ่งตลาดในกลุ่มชีวประมวลผลที่สูงมาก หน่วยงานกำกับดูแลการค้าของสหรัฐฯ (FTC) และยุโรป ย่อมจับตาดูการเข้าซื้อกิจการในอุตสาหกรรม Life Sciences ของ Danaher อย่างเข้มงวด ทำให้โอกาสในการทำดีล M&A ขนาดใหญ่เพื่อผูกขาดตลาดต่อไปเริ่มชนเพดานจำกัด
บทเรียนเหนือกาลเวลาสำหรับนักลงทุน (Timeless Investor Takeaways)
กรณีศึกษาของ Danaher มอบบทเรียนเชิงโครงสร้างที่สำคัญยิ่งสำหรับนักลงทุนที่แสวงหาธุรกิจที่มีคุณค่าเหนือกาลเวลา 3 ประการ:
1. คูเมืองที่ฝังแน่นในกระบวนการ (The Embedded Process Moat)
ในโลกธุรกิจ นักลงทุนส่วนใหญ่มักหลงใหลในความเหนือกว่าของตัวผลิตภัณฑ์ (Product Superiority) ทว่าความเหนือกว่าทางเทคโนโลยีมักถูกทำลายลงได้ง่ายเมื่อมีนวัตกรรมใหม่เกิดขึ้น
คูเมืองที่ทนทานที่สุดไม่ได้เกิดจากการมีผลิตภัณฑ์ที่ดีกว่าเพียงเล็กน้อย แต่เกิดจากการ แทรกตัวเข้าไปเป็นส่วนหนึ่งของกระบวนการที่ไม่สามารถตัดตอนได้
เมื่อผลิตภัณฑ์ของคุณถูกผูกโยงเข้ากับระบบมาตรฐานด้านความปลอดภัย หรือถูกกฎระเบียบของรัฐกำหนดไว้ในใบอนุญาตประกอบการ ผลิตภัณฑ์นั้นจะกลายสภาพจาก "สินค้าอุปโภคทั่วไป" ไปเป็น "ด่านเก็บค่าผ่านทางถาวร" ที่ไม่มีใครกล้าหลีกเลี่ยง
2. กฎหมายความปลอดภัยในฐานะเกราะคุ้มกันสัมปทาน (Regulation as a Competitive Shield)
มุมมองดั้งเดิมมักมองว่ากฎระเบียบและข้อบังคับของรัฐบาล (เช่น การกำกับดูแลของ FDA) เป็นอุปสรรค เป็นภาระ และเป็นต้นทุนที่ฉุดรั้งการดำเนินธุรกิจ
ทว่าสำหรับบริษัทที่เป็นผู้นำตลาดและสามารถผ่านการรับรองมาตรฐานเหล่านั้นมาได้ตั้งแต่แรก กฎระเบียบที่เข้มงวดและซับซ้อนยิ่งขึ้น กลับทำหน้าที่เป็น กำแพงป้องกันคู่แข่งหน้าใหม่ที่แน่นหนาที่สุด
ต้นทุนในการปฏิบัติตามกฎเกณฑ์ที่สูงลิบลิ่ว ไม่ได้ทำลายผู้เล่นรายใหญ่ แต่ทำลายโอกาสของผู้ท้าชิงรายเล็กที่คิดจะเข้ามาตัดราคาในตลาด
3. กลยุทธ์ขายพลั่วในยุคตื่นทองที่มีกระแสเงินสดซื้อซ้ำ (Recurring Picks-and-Shovels)
ในทุกยุคสมัยที่มีคลื่นเทคโนโลยีลูกใหม่ ไม่ว่าจะเป็นยุคตื่นทอง ยุคอินเทอร์เน็ต หรือยุคชีวเภสัชภัณฑ์ ตลาดมักจะให้ความสนใจกับ "ผู้เล่นปลายทาง" ที่สร้างความตื่นเต้น เช่น บริษัทวิจัยยาที่สัญญาว่าจะรักษาโรคร้ายแรงได้สำเร็จ
แต่ในมุมของความแน่นอนทางการเงิน ผู้ชนะที่แท้จริงในระยะยาว มักไม่ใช่ผู้ที่เดิมพันว่าใครจะขุดพบทองคำ หากแต่เป็นผู้ที่จัดหาเครื่องมือพื้นฐานที่นักขุดทองทุกคนจำเป็นต้องใช้
ยิ่งไปกว่านั้น การเป็นผู้ขายเครื่องมือที่ ต้องใช้งานแล้วทิ้งและซื้อซ้ำตลอดเวลา (Consumables) ย่อมเหนือกว่าการขายเครื่องมือที่ซื้อครั้งเดียว เพราะมันมอบสัญญากระแสเงินสดที่เติบโตควบคู่ไปกับอุตสาหกรรม โดยที่ตัวธุรกิจไม่ต้องแบกรับต้นทุนความเสี่ยงของความล้มเหลวเลยแม้แต่วันเดียว